
Đối tượng không chịu thuế GTGT là những hàng hóa, dịch vụ được pháp luật loại ra khỏi phạm vi tính thuế giá trị gia tăng, quy định tại Điều 5 Luật Thuế GTGT 48/2024/QH15, đã được sửa đổi bởi Luật 149/2025/QH15 từ 01/01/2026. Danh mục gồm các nhóm như nông sản chưa chế biến, dịch vụ tài chính, bảo hiểm, y tế, giáo dục, vận tải công cộng, chuyển quyền sử dụng đất và hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống.
Xác định đúng một mặt hàng có thuộc đối tượng không chịu thuế GTGT hay không ảnh hưởng trực tiếp đến cách lập hóa đơn, kê khai thuế, quyền khấu trừ thuế đầu vào của doanh nghiệp. Chỉ trong hơn một năm, danh mục này đã thay đổi nhiều lần: Luật Thuế GTGT 2024 có hiệu lực từ 01/07/2025, Luật sửa đổi 149/2025/QH15 từ 01/01/2026 và Nghị định 144/2026/NĐ-CP từ 20/06/2026.
In this article Lac Viet sẽ giúp bạn nắm danh mục đối tượng không chịu thuế GTGT đang áp dụng năm 2026, những điểm mới, cách phân biệt với thuế suất 0% và cách kê khai, khấu trừ thuế đầu vào.
1. Đối tượng không chịu thuế GTGT là gì?
Đối tượng không chịu thuế GTGT là những hàng hóa, dịch vụ mà khi sản xuất, kinh doanh, nhập khẩu, cơ sở kinh doanh không phải tính thuế giá trị gia tăng đầu ra. Danh mục này được quy định cụ thể trong luật, không phải doanh nghiệp tự xác định, và chỉ những hàng hóa, dịch vụ có tên trong danh mục mới được áp dụng.
Căn cứ pháp lý hiện hành là Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ 01/07/2025, đã được sửa đổi bởi Luật 149/2025/QH15 (ban hành ngày 11/12/2025, hiệu lực 01/01/2026). Danh mục được hướng dẫn chi tiết tại Nghị định 181/2025/NĐ-CP (đã sửa đổi bởi Nghị định 144/2026/NĐ-CP) và Thông tư 69/2025/TT-BTC.
Nhà nước quy định đối tượng không chịu thuế với nhiều mục đích. Một số nhóm mang tính an sinh xã hội như y tế, giáo dục, vận tải hành khách công cộng; một số nhóm nhằm hỗ trợ sản xuất nông nghiệp như sản phẩm trồng trọt, chăn nuôi chưa chế biến; một số nhóm là các dịch vụ khó xác định giá trị tăng thêm như dịch vụ tài chính, bảo hiểm; một số nhóm liên quan đến chính sách quốc phòng, viện trợ, hàng chuyển khẩu.
Hệ quả quan trọng nhất của việc thuộc đối tượng không chịu thuế là: doanh nghiệp không tính thuế GTGT đầu ra cho hàng hóa, dịch vụ đó, nhưng đồng thời thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho hoạt động không chịu thuế cũng không được khấu trừ, trừ một số trường hợp luật quy định. Phần thuế đầu vào không được khấu trừ sẽ được tính vào chi phí hoặc giá trị tài sản.
Vì vậy, thuộc đối tượng không chịu thuế không phải lúc nào cũng có lợi cho doanh nghiệp. Với doanh nghiệp có chi phí đầu vào lớn chịu thuế 10%, việc không được khấu trừ thuế đầu vào có thể làm tăng giá thành. Đây là lý do khi phân bón chuyển từ diện không chịu thuế sang chịu thuế 5% từ 01/07/2025, doanh nghiệp sản xuất phân bón lại được khấu trừ thuế đầu vào, như nhiều bài phân tích đã nêu.
Hiểu đúng khái niệm và hệ quả rồi, phần tiếp theo trình bày danh mục cụ thể các đối tượng đang áp dụng năm 2026.
2. Danh mục các mặt hàng không chịu thuế GTGT năm 2026
Danh mục các mặt hàng không chịu thuế GTGT tại Điều 5 Luật Thuế GTGT 2024 thường được nhắc đến với con số 26 nhóm, tuy nhiên sau sửa đổi của Luật 149/2025/QH15, một số bản tổng hợp như của Thư viện Pháp luật liệt kê thành 27 mục. Doanh nghiệp nên đối chiếu văn bản hợp nhất mới nhất để xác định chính xác số khoản. Để dễ tra cứu, bài viết chia danh mục thành năm nhóm: nông nghiệp; tài chính, bảo hiểm; y tế, giáo dục, văn hóa – xã hội; hàng nhập khẩu, chuyển khẩu, quốc phòng, viện trợ; và nhóm khác.
2.1. Nhóm nông nghiệp, thủy sản, muối
Nhóm nông nghiệp là nhóm có nhiều đối tượng không chịu thuế nhất, thể hiện chính sách hỗ trợ sản xuất nông nghiệp. Theo tổng hợp của Thư viện Pháp luật về Điều 5 Luật Thuế GTGT sau sửa đổi, nhóm này gồm:
| Đối tượng | Notes |
|---|---|
| Sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường | Khoản 1, được sửa đổi bởi Luật 149/2025 |
| Sản phẩm giống vật nuôi, vật liệu nhân giống cây trồng | |
| Thức ăn chăn nuôi, thức ăn thủy sản | |
| Muối từ nước biển, muối mỏ, muối tinh, muối i-ốt có thành phần chính là NaCl | |
| Dịch vụ tưới tiêu, cày bừa, nạo vét kênh mương, thu hoạch sản phẩm nông nghiệp |
Điểm cần chú ý nhất trong nhóm này là khái niệm “chưa chế biến hoặc chỉ sơ chế thông thường”. Sản phẩm nông nghiệp đã qua chế biến thành sản phẩm khác, ví dụ cà phê đã rang xay đóng gói hay thịt đã chế biến thành xúc xích, không còn thuộc diện không chịu thuế mà chịu thuế theo thuế suất tương ứng. Ranh giới giữa sơ chế thông thường và chế biến được hướng dẫn tại nghị định, thông tư, kế toán cần đối chiếu cụ thể với quy trình của doanh nghiệp.
Khoản 1 Điều 5 được sửa đổi bởi Luật 149/2025/QH15. Điểm sửa đổi bổ sung quy định doanh nghiệp, hợp tác xã mua sản phẩm trồng trọt, chăn nuôi, thủy sản chưa chế biến hoặc chỉ sơ chế thông thường để bán cho doanh nghiệp khác thì không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế GTGT đầu vào. Đây là điểm có lợi cho doanh nghiệp thương mại nông sản.
Cũng cần lưu ý một số mặt hàng phục vụ nông nghiệp không nằm trong danh mục này. Phân bón, đã chuyển sang chịu thuế suất 5% từ 01/07/2025; một số máy móc, thiết bị chuyên dùng cho nông nghiệp cũng có thuế suất riêng (cần tra cứu nguồn: danh mục thuế suất 5% tại Điều 9 Luật Thuế GTGT 2024 và văn bản hướng dẫn).
Với doanh nghiệp kinh doanh nông sản, việc phân loại đúng từng mặt hàng theo mức độ chế biến là cơ sở để lập hóa đơn và kê khai chính xác.
2.2. Nhóm tài chính, ngân hàng, chứng khoán, bảo hiểm
Nhóm thứ hai gồm các dịch vụ tài chính, ngân hàng, chứng khoán và bảo hiểm. Đây là những dịch vụ có đặc thù khó xác định giá trị tăng thêm theo cách thông thường, nên được đưa vào diện không chịu thuế. Nhóm này gồm:
| Đối tượng | For example |
|---|---|
| Bảo hiểm nhân thọ, bảo hiểm sức khỏe, bảo hiểm người học và các dịch vụ bảo hiểm nông nghiệp | Bảo hiểm cây trồng, vật nuôi |
| Dịch vụ tài chính, ngân hàng, chứng khoán | Cấp tín dụng, kinh doanh chứng khoán |
| Chuyển nhượng vốn | Chuyển nhượng phần vốn góp |
| Kinh doanh ngoại tệ, sản phẩm phái sinh | Mua bán ngoại tệ |
Trong nhóm dịch vụ tài chính, các hoạt động phổ biến gồm cho vay, bảo lãnh, cho thuê tài chính, phát hành thẻ tín dụng, bao thanh toán và các hình thức cấp tín dụng khác; dịch vụ môi giới, tư vấn, lưu ký chứng khoán; chuyển nhượng vốn. Không phải mọi khoản thu của ngân hàng, công ty chứng khoán đều không chịu thuế; một số dịch vụ đi kèm có thể chịu thuế, cần đối chiếu hướng dẫn chi tiết.
Nghị định 144/2026/NĐ-CP (hiệu lực 20/06/2026) có điều chỉnh liên quan đến nhóm này. Nghị định mở rộng diện dịch vụ bảo hiểm cho con người, nông nghiệp, thủy sản thuộc đối tượng không chịu thuế và điều chỉnh quy định về hoạt động bán nợ, không còn giới hạn chỉ với tổ chức không phải tổ chức tín dụng (cần tra cứu nguồn: nguyên văn các khoản sửa đổi của Nghị định 144/2026/NĐ-CP về dịch vụ bảo hiểm và bán nợ).
Với doanh nghiệp thông thường, nhóm này liên quan chủ yếu khi doanh nghiệp có hoạt động cho vay, chuyển nhượng vốn góp hoặc mua bảo hiểm cho người lao động. Ví dụ, khi doanh nghiệp chuyển nhượng phần vốn góp tại công ty khác, giao dịch này không chịu thuế GTGT, nhưng có thể phát sinh nghĩa vụ thuế thu nhập doanh nghiệp đối với phần lãi chuyển nhượng.
Khi một doanh nghiệp vừa có hoạt động chịu thuế vừa có hoạt động tài chính không chịu thuế, cần phân bổ thuế đầu vào dùng chung theo tỷ lệ doanh thu như hướng dẫn ở phần 5.
2.3. Nhóm y tế, giáo dục, văn hóa – xã hội
Nhóm thứ ba gồm các dịch vụ gắn với an sinh xã hội, giáo dục và văn hóa. Việc không thu thuế GTGT với nhóm này giúp giảm chi phí cho người dân khi sử dụng các dịch vụ thiết yếu. Nhóm này gồm:
| Đối tượng | Notes |
|---|---|
| Dịch vụ y tế, dịch vụ thú y | Khám, chữa bệnh, phòng bệnh cho người và vật nuôi |
| Dịch vụ tang lễ | |
| Duy tu, sửa chữa, xây dựng di tích lịch sử với vốn đóng góp của nhân dân từ 50% | Công trình văn hóa, nghệ thuật, phục vụ công cộng, hạ tầng nhà ở cho đối tượng chính sách xã hội. |
| Hoạt động dạy học, dạy nghề | |
| Phát sóng truyền thanh, truyền hình bằng nguồn ngân sách nhà nước | |
| Xuất bản, nhập khẩu, phát hành báo, tạp chí, sách chính trị, sách giáo khoa và một số loại sách khác | |
| Vận chuyển hành khách công cộng bằng xe buýt, tàu điện, phương tiện thủy nội địa | |
| Sản phẩm nhân tạo thay thế bộ phận cơ thể người bệnh, nạng, xe lăn |
Dịch vụ y tế và giáo dục là hai nhóm được quan tâm nhiều nhất. Dịch vụ y tế gồm khám bệnh, chữa bệnh, phòng bệnh, phục hồi chức năng cho người; dịch vụ thú y cho vật nuôi. Hoạt động dạy học, dạy nghề gồm dạy văn hóa, ngoại ngữ, tin học, dạy nghề theo quy định. Tuy nhiên, không phải mọi hoạt động gọi là “đào tạo” đều thuộc diện không chịu thuế; các dịch vụ tư vấn, tổ chức sự kiện đi kèm có thể phải chịu thuế.
Câu hỏi “dịch vụ đào tạo có chịu thuế GTGT không” là chủ đề được nhiều doanh nghiệp quan tâm. Lạc Việt sẽ phân tích riêng trong bài viết về dịch vụ đào tạo và thuế GTGT.
Với nhóm vận tải hành khách công cộng, chỉ các phương tiện được nêu như xe buýt, tàu điện, phương tiện thủy nội địa mới thuộc diện không chịu thuế; vận tải hành khách bằng taxi, xe hợp đồng thông thường vẫn chịu thuế. Kế toán doanh nghiệp vận tải cần phân loại doanh thu theo từng loại hình để kê khai đúng.
Doanh nghiệp hoạt động trong các lĩnh vực này, như bệnh viện tư, trường học, trung tâm đào tạo, cần lưu ý phân tách rõ doanh thu thuộc diện không chịu thuế với doanh thu từ các dịch vụ khác chịu thuế để lập hóa đơn và phân bổ thuế đầu vào chính xác.
2.4. Nhóm hàng nhập khẩu, chuyển khẩu, quốc phòng, viện trợ
Nhóm thứ tư gồm các trường hợp liên quan đến hàng hóa nhập khẩu, quá cảnh và các chính sách đặc thù về quốc phòng, an ninh, viện trợ. Theo tổng hợp của Thư viện Pháp luật, nhóm này gồm:
| Đối tượng | Notes |
|---|---|
| Máy móc, thiết bị nhập khẩu phục vụ nghiên cứu khoa học, phát triển công nghệ | Theo điều kiện quy định |
| Sản phẩm quốc phòng, an ninh theo danh mục được ban hành | |
| Hàng hóa nhập khẩu viện trợ nhân đạo, viện trợ không hoàn lại | |
| Hàng chuyển khẩu, quá cảnh, tạm nhập tái xuất, tạm xuất tái nhập | |
| Hàng nhập khẩu là quà tặng cho cơ quan nhà nước, hành lý, hàng ủng hộ khắc phục thiên tai, thảm họa | Theo định mức |
| Hàng hóa mua bán qua biên giới phục vụ cư dân biên giới | Theo danh mục, định mức |
- Với hàng chuyển khẩu, quá cảnh, tạm nhập tái xuất, đặc điểm chung là hàng hóa không được tiêu dùng tại Việt Nam, nên không phát sinh nghĩa vụ thuế GTGT. Doanh nghiệp làm dịch vụ logistics, xuất nhập khẩu cần lưu ý phân biệt các hình thức này với hàng nhập khẩu thông thường, vốn vẫn chịu thuế GTGT ở khâu nhập khẩu.
- Với máy móc, thiết bị nhập khẩu phục vụ nghiên cứu khoa học và phát triển công nghệ, việc không chịu thuế thường gắn với điều kiện về đối tượng sử dụng, mục đích và loại thiết bị trong nước chưa sản xuất được. Doanh nghiệp cần chuẩn bị hồ sơ chứng minh khi làm thủ tục hải quan (cần tra cứu nguồn: điều kiện cụ thể tại Nghị định 181/2025/NĐ-CP và Thông tư 69/2025/TT-BTC).
- Với hàng viện trợ, quà tặng, hành lý, việc không chịu thuế được áp dụng theo định mức, thủ tục do pháp luật quy định. Vượt định mức hoặc không đủ hồ sơ, hàng hóa có thể phải chịu thuế như hàng nhập khẩu thông thường.
Một điểm thực tế là trạng thái không chịu thuế ở khâu nhập khẩu thường được xác định ngay khi làm thủ tục hải quan, nên sai sót ở khâu này có thể kéo theo việc phải nộp bổ sung thuế cùng tiền chậm nộp. Doanh nghiệp nên phối hợp chặt giữa bộ phận xuất nhập khẩu và kế toán để thống nhất hồ sơ.
Nhìn chung, nhóm này ít liên quan đến doanh nghiệp sản xuất, thương mại nội địa nhưng rất quan trọng với doanh nghiệp xuất nhập khẩu và logistics. Chi tiết về thuế GTGT với hàng xuất khẩu sẽ được Lạc Việt phân tích trong bài viết riêng.
2.5. Nhóm khác: đất đai, công nghệ, vàng, khoáng sản, hộ kinh doanh
Nhóm cuối cùng gồm các đối tượng đa dạng, không thuộc bốn nhóm trên. Theo tổng hợp của Thư viện Pháp luật, nhóm này gồm:
| Đối tượng | Notes |
|---|---|
| Nhà ở thuộc tài sản công do Nhà nước bán cho người đang thuê | |
| Chuyển quyền sử dụng đất | |
| Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ | |
| Vàng nhập khẩu dạng thỏi, miếng chưa chế tác | Ở khâu nhập khẩu |
| Tài nguyên, khoáng sản khai thác xuất khẩu theo danh mục Chính phủ quy định | |
| Hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống | Khoản 25, sửa đổi bởi Luật 149/2025 |
Chuyển quyền sử dụng đất là đối tượng không chịu thuế, nhưng trong giao dịch bất động sản, giá trị công trình xây dựng trên đất vẫn chịu thuế GTGT. Doanh nghiệp kinh doanh bất động sản cần tách riêng giá trị quyền sử dụng đất và giá trị công trình khi xác định giá tính thuế theo hướng dẫn xác định giá đất được trừ trong kinh doanh bất động sản theo Nghị định 181/2025/NĐ-CP.
Chuyển giao công nghệ và chuyển nhượng quyền sở hữu trí tuệ là nhóm liên quan nhiều đến doanh nghiệp công nghệ. Lưu ý, theo Luật Thuế GTGT 2024, chỉ những hoạt động thuộc đúng khái niệm chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ theo luật chuyên ngành mới được áp dụng; các dịch vụ triển khai, bảo trì, tư vấn kèm theo có thể phải chịu thuế.
Điểm thay đổi đáng chú ý nhất là khoản 25. Luật 149/2025/QH15 nâng ngưỡng doanh thu của hộ, cá nhân kinh doanh thuộc diện không chịu thuế GTGT từ 200 triệu đồng lên 500 triệu đồng/năm, áp dụng từ 01/01/2026. Đây là thay đổi có tác động rộng tới hàng triệu hộ kinh doanh.
Với tài nguyên, khoáng sản xuất khẩu, Nghị định 144/2026/NĐ-CP có điều chỉnh liên quan đến khoáng sản chưa chế biến xuất khẩu, hàng hóa hạn chế xuất khẩu. Doanh nghiệp khai khoáng, xuất khẩu cần đối chiếu danh mục cụ thể trước khi áp dụng, vì việc xác định sai có thể ảnh hưởng đến cả quyền khấu trừ và hoàn thuế đầu vào.
3. Điểm mới về đối tượng không chịu thuế GTGT từ năm 2026
“Đối tượng nào không chịu thuế GTGT từ 2026?” là câu hỏi được nhiều người tìm kiếm trên Google, phản ánh mối quan tâm lớn của doanh nghiệp với các thay đổi gần đây. Năm 2026 có hai văn bản tác động trực tiếp đến danh mục đối tượng không chịu thuế: Luật 149/2025/QH15 có hiệu lực từ 01/01/2026 và Nghị định 144/2026/NĐ-CP có hiệu lực từ 20/06/2026.
Với Luật 149/2025/QH15, có hai điểm sửa đổi liên quan đến Điều 5. Thứ nhất, sửa khoản 1: doanh nghiệp, hợp tác xã mua sản phẩm nông nghiệp chưa chế biến hoặc chỉ sơ chế thông thường để bán cho doanh nghiệp khác không phải kê khai, tính nộp thuế GTGT nhưng được khấu trừ thuế đầu vào. Thứ hai, sửa khoản 25: nâng ngưỡng doanh thu năm của hộ, cá nhân kinh doanh thuộc diện không chịu thuế lên 500 triệu đồng.
Ngoài ra, Luật 149/2025/QH15 còn có các điểm mới khác liên quan đến thuế GTGT như điều chỉnh thuế suất phế phẩm, phụ phẩm thu hồi trong quá trình sản xuất theo thuế suất của mặt hàng đó, bãi bỏ điều kiện “người bán đã kê khai, nộp thuế” để được hoàn thuế, bãi bỏ quy định về phương pháp khoán thuế. Những điểm này không trực tiếp thay đổi danh mục đối tượng không chịu thuế nhưng ảnh hưởng đến cách doanh nghiệp xử lý thuế đầu vào, đầu ra.
Với Nghị định 144/2026/NĐ-CP, các nội dung liên quan đến đối tượng không chịu thuế gồm: mở rộng diện dịch vụ bảo hiểm cho con người, nông nghiệp, thủy sản; điều chỉnh quy định về hoạt động bán nợ trong nhóm dịch vụ tài chính; điều chỉnh liên quan đến khoáng sản chưa chế biến xuất khẩu và hàng hóa hạn chế xuất khẩu. Doanh nghiệp thuộc các lĩnh vực này cần đọc nguyên văn nghị định để xác định ảnh hưởng (cần tra cứu nguồn: nguyên văn các khoản sửa đổi tại Nghị định 144/2026/NĐ-CP).
Một lưu ý khi tra cứu: nhiều bài viết trên mạng vẫn dẫn chiếu Thông tư 219/2013/TT-BTC về đối tượng không chịu thuế. Thông tư này đã được thay thế bởi Thông tư 69/2025/TT-BTC từ 01/07/2025, nên doanh nghiệp không nên dùng làm căn cứ cho các giao dịch từ thời điểm này.
4. Phân biệt đối tượng không chịu thuế GTGT, thuế suất 0% và không phải kê khai tính nộp thuế
Ba khái niệm “không chịu thuế”, “thuế suất 0%” và “không phải kê khai, tính nộp thuế” đều dẫn đến kết quả là không phát sinh số thuế GTGT đầu ra phải nộp, nên rất dễ bị nhầm lẫn. Tuy nhiên, hệ quả về khấu trừ thuế đầu vào, hoàn thuế và cách lập hóa đơn của ba trường hợp này khác nhau đáng kể, vì vậy cần phân biệt rõ.
- Đối tượng không chịu thuế GTGT là hàng hóa, dịch vụ nằm ngoài phạm vi tính thuế, được liệt kê tại Điều 5 Luật Thuế GTGT. Doanh nghiệp không tính thuế đầu ra và, về nguyên tắc, không được khấu trừ thuế đầu vào của hàng hóa, dịch vụ dùng cho hoạt động này, trừ một số trường hợp đặc biệt như đã nêu ở khoản 1 sau sửa đổi.
- Thuế suất 0% áp dụng cho hàng hóa, dịch vụ xuất khẩu và một số trường hợp theo luật như vận tải quốc tế. Hàng hóa, dịch vụ chịu thuế suất 0% vẫn là đối tượng chịu thuế, chỉ là mức thuế bằng 0. Vì vậy, doanh nghiệp vẫn được khấu trừ toàn bộ thuế đầu vào và có thể được hoàn thuế nếu đáp ứng điều kiện. Đây là điểm khác biệt lớn nhất so với đối tượng không chịu thuế.
- Trường hợp không phải kê khai, tính nộp thuế GTGT là những khoản thu được luật quy định riêng, ví dụ khoản bồi thường, tiền thưởng, tiền hỗ trợ nhận được hay trường hợp doanh nghiệp bán sản phẩm nông nghiệp chưa chế biến cho doanh nghiệp khác theo khoản 1 Điều 5 sau sửa đổi. Doanh nghiệp không tính thuế đầu ra cho các khoản này nhưng vẫn có thể được khấu trừ thuế đầu vào tùy trường hợp cụ thể.
| Criteria | Không chịu thuế | Thuế suất 0% | Không phải kê khai, tính nộp |
|---|---|---|---|
| Có thuộc đối tượng chịu thuế? | No | Have | Tùy trường hợp |
| Thuế đầu ra | Không tính | Tính với mức 0% | Không tính |
| Khấu trừ thuế đầu vào | Không (trừ ngoại lệ) | Được khấu trừ | Tùy trường hợp |
| Hoàn thuế | No | Có thể được hoàn nếu đủ điều kiện | Tùy trường hợp |
| For example | Dịch vụ y tế, dạy học | Hàng xuất khẩu | Tiền bồi thường, tiền thưởng nhận được |
Một tình huống thường gặp minh họa rõ sự khác biệt: doanh nghiệp vừa bán hàng trong nước vừa xuất khẩu. Phần xuất khẩu chịu thuế suất 0% nên thuế đầu vào phục vụ xuất khẩu được khấu trừ, thậm chí được hoàn nếu đủ điều kiện. Nếu doanh nghiệp nhầm lẫn coi hàng xuất khẩu là đối tượng không chịu thuế, họ sẽ không khấu trừ phần thuế đầu vào này và chịu thiệt một khoản đáng kể.
Hiểu đúng sự khác biệt này giúp doanh nghiệp lựa chọn cách lập hóa đơn, kê khai đúng, đồng thời tránh bỏ lỡ quyền khấu trừ, hoàn thuế hợp pháp.
5. Kê khai và khấu trừ thuế đầu vào khi kinh doanh đối tượng không chịu thuế GTGT
“Đối tượng không chịu thuế GTGT có cần kê khai không?” là câu hỏi thực tế nhiều kế toán đặt ra. Câu trả lời là doanh nghiệp vẫn phải xuất hóa đơn, kê khai doanh thu của hàng hóa, dịch vụ không chịu thuế trên tờ khai thuế GTGT, dù không phát sinh số thuế đầu ra phải nộp. Việc kê khai đầy đủ giúp cơ quan thuế đối chiếu doanh thu và là căn cứ để phân bổ thuế đầu vào dùng chung.
- Về hóa đơn, khi bán hàng hóa, dịch vụ không chịu thuế, doanh nghiệp vẫn phải lập hóa đơn theo quy định, trên hóa đơn không ghi thuế suất, số thuế mà thể hiện là hàng hóa, dịch vụ không chịu thuế (cần tra cứu nguồn: cách thể hiện chỉ tiêu thuế suất với hàng hóa không chịu thuế trên hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC).
- Về khấu trừ thuế đầu vào, nguyên tắc chung theo Điều 14 Luật Thuế GTGT 2024 là thuế đầu vào của hàng hóa, dịch vụ dùng cho hoạt động không chịu thuế không được khấu trừ. Phần thuế này được tính vào chi phí sản xuất kinh doanh hoặc nguyên giá tài sản, và là chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu đáp ứng điều kiện.
Trường hợp doanh nghiệp vừa kinh doanh hàng hóa, dịch vụ chịu thuế, vừa kinh doanh hàng hóa, dịch vụ không chịu thuế, thuế đầu vào dùng riêng cho hoạt động chịu thuế được khấu trừ toàn bộ, dùng riêng cho hoạt động không chịu thuế không được khấu trừ, còn thuế đầu vào dùng chung được khấu trừ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu. Nghị định 144/2026/NĐ-CP làm rõ tổng doanh thu dùng để phân bổ gồm doanh thu chịu thuế, doanh thu không chịu thuế và giá trị kinh doanh vàng, bạc, không bao gồm giá trị âm.
Ví dụ minh họa với số liệu giả định: doanh nghiệp có doanh thu chịu thuế 600 triệu đồng và doanh thu không chịu thuế 400 triệu đồng trong kỳ, thuế đầu vào dùng chung không hạch toán riêng được là 20 triệu đồng. Tỷ lệ doanh thu chịu thuế là 600 / 1.000 = 60%, nên thuế đầu vào dùng chung được khấu trừ là 20 × 60% = 12 triệu đồng, phần còn lại 8 triệu đồng tính vào chi phí.
Cách tính chi tiết số thuế GTGT được khấu trừ, điều kiện về hóa đơn, chứng từ thanh toán được Lạc Việt hướng dẫn trong bài viết riêng về cách tính thuế GTGT được khấu trừ (bài viết đang được hoàn thiện). Bạn cũng có thể đọc thêm bài VAT để có góc nhìn tổng quan.
6. Quản lý doanh thu chịu thuế và không chịu thuế trên phần mềm kế toán
Với doanh nghiệp vừa có hoạt động chịu thuế vừa có hoạt động không chịu thuế GTGT, việc theo dõi tách bạch doanh thu, hóa đơn và thuế đầu vào theo từng loại hoạt động là yêu cầu bắt buộc để kê khai đúng. Nếu làm thủ công, kế toán phải phân loại từng hóa đơn bán ra, từng hóa đơn mua vào và tính tỷ lệ phân bổ hằng kỳ, rất dễ sai sót.
- Khó khăn thường gặp đầu tiên là phân loại doanh thu. Một doanh nghiệp có thể bán nhiều mặt hàng với tình trạng thuế khác nhau: hàng chịu thuế 10%, hàng được giảm còn 8%, hàng chịu thuế 5%, hàng không chịu thuế. Nếu danh mục hàng hóa không được gắn sẵn thuế suất, nhân viên lập hóa đơn rất dễ chọn sai.
- Khó khăn thứ hai là phân loại thuế đầu vào theo mục đích sử dụng: dùng riêng cho hoạt động chịu thuế, dùng riêng cho hoạt động không chịu thuế hay dùng chung. Khó khăn thứ ba là tính tỷ lệ phân bổ chính xác theo cách xác định tổng doanh thu mới của Nghị định 144/2026/NĐ-CP.
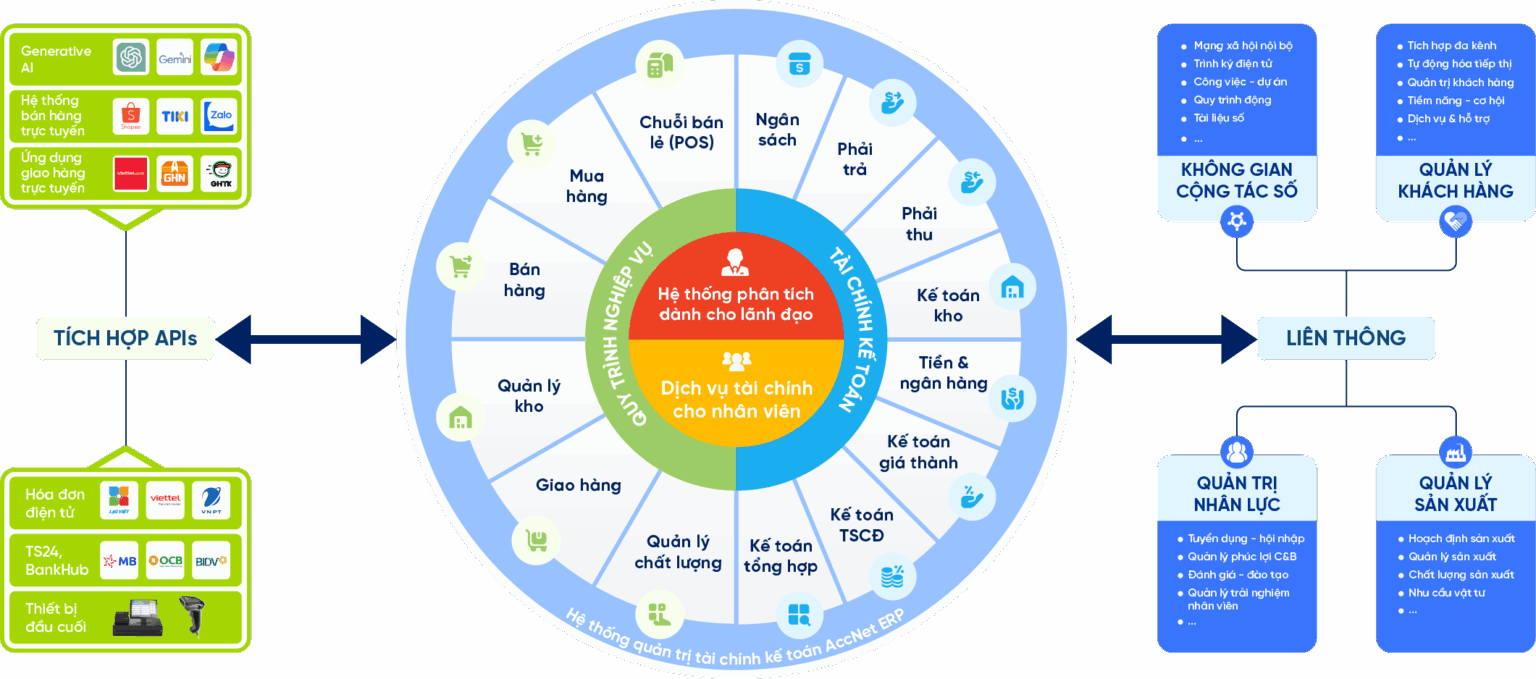
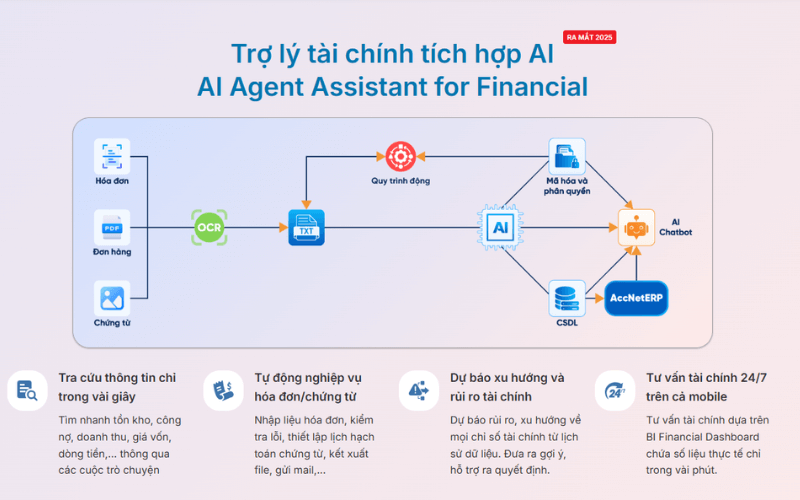
Accounting software AccNet ERP của Lạc Việt hỗ trợ tự động hóa các nghiệp vụ kế toán thường xuyên, tích hợp với các nghiệp vụ bán hàng, mua hàng, kho trên cùng một hệ thống, giúp dữ liệu doanh thu chi phí được ghi nhận tập trung. Khi danh mục hàng hóa, dịch vụ được thiết lập đầy đủ thông tin, kế toán có thể theo dõi doanh thu theo từng loại hoạt động, giảm sai sót khi lập hóa đơn và kê khai.
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Bên cạnh công cụ, doanh nghiệp nên rà soát danh mục hàng hóa, dịch vụ mỗi khi có văn bản thuế mới, như các thay đổi từ Luật 149/2025/QH15 và Nghị định 144/2026/NĐ-CP, để cập nhật tình trạng thuế cho từng mặt hàng. Đồng thời, cần lưu hồ sơ căn cứ xác định đối tượng không chịu thuế, chẳng hạn hồ sơ chứng minh sản phẩm nông nghiệp chỉ qua sơ chế thông thường, để giải trình khi cơ quan thuế kiểm tra.
Cuối mỗi kỳ kê khai, kế toán nên đối chiếu tổng doanh thu không chịu thuế trên tờ khai với sổ chi tiết doanh thu theo từng nhóm hàng hóa, dịch vụ. Chênh lệch giữa hai nguồn số liệu là dấu hiệu cho thấy có hóa đơn bị gắn sai tình trạng thuế, cần xử lý trước khi nộp tờ khai thay vì để đến khi quyết toán mới phát hiện.
7. Một số câu hỏi thường gặp
26 đối tượng không chịu thuế GTGT gồm những gì?
Con số 26 thường được dùng để chỉ số khoản tại Điều 5 Luật Thuế GTGT 2024, gồm các nhóm nông nghiệp, tài chính, bảo hiểm, y tế, giáo dục, vận tải công cộng, nhập khẩu đặc thù, chuyển quyền sử dụng đất, chuyển giao công nghệ và hộ kinh doanh có doanh thu thấp. Sau sửa đổi của Luật 149/2025/QH15, doanh nghiệp nên tra cứu văn bản hợp nhất để xác định chính xác số khoản và nội dung từng khoản.
Phân bón có chịu thuế GTGT không?
Có. Theo Thư viện Pháp luật, từ ngày 01/07/2025, phân bón chuyển từ đối tượng không chịu thuế sang chịu thuế GTGT với thuế suất 5% theo Luật Thuế GTGT 2024. Chi tiết sẽ được Lạc Việt phân tích trong bài viết riêng về phân bón và thuế GTGT.
Hàng xuất khẩu có chịu thuế GTGT không?
Hàng hóa, dịch vụ xuất khẩu là đối tượng chịu thuế GTGT với thuế suất 0%, không phải đối tượng không chịu thuế. Vì vậy, doanh nghiệp xuất khẩu vẫn được khấu trừ thuế đầu vào và có thể được hoàn thuế nếu đáp ứng điều kiện.
Thông tư 219/2013 còn hiệu lực không?
Không. Thông tư 219/2013/TT-BTC đã được thay thế bởi Thông tư 69/2025/TT-BTC có hiệu lực từ 01/07/2025. Các giao dịch phát sinh từ thời điểm này cần áp dụng Luật Thuế GTGT 2024, Nghị định 181/2025/NĐ-CP (đã sửa đổi) và Thông tư 69/2025/TT-BTC.
Hộ kinh doanh doanh thu bao nhiêu thì không chịu thuế GTGT?
Từ 01/01/2026, theo Luật 149/2025/QH15, hàng hóa, dịch vụ của hộ, cá nhân kinh doanh có doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT, thay cho mức 200 triệu đồng trước đây.
Nắm đúng danh mục đối tượng không chịu thuế GTGT giúp doanh nghiệp lập hóa đơn, kê khai và khấu trừ thuế đầu vào chính xác, tránh rủi ro truy thu khi kiểm tra. Năm 2026, doanh nghiệp cần đặc biệt lưu ý các thay đổi từ Luật 149/2025/QH15 và Nghị định 144/2026/NĐ-CP, đồng thời không dùng Thông tư 219/2013 làm căn cứ.