
Hạch toán chi phí thuê nhà theo Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026) ghi tiền thuê vào Nợ TK 627 hoặc 154, TK 641 hay TK 642 tùy bộ phận sử dụng mặt bằng. Tiền thuê trả trước nhiều kỳ đi qua TK 242 (Chi phí chờ phân bổ), tiền thuê trả sau trích trước qua TK 335, tiền đặt cọc theo dõi ở TK 244 (Ký quỹ, ký cược). Muốn được trừ khi tính thuế TNDN, khoản chi phải có hồ sơ hợp lệ, khoản thanh toán từng lần từ 5 triệu đồng phải có chứng từ không dùng tiền mặt theo Nghị định 320/2025/NĐ-CP.
Gần như doanh nghiệp nào cũng có ít nhất một hợp đồng thuê mặt bằng: văn phòng, kho hàng, cửa hàng hoặc nhà xưởng. Khoản chi tưởng đơn giản nhưng lại phát sinh nhiều tình huống khó: trả trước cả năm, đặt cọc vài tháng, thuê nhà của cá nhân không có hóa đơn, doanh nghiệp phải khai thuế thay chủ nhà. Chỉ cần ghi sai kỳ phân bổ hay thiếu một chứng từ, khoản chi có thể bị loại khi quyết toán thuế.
Năm 2026 còn có thêm nhiều thay đổi cùng lúc: hệ thống tài khoản mới theo Thông tư 99, ngưỡng doanh thu chịu thuế của cá nhân cho thuê tài sản được nâng lên, điều kiện thanh toán không dùng tiền mặt hạ xuống 5 triệu đồng. Trong bài viết này, Lac Viet sẽ hướng dẫn bạn chọn đúng tài khoản, định khoản theo từng phương thức thanh toán, xử lý riêng trường hợp thuê của cá nhân, chuẩn bị hồ sơ để chi phí được trừ, kèm một ví dụ minh họa hạch toán chi phí thuê văn phòng trả trước.
1. Hạch toán chi phí thuê nhà sử dụng những tài khoản nào theo Thông tư 99?
Trước khi định khoản, kế toán cần xác định hai yếu tố: mặt bằng thuê phục vụ bộ phận nào, tiền thuê được thanh toán theo cách nào. Yếu tố thứ nhất quyết định tài khoản chi phí, yếu tố thứ hai quyết định tài khoản trung gian. Phần này tóm tắt cả hai nhóm tài khoản theo hệ thống tài khoản ban hành kèm Circular 99/2025/TT-BTC.
Nhóm tài khoản chi phí được chọn theo mục đích sử dụng mặt bằng. Nhà xưởng, kho nguyên liệu phục vụ trực tiếp sản xuất ghi vào TK 627 (Chi phí sản xuất chung), doanh nghiệp có thể tập hợp thẳng vào TK 154 nếu quy trình tính giá thành cho phép. Cửa hàng, showroom, kho thành phẩm chờ bán ghi vào TK 641 (Chi phí bán hàng). Văn phòng làm việc của bộ phận quản lý ghi vào TK 642 (Chi phí quản lý doanh nghiệp).
| Mục đích thuê | Tài khoản chi phí |
| Nhà xưởng, kho phục vụ sản xuất | TK 627 (hoặc TK 154) |
| Cửa hàng, showroom, kho hàng chờ bán | TK 641 |
| Văn phòng của bộ phận quản lý | TK 642 |
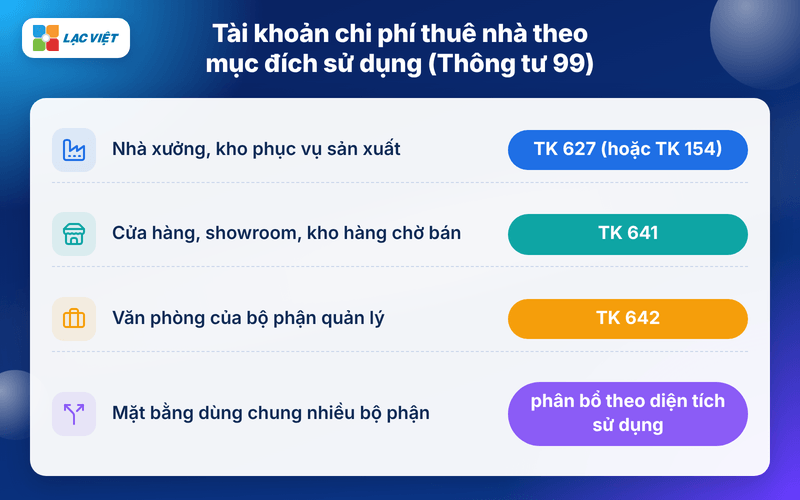
Trường hợp một mặt bằng dùng chung cho nhiều bộ phận, ví dụ tầng trệt bán hàng còn tầng trên làm văn phòng, kế toán nên phân bổ theo diện tích sử dụng rồi lưu bảng phân bổ làm chứng từ. Tiêu thức phân bổ cần nhất quán giữa các kỳ để số liệu dễ đối chiếu khi kiểm toán hoặc khi cơ quan thuế kiểm tra.
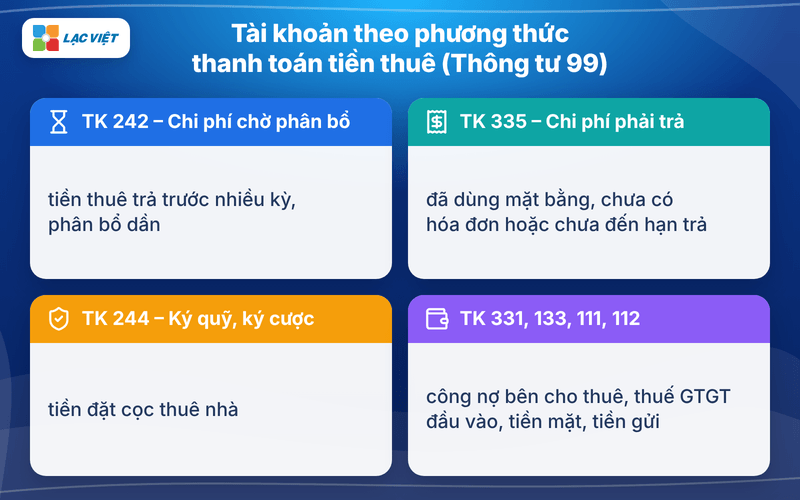
Nhóm tài khoản thứ hai phản ánh cách thanh toán tiền thuê. Thông tư 99 đổi tên một số tài khoản quen thuộc, kế toán cần cập nhật tên gọi mới trong sổ sách, trên phần mềm:
- TK 242 – Chi phí chờ phân bổ: tiền thuê đã trả cho nhiều kỳ, phân bổ dần vào chi phí (Thông tư 200 gọi là “Chi phí trả trước”).
- TK 335 – Chi phí phải trả: tiền thuê đã sử dụng mặt bằng nhưng chưa nhận hóa đơn hoặc chưa đến hạn trả.
- TK 244 – Ký quỹ, ký cược: tiền đặt cọc thuê nhà (Thông tư 200 gọi là “Cầm cố, thế chấp, ký quỹ, ký cược”).
- TK 331, TK 133, TK 111, TK 112: công nợ với bên cho thuê, thuế GTGT đầu vào được khấu trừ (khi có hóa đơn GTGT), tiền mặt, tiền gửi.
Doanh nghiệp nhỏ áp dụng chế độ kế toán theo Thông tư 133 sẽ dùng TK 6421 hoặc TK 6422 thay cho TK 641, TK 642; bài viết này tập trung vào doanh nghiệp áp dụng Thông tư 99. Sau khi chọn được tài khoản, bước tiếp theo là định khoản theo đúng phương thức trả tiền ghi trong hợp đồng thuê.
2. Hạch toán chi phí thuê nhà theo từng phương thức thanh toán
Hợp đồng thuê mặt bằng thường rơi vào một trong bốn cách trả tiền: trả hàng tháng, trả trước nhiều kỳ, trả sau, cộng thêm khoản đặt cọc ban đầu. Mỗi cách dùng một tài khoản trung gian khác nhau, nên bút toán cũng khác nhau.
| Case | Tài khoản chính |
| Trả tiền thuê hàng tháng | TK 627/641/642, TK 133 |
| Trả trước nhiều kỳ | TK 242 rồi phân bổ |
| Trả sau, nhận hóa đơn sau | TK 335 |
| Đặt cọc thuê nhà | TK 244 |
Bốn mục dưới đây lần lượt hướng dẫn bút toán cho trả hàng tháng, trả trước nhiều kỳ, trả sau, đặt cọc. Mỗi mục có bảng định khoản tóm tắt để kế toán đối chiếu nhanh khi ghi sổ.
2.1. Trả tiền thuê hàng tháng hoặc nhận hóa đơn hàng tháng
Đây là trường hợp đơn giản nhất: bên cho thuê xuất hóa đơn cho từng tháng, doanh nghiệp ghi nhận chi phí ngay trong tháng sử dụng mặt bằng. Do chi phí chỉ liên quan đến một kỳ kế toán, không cần đi qua tài khoản trung gian nào.
Khi nhận hóa đơn tiền thuê, kế toán ghi Nợ tài khoản chi phí tương ứng với bộ phận sử dụng, ghi Nợ TK 133 phần thuế GTGT được khấu trừ, ghi Có TK 331 nếu chưa thanh toán. Nếu trả tiền ngay, ghi Có TK 111 hoặc TK 112. Khi thanh toán khoản đã ghi công nợ, ghi Nợ TK 331, Có TK 112.
| Profession | The account |
| Nhận hóa đơn tiền thuê tháng | Nợ TK 627/641/642; Nợ TK 133 / Có TK 331 (hoặc 111, 112) |
| Thanh toán công nợ tiền thuê | Nợ TK 331 / Có TK 112 |
Một số điểm kế toán hay bỏ sót ở trường hợp này:
- Thời điểm ghi nhận: chi phí thuộc tháng phát sinh sử dụng mặt bằng, không phụ thuộc ngày chuyển tiền.
- Hóa đơn ghi sai kỳ: nếu hóa đơn tháng 12 về vào tháng 1 năm sau, nên trích trước qua TK 335 (xem mục 2.3) để chi phí nằm đúng năm tài chính.
- Thuế GTGT đầu vào: chỉ hạch toán vào TK 133 khi hóa đơn hợp lệ, khoản thanh toán đáp ứng điều kiện khấu trừ.
Với hợp đồng có điều khoản điều chỉnh giá theo năm, kế toán nên theo dõi chi tiết công nợ theo từng hợp đồng. Cách làm này giúp phát hiện sớm các tháng bên cho thuê xuất hóa đơn sai đơn giá, tránh phải điều chỉnh hóa đơn sau khi đã khai thuế.
Ngoài tiền thuê, hóa đơn hàng tháng đôi khi gộp cả phí dịch vụ tòa nhà, phí gửi xe, tiền điện nước. Các khoản này vẫn ghi vào tài khoản chi phí của bộ phận sử dụng, nhưng nên tách chi tiết theo từng khoản mục để báo cáo quản trị phản ánh đúng cơ cấu chi phí mặt bằng.
2.2. Hạch toán tiền thuê nhà trả trước nhiều kỳ
Hạch toán tiền thuê nhà trả trước là tình huống phổ biến nhất, vì chủ nhà thường yêu cầu thanh toán trước 3 tháng, 6 tháng hoặc cả năm. Khoản tiền này liên quan đến nhiều kỳ kế toán nên không được ghi hết vào chi phí tháng chi tiền, mà phải ghi vào TK 242 rồi phân bổ dần.
Khi thanh toán trước, kế toán ghi Nợ TK 242 phần tiền thuê chưa thuế, Nợ TK 133 phần thuế GTGT (nếu có hóa đơn), Có TK 111 hoặc TK 112. Định kỳ hàng tháng, kế toán phân bổ: Nợ TK 627/641/642, Có TK 242. Số tiền phân bổ mỗi kỳ bằng tổng tiền thuê trả trước chia cho số tháng thuê tương ứng trong hợp đồng.
| Profession | The account |
| Trả trước tiền thuê nhiều kỳ | Nợ TK 242; Nợ TK 133 / Có TK 111, 112 |
| Phân bổ hàng tháng | Nợ TK 627/641/642 / Có TK 242 |
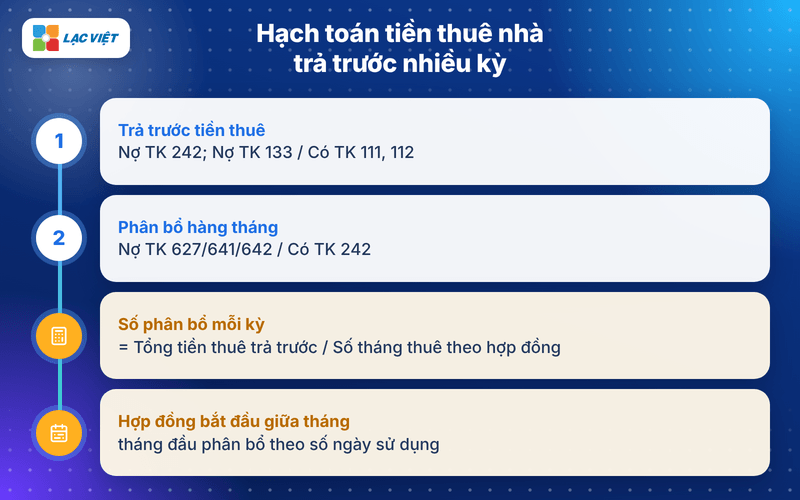
Số kỳ phân bổ phải căn cứ thời gian thuê thực tế ghi trên hợp đồng, không tự chọn theo ý muốn. Nếu hợp đồng bắt đầu giữa tháng, tháng đầu tiên chỉ phân bổ theo số ngày sử dụng. Khi hợp đồng chấm dứt trước hạn mà khoản trả trước không được hoàn, phần còn lại trên TK 242 cần được xử lý dứt điểm theo thỏa thuận thanh lý.
Với các khoản trả trước dài hạn, kế toán nên lập bảng theo dõi phân bổ cho từng hợp đồng gồm: số tiền gốc, ngày bắt đầu, số kỳ, số đã phân bổ, số còn lại. Bảng này vừa là căn cứ ghi sổ, vừa là chứng từ giải trình khi cơ quan thuế hỏi về số dư TK 242 cuối năm.
2.3. Trả tiền thuê sau hoặc nhận hóa đơn sau
Có những hợp đồng cho phép doanh nghiệp trả tiền sau khi đã sử dụng mặt bằng, chẳng hạn trả theo quý vào cuối quý, hoặc bên cho thuê xuất hóa đơn chậm. Khi đó chi phí đã phát sinh nhưng chưa có hóa đơn, kế toán dùng TK 335 để trích trước, bảo đảm chi phí ghi đúng kỳ sử dụng.
Cuối mỗi tháng, kế toán trích trước tiền thuê: Nợ TK 627/641/642, Có TK 335. Khi nhận hóa đơn, ghi Nợ TK 335 số đã trích, Nợ TK 133 thuế GTGT, Có TK 331. Khi thanh toán, ghi Nợ TK 331, Có TK 112. Bạn có thể xem thêm nguyên tắc dùng tài khoản này trong bài chi phí phải trả theo Thông tư 99.
| Profession | The account |
| Trích trước tiền thuê cuối tháng | Nợ TK 627/641/642 / Có TK 335 |
| Nhận hóa đơn | Nợ TK 335; Nợ TK 133 / Có TK 331 |
| Payment | Nợ TK 331 / Có TK 112 |
Nếu số tiền trên hóa đơn khác số đã trích, phần chênh lệch được điều chỉnh vào tài khoản chi phí tương ứng: hóa đơn lớn hơn thì ghi bổ sung Nợ tài khoản chi phí, hóa đơn nhỏ hơn thì ghi giảm chi phí. Số dư TK 335 cuối năm phải giải trình được theo từng hợp đồng.
Kế toán cũng nên lưu ý rằng khoản trích trước chỉ là ghi nhận kế toán. Để khoản chi được trừ khi tính thuế TNDN, doanh nghiệp vẫn cần có hóa đơn, chứng từ hợp lệ theo quy định tại phần 4 của bài viết.
2.4. Tiền đặt cọc thuê nhà
Tiền đặt cọc là khoản doanh nghiệp giao cho bên cho thuê để bảo đảm thực hiện hợp đồng, sẽ được nhận lại khi hết hạn thuê nếu không vi phạm. Bản chất đây là tài sản của doanh nghiệp, không phải chi phí, nên được theo dõi trên TK 244 – Ký quỹ, ký cược.
Khi đặt cọc, kế toán ghi Nợ TK 244, Có TK 111 hoặc TK 112. Khi hết hạn hợp đồng nhận lại tiền cọc, ghi Nợ TK 111 hoặc TK 112, Có TK 244. Nếu doanh nghiệp vi phạm hợp đồng, bị bên cho thuê khấu trừ một phần tiền cọc, phần bị trừ ghi Nợ TK 811, Có TK 244. Trường hợp hai bên thỏa thuận dùng tiền cọc để cấn trừ tiền thuê kỳ cuối, ghi Nợ TK 331, Có TK 244.
| Profession | The account |
| Đặt cọc | Nợ TK 244 / Có TK 111, 112 |
| Nhận lại tiền cọc | Nợ TK 111, 112 / Có TK 244 |
| Bị phạt, trừ cọc | Nợ TK 811 / Có TK 244 |
| Cấn trừ cọc vào tiền thuê | Nợ TK 331 / Có TK 244 |
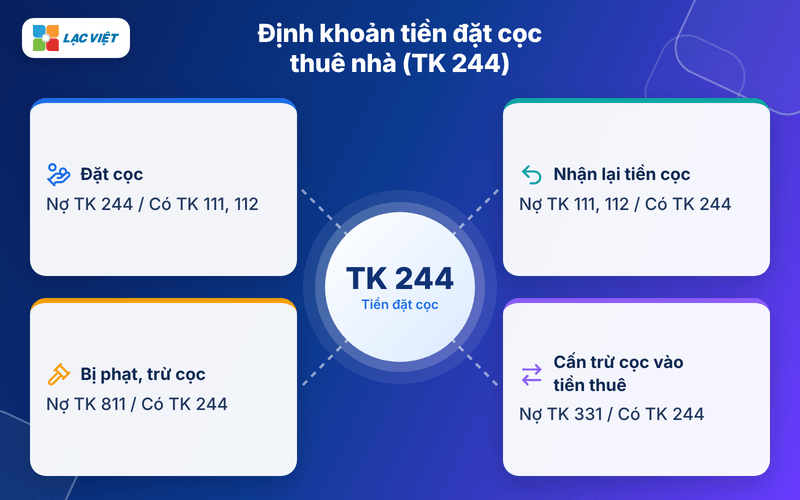
Cần phân biệt rõ tiền cọc với tiền thuê trả trước. Tiền cọc vẫn thuộc quyền sở hữu của doanh nghiệp, sẽ được hoàn lại. Tiền thuê trả trước là khoản đã thanh toán cho dịch vụ, được cấn trừ dần qua từng kỳ sử dụng nên đi qua TK 242. Nhiều hợp đồng ghi chung “tiền cọc kiêm tiền thuê tháng cuối”, kế toán nên đọc kỹ điều khoản để chọn đúng tài khoản ngay từ đầu.
Đến đây, các bút toán theo phương thức thanh toán đã đủ cho trường hợp bên cho thuê là doanh nghiệp. Khi chủ nhà là cá nhân, hồ sơ chứng từ lại khác đáng kể, cần xem riêng ở phần tiếp theo.
3. Hạch toán chi phí thuê nhà của cá nhân và của doanh nghiệp khác nhau thế nào?
Bút toán ghi nhận chi phí giữa hai trường hợp gần như giống nhau, khác biệt nằm ở chứng từ, nghĩa vụ thuế. Thuê của doanh nghiệp thì có hóa đơn GTGT. Thuê của cá nhân thì thường không có hóa đơn, chủ nhà có thể tự khai thuế hoặc ủy quyền cho doanh nghiệp đi thuê khai thay.
| Case | Chứng từ chính | Thuế GTGT đầu vào |
| Thuê của doanh nghiệp, tổ chức | Hợp đồng, hóa đơn GTGT, chứng từ thanh toán | Được khấu trừ nếu đủ điều kiện |
| Thuê của cá nhân, chủ nhà tự khai thuế | Hợp đồng, chứng từ trả tiền thuê, chứng từ nộp thuế (nếu có) | No |
| Thuê của cá nhân, doanh nghiệp khai thay | Hợp đồng, chứng từ trả tiền thuê, chứng từ nộp thuế thay | No |
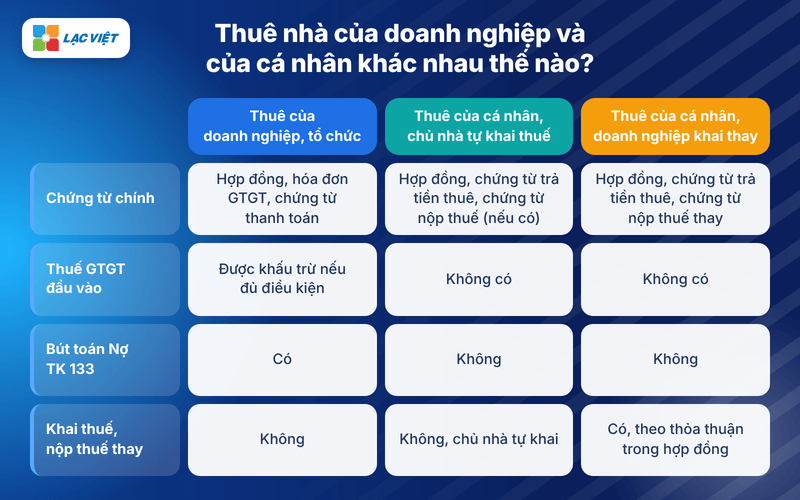
Ba mục dưới đây đi lần lượt qua từng trường hợp: thuê của doanh nghiệp, thuê của cá nhân tự khai thuế, thuê của cá nhân mà doanh nghiệp khai thuế thay.
3.1. Thuê của doanh nghiệp, tổ chức
Khi bên cho thuê là doanh nghiệp hoặc tổ chức kinh doanh, họ có nghĩa vụ xuất hóa đơn cho tiền thuê. Doanh nghiệp đi thuê hạch toán theo các bút toán ở phần 2, kèm theo việc kê khai khấu trừ thuế GTGT đầu vào trên TK 133.
Hồ sơ cần lưu gồm hợp đồng thuê kèm phụ lục, biên bản bàn giao mặt bằng, hóa đơn GTGT từng kỳ, chứng từ thanh toán qua ngân hàng. Với mỗi lần thanh toán từ 5 triệu đồng trở lên, doanh nghiệp nên chuyển khoản từ tài khoản của doanh nghiệp sang tài khoản của bên cho thuê, vì đây vừa là điều kiện để chi phí được trừ, vừa là căn cứ khấu trừ thuế GTGT.
Kế toán nên kiểm tra thông tin trên hóa đơn trùng khớp với hợp đồng: tên, mã số thuế, địa chỉ mặt bằng, kỳ thuê, đơn giá. Sai lệch nhỏ như ghi sai địa chỉ mặt bằng hoặc kỳ thuê có thể khiến hóa đơn bị đánh giá không phù hợp với hợp đồng khi thanh tra, kiểm tra.
Nếu bên cho thuê xuất một hóa đơn cho nhiều kỳ (ví dụ trả trước 6 tháng), doanh nghiệp vẫn kê khai khấu trừ toàn bộ thuế GTGT trên hóa đơn trong kỳ nhận hóa đơn. Phần tiền thuê chưa thuế thì đưa vào TK 242 để phân bổ như mục 2.2.
3.2. Thuê của cá nhân, chủ nhà tự khai thuế
Cá nhân cho thuê nhà không phải doanh nghiệp nên thường không xuất hóa đơn GTGT. Theo Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, từ năm 2026 cá nhân kinh doanh có doanh thu năm từ 01 tỷ đồng trở xuống không phải nộp thuế GTGT, thuế TNCN; mức trước đó tại Nghị định 68/2026/NĐ-CP là 500 triệu đồng.
Khi chủ nhà tự khai, nộp thuế, doanh nghiệp đi thuê không có nghĩa vụ khai thay. Kế toán ghi nhận chi phí theo các bút toán ở phần 2, chỉ khác ở chỗ không có dòng Nợ TK 133. Toàn bộ số tiền thuê theo hợp đồng là chi phí của doanh nghiệp (ghi thẳng vào chi phí hoặc qua TK 242 tùy cách trả tiền).
Hồ sơ nên lưu đầy đủ:
- Hợp đồng thuê có thông tin định danh, mã số thuế (nếu có) của chủ nhà, địa chỉ mặt bằng, giá thuê, kỳ thanh toán.
- Chứng từ trả tiền thuê, ưu tiên chuyển khoản vào tài khoản đứng tên chủ nhà.
- Bản sao chứng từ nộp thuế hoặc hóa đơn do cơ quan thuế cấp lẻ (nếu chủ nhà có doanh thu vượt ngưỡng, đã nộp thuế).
Việc lưu chứng từ nộp thuế của chủ nhà không phải lúc nào cũng bắt buộc, nhưng giúp doanh nghiệp chứng minh giao dịch có thật, giảm rủi ro khi bị kiểm tra.
Kế toán cũng nên lưu ý: ngưỡng 01 tỷ đồng được tính trên tổng doanh thu cho thuê trong năm của chủ nhà, không tính riêng theo từng hợp đồng. Một chủ nhà cho nhiều bên thuê cùng lúc có thể vượt ngưỡng dù tiền thuê doanh nghiệp bạn trả mỗi năm thấp hơn mức này, nên cần hỏi rõ khi ký hợp đồng ai là người kê khai, nộp thuế.
3.3. Thuê của cá nhân, doanh nghiệp khai thuế, nộp thuế thay
Theo Nghị định 68/2026/NĐ-CP, khi hợp đồng thuê bất động sản của cá nhân có thỏa thuận bên đi thuê là người khai thuế thay, nộp thuế thay, thì doanh nghiệp thực hiện nghĩa vụ này cho chủ nhà. Lúc đó cách hạch toán phụ thuộc vào việc giá thuê ghi trong hợp đồng đã gồm thuế hay chưa.
Nếu hợp đồng ghi giá thuê đã gồm thuế, phần thuế nộp thay được trừ vào số tiền trả cho chủ nhà. Chi phí thuê vẫn là toàn bộ giá thuê theo hợp đồng. Khi xác định số thuế phải nộp thay, ghi Nợ TK 331, Có TK 333 (chi tiết thuế GTGT, thuế TNCN nộp thay); khi nộp thuế, ghi Nợ TK 333, Có TK 112.
Nếu hợp đồng ghi giá thuê chưa gồm thuế, doanh nghiệp phải gánh thêm phần thuế nộp thay. Theo giải đáp của Bộ Tài chính trên cổng hỏi đáp chính sách tài chính (căn cứ Thông tư 20/2026/TT-BTC), trường hợp này doanh nghiệp được tính vào chi phí được trừ cả phần thuế nộp thay nếu có chứng từ nộp thuế. Kế toán ghi Nợ TK 627/641/642 (hoặc Nợ TK 242 nếu thuộc kỳ trả trước), Có TK 333; khi nộp thuế, ghi Nợ TK 333, Có TK 112.
| Profession | The account |
| Hợp đồng gồm thuế: xác định thuế nộp thay | Nợ TK 331 / Có TK 333 |
| Hợp đồng chưa gồm thuế: ghi nhận thuế nộp thay | Nợ TK 627/641/642 (hoặc 242) / Có TK 333 |
| Nộp thuế thay vào ngân sách | Nợ TK 333 / Có TK 112 |
Điều khoản khai thay, nộp thay cùng cách xác định giá thuê (gồm hay chưa gồm thuế) cần ghi rõ ngay trong hợp đồng. Thiếu điều khoản này, doanh nghiệp vừa khó xác định số thuế phải nộp, vừa có nguy cơ bị loại phần thuế nộp thay khỏi chi phí được trừ. Phần tiếp theo tổng hợp các điều kiện để toàn bộ khoản tiền thuê được trừ khi quyết toán.
4. Điều kiện để tiền thuê nhà, văn phòng được trừ khi tính thuế TNDN
Ghi sổ đúng chưa đủ, khoản tiền thuê còn phải đáp ứng điều kiện của pháp luật thuế TNDN thì mới được trừ khi xác định thu nhập chịu thuế. Căn cứ hiện hành là khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP hướng dẫn Luật Thuế TNDN, có hiệu lực từ 15/12/2025.
Theo quy định này, một khoản chi được trừ phải đồng thời đáp ứng ba nhóm điều kiện:
- Thực tế phát sinh, liên quan đến hoạt động sản xuất kinh doanh: mặt bằng thuê phải phục vụ hoạt động của doanh nghiệp, không phải nhà ở cho cá nhân chủ doanh nghiệp.
- Có đủ hóa đơn, chứng từ theo quy định: hóa đơn GTGT khi thuê của tổ chức; hợp đồng, chứng từ trả tiền khi thuê của cá nhân.
- Có chứng từ thanh toán không dùng tiền mặt với khoản mua hàng hóa, dịch vụ hoặc khoản thanh toán khác từng lần từ 05 triệu đồng trở lên (điểm c khoản 1 Điều 9).
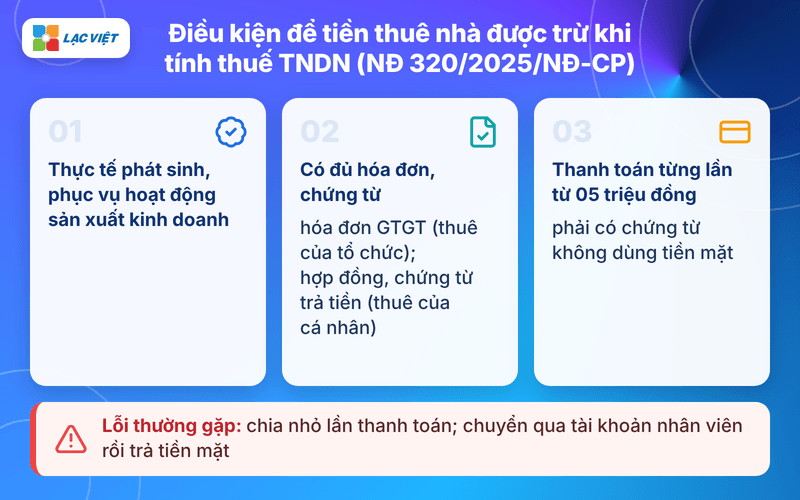
Ngưỡng 5 triệu đồng là thay đổi lớn so với trước đây, khi ngưỡng cũ là 20 triệu đồng. Một số tài liệu trên mạng vẫn hướng dẫn rằng thuê nhà của cá nhân không cần chuyển khoản, hoặc dùng ngưỡng 20 triệu đồng; các hướng dẫn này không còn phù hợp. Với tiền thuê trả từng lần từ 5 triệu đồng, doanh nghiệp nên chuyển khoản vào tài khoản đứng tên bên cho thuê.
Hai lỗi thường gặp khiến tiền thuê bị loại khỏi chi phí được trừ là chia nhỏ lần thanh toán để né ngưỡng 5 triệu đồng, hoặc chuyển khoản qua tài khoản cá nhân của nhân viên rồi nhân viên trả tiền mặt cho chủ nhà. Cả hai cách đều không tạo ra chứng từ thanh toán không dùng tiền mặt giữa doanh nghiệp với bên cho thuê, nên rủi ro bị loại chi phí vẫn còn nguyên.
Ngoài ra, mặt bằng thuê phải gắn với hoạt động kinh doanh của doanh nghiệp. Nhà thuê làm chỗ ở cho giám đốc hoặc cho người lao động cần được quy định rõ trong hợp đồng lao động, quy chế nội bộ; nếu không, khoản chi có thể bị xem là không liên quan đến sản xuất kinh doanh.
Bộ hồ sơ nên lưu cho mỗi hợp đồng thuê gồm:
- Hợp đồng thuê, các phụ lục điều chỉnh giá hoặc gia hạn.
- Biên bản bàn giao mặt bằng, biên bản thanh lý khi kết thúc.
- Hóa đơn GTGT (thuê của tổ chức) hoặc chứng từ nộp thuế (thuê của cá nhân, nếu có).
- Chứng từ thanh toán qua ngân hàng cho từng lần trả tiền.
- Bảng phân bổ TK 242, bảng phân bổ chi phí giữa các bộ phận (nếu dùng chung mặt bằng).
Cũng cần cập nhật hai thông tin cũ còn lưu hành. Thứ nhất, ngưỡng doanh thu để cá nhân cho thuê nhà phải nộp thuế không còn là 100 triệu đồng mà đã lên 01 tỷ đồng/năm như phần 3.2. Thứ hai, lệ phí môn bài đã chấm dứt thu từ 01/01/2026 theo Nghị quyết 198/2025/QH15, nên chủ nhà không còn khoản này.
Khi đã nắm điều kiện, kế toán có thể áp dụng toàn bộ quy trình vào một tình huống cụ thể, như ví dụ ở phần sau.
5. Ví dụ hạch toán chi phí thuê nhà làm văn phòng trả trước 6 tháng
Phần này minh họa hạch toán chi phí thuê văn phòng trong một hợp đồng thực tế thường gặp: thuê của doanh nghiệp, trả trước 6 tháng, kèm tiền đặt cọc. Đây là ví dụ minh họa, số liệu là giả định, không phải số liệu của doanh nghiệp cụ thể nào.
Ngày 01/01/2026, Công ty A thuê văn phòng của Công ty B làm trụ sở cho bộ phận quản lý. Giá thuê 20.000.000 đồng/tháng chưa thuế GTGT, thuế suất giả định 10% (kế toán áp dụng đúng thuế suất trên hóa đơn thực tế). Công ty A chuyển khoản tiền cọc tương đương 2 tháng tiền thuê là 40.000.000 đồng, đồng thời trả trước tiền thuê 6 tháng đầu, nhận hóa đơn GTGT cho 6 tháng.
Vì văn phòng phục vụ bộ phận quản lý, tài khoản chi phí là TK 642. Tiền thuê 6 tháng là 120.000.000 đồng, thuế GTGT 12.000.000 đồng. Hàng tháng kế toán phân bổ 20.000.000 đồng từ TK 242 sang TK 642. Khi hết hợp đồng, nếu Công ty A không vi phạm, Công ty B hoàn lại toàn bộ tiền cọc.
| Nghiệp vụ (ví dụ minh họa) | The account | Số tiền (đồng) |
| Chuyển tiền đặt cọc | Nợ TK 244 / Có TK 112 | 40.000.000 |
| Trả trước tiền thuê 6 tháng | Nợ TK 242 / Có TK 112 | 120.000.000 |
| Thuế GTGT đầu vào | Nợ TK 133 / Có TK 112 | 12.000.000 |
| Phân bổ mỗi tháng (tháng 1–6) | Nợ TK 642 / Có TK 242 | 20.000.000 |
| Nhận lại tiền cọc khi kết thúc | Nợ TK 112 / Có TK 244 | 40.000.000 |
Sau 6 tháng, số dư TK 242 của hợp đồng này về 0. Nếu tháng 7 Công ty A tiếp tục trả trước 6 tháng tiếp theo, quy trình lặp lại như trên. Mọi khoản thanh toán trong ví dụ đều trên 5 triệu đồng nên đều thực hiện bằng chuyển khoản để đáp ứng điều kiện chi phí được trừ.
Biến thể: thuê của cá nhân, doanh nghiệp nộp thuế thay. Giả sử Công ty A thuê văn phòng của ông C (cá nhân), hợp đồng ghi giá 20.000.000 đồng/tháng chưa gồm thuế, Công ty A khai thay, nộp thay. Giả định số thuế nộp thay cho 6 tháng trả trước theo tờ khai là 6.000.000 đồng (số liệu giả định, thực tế phụ thuộc tổng doanh thu cho thuê của ông C so với ngưỡng 01 tỷ đồng). Khi trả tiền: Nợ TK 242 / Có TK 112 số 120.000.000 đồng. Khi ghi nhận thuế nộp thay: Nợ TK 242 / Có TK 333 số 6.000.000 đồng. Khi nộp thuế: Nợ TK 333 / Có TK 112. Mỗi tháng phân bổ 21.000.000 đồng vào TK 642.
Ví dụ trên chỉ có một hợp đồng. Thực tế doanh nghiệp có thể quản lý hàng chục hợp đồng thuê kho, cửa hàng, chi nhánh với kỳ trả tiền khác nhau, lúc đó việc theo dõi thủ công dễ phát sinh sai sót.
6. Theo dõi hợp đồng thuê và phân bổ chi phí trên AccNet ERP
Khi số lượng hợp đồng thuê tăng lên, bài toán của kế toán không còn là “ghi Nợ tài khoản nào” mà là theo dõi đúng kỳ phân bổ, đúng bộ phận chịu chi phí, đủ chứng từ cho từng khoản. Nhiều doanh nghiệp vẫn dùng Excel để lập bảng phân bổ TK 242, dẫn đến sót kỳ, phân bổ trùng, hoặc không khớp số dư khi khóa sổ cuối năm.
Các rủi ro thường gặp khi quản lý thủ công:
- Hợp đồng gia hạn, điều chỉnh giá nhưng bảng phân bổ không cập nhật kịp.
- Mặt bằng dùng chung nhiều bộ phận, tỷ lệ phân bổ mỗi kỳ một khác.
- Thiếu chứng từ thanh toán hoặc chứng từ nộp thuế thay, chỉ phát hiện khi quyết toán.
AccNet ERP của Lạc Việt là phần mềm kế toán ERP cho doanh nghiệp vừa, lớn, được giới thiệu là đáp ứng Thông tư 99/2025/TT-BTC. Hệ thống có phân hệ tích hợp hóa đơn điện tử, giúp hóa đơn đầu vào về đúng hồ sơ kế toán. AccNet ERP triển khai on-premise trên máy chủ của doanh nghiệp nên dữ liệu do doanh nghiệp kiểm soát, đồng thời có thể tích hợp với các hệ thống nội bộ như HRM, CRM, DMS, POS.
Ở góc độ quản trị, AccNet ERP cung cấp báo cáo quản trị tài chính nâng cao như phân tích chi phí, phân tích lợi nhuận, dashboard tài chính. Nhờ đó, ban lãnh đạo có thể xem chi phí mặt bằng theo từng chi nhánh, từng bộ phận thay vì chờ kế toán tổng hợp thủ công cuối tháng.
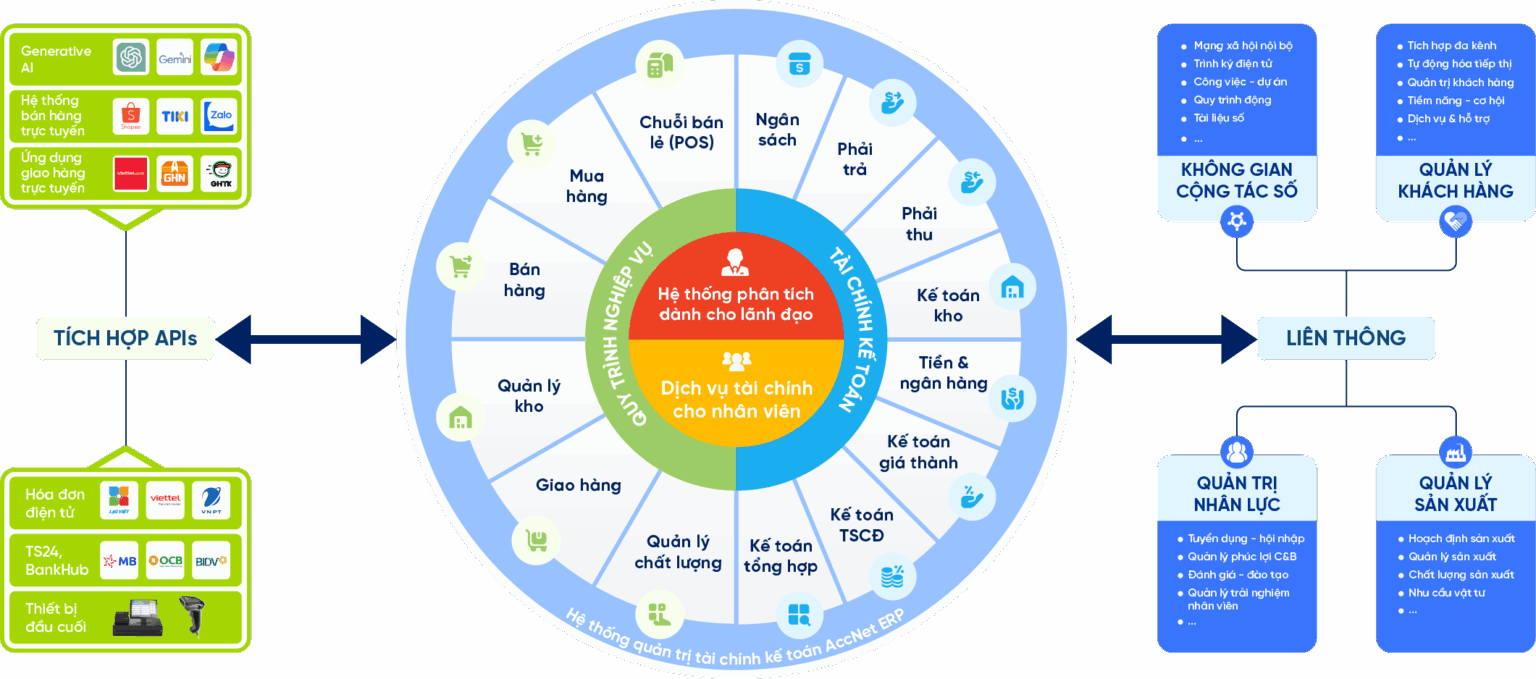
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
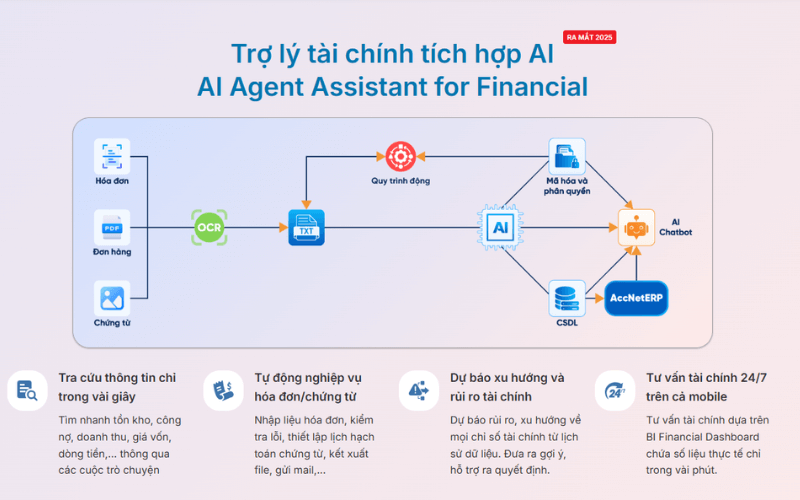
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Với kế toán vận hành, lợi ích thiết thực nhất là giảm việc nhập liệu trùng lặp giữa hóa đơn, chứng từ thanh toán với sổ chi tiết. Khi dữ liệu về một chỗ, việc rà soát hồ sơ chi phí được trừ trước kỳ quyết toán cũng nhanh hơn, hạn chế tình trạng cuối năm mới đi tìm lại chứng từ của từng hợp đồng thuê.
Nếu doanh nghiệp đang quản lý nhiều hợp đồng thuê, nhiều chi nhánh, có thể đăng ký demo AccNet ERP để được tư vấn quy trình phù hợp với mô hình hoạt động thực tế.
7. Một số câu hỏi thường gặp
Tiền thuê văn phòng trả trước 3 năm có được đưa hết vào chi phí năm đầu không?
Không. Khoản tiền thuê trả trước liên quan đến nhiều kỳ kế toán phải ghi vào TK 242, sau đó phân bổ dần theo thời gian thuê. Nếu trả trước 3 năm, chi phí được phân bổ đều cho 36 tháng tương ứng. Ghi hết vào năm đầu làm sai lệch kết quả kinh doanh giữa các năm, đồng thời phần chi phí thuộc các năm sau có thể bị loại khi quyết toán thuế năm đầu.
Tiền đặt cọc thuê nhà có phải chi phí trả trước không?
Không. Tiền đặt cọc là khoản ký quỹ để bảo đảm thực hiện hợp đồng, vẫn thuộc quyền sở hữu của doanh nghiệp, được theo dõi trên TK 244 – Ký quỹ, ký cược. Chỉ khi tiền cọc bị bên cho thuê khấu trừ do vi phạm hợp đồng thì phần bị trừ mới ghi vào chi phí khác (TK 811).
Thuê nhà của cá nhân không có hóa đơn có được tính chi phí được trừ không?
Có thể được trừ nếu đáp ứng điều kiện chung của pháp luật thuế TNDN: khoản chi thực tế phát sinh phục vụ kinh doanh, có hợp đồng thuê, chứng từ trả tiền thuê, khoản thanh toán từng lần từ 5 triệu đồng có chứng từ không dùng tiền mặt. Nếu doanh nghiệp nộp thuế thay theo hợp đồng ghi giá chưa thuế, cần có thêm chứng từ nộp thuế để phần thuế này được trừ.
Chi phí sửa chữa, cải tạo văn phòng đi thuê hạch toán thế nào?
Tùy giá trị, thời gian sử dụng, chi phí sửa chữa, cải tạo mặt bằng đi thuê có thể ghi thẳng vào chi phí trong kỳ hoặc ghi vào TK 242 rồi phân bổ trong thời gian thuê còn lại. Doanh nghiệp nên quy định rõ tiêu chí trong quy chế tài chính nội bộ để áp dụng nhất quán.
Hạch toán chi phí thuê nhà đúng chuẩn Thông tư 99 xoay quanh ba điểm chính. Thứ nhất, chọn tài khoản chi phí theo bộ phận sử dụng mặt bằng: TK 627 hoặc 154, TK 641, TK 642. Thứ hai, chọn tài khoản trung gian theo cách trả tiền: TK 242 cho trả trước, TK 335 cho trả sau, TK 244 cho tiền cọc. Thứ ba, chuẩn bị đủ hồ sơ, thanh toán không dùng tiền mặt từ 5 triệu đồng để khoản chi được trừ khi tính thuế TNDN, đặc biệt khi thuê nhà của cá nhân. Với doanh nghiệp có nhiều hợp đồng thuê, một hệ thống như AccNet ERP sẽ giúp kế toán kiểm soát chứng từ, chi phí theo từng bộ phận chặt chẽ hơn.