
Dịch vụ đào tạo có chịu thuế GTGT không phụ thuộc vào bản chất hoạt động. Hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp không chịu thuế GTGT theo khoản 13 Điều 5 Luật Thuế GTGT 48/2024/QH15. Các dịch vụ đào tạo không thuộc diện này chịu thuế suất 10%, có thể được giảm còn 8% đến hết 31/12/2026 nếu đáp ứng điều kiện của chính sách giảm thuế.
Từ trung tâm ngoại ngữ, trường tư thục, cơ sở dạy nghề cho tới các công ty tổ chức khóa đào tạo kỹ năng cho doanh nghiệp, câu hỏi về thuế GTGT của dịch vụ đào tạo luôn khiến kế toán băn khoăn. Chỉ cần xác định sai, doanh nghiệp có thể lập hóa đơn sai thuế suất, bị truy thu thuế đầu ra, hoặc ngược lại, kê khai thuế không cần thiết và đánh mất lợi thế cạnh tranh về giá.
In this article Lac Viet sẽ giúp bạn xác định dịch vụ đào tạo nào không chịu thuế, dịch vụ nào chịu thuế và mức thuế suất bao nhiêu, cách xuất hóa đơn, kê khai khi hợp đồng có cả phần chịu thuế và không chịu thuế, cũng như cách doanh nghiệp thuê đào tạo xử lý thuế đầu vào theo quy định năm 2026.
1. Dịch vụ đào tạo có chịu thuế GTGT không?
Câu trả lời ngắn gọn là: có thể có, có thể không, tùy vào việc hoạt động đào tạo đó có phải là “hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp” hay không. Đây là cụm từ then chốt được quy định tại khoản 13 Điều 5 Luật Thuế giá trị gia tăng số 48/2024/QH15, có hiệu lực từ 01/07/2025.
Nguyên văn khoản 13 Điều 5 quy định đối tượng không chịu thuế là “hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp”. Như vậy, điều kiện để không chịu thuế không nằm ở tên gọi của dịch vụ, như “đào tạo”, “khóa học”, “workshop” hay “huấn luyện”, mà nằm ở việc hoạt động đó có được tổ chức theo khuôn khổ của Luật Giáo dục và Luật Giáo dục nghề nghiệp hay không.
Từ quy định này, có thể chia dịch vụ đào tạo thành hai nhóm lớn.
- Nhóm thứ nhất là các hoạt động dạy học, dạy nghề được tổ chức theo pháp luật về giáo dục, giáo dục nghề nghiệp: thuộc đối tượng không chịu thuế GTGT.
- Nhóm thứ hai là các dịch vụ mang tên đào tạo nhưng không thuộc khuôn khổ trên, hoặc các dịch vụ hỗ trợ đi kèm: thuộc đối tượng chịu thuế GTGT với thuế suất theo quy định chung.
Với cơ sở kinh doanh, việc thuộc nhóm không chịu thuế có hai mặt. Mặt tích cực là doanh nghiệp không tính thuế đầu ra, giá bán cho người học thấp hơn. Mặt còn lại là theo khoản 27 Điều 5 Luật Thuế GTGT, thuế GTGT đầu vào của hàng hóa, dịch vụ dùng cho hoạt động không chịu thuế không được khấu trừ, mà phải tính vào chi phí. Với cơ sở đào tạo đầu tư lớn vào cơ sở vật chất, phần thuế đầu vào này có thể đáng kể.
Cũng cần lưu ý rằng một cơ sở đào tạo thường có nhiều nguồn thu khác nhau trong cùng một kỳ, như học phí, tiền bán giáo trình, tiền cho thuê phòng học, tiền tư vấn. Mỗi khoản thu cần được xác định trạng thái thuế riêng, không thể áp chung một kết luận cho toàn bộ doanh thu của đơn vị.
Phần tiếp theo sẽ đi vào chi tiết các trường hợp dịch vụ đào tạo không chịu thuế, kèm căn cứ hướng dẫn tại Nghị định 181/2025/NĐ-CP.
2. Các trường hợp dịch vụ đào tạo không chịu thuế GTGT
Các trường hợp dịch vụ đào tạo không chịu thuế GTGT được xác định dựa trên khoản 13 Điều 5 Luật Thuế GTGT và khoản 7 Điều 4 Nghị định 181/2025/NĐ-CP. Phần này gồm ba nội dung: hoạt động dạy học theo pháp luật về giáo dục; hoạt động dạy nghề theo pháp luật về giáo dục nghề nghiệp; và quy định về các khoản thu hộ, chi hộ cùng hàng hóa, dịch vụ cung cấp cho cơ sở dạy học.
2.1. Dạy học theo quy định của pháp luật về giáo dục
Nhánh đầu tiên của khoản 13 Điều 5 là hoạt động dạy học theo quy định của pháp luật về giáo dục. Pháp luật về giáo dục, mà trọng tâm là Luật Giáo dục, điều chỉnh hệ thống giáo dục quốc dân gồm giáo dục mầm non, giáo dục phổ thông, giáo dục đại học và các hình thức giáo dục thường xuyên. Hoạt động dạy học được tổ chức trong khuôn khổ hệ thống này thuộc đối tượng không chịu thuế GTGT.
Trong thực tế, các khoản thu học phí của trường mầm non, trường phổ thông, trường đại học hoạt động theo quy định của pháp luật về giáo dục là những ví dụ điển hình của nhóm không chịu thuế. Với các trung tâm ngoại ngữ, tin học, trung tâm giáo dục thường xuyên, việc xác định có thuộc nhóm này hay không phụ thuộc vào việc trung tâm được thành lập, cấp phép và tổ chức chương trình theo pháp luật về giáo dục hay không.
Đây là điểm cần đặc biệt thận trọng. Luật Thuế GTGT và Nghị định 181/2025/NĐ-CP không liệt kê cụ thể từng loại hình như “dạy ngoại ngữ”, “dạy kỹ năng sống” hay “luyện thi” là chịu thuế hay không chịu thuế. Do đó, doanh nghiệp không nên tự suy diễn từ tên khóa học, mà cần đối chiếu điều kiện thành lập, cấp phép hoạt động giáo dục và chương trình đào tạo của mình với quy định chuyên ngành theo tiêu chí xác định hoạt động dạy học theo pháp luật về giáo dục trong văn bản hướng dẫn hiện hành của Bộ Tài chính, cơ quan thuế.
Một số bài viết trên mạng vẫn dẫn các công văn hướng dẫn ban hành trong giai đoạn áp dụng Luật Thuế GTGT cũ và Thông tư 219/2013/TT-BTC để kết luận về từng loại hình đào tạo. Các công văn này có thể tham khảo cách hiểu, nhưng không thay thế căn cứ hiện hành là Luật 48/2024/QH15 và Nghị định 181/2025/NĐ-CP. Khi có vướng mắc, doanh nghiệp nên gửi văn bản hỏi cơ quan thuế quản lý trực tiếp để có hướng dẫn cho trường hợp cụ thể.
Doanh nghiệp nên lưu đầy đủ hồ sơ chứng minh tư cách cơ sở giáo dục, như quyết định thành lập, giấy phép hoạt động giáo dục, chương trình đào tạo đã được phê duyệt, để giải trình khi cơ quan thuế kiểm tra. Đây là bằng chứng quan trọng nhất cho trạng thái không chịu thuế của khoản thu học phí.
2.2. Dạy nghề theo quy định của pháp luật về giáo dục nghề nghiệp
Nhánh thứ hai của khoản 13 Điều 5 là hoạt động dạy nghề theo quy định của pháp luật về giáo dục nghề nghiệp. Lĩnh vực này được điều chỉnh bởi Luật Giáo dục nghề nghiệp và các văn bản hướng dẫn, với hệ thống cơ sở giáo dục nghề nghiệp như trường cao đẳng, trường trung cấp, trung tâm giáo dục nghề nghiệp và các doanh nghiệp có hoạt động giáo dục nghề nghiệp theo quy định.
Hoạt động dạy nghề được tổ chức theo các chương trình đào tạo của hệ thống giáo dục nghề nghiệp thuộc đối tượng không chịu thuế GTGT. Đây là cơ sở để các trường trung cấp, cao đẳng, trung tâm dạy nghề không tính thuế GTGT đầu ra trên khoản thu học phí đào tạo nghề.
Với doanh nghiệp tự tổ chức đào tạo nghề, câu hỏi đặt ra là hoạt động của mình có thuộc “theo quy định của pháp luật về giáo dục nghề nghiệp” hay không. Pháp luật về giáo dục nghề nghiệp có quy định về điều kiện, thủ tục để doanh nghiệp được tổ chức hoạt động giáo dục nghề nghiệp. Doanh nghiệp đáp ứng và thực hiện đúng các thủ tục này mới có căn cứ để xác định khoản thu thuộc diện không chịu thuế.
Một trường hợp phổ biến khác là các khóa đào tạo ngắn hạn, bồi dưỡng kỹ năng nghề nghiệp do công ty dịch vụ tổ chức cho nhân viên của doanh nghiệp khác. Nếu đơn vị tổ chức không phải là cơ sở hoạt động giáo dục nghề nghiệp theo quy định hoặc nội dung khóa học không thuộc chương trình giáo dục nghề nghiệp, khoản thu này có rủi ro bị xác định là dịch vụ chịu thuế. Cách an toàn là đối chiếu kỹ giấy phép và chương trình trước khi ký hợp đồng và lập hóa đơn.
Tóm lại, cả hai nhánh dạy học và dạy nghề đều có chung một nguyên tắc: trạng thái không chịu thuế gắn với khuôn khổ pháp luật chuyên ngành mà hoạt động được tổ chức theo, chứ không gắn với tên gọi hay hình thức trực tiếp, trực tuyến của khóa học.
2.3. Khoản thu hộ, chi hộ và hàng hóa, dịch vụ cung cấp cho cơ sở dạy học
Khoản 7 Điều 4 Nghị định 181/2025/NĐ-CP hướng dẫn thêm hai nội dung quan trọng xoay quanh hoạt động dạy học, dạy nghề. Thứ nhất, trường hợp các cơ sở dạy học, dạy nghề có các khoản thu hộ, chi hộ thì thuộc đối tượng không chịu thuế GTGT. Thứ hai, hàng hóa, dịch vụ do các tổ chức, cá nhân cung cấp cho các cơ sở dạy học, dạy nghề phải chịu thuế GTGT theo quy định.
- Với nội dung thứ nhất, các khoản thu hộ, chi hộ thường gặp ở cơ sở giáo dục là những khoản cơ sở thu của người học để chi trả lại cho bên thứ ba theo thỏa thuận, như các khoản thu hộ phục vụ hoạt động của người học. Theo hướng dẫn trên, các khoản này cùng chung trạng thái không chịu thuế với hoạt động dạy học, dạy nghề. Cơ sở cần theo dõi riêng các khoản thu hộ, chi hộ trên sổ sách để chứng minh bản chất.
- Với nội dung thứ hai, đây là điểm nhiều nhà cung cấp hiểu nhầm. Một công ty bán thiết bị, cung cấp suất ăn, dịch vụ vệ sinh, dịch vụ bảo vệ hay phần mềm quản lý cho trường học không vì khách hàng là trường học mà được hưởng trạng thái không chịu thuế. Các hàng hóa, dịch vụ này chịu thuế GTGT theo thuế suất của mặt hàng tương ứng. Ví dụ, thiết bị dùng để giảng dạy và học tập như mô hình, hình vẽ, bảng, phấn, thước, com-pa áp dụng thuế suất 5% theo điểm i khoản 2 Điều 9 Luật Thuế GTGT.
- Ngoài ra, chính cơ sở dạy học có thể phát sinh những khoản thu không phải là học phí, như cho thuê mặt bằng, căng tin, bán đồng phục, bán giáo trình. Các khoản thu này không mặc nhiên thuộc diện không chịu thuế chỉ vì người bán là cơ sở giáo dục, mà phải xác định theo từng loại hàng hóa, dịch vụ. Ví dụ, một số loại sách giáo khoa, giáo trình thuộc khoản 15 Điều 5 là đối tượng không chịu thuế, nhưng tiền cho thuê mặt bằng là dịch vụ chịu thuế.
Như vậy, khi có doanh thu hỗn hợp, cơ sở đào tạo vừa phải kê khai riêng từng nhóm, vừa phải phân bổ thuế đầu vào dùng chung. Phần tiếp theo trình bày mức thuế suất áp dụng khi dịch vụ đào tạo thuộc diện chịu thuế.
3. Thuế suất GTGT dịch vụ đào tạo khi thuộc diện chịu thuế
Thuế suất GTGT dịch vụ đào tạo là câu hỏi được tìm kiếm nhiều thứ hai sau câu hỏi có chịu thuế hay không, phổ biến dưới dạng “dịch vụ đào tạo chịu thuế GTGT bao nhiêu”. Khi một hoạt động đào tạo không thuộc khoản 13 Điều 5 Luật Thuế GTGT, nó trở thành dịch vụ chịu thuế và được xác định thuế suất theo Điều 9 của Luật.
Luật Thuế GTGT 2024 có ba mức thuế suất: 0% cho hàng hóa, dịch vụ xuất khẩu; 5% cho danh mục tại khoản 2 Điều 9; 10% cho hàng hóa, dịch vụ không thuộc hai nhóm trên theo khoản 3 Điều 9. Dịch vụ đào tạo không nằm trong danh mục thuế suất 5%, do đó khi thuộc diện chịu thuế sẽ áp dụng thuế suất 10%. Riêng trường hợp cung cấp dịch vụ đào tạo cho tổ chức, cá nhân ở nước ngoài và tiêu dùng ở ngoài Việt Nam có thể xem xét thuế suất 0% nếu đáp ứng điều kiện dịch vụ xuất khẩu tại Điều 18 Nghị định 181/2025/NĐ-CP.
Bên cạnh đó, chính sách giảm thuế GTGT 2% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP được áp dụng từ 01/07/2025 đến hết 31/12/2026 cho nhóm hàng hóa, dịch vụ đang chịu thuế suất 10%, trừ một số nhóm bị loại trừ. Nếu dịch vụ đào tạo không thuộc nhóm loại trừ, doanh nghiệp được áp dụng thuế suất 8% trong giai đoạn này (cần tra cứu nguồn: danh mục hàng hóa, dịch vụ không được giảm thuế tại các phụ lục Nghị định 174/2025/NĐ-CP trước khi áp dụng 8%).
Các dịch vụ thường bị xác định là chịu thuế trong lĩnh vực đào tạo, theo các câu hỏi người dùng tìm kiếm thực tế, gồm:
- Khóa đào tạo kỹ năng mềm, kỹ năng quản lý do đơn vị không thuộc hệ thống giáo dục, giáo dục nghề nghiệp tổ chức.
- Hội thảo, hội nghị, sự kiện có nội dung chia sẻ kiến thức nhưng bản chất là dịch vụ tổ chức sự kiện.
- Dịch vụ tư vấn kèm đào tạo, như tư vấn triển khai hệ thống quản lý có phần huấn luyện nhân sự.
- Dịch vụ tuyển sinh, tư vấn du học, môi giới tuyển sinh.
- Cho thuê phòng học, cơ sở vật chất, thiết bị.
Danh sách trên chỉ mang tính định hướng. Kết luận cho từng trường hợp phải dựa trên bản chất hợp đồng và tư cách pháp lý của đơn vị cung cấp, không tự khẳng định chỉ từ tên dịch vụ. Khi một hợp đồng vừa có phần dạy học không chịu thuế vừa có phần dịch vụ chịu thuế, doanh nghiệp nên tách giá trị từng phần ngay trong hợp đồng để thuận lợi khi lập hóa đơn và kê khai, nội dung được trình bày ở phần tiếp theo. Cách tách này cũng giúp người học, doanh nghiệp khách hàng hiểu rõ mình đang trả bao nhiêu cho phần học phí, bao nhiêu cho các dịch vụ đi kèm.
4. Xuất hóa đơn và kê khai thuế GTGT dịch vụ đào tạo
Dù dịch vụ đào tạo thuộc diện chịu thuế hay không chịu thuế, đơn vị cung cấp vẫn phải lập hóa đơn điện tử khi thu tiền của người học hoặc doanh nghiệp khách hàng. Việc xuất hóa đơn dịch vụ đào tạo đúng loại, đúng thời điểm và đúng trạng thái thuế là cơ sở để kê khai chính xác.
- Về loại hóa đơn, Điều 8 Nghị định 254/2026/NĐ-CP quy định tổ chức kinh tế khai thuế theo phương pháp khấu trừ sử dụng hóa đơn giá trị gia tăng; tổ chức, hộ, cá nhân kinh doanh khai thuế theo phương pháp trực tiếp sử dụng hóa đơn bán hàng. Trạng thái thuế của từng dòng dịch vụ trên hóa đơn phải thể hiện đúng: không chịu thuế, 8% hoặc 10% tùy trường hợp.
- Về thời điểm lập hóa đơn, khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa. Trường hợp người cung cấp dịch vụ thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, không bao gồm trường hợp thu tiền đặt cọc theo quy định. Với cơ sở đào tạo thu học phí trước khi khai giảng, hóa đơn phải được lập ngay khi thu tiền.
- Với hợp đồng có cả phần chịu thuế và không chịu thuế, ví dụ một khóa học nghề kèm dịch vụ cho thuê thiết bị thực hành, hóa đơn cần tách thành các dòng riêng với trạng thái thuế tương ứng. Không nên gộp chung một dòng “phí đào tạo” với một mức thuế suất duy nhất, vì cách làm này hoặc làm phát sinh thuế không đúng cho phần không chịu thuế, hoặc bỏ sót thuế của phần chịu thuế.
- Về kê khai, từ 01/07/2026, doanh nghiệp sử dụng mẫu tờ khai 01/GTGT ban hành kèm Thông tư 89/2026/TT-BTC. Doanh thu đào tạo không chịu thuế được kê vào chỉ tiêu dành cho hàng hóa, dịch vụ không chịu thuế; doanh thu chịu thuế kê theo mức thuế suất tương ứng (cần tra cứu nguồn: số chỉ tiêu trên mẫu 01/GTGT Phụ lục I Thông tư 89/2026/TT-BTC). Doanh thu không chịu thuế dù không phát sinh thuế vẫn phải kê khai đầy đủ.
Khi cơ sở đào tạo có cả doanh thu chịu thuế và không chịu thuế, thuế GTGT đầu vào dùng chung như tiền thuê địa điểm, điện nước, phần mềm quản lý phải được phân bổ theo tỷ lệ doanh thu chịu thuế trên tổng doanh thu, theo điểm b khoản 1 Điều 14 Luật Thuế GTGT. Cách phân bổ chi tiết kèm ví dụ được Lạc Việt hướng dẫn trong bài viết về doanh thu không chịu thuế GTGT.
Xử lý xong phía người bán, câu hỏi tiếp theo đến từ phía người mua: doanh nghiệp thuê đơn vị đào tạo cho nhân viên thì xử lý thuế đầu vào và chi phí như thế nào.
5. Doanh nghiệp thuê đào tạo cho nhân viên khấu trừ thuế đầu vào & chi phí như thế nào?
Câu hỏi “chi phí đào tạo có chịu thuế GTGT không” thường đến từ kế toán của doanh nghiệp đi thuê đào tạo, không phải từ đơn vị cung cấp. Thực chất, đây là câu hỏi về hóa đơn đầu vào: khoản chi đào tạo có thuế GTGT để khấu trừ hay không, và có được tính vào chi phí khi quyết toán thuế thu nhập doanh nghiệp hay không.
Trạng thái thuế của khoản chi đào tạo phụ thuộc hoàn toàn vào bên cung cấp. Nếu đơn vị đào tạo cung cấp hoạt động dạy học, dạy nghề không chịu thuế, hóa đơn đầu vào sẽ thể hiện trạng thái không chịu thuế, tức là không có thuế GTGT để doanh nghiệp khấu trừ. Toàn bộ giá trị trên hóa đơn được ghi nhận vào chi phí đào tạo.
Nếu dịch vụ đào tạo thuộc diện chịu thuế 8% hoặc 10%, thuế GTGT ghi trên hóa đơn có thể được khấu trừ khi đáp ứng điều kiện tại khoản 2 Điều 14 Luật Thuế GTGT: có hóa đơn giá trị gia tăng hợp pháp và có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào. Theo hướng dẫn tại Nghị định 181/2025/NĐ-CP, ngưỡng giá trị hóa đơn phải có chứng từ thanh toán không dùng tiền mặt là từ 5 triệu đồng trở lên. Chi tiết điều kiện và cách tính được Lạc Việt phân tích trong bài viết về cách tính thuế GTGT được khấu trừ.
Doanh nghiệp cũng cần kiểm tra tính hợp lý của hóa đơn đầu vào. Nếu đơn vị đào tạo xuất hóa đơn không chịu thuế cho một khóa kỹ năng mà bản chất là dịch vụ chịu thuế, rủi ro trước hết thuộc về bên bán, nhưng bên mua cũng có thể bị yêu cầu giải trình khi cơ quan thuế đối chiếu chéo. Ngược lại, nếu bên bán tính thuế cho một hoạt động dạy nghề đủ điều kiện không chịu thuế, bên mua đang trả thêm một khoản thuế không cần thiết.
Về chi phí được trừ khi tính thuế thu nhập doanh nghiệp, khoản chi đào tạo cho người lao động thường được xem là chi phí phục vụ hoạt động sản xuất kinh doanh nhưng phải đáp ứng điều kiện về hóa đơn, chứng từ và tính liên quan đến hoạt động của doanh nghiệp (tra cứu điều kiện chi phí được trừ tại Luật Thuế TNDN số 67/2025/QH15 và văn bản hướng dẫn). Doanh nghiệp nên lưu kèm hợp đồng đào tạo, danh sách học viên, chương trình đào tạo và biên bản nghiệm thu để chứng minh tính có thật của khoản chi.
Những doanh nghiệp tự tổ chức đào tạo nội bộ trên nền tảng học trực tuyến của mình cũng phát sinh chi phí mua phần mềm, thuê giảng viên, tạo nội dung. Các khoản này được xử lý thuế đầu vào theo nguyên tắc chung như mọi hàng hóa, dịch vụ mua vào khác.
6. Quản lý doanh thu đào tạo chịu thuế và không chịu thuế trên phần mềm kế toán
Với cơ sở đào tạo có nhiều loại khóa học, nhiều chi nhánh và nhiều nguồn thu, khối lượng hóa đơn phát sinh mỗi tháng có thể lên tới hàng nghìn tờ, đặc biệt vào mùa tuyển sinh. Khi mỗi khoản thu lại mang một trạng thái thuế khác nhau, việc lập hóa đơn và kê khai thủ công rất dễ dẫn tới sai sót.
Các khó khăn thường gặp gồm: nhân viên tuyển sinh, thu ngân không nắm chính sách thuế nên chọn sai trạng thái thuế khi lập hóa đơn; dữ liệu học phí quản lý trên một phần mềm, hóa đơn trên phần mềm khác, sổ kế toán trên phần mềm thứ ba, cuối kỳ phải đối chiếu thủ công; việc phân bổ thuế đầu vào dùng chung theo tỷ lệ doanh thu phải tính lại mỗi kỳ.
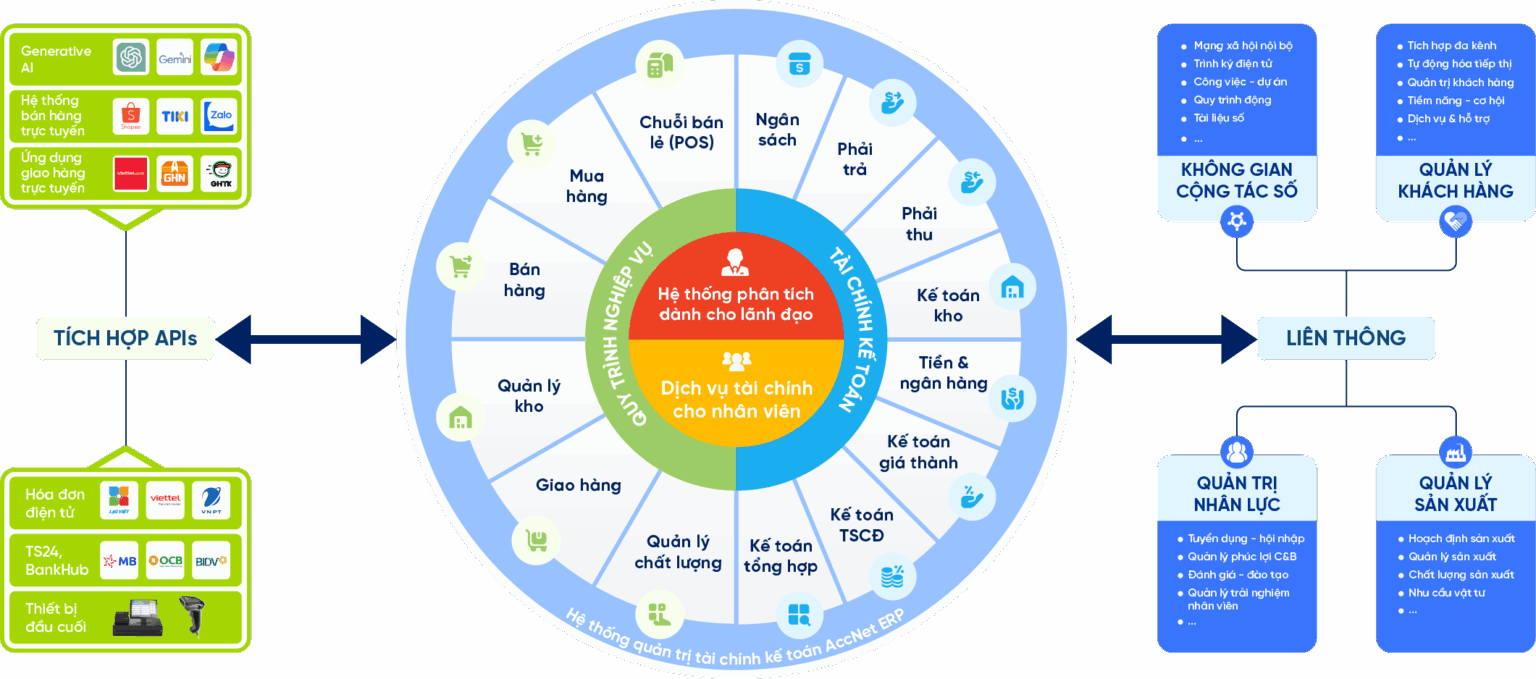
Phần mềm kế toán AccNet ERP của Lạc Việt kết hợp nghiệp vụ kế toán và hóa đơn điện tử trên cùng một hệ thống. Kế toán có thể phát hành hóa đơn điện tử ngay trên giao diện ERP, dữ liệu từ đơn hàng, hợp đồng được kế thừa trực tiếp để khởi tạo hóa đơn, hỗ trợ ký số và phát hành hàng loạt. Khi hóa đơn được phát hành, hệ thống tự động hạch toán doanh thu – công nợ giúp số liệu hóa đơn, sổ kế toán thống nhất.
Hệ thống lưu trữ hóa đơn điện tử tập trung trong cơ sở dữ liệu ERP và có khả năng tổng hợp số liệu đa chi nhánh, phù hợp với chuỗi trung tâm đào tạo có nhiều cơ sở. Kế toán có thể tổng hợp doanh thu theo từng nhóm khóa học để chuẩn bị số liệu kê khai, phân bổ thuế đầu vào. Bạn có thể tìm hiểu thêm tại trang phần mềm kế toán tích hợp hóa đơn điện tử AccNet ERP.
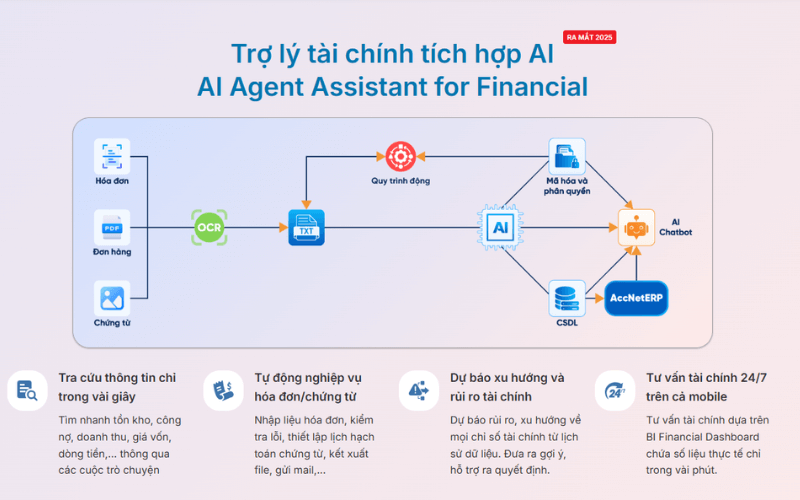
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Ngoài công cụ, cơ sở đào tạo nên xây dựng một bảng phân loại dịch vụ chuẩn, trong đó mỗi loại khóa học, mỗi khoản thu được gắn sẵn trạng thái thuế và căn cứ pháp lý. Bảng này nên được rà soát lại mỗi khi có văn bản thuế mới hoặc khi mở thêm loại hình đào tạo, và phổ biến cho cả bộ phận tuyển sinh, thu ngân để thống nhất ngay từ khâu lập hóa đơn.
Làm tốt khâu phân loại ngay từ đầu sẽ giúp cơ sở đào tạo vừa tuân thủ, vừa tối ưu chi phí thuế hợp pháp. Phần cuối bài tổng hợp một số câu hỏi thường gặp.
7. Một số câu hỏi thường gặp
Học phí có chịu thuế GTGT không?
Học phí của hoạt động dạy học, dạy nghề theo quy định của pháp luật về giáo dục, giáo dục nghề nghiệp không chịu thuế GTGT theo khoản 13 Điều 5 Luật Thuế GTGT. Nếu khoản thu mang tên học phí nhưng bản chất là dịch vụ không thuộc khuôn khổ này, khoản thu có thể bị xác định là dịch vụ chịu thuế.
Mã ngành 8559 có chịu thuế GTGT không?
Mã ngành đăng ký kinh doanh không trực tiếp quyết định trạng thái thuế GTGT. Cơ quan thuế xác định dựa trên bản chất hoạt động và việc hoạt động có được tổ chức theo pháp luật về giáo dục, giáo dục nghề nghiệp hay không. Doanh nghiệp nên đối chiếu giấy phép, chương trình đào tạo thực tế thay vì chỉ dựa vào mã ngành.
Dịch vụ đào tạo có chịu thuế TNDN không?
Thuế GTGT và thuế thu nhập doanh nghiệp là hai sắc thuế độc lập. Hoạt động đào tạo không chịu thuế GTGT vẫn có thể phát sinh thu nhập chịu thuế TNDN, trừ khi thuộc diện ưu đãi theo pháp luật về thuế TNDN (cần tra cứu nguồn: ưu đãi thuế TNDN cho lĩnh vực giáo dục, đào tạo tại Luật Thuế TNDN số 67/2025/QH15).
Dịch vụ nào không chịu thuế GTGT?
Ngoài dạy học, dạy nghề, danh mục đối tượng không chịu thuế tại Điều 5 Luật Thuế GTGT còn gồm dịch vụ y tế, bảo hiểm con người, cấp tín dụng, chuyển nhượng vốn, chuyển giao công nghệ, sản phẩm và dịch vụ phần mềm cùng nhiều nhóm khác. Danh mục đầy đủ được Lạc Việt tổng hợp trong bài viết về đối tượng không chịu thuế GTGT.
Đào tạo trực tuyến có được áp dụng như đào tạo trực tiếp không?
Luật Thuế GTGT không phân biệt hình thức trực tiếp hay trực tuyến mà xét hoạt động có thuộc dạy học, dạy nghề theo pháp luật về giáo dục, giáo dục nghề nghiệp hay không. Doanh nghiệp cần đối chiếu quy định chuyên ngành về tổ chức đào tạo trực tuyến để xác định.
Dịch vụ đào tạo có chịu thuế GTGT không vì vậy không có một câu trả lời chung cho mọi trường hợp: hoạt động dạy học, dạy nghề theo pháp luật về giáo dục, giáo dục nghề nghiệp không chịu thuế, còn các dịch vụ đào tạo khác chịu thuế 10% và có thể giảm còn 8% đến hết năm 2026. Xác định đúng bản chất từng khoản thu, lập hóa đơn tách dòng rõ ràng và kê khai theo mẫu mới sẽ giúp cơ sở đào tạo tránh rủi ro truy thu.