
Tạm nộp thuế TNDN là việc doanh nghiệp tự xác định số thuế thu nhập doanh nghiệp theo kết quả kinh doanh từng quý rồi nộp trước vào ngân sách. Từ ngày 01/7/2026, hạn tạm nộp là ngày cuối cùng của tháng đầu quý sau. Tổng số đã tạm nộp của bốn quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm, nếu thiếu sẽ phát sinh tiền chậm nộp.
Mỗi quý, kế toán thuế đều phải trả lời ba câu hỏi: nộp bao nhiêu, nộp trước ngày nào, hạch toán ra sao. Năm 2026 làm câu trả lời phức tạp hơn, vì Luật Quản lý thuế mới có hiệu lực từ 01/7, hạn nộp đổi, thuế suất phân theo quy mô doanh thu, lại có thêm chính sách gia hạn cùng chính sách giảm 30% thuế TNDN cho doanh nghiệp nhỏ.
In this article Lac Viet sẽ giúp bạn hiểu đúng khái niệm, nắm lịch hạn nộp năm 2026 kể cả phần gia hạn, biết cách tính số thuế mỗi quý cùng mức tối thiểu 80%, hạch toán theo Thông tư 99/2025/TT-BTC, đồng thời thực hiện thao tác nộp tiền điện tử mà không bị sai sót.
1. Tạm nộp thuế TNDN là gì? Doanh nghiệp nào phải tạm nộp?
Tạm nộp thuế TNDN là việc doanh nghiệp nộp trước một phần thuế thu nhập doanh nghiệp trong năm, căn cứ kết quả sản xuất kinh doanh từng quý. Số đã tạm nộp được trừ vào số thuế phải nộp theo quyết toán năm. Nhờ cơ chế này, ngân sách được thu đều trong năm, còn doanh nghiệp tránh phải nộp dồn một khoản lớn vào cuối kỳ.
Từ ngày 01/7/2026, việc tạm nộp được quy định tại Điều 24 Nghị định 252/2026/NĐ-CP, hướng dẫn Luật Quản lý thuế số 108/2025/QH15, và được hướng dẫn thêm tại Điều 21 Thông tư 89/2026/TT-BTC. Các văn bản này thay thế Luật Quản lý thuế 2019, Nghị định 126/2020/NĐ-CP và Thông tư 80/2021/TT-BTC, nên các bài hướng dẫn còn dẫn văn bản cũ cần được đối chiếu lại trước khi áp dụng.
- Theo khoản 1 Điều 24 Nghị định 252/2026/NĐ-CP, người nộp thuế thực hiện tạm nộp theo quý đối với thuế thu nhập doanh nghiệp, và đối với lợi nhuận sau thuế còn lại phải nộp ngân sách nhà nước (khoản này thường phát sinh ở doanh nghiệp có vốn nhà nước). Về đối tượng, doanh nghiệp nộp thuế TNDN theo phương pháp kê khai thực hiện tạm nộp theo quý (điểm c khoản 1 Điều 21 Thông tư 89/2026/TT-BTC). Quý nào doanh nghiệp chưa phát sinh doanh thu, hoặc bị lỗ, thì số thuế tạm nộp của quý đó bằng không.
- Số thuế tạm nộp do người nộp thuế tự xác định mỗi quý. Doanh nghiệp có lập báo cáo tài chính quý căn cứ báo cáo đó, doanh nghiệp không lập thì căn cứ kết quả sản xuất kinh doanh của quý. Nếu có đơn vị phụ thuộc, địa điểm kinh doanh hoặc bất động sản chuyển nhượng ở tỉnh khác nơi đặt trụ sở chính, doanh nghiệp tạm phân bổ số thuế cho địa bàn đó theo hướng dẫn tại Điều 21 Thông tư 89/2026/TT-BTC.
- Về hồ sơ, từ 01/7/2026 doanh nghiệp không phải nộp hồ sơ khai thuế TNDN theo quý, chỉ xác định số tạm nộp rồi nộp tiền vào ngân sách, theo Điều 24 Nghị định 252/2026/NĐ-CP và Điều 21 Thông tư 89/2026/TT-BTC. Tờ khai quyết toán thuế TNDN được nộp sau khi kết thúc năm.
Một số trường hợp có cách tạm nộp riêng. Doanh nghiệp thực hiện dự án bất động sản, thu tiền ứng trước của khách hàng theo tiến độ khi chưa bàn giao tạm nộp theo tỷ lệ 1% trên số tiền thu được, không áp dụng công thức chung của bài. Doanh nghiệp được miễn thuế TNDN theo Nghị định 141/2026/NĐ-CP, hoặc được giảm 30% theo Nghị quyết 43/2026/QH16, cũng có số tạm nộp khác với thông thường, được trình bày ở mục 3.3.
2. Thời hạn tạm nộp thuế TNDN năm 2026
Thời hạn tạm nộp thuế TNDN năm 2026 chịu ảnh hưởng của ba yếu tố: quy định hạn nộp thay đổi từ 01/7/2026, quy tắc khi hạn rơi vào ngày nghỉ, cùng chính sách gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP. Ba mục dưới đây lần lượt làm rõ từng yếu tố, kèm bảng lịch cụ thể cho bốn quý.
2.1. Quy định hiện hành từ 01/7/2026 và điểm khác so với trước
Trước ngày 01/7/2026, theo hướng dẫn đăng trên Cổng thông tin chính sách trực tuyến của Chính phủ, thuế TNDN tạm nộp theo quý có thời hạn chậm nhất là ngày 30 của tháng đầu quý sau. Từ 01/7/2026, Nghị định 252/2026/NĐ-CP thay thế Nghị định 126/2020/NĐ-CP, và hạn nộp được xác định theo ngày cuối cùng của tháng đầu quý sau.

Sự khác biệt thoạt nhìn nhỏ nhưng đủ gây nhầm lẫn: tháng có 31 ngày thì hạn kéo dài thêm một ngày so với trước, ví dụ quý II/2026 có hạn 31/7/2026 thay vì ngày 30. Cổng thông tin của Chính phủ cũng xác nhận nguyên tắc này đối với loại thuế khai theo quý: hạn nộp hồ sơ khai thuế là ngày cuối cùng của tháng đầu của quý tiếp theo.
Kế toán cần chú ý nhiều bài hướng dẫn trên mạng vẫn dẫn Nghị định 126/2020/NĐ-CP, hiện đã hết hiệu lực hoặc vẫn ghi mốc ngày 30. Khi lập lịch nộp thuế cho doanh nghiệp, nên đối chiếu từng mốc với văn bản đang có hiệu lực thay vì sao chép lại bảng cũ. Mốc thời gian chính xác ảnh hưởng trực tiếp đến việc có phát sinh tiền chậm nộp hay không, vì vậy kế toán nên ghi rõ căn cứ pháp lý của từng mốc ngay trong lịch công việc nội bộ.
2.2. Lịch tạm nộp 4 quý 2026 và trường hợp hạn rơi vào ngày nghỉ
Áp dụng nguyên tắc ngày cuối cùng của tháng đầu quý sau, lịch tạm nộp thuế TNDN trong chu kỳ 2026 như bảng dưới đây. Riêng quý I/2026 phát sinh trước ngày 01/7/2026, hạn vẫn là 30/4/2026 do trùng với cách tính cũ.
| Quarter | Thời hạn theo quy định | Thời hạn thực tế |
| Quý I/2026 | 30/4/2026 | 30/4/2026 |
| Quý II/2026 | 31/7/2026 | 31/7/2026 (có thể được gia hạn, xem mục 2.3) |
| Quý III/2026 | 31/10/2026 (thứ Bảy) | 02/11/2026 (thứ Hai) |
| Quý IV/2026 | 31/01/2027 (Chủ nhật) | 01/02/2027 (thứ Hai) |

Theo hướng dẫn trên cổng thông tin của Chính phủ, khi thời hạn nộp hồ sơ trùng với ngày nghỉ theo quy định, thời hạn được tính là ngày làm việc tiếp theo của ngày nghỉ đó. Vì vậy hạn quý III/2026 chuyển sang thứ Hai 02/11/2026, còn hạn quý IV/2026 chuyển sang thứ Hai 01/02/2027. Hai mốc chuyển ngày này do tác giả tự tính theo lịch, nên kế toán nên kiểm tra thêm thông báo mới nhất của Cục Thuế trước mỗi kỳ.
Doanh nghiệp nên nộp tiền trước hạn ít nhất một đến hai ngày làm việc. Giao dịch ngân hàng có thể bị trễ do cuối ngày, cuối tuần, hoặc do hệ thống bận vào các ngày cao điểm. Chứng từ nộp tiền vào ngân sách nhà nước cần ghi nhận thành công trước 24 giờ của ngày cuối cùng, vì ngày hạch toán thu ngân sách mới là căn cứ xác định có nộp đúng hạn hay không.
2.3. Gia hạn nộp thuế TNDN tạm nộp theo Nghị định 245/2026/NĐ-CP
Nghị định 245/2026/NĐ-CP ngày 27/6/2026 gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2026, có hiệu lực từ ngày ký đến hết ngày 30/12/2026. Với thuế TNDN, số tạm nộp quý II/2026 được gia hạn 03 tháng, chậm nhất ngày 02/11/2026. Số tạm nộp quý III/2026 được gia hạn 02 tháng, chậm nhất ngày 30/12/2026.
Đối tượng được gia hạn gồm doanh nghiệp, tổ chức hoạt động trong các ngành kinh tế, lĩnh vực nêu tại Phụ lục I của Nghị định, cùng doanh nghiệp nhỏ và siêu nhỏ theo Luật Hỗ trợ doanh nghiệp nhỏ và vừa. Danh mục ngành có nhóm lập trình máy tính, dịch vụ tư vấn, cơ sở hạ tầng công nghệ thông tin, xử lý dữ liệu, lưu trữ. Doanh nghiệp cần tự đối chiếu mã ngành đang đăng ký với danh mục này.
Để được gia hạn, người nộp thuế gửi Văn bản đề nghị gia hạn theo mẫu tại Phụ lục II một lần cho toàn bộ số thuế thuộc diện. Theo hướng dẫn của Cục Thuế, thời hạn nộp văn bản đề nghị gia hạn là chậm nhất ngày 02/11/2026. Trong khoảng thời gian được gia hạn, doanh nghiệp không bị tính tiền chậm nộp. Doanh nghiệp chưa gửi văn bản trong thời hạn nên liên hệ cơ quan thuế quản lý trực tiếp để được hướng dẫn cụ thể.
Nếu qua thanh tra, kiểm tra phát hiện doanh nghiệp không thuộc đối tượng được gia hạn, doanh nghiệp phải nộp số thuế còn thiếu, tiền phạt, tiền chậm nộp theo quy định. Vì vậy trước khi nộp văn bản đề nghị, kế toán trưởng nên lưu lại bằng chứng về ngành nghề kinh doanh chính, hoặc quy mô doanh nghiệp nhỏ, siêu nhỏ làm căn cứ.
3. Cách tính tạm nộp thuế TNDN theo quý, mức tối thiểu 80%
Số thuế TNDN tạm nộp mỗi quý được tính từ kết quả kinh doanh của quý đó, nhân thuế suất phù hợp với quy mô doanh nghiệp. Tuy nhiên, kế toán không chỉ tính từng quý riêng lẻ, mà phải theo dõi mức tổng cộng bốn quý so với số thuế quyết toán dự kiến, vì mốc 80% quyết định có phát sinh tiền chậm nộp hay không. Ba mục dưới đây trình bày công thức, mức tối thiểu, cùng các trường hợp đặc thù.
3.1. Xác định số thuế tạm nộp của quý
Số thuế TNDN tạm nộp quý bằng thu nhập tính thuế tạm tính của quý nhân với thuế suất. Theo Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, thuế suất phổ thông là 20%. Doanh nghiệp có tổng doanh thu năm không quá 3 tỷ đồng chịu 15%, doanh nghiệp có tổng doanh thu trên 3 tỷ đến không quá 50 tỷ đồng chịu 17%. Doanh thu làm căn cứ là tổng doanh thu của kỳ tính thuế TNDN trước liền kề.
Tổng doanh thu để xác định thuế suất gồm doanh thu bán hàng, cung cấp dịch vụ không trừ các khoản giảm trừ doanh thu, doanh thu hoạt động tài chính, thu nhập khác, theo chỉ tiêu trên phụ lục kết quả hoạt động sản xuất kinh doanh kèm tờ khai quyết toán năm trước. Vì vậy kế toán cần lấy số liệu từ tờ khai quyết toán năm 2025 để chọn thuế suất cho các quý của năm 2026.
Ví dụ minh họa: một doanh nghiệp có tổng doanh thu năm 2025 là 30 tỷ đồng nên áp dụng thuế suất 17% cho năm 2026. Thu nhập tính thuế tạm tính của quý III/2026 là 800.000.000 đồng. Số thuế TNDN tạm nộp quý III/2026 là 800.000.000 × 17% = 136.000.000 đồng, nộp chậm nhất ngày 02/11/2026 nếu không thuộc diện gia hạn.

Doanh nghiệp có đơn vị phụ thuộc hoặc địa điểm kinh doanh tại tỉnh khác cần tạm phân bổ số thuế cho địa bàn đó theo hướng dẫn về phân bổ nghĩa vụ thuế, rồi nộp tại cơ quan thuế tương ứng.
3.2. Mức tạm nộp tối thiểu 80% và tiền chậm nộp khi thiếu
Theo điểm a khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, người nộp thuế tự xác định số thuế tạm nộp hằng quý, nhưng tổng số đã tạm nộp của bốn quý không được thấp hơn 80% số thuế phải nộp theo quyết toán năm. Nếu tổng bốn quý thiếu so với yêu cầu, doanh nghiệp phải nộp tiền chậm nộp tính trên số thiếu.
Mức tiền chậm nộp theo Luật Quản lý thuế số 108/2025/QH15 là 0,03% mỗi ngày tính trên số tiền thuế chậm nộp. Theo điểm b khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP, tiền chậm nộp được tính trên số nộp thiếu, kể từ ngày liền kề sau ngày cuối cùng của thời hạn tạm nộp quý IV đến ngày liền kề trước ngày nộp đủ số còn thiếu.
Ví dụ minh họa: số thuế TNDN quyết toán năm 2026 là 400.000.000 đồng, mức tối thiểu phải tạm nộp là 400.000.000 × 80% = 320.000.000 đồng. Nếu bốn quý chỉ nộp được 280.000.000 đồng, số thiếu là 40.000.000 đồng. Tiền chậm nộp mỗi ngày là 40.000.000 × 0,03% = 12.000 đồng, chạy cho đến khi doanh nghiệp nộp đủ số còn thiếu.

Để tránh tình huống này, kế toán nên rà soát số liệu lũy kế vào quý IV, ước tính số thuế quyết toán dự kiến, rồi nộp bổ sung kịp trước hạn quý IV nếu tổng đang thấp hơn 80%. Nộp thừa so với tạm nộp là phương án an toàn hơn so với nộp thiếu.
3.3. Trường hợp đặc thù: doanh nghiệp mới, miễn thuế, giảm 30%
Một số nhóm doanh nghiệp có cách tạm nộp khác thông thường. Theo Nghị định 141/2026/NĐ-CP, thu nhập của doanh nghiệp có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế TNDN. Doanh nghiệp mới thành lập trong kỳ tính thuế mà dự kiến tổng doanh thu không quá 01 tỷ đồng thì không phải tạm nộp thuế TNDN. Cuối kỳ, nếu doanh thu thực tế vượt 01 tỷ đồng, doanh nghiệp kê khai, quyết toán theo quy định chung và không bị tính tiền chậm nộp.
Chính sách giảm thuế mới bắt đầu có hiệu lực từ cuối tháng 8/2026. Theo Nghị quyết 43/2026/QH16, doanh nghiệp có doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNDN phải nộp của kỳ tính thuế năm 2026 và năm 2027. Nếu doanh nghiệp đang hưởng ưu đãi thuế, mức giảm tính trên số thuế còn phải nộp sau khi trừ ưu đãi.
Nghị định 398/2026/NĐ-CP ban hành ngày 29/10/2026, có hiệu lực từ cùng ngày, hướng dẫn chi tiết nghị quyết này. Doanh nghiệp dự kiến doanh thu năm 2026 hoặc 2027 không quá 10 tỷ đồng tự xác định số thuế được giảm khi tạm nộp thuế TNDN hằng quý. Nếu doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp kê khai, nộp đủ số thuế còn thiếu theo quy định chung, tiền chậm nộp thực hiện theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP.
Doanh nghiệp bất động sản thu tiền theo tiến độ chưa bàn giao có quy định tạm nộp riêng. Kế toán thuộc nhóm này nên tra cứu hướng dẫn chuyên biệt thay vì áp dụng công thức chung của bài viết.
4. Hạch toán tạm nộp thuế TNDN theo Thông tư 99/2025/TT-BTC
Từ kỳ kế toán bắt đầu vào hoặc sau ngày 01/01/2026, doanh nghiệp hạch toán theo chế độ kế toán doanh nghiệp tại Circular 99/2025/TT-BTC, thay cho Thông tư 200/2014/TT-BTC. Hệ thống tài khoản chi phí thuế TNDN gồm tài khoản 821, trong đó 8211 phản ánh chi phí thuế TNDN hiện hành, 8212 phản ánh chi phí thuế TNDN hoãn lại. Thuế TNDN phải nộp được theo dõi trên tài khoản 3334.
Bảng định khoản dưới đây minh họa các nghiệp vụ liên quan thuế tạm nộp, áp dụng cho trường hợp thông thường.
| Profession | The account |
| Xác định thuế TNDN tạm tính của quý | Nợ TK 8211 / Có TK 3334 |
| Nộp tiền thuế TNDN tạm nộp vào ngân sách | Nợ TK 3334 / Có TK 111, 112 |
| Cuối năm, số thuế quyết toán lớn hơn số đã ghi nhận | Nợ TK 8211 / Có TK 3334 (phần chênh lệch) |
| Cuối năm, số thuế quyết toán nhỏ hơn số đã ghi nhận | Nợ TK 3334 / Có TK 8211 (phần chênh lệch, cần đối chiếu) |

Khi quyết toán, nếu số thuế phải nộp lớn hơn tổng số đã tạm nộp, phần chênh lệch được ghi nhận bổ sung vào chi phí thuế TNDN hiện hành của năm, rồi nộp trước hạn nộp hồ sơ quyết toán. Ngược lại, nếu số tạm nộp vượt số quyết toán, kế toán điều chỉnh giảm chi phí thuế đã ghi nhận, đồng thời theo dõi khoản nộp thừa để bù trừ hoặc đề nghị hoàn. Mỗi bút toán nên gắn với chứng từ nộp tiền, kỳ tính thuế, tỉnh nhận nguồn thu để việc đối chiếu với số liệu của cơ quan thuế được nhanh.
Nhiều doanh nghiệp ghi nhận chi phí thuế vào cuối năm, thay vì theo từng quý. Cách làm này không sai về số liệu cuối kỳ, nhưng báo cáo tài chính giữa niên độ sẽ thiếu chi phí thuế của quý. Nếu doanh nghiệp lập báo cáo tài chính quý, nên ghi nhận chi phí thuế theo quý để lợi nhuận sau thuế phản ánh đúng thực tế.
Nội dung hạch toán chi tiết về thuế TNDN hiện hành cùng cách xử lý chênh lệch tạm thời có thể xem thêm tại bài viết hạch toán thuế TNDN theo quy định mới trên website.
5. Hướng dẫn tạm nộp thuế TNDN qua Dịch vụ công
Doanh nghiệp thực hiện nộp thuế điện tử bằng cách lập giấy nộp tiền trên cổng giao dịch điện tử của cơ quan thuế, rồi chuyển khoản qua ngân hàng đã liên kết. Quy trình thông thường gồm các bước dưới đây, thao tác có thể khác đôi chút tùy cổng đang sử dụng.
- Bước 1: Đăng nhập cổng dịch vụ công của cơ quan thuế bằng tài khoản giao dịch điện tử của doanh nghiệp, chữ ký số còn hiệu lực.
- Bước 2: Vào chức năng nộp thuế, chọn lập giấy nộp tiền vào ngân sách nhà nước.
- Bước 3: Chọn ngân hàng thực hiện thanh toán, kho bạc nhà nước thụ hưởng, cơ quan quản lý thu.
- Bước 4: Chọn loại nghĩa vụ là thuế TNDN, chọn đúng kỳ nộp thuế là quý đang tạm nộp, nhập số tiền, kiểm tra nội dung khoản nộp.
- Bước 5: Ký số, gửi giấy nộp tiền rồi xác nhận thanh toán tại ngân hàng.
- Bước 6: Lưu chứng từ nộp tiền, kiểm tra email hoặc thông báo trên cổng để chắc chắn khoản nộp đã được ghi nhận.

Sai sót thường gặp nằm ở khâu chọn kỳ nộp, chọn nhầm loại thuế hoặc ghi nội dung nộp không rõ. Khi đó khoản tiền có thể bị ghi nhận vào kỳ khác, doanh nghiệp bị thông báo nợ thuế dù đã chuyển tiền. Nếu phát hiện sai, cần làm thủ tục điều chỉnh khoản nộp với cơ quan thuế càng sớm càng tốt.
Trước khi gửi giấy nộp tiền, kế toán nên kiểm tra lại ba điểm: số tiền khớp với bảng tính thuế quý, kỳ nộp khớp với quý đang tạm nộp, tài khoản ngân hàng đủ số dư tại thời điểm trích. Sau khi ngân hàng báo thành công, cần chờ hệ thống của cơ quan thuế ghi nhận khoản nộp rồi mới coi nghĩa vụ đã hoàn thành. Nhiều doanh nghiệp chuyển tiền vào sát giờ cuối ngày hạn, đến khi hệ thống chưa kịp cập nhật thì bị nhắc nợ, phải mất thêm thời gian giải trình.
Một thói quen tốt là lưu hồ sơ nộp thuế theo từng quý trong một thư mục thống nhất, gồm bảng tính số thuế, giấy nộp tiền, chứng từ ngân hàng, thông báo xác nhận. Khi cần giải trình hoặc quyết toán, kế toán lấy ngay đủ bộ chứng từ mà không phải tra cứu lại nhiều nguồn.
Doanh nghiệp có nhiều đơn vị phụ thuộc cần nộp riêng cho từng địa bàn được hưởng nguồn thu. Kế toán nên lập bảng theo dõi theo tỉnh, quý, số tiền, ngày nộp, số chứng từ để đối chiếu khi quyết toán.
6. Rủi ro khi nộp thiếu hoặc nộp trễ thuế TNDN tạm nộp
- Rủi ro lớn nhất là tiền chậm nộp. Nếu tổng bốn quý thấp hơn mức tối thiểu, doanh nghiệp bị tính tiền chậm nộp 0,03% mỗi ngày trên số thiếu cho đến ngày nộp đủ. Với số thiếu lớn, tiền chậm nộp có thể tích lũy đáng kể chỉ sau vài tháng, nhất là khi quyết toán nộp vào cuối tháng 3 năm sau.
- Rủi ro thứ hai đến từ việc nhầm lẫn giữa nghĩa vụ nộp tiền với nghĩa vụ nộp hồ sơ khai thuế. Hạn nộp tiền thuế tạm nộp là một khái niệm, hạn nộp tờ khai quyết toán là khái niệm khác, và hạn nộp các hồ sơ khai thuế theo quý của các loại thuế khác cũng khác. Chậm nộp hồ sơ khai thuế bị xử phạt hành chính riêng theo Nghị định 125/2020/NĐ-CP đã được sửa đổi. Phần xử phạt này được phân tích chi tiết trong bài viết về thời hạn nộp tờ khai thuế.
- Rủi ro thứ ba là nộp thiếu do ước tính quá thấp, khi kết quả kinh doanh cuối năm tăng đột biến. Doanh nghiệp có doanh thu theo mùa vụ nên đặc biệt lưu ý, vì quý IV thường là quý có thu nhập cao nhất, nhưng số đã tạm nộp từ ba quý đầu lại thấp. Giải pháp là cập nhật dự báo thu nhập hằng quý, so sánh với mức 80% trước khi hết hạn quý IV.
Với doanh nghiệp được giảm 30% thuế TNDN, rủi ro bổ sung là xác định sai điều kiện doanh thu. Nếu doanh thu thực tế vượt 10 tỷ đồng, số thuế đã giảm phải nộp lại, nên cần theo dõi doanh thu lũy kế ngay từ đầu năm để điều chỉnh số tạm nộp kịp thời. Một biểu theo dõi đơn giản gồm doanh thu lũy kế, thu nhập tính thuế lũy kế, số đã tạm nộp, mức 80% dự kiến là đủ để kế toán trưởng nắm tình hình mỗi quý.
7. Quản lý lịch tạm nộp và hồ sơ thuế cùng AccNet ERP
Kế toán thuế mỗi tháng đều có nhiều đầu việc song song: kê khai GTGT, khai thuế thu nhập cá nhân, nộp bảo hiểm xã hội, tạm nộp thuế TNDN, chuẩn bị báo cáo tài chính. Hạn nộp lại thay đổi theo từng luật mới, khiến việc quản lý bằng lịch cá nhân hoặc file Excel dễ bỏ sót, nhất là khi bộ phận kế toán có nhiều người cùng xử lý.
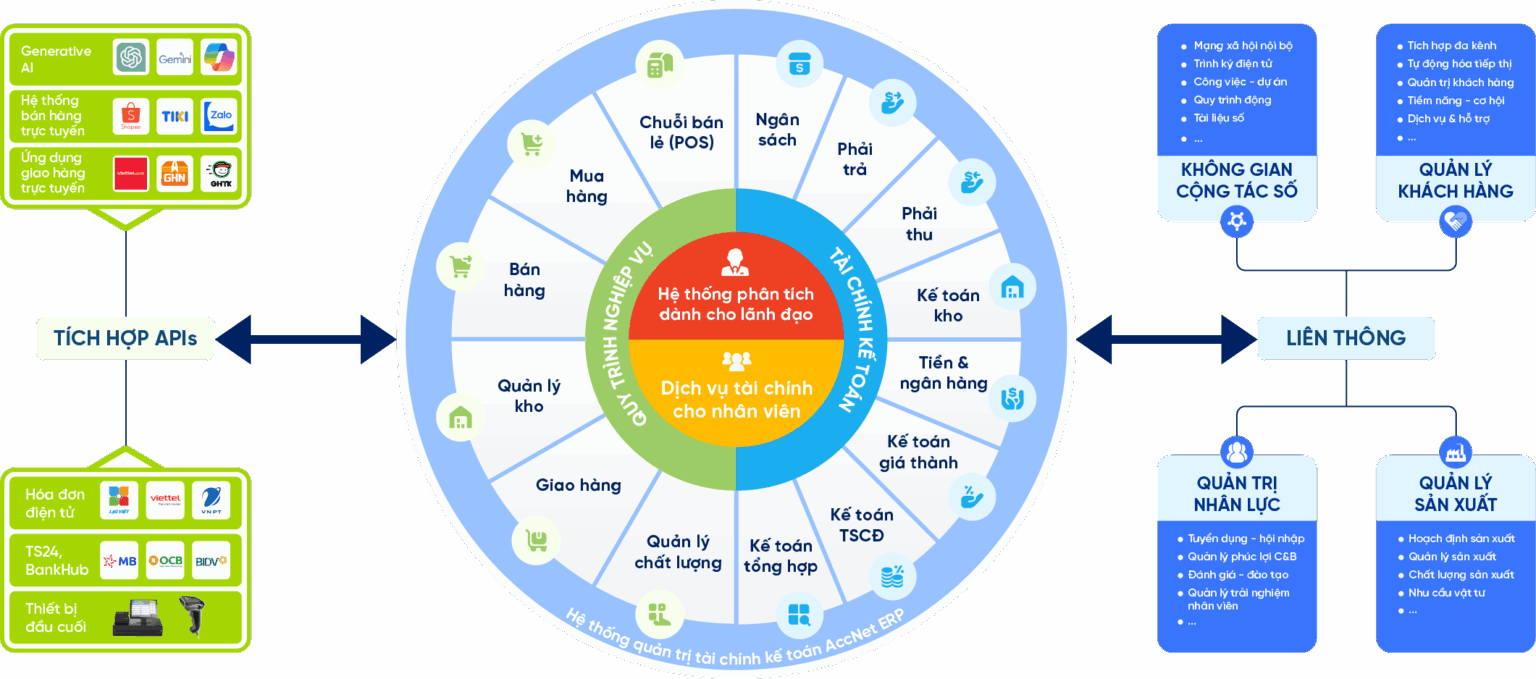
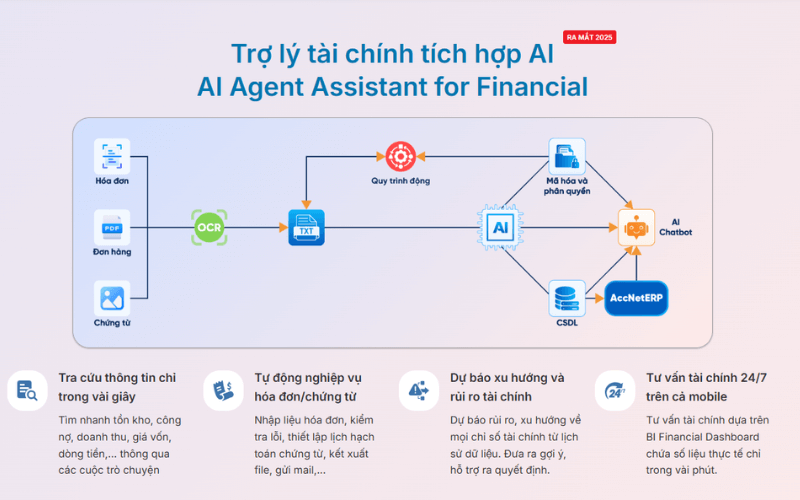
Phần mềm kế toán AccNet ERP của Lạc Việt có chức năng nhắc lịch công việc định kỳ cho thuế, bảo hiểm xã hội, báo cáo, cùng chức năng kê khai, quyết toán thuế. Theo giới thiệu trên trang sản phẩm, hệ thống tự lập tờ khai thuế GTGT, TNDN, TNCN từ dữ liệu phát sinh, xuất tệp XML theo chuẩn HTKK, cảnh báo lỗi trước khi nộp, nhờ đó kế toán rút ngắn thời gian chuẩn bị hồ sơ.
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Khi dữ liệu hạch toán, doanh thu, chi phí nằm trên cùng hệ thống, kế toán cũng dễ theo dõi thu nhập lũy kế theo quý để ước tính số thuế tạm nộp, thay vì tổng hợp thủ công cuối kỳ. Với doanh nghiệp có nhiều chi nhánh hoặc nhiều dự án, việc tách dữ liệu theo từng đơn vị giúp kế toán xác định số thuế cần phân bổ cho địa bàn tương ứng nhanh hơn. Điều này đặc biệt hữu ích vào các tháng cuối quý, khi kế toán phải xử lý đồng thời nhiều nghĩa vụ. Lịch nhắc việc tập trung cũng giúp người phụ trách mới tiếp nhận công việc nắm ngay các hạn sắp đến, không phụ thuộc vào trí nhớ hay ghi chú riêng của người cũ. Doanh nghiệp đang tìm giải pháp quản lý nghĩa vụ thuế có thể tham khảo AccNet ERP để đánh giá mức độ phù hợp với quy mô của mình.
Tạm nộp thuế TNDN đòi hỏi kế toán nắm ba điều: hạn là ngày cuối cùng của tháng đầu quý sau, tổng số bốn quý không thấp hơn 80% số quyết toán, hạch toán theo Thông tư 99/2025/TT-BTC. Năm 2026 còn thêm chính sách gia hạn, chính sách giảm 30% thuế cho doanh nghiệp nhỏ. Rà soát số liệu từng quý, đặc biệt trước hạn quý IV, sẽ giúp doanh nghiệp tránh tiền chậm nộp không đáng có.