
Chi phí quản lý doanh nghiệp là các chi phí quản lý chung của doanh nghiệp, gồm chi phí nhân viên quản lý, vật liệu văn phòng, khấu hao tài sản cố định, thuế phí, dịch vụ mua ngoài…, được hạch toán vào Tài khoản 642 theo Thông tư 99/2025/TT-BTC.
Nhiều kế toán viên gộp chung chi phí quản lý doanh nghiệp với chi phí bán hàng, hoặc không tách chi phí quản lý theo từng bộ phận, khiến báo cáo quản trị chi phí không phản ánh đúng bức tranh hoạt động của từng phòng ban trong doanh nghiệp. Điều này gây khó khăn khi ban lãnh đạo cần đánh giá hiệu quả sử dụng ngân sách của khối quản lý.
Trong bài viết này, Lạc Việt sẽ giúp chị em kế toán hiểu rõ khái niệm chi phí quản lý doanh nghiệp, các khoản mục được phản ánh, cách phân biệt với chi phí bán hàng và hướng dẫn hạch toán tài khoản 642 theo quy định mới nhất.
1. Chi phí quản lý doanh nghiệp là gì?
Theo hướng dẫn Tài khoản 642 theo Thông tư 99/2025/TT-BTC (có hiệu lực từ ngày 01/01/2026, thay thế Thông tư 200/2014/TT-BTC), chi phí quản lý doanh nghiệp là các chi phí quản lý chung của toàn doanh nghiệp, phục vụ hoạt động điều hành, quản trị ở cấp độ tổng thể, không gắn trực tiếp với một bộ phận sản xuất hay hoạt động tiêu thụ cụ thể nào.
Khoản chi phí này được theo dõi trên Tài khoản 642 – Chi phí quản lý doanh nghiệp. Khác với chi phí sản xuất chung (Tài khoản 627) gắn với phân xưởng sản xuất, hay chi phí bán hàng (Tài khoản 641) gắn trực tiếp với hoạt động tiêu thụ sản phẩm, chi phí quản lý doanh nghiệp phục vụ cho bộ máy quản lý, điều hành chung của toàn doanh nghiệp, ví dụ ban giám đốc, phòng kế toán, phòng nhân sự, phòng hành chính.
Vì mang tính chất “dùng chung” cho toàn doanh nghiệp, chi phí quản lý doanh nghiệp thường không thể quy trực tiếp cho một sản phẩm, đơn hàng hay bộ phận kinh doanh cụ thể nào, mà được ghi nhận là chi phí thời kỳ, tính thẳng vào kết quả kinh doanh của kỳ phát sinh thay vì phân bổ vào giá thành sản phẩm như chi phí sản xuất.
Việc phân loại đúng khoản chi phí này có ý nghĩa quan trọng với công tác quản trị: nếu doanh nghiệp muốn đánh giá hiệu quả hoạt động của từng bộ phận kinh doanh, cần tách bạch rõ ràng đâu là chi phí phục vụ quản lý chung (không quy được cho bộ phận nào) và đâu là chi phí gắn trực tiếp với hoạt động bán hàng hoặc sản xuất của từng bộ phận.
2. Chi phí quản lý doanh nghiệp bao gồm những gì?
Theo hướng dẫn hạch toán Tài khoản 642, chi phí quản lý doanh nghiệp bao gồm nhiều khoản mục khác nhau, được chia thành ba nhóm chính theo tính chất phát sinh.
2.1. Chi phí nhân viên quản lý
Nhóm đầu tiên, và thường chiếm tỷ trọng lớn nhất, là chi phí liên quan đến nhân viên thuộc bộ máy quản lý doanh nghiệp: ban giám đốc, phòng kế toán, phòng nhân sự, phòng hành chính và các bộ phận quản lý gián tiếp khác. Khoản mục này bao gồm:
- Tiền lương và các khoản phụ cấp theo lương của nhân viên khối quản lý.
- Các khoản trích theo lương theo quy định (bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, kinh phí công đoàn) mà doanh nghiệp phải đóng cho phần nhân viên thuộc khối quản lý.
- Các khoản thưởng, phụ cấp trách nhiệm cho cấp quản lý, nếu người nhận thuộc khối quản lý.
Khác với chi phí nhân công trực tiếp sản xuất (được tính vào giá thành sản phẩm) hay chi phí nhân viên bán hàng (thuộc Tài khoản 641), chi phí nhân viên quản lý không gắn với một đơn vị sản phẩm hay một đơn hàng cụ thể nào, mà là chi phí cố định phục vụ vận hành bộ máy quản lý trong suốt kỳ kế toán.
Với doanh nghiệp có quy mô lớn, việc xác định đúng nhân sự thuộc khối quản lý (khác với nhân sự sản xuất hoặc bán hàng) đòi hỏi phải có bảng phân loại nhân sự theo bộ phận rõ ràng ngay từ đầu, tránh tình trạng hạch toán nhầm lương của nhân viên bán hàng vào chi phí quản lý hoặc ngược lại, gây sai lệch khi phân tích chi phí theo từng chức năng. Ngoài lương chính, các khoản thưởng, phụ cấp nêu trên được tính vào khoản mục này theo đúng nguyên tắc phân loại theo bộ phận công tác chứ không theo tên gọi của khoản chi, giúp số liệu chi phí nhân sự phản ánh đúng bản chất công việc thực tế.
Trường hợp thường gặp ở doanh nghiệp vừa và nhỏ là một nhân sự đảm nhận cả vai trò quản lý lẫn hỗ trợ bán hàng, kế toán hoặc thủ kho kiêm nhiệm việc theo dõi công nợ khách hàng chẳng hạn. Khi đó, doanh nghiệp cần xây dựng tiêu thức phân bổ hợp lý (theo thời gian làm việc thực tế cho từng chức năng, hoặc theo tỷ trọng khối lượng công việc) để tách đúng phần lương thuộc chi phí quản lý và phần thuộc chi phí bán hàng, tránh gộp toàn bộ lương của nhân sự đó vào một tài khoản duy nhất. Việc lập bảng phân loại nhân sự theo bộ phận cũng cần cập nhật thường xuyên mỗi khi có biến động nhân sự (tuyển mới, chuyển bộ phận, nghỉ việc), để tránh tình trạng hạch toán chi phí lương theo danh sách cũ đã lỗi thời so với cơ cấu tổ chức thực tế tại thời điểm phát sinh chi phí.
2.2. Chi phí vật liệu văn phòng, khấu hao TSCĐ dùng cho quản lý, tiền thuê đất, thuế môn bài
Nhóm thứ hai gồm các chi phí liên quan đến tài sản và điều kiện làm việc phục vụ khối quản lý:
- Vật liệu văn phòng (giấy, mực in, văn phòng phẩm).
- Khấu hao tài sản cố định dùng cho bộ phận quản lý (nhà văn phòng, máy tính, ô tô phục vụ ban giám đốc).
- Tiền thuê đất, thuê văn phòng làm trụ sở phục vụ hoạt động quản lý điều hành chung.
- Thuế môn bài (nay gọi là lệ phí môn bài).
Khấu hao tài sản cố định dùng cho quản lý được tính theo phương pháp khấu hao doanh nghiệp đã đăng ký áp dụng (thường là đường thẳng), dựa trên nguyên giá và thời gian sử dụng hữu ích ước tính của từng tài sản, tương tự nguyên tắc khấu hao tài sản cố định dùng cho sản xuất, chỉ khác ở việc ghi nhận vào Tài khoản 642 thay vì tính vào giá thành sản phẩm.
Thuế môn bài là khoản chi phí cố định hằng năm doanh nghiệp phải nộp dựa trên vốn điều lệ hoặc vốn đầu tư đã đăng ký, được ghi nhận vào chi phí quản lý doanh nghiệp của kỳ phát sinh. Với doanh nghiệp thuê đất, thuê văn phòng làm trụ sở, chi phí tiền thuê đất, thuê văn phòng cũng thuộc nhóm chi phí quản lý này nếu tài sản thuê phục vụ cho hoạt động quản lý điều hành chung, không phải phục vụ trực tiếp sản xuất hoặc kho bãi bán hàng.
Với các tài sản cố định dùng chung cho cả bộ phận quản lý lẫn bộ phận khác (ví dụ tòa nhà văn phòng có cả khu vực sản xuất và khu vực quản lý), doanh nghiệp cần phân bổ khấu hao theo tiêu thức hợp lý (diện tích sử dụng) để tách đúng phần thuộc chi phí quản lý. Vật liệu văn phòng tuy có giá trị từng lần mua không lớn, nhưng phát sinh thường xuyên hằng tháng nên vẫn cần theo dõi tổng hợp riêng để kiểm soát mức tiêu hao, tránh tình trạng mua sắm vượt nhu cầu thực tế của khối quản lý mà không ai rà soát định kỳ.
Với tiền thuê văn phòng, doanh nghiệp cần lưu ý phân biệt trường hợp trả tiền thuê một lần cho nhiều kỳ (phải phân bổ dần vào chi phí quản lý qua Tài khoản 242 – chi phí trả trước) với trường hợp trả theo từng kỳ phát sinh (ghi nhận thẳng vào chi phí quản lý của kỳ đó), để tránh ghi nhận sai thời điểm chi phí giữa các kỳ báo cáo.
2.3. Dự phòng phải thu khó đòi, dịch vụ mua ngoài, chi phí bằng tiền khác
Nhóm thứ ba gồm các khoản mục có tính chất đa dạng hơn:
- Dự phòng phải thu khó đòi: trích lập khi có căn cứ cho thấy một phần công nợ phải thu có khả năng không thu hồi được (khách hàng mất khả năng thanh toán, quá hạn thanh toán theo quy định), tính vào chi phí quản lý doanh nghiệp của kỳ trích lập, dựa trên tuổi nợ và tỷ lệ trích lập theo quy định hoặc chính sách nội bộ.
- Dịch vụ mua ngoài phục vụ khối quản lý: tiền điện, nước, điện thoại, internet sử dụng tại văn phòng làm việc của bộ phận quản lý, không tính chung với dịch vụ mua ngoài phục vụ sản xuất hay bán hàng.
- Chi phí bằng tiền khác: chi phí tiếp khách, hội nghị khách hàng, công tác phí của nhân viên quản lý, và các khoản chi phí phát sinh không thuộc các khoản mục cụ thể nêu trên nhưng vẫn phục vụ mục đích quản lý điều hành chung.
Với các khoản chi phí bằng tiền khác này, doanh nghiệp cần lưu ý điều kiện chứng từ hợp lệ (hóa đơn, chứng từ thanh toán không dùng tiền mặt với khoản chi từ 5 triệu đồng trở lên) để đảm bảo được tính là chi phí hợp lý khi quyết toán thuế thu nhập doanh nghiệp, đồng thời hạn chế rủi ro bị loại chi phí khi cơ quan thuế thanh tra, kiểm tra.
Dự phòng phải thu khó đòi là khoản mục cần đánh giá lại mỗi kỳ báo cáo, không trích lập một lần rồi để nguyên: nếu khách hàng đã thanh toán hoặc tình trạng công nợ thay đổi, kế toán phải điều chỉnh lại số dự phòng cho phù hợp với thực tế mới nhất, tránh phản ánh sai lệch giá trị các khoản phải thu trên bảng cân đối kế toán.
Với dịch vụ mua ngoài, doanh nghiệp có nhiều phòng ban dùng chung một văn phòng nên tách riêng phần chi phí điện, nước, viễn thông của khối quản lý khỏi phần phục vụ sản xuất hoặc kho bãi ngay từ khâu ký hợp đồng hoặc lắp đặt đồng hồ đo riêng, thay vì phân bổ ước lượng cuối kỳ vốn dễ thiếu chính xác.
Nội dung về điều kiện chứng từ này sẽ được trình bày cụ thể hơn ở phần 4.2. Vậy chi phí quản lý doanh nghiệp khác chi phí bán hàng ở điểm nào?
3. Phân biệt chi phí quản lý doanh nghiệp và chi phí bán hàng
Chi phí quản lý doanh nghiệp và chi phí bán hàng đều là chi phí thời kỳ, không tính vào giá thành sản phẩm, nên dễ bị gộp chung nếu kế toán không phân biệt rõ mục đích phát sinh của từng khoản chi. Bảng dưới đây tóm tắt điểm khác biệt chính giữa hai khoản mục.
| Tiêu chí | Chi phí quản lý doanh nghiệp (TK 642) | Chi phí bán hàng (TK 641) |
| Mục đích phục vụ | Hoạt động quản trị, điều hành chung của toàn doanh nghiệp | Trực tiếp cho quá trình tiêu thụ sản phẩm, hàng hóa, dịch vụ |
| Đặc điểm phát sinh | Tính chất “dùng chung”, không quy được cho một đơn hàng, khách hàng cụ thể | Gắn trực tiếp với hoạt động tiêu thụ: hoa hồng, quảng cáo, vận chuyển hàng bán, bảo hành |
| Mức độ biến động | Tương đối ổn định giữa các kỳ, ít biến động theo doanh số bán hàng | Thường biến động theo doanh số hoặc số lượng đơn hàng, sản phẩm bán ra |
| Ví dụ điển hình | Lương ban giám đốc, chi phí vận hành phòng kế toán, khấu hao trụ sở văn phòng | Hoa hồng nhân viên bán hàng, chi phí quảng cáo, vận chuyển hàng bán |
3.1. Chi phí quản lý doanh nghiệp (Tài khoản 642)
Chi phí quản lý doanh nghiệp, theo dõi trên Tài khoản 642, phục vụ hoạt động quản trị, điều hành chung của toàn doanh nghiệp, không gắn trực tiếp với quá trình tiêu thụ sản phẩm, hàng hóa, dịch vụ.
Đặc điểm nhận diện chi phí quản lý doanh nghiệp là tính chất “dùng chung”: chi phí phát sinh phục vụ cho toàn bộ máy quản lý, không thể quy trực tiếp cho một đơn hàng, một khách hàng hay một chiến dịch bán hàng cụ thể nào. Ví dụ lương ban giám đốc, chi phí vận hành phòng kế toán, khấu hao trụ sở văn phòng.
Vì mang tính chất quản lý chung, khoản chi phí này thường tương đối ổn định giữa các kỳ, ít biến động theo doanh số bán hàng như chi phí bán hàng, trừ khi doanh nghiệp có thay đổi về quy mô bộ máy quản lý hoặc đầu tư tài sản cố định mới cho khối quản lý. Chính nhờ tính ổn định này, chi phí quản lý doanh nghiệp thường được doanh nghiệp lập dự toán ngân sách hằng năm khá sát với thực tế phát sinh, thuận lợi hơn cho việc lập kế hoạch tài chính so với các khoản chi phí biến động mạnh theo doanh số.
Một điểm cần lưu ý thêm là chi phí quản lý doanh nghiệp không nhất thiết tỷ lệ thuận với quy mô doanh thu: một doanh nghiệp có doanh thu tăng mạnh trong kỳ không đồng nghĩa với việc chi phí quản lý cũng tăng tương ứng. Bộ máy quản lý thường được xây dựng ổn định để phục vụ cho một quy mô hoạt động nhất định trong khoảng thời gian dài, chỉ điều chỉnh khi doanh nghiệp mở rộng đáng kể về tổ chức hoặc địa bàn hoạt động.
3.2. Chi phí bán hàng (Tài khoản 641)
Chi phí bán hàng, theo dõi trên Tài khoản 641, là các chi phí phục vụ trực tiếp cho quá trình tiêu thụ sản phẩm, hàng hóa, dịch vụ: hoa hồng cho nhân viên bán hàng, chi phí quảng cáo, chi phí vận chuyển hàng bán, chi phí bảo hành sản phẩm, lương và các khoản trích theo lương của nhân viên bán hàng.
Đặc điểm nhận diện chi phí bán hàng là gắn trực tiếp với hoạt động tiêu thụ: khoản chi phí này thường biến động theo doanh số hoặc số lượng đơn hàng, sản phẩm bán ra trong kỳ, khác với chi phí quản lý doanh nghiệp vốn tương đối ổn định. Ranh giới giữa hai khoản mục đôi khi không hoàn toàn rõ ràng trong thực tế, ví dụ chi phí tiếp khách: nếu tiếp khách hàng để đàm phán hợp đồng bán hàng cụ thể, có thể xếp vào chi phí bán hàng; nếu tiếp đối tác, cơ quan quản lý phục vụ hoạt động điều hành chung, thường xếp vào chi phí quản lý doanh nghiệp.
Doanh nghiệp cần xây dựng quy định nội bộ rõ ràng về tiêu chí phân loại cho các trường hợp ranh giới mờ như vậy, để đảm bảo hạch toán nhất quán giữa các kỳ, tránh tình trạng cùng một loại chi phí nhưng kỳ này ghi vào Tài khoản 641, kỳ khác lại ghi vào Tài khoản 642. Việc phân loại nhất quán không chỉ giúp báo cáo tài chính chính xác, mà còn giúp ban lãnh đạo so sánh được biến động chi phí quản lý và chi phí bán hàng giữa các kỳ một cách đáng tin cậy, thay vì sự thay đổi chỉ phản ánh cách hạch toán không nhất quán của kế toán. Vậy chi phí này được hạch toán cụ thể như thế nào?
4. Cách hạch toán chi phí quản lý doanh nghiệp – Tài khoản 642
Việc hạch toán chi phí quản lý doanh nghiệp cần lưu ý cả kết cấu Tài khoản 642 lẫn cách xử lý khi có khoản chi phí không được trừ khi tính thuế thu nhập doanh nghiệp.
4.1. Kết cấu tài khoản 642
Tài khoản 642 – Chi phí quản lý doanh nghiệp có kết cấu như sau: bên Nợ tập hợp toàn bộ chi phí quản lý doanh nghiệp thực tế phát sinh trong kỳ và số trích lập dự phòng (dự phòng phải thu khó đòi).
Bên Có phản ánh các khoản hoàn nhập dự phòng (nếu số dự phòng phải trích lập kỳ này nhỏ hơn số đã trích) và kết chuyển toàn bộ chi phí quản lý doanh nghiệp phát sinh trong kỳ sang Tài khoản 911 để xác định kết quả kinh doanh. Tài khoản 642 không có số dư cuối kỳ, vì toàn bộ chi phí tập hợp trong kỳ đều được kết chuyển hết vào Tài khoản 911 khi tính kết quả kinh doanh của kỳ đó, khác với các tài khoản chi phí có thể có số dư như Tài khoản 335 hay Tài khoản 154.
Đặc điểm “không có số dư” này cũng là điểm kế toán mới thường dễ nhầm lẫn khi mới tiếp cận tài khoản chi phí thời kỳ. Tài khoản 642 được mở chi tiết theo các tài khoản cấp 2 tương ứng với từng khoản mục chi phí:
- Chi phí nhân viên quản lý.
- Vật liệu quản lý.
- Đồ dùng văn phòng.
- Khấu hao tài sản cố định.
- Thuế, phí và lệ phí.
- Dự phòng nợ khó đòi.
- Dịch vụ mua ngoài.
- Chi phí bằng tiền khác.
Việc mở chi tiết theo từng tài khoản cấp 2 như vậy giúp doanh nghiệp dễ dàng theo dõi và phân tích cơ cấu chi phí quản lý theo từng loại, phục vụ việc lập báo cáo quản trị và so sánh biến động chi phí giữa các kỳ theo từng khoản mục cụ thể, thay vì chỉ nhìn vào một con số tổng gộp thiếu chi tiết.
Ngoài mở chi tiết theo tài khoản cấp 2, nhiều doanh nghiệp còn mở thêm theo từng bộ phận hoặc trung tâm chi phí (phòng kế toán, phòng nhân sự, ban giám đốc) để phục vụ báo cáo quản trị nội bộ, dù chuẩn mực kế toán không bắt buộc cách mở chi tiết này. Cách làm này sẽ được trình bày cụ thể hơn ở phần 5. So với các tài khoản chi phí sản xuất (621, 622, 627) vốn được kết chuyển vào TK 154 để tính giá thành, toàn bộ số phát sinh trên TK 642 kết chuyển thẳng sang TK 911 mà không qua bước tính giá thành trung gian nào, đúng với bản chất chi phí thời kỳ đã trình bày ở phần 1.
4.2. Chi phí không được trừ khi tính thuế thu nhập doanh nghiệp
Không phải mọi khoản chi phí quản lý doanh nghiệp ghi nhận trên sổ kế toán đều được coi là chi phí được trừ khi tính thuế thu nhập doanh nghiệp. Một số khoản chi có thể không đáp ứng đủ điều kiện về chứng từ hợp lệ hoặc không liên quan trực tiếp đến hoạt động sản xuất kinh doanh theo quy định của pháp luật thuế. Theo hướng dẫn tại Thông tư 96/2015/TT-BTC, để được tính là chi phí được trừ, khoản chi cần đáp ứng ba điều kiện:
- Chi phí phát sinh thực tế liên quan đến hoạt động sản xuất kinh doanh.
- Có đủ hóa đơn, chứng từ hợp pháp.
- Với hóa đơn từ 5 triệu đồng trở lên (đã gồm thuế giá trị gia tăng) cần có chứng từ thanh toán không dùng tiền mặt.
Khi có khoản chi phí quản lý doanh nghiệp không đáp ứng đủ các điều kiện trên (ví dụ thiếu hóa đơn hợp lệ, hoặc không chứng minh được mục đích phục vụ sản xuất kinh doanh), kế toán không được ghi giảm chi phí đã hạch toán trên sổ kế toán, mà chỉ điều chỉnh tăng thu nhập chịu thuế tương ứng khi lập tờ khai quyết toán thuế thu nhập doanh nghiệp cuối năm.
Nói cách khác, sổ sách kế toán vẫn phản ánh đúng chi phí thực tế phát sinh theo chuẩn mực kế toán, còn phần điều chỉnh chỉ diễn ra trên tờ khai quyết toán thuế, tạo ra chênh lệch giữa lợi nhuận kế toán và thu nhập chịu thuế của kỳ đó. Đây là lý do kế toán cần theo dõi riêng danh sách các khoản chi phí không đủ điều kiện được trừ trong năm, thuận tiện cho việc tổng hợp khi quyết toán thuế. Làm sao để kiểm soát tốt khoản chi phí này?
5. Làm sao để kiểm soát tốt khoản chi phí này?
Việc theo dõi chi phí quản lý doanh nghiệp trên Excel thường chỉ dừng ở mức tổng hợp theo tài khoản cấp 2 (lương, khấu hao, dịch vụ mua ngoài…), khó tách chi tiết theo từng bộ phận hoặc trung tâm chi phí (phòng kế toán, phòng nhân sự, ban giám đốc) để phục vụ phân tích quản trị.
Khi doanh nghiệp có nhiều phòng ban thuộc khối quản lý, việc phân bổ đúng chi phí dùng chung (ví dụ tiền điện văn phòng, khấu hao trụ sở) cho từng bộ phận theo tiêu thức hợp lý (diện tích sử dụng, số lượng nhân sự) trên bảng tính thủ công dễ xảy ra sai sót hoặc phải làm lại nhiều lần khi có thay đổi nhân sự, diện tích sử dụng giữa các phòng ban.
Một khó khăn khác là việc đối chiếu chi phí quản lý thực tế phát sinh với dự toán ngân sách đã duyệt cho từng phòng ban. Nếu bảng tính không cập nhật số phát sinh theo thời gian thực, kế toán chỉ phát hiện phòng ban nào đã chi vượt ngân sách khi tổng hợp cuối kỳ, lúc đó đã quá muộn để điều chỉnh kịp trong kỳ đang xét.
Ngoài ra, với các khoản chi phí không được trừ khi tính thuế đã nêu ở phần 4.2, nếu không có cột đánh dấu riêng ngay trên bảng theo dõi chi phí hằng ngày, kế toán dễ bỏ sót khi tổng hợp cuối năm để lập tờ khai quyết toán, phải rà soát lại toàn bộ chứng từ phát sinh trong năm mới tổng hợp đủ. Việc theo dõi thủ công trên Excel còn khiến kế toán trưởng gặp một số khó khăn cụ thể khi cần trả lời các câu hỏi quản trị hằng ngày:
- Khó nhanh chóng trả lời câu hỏi “chi phí quản lý doanh nghiệp kỳ này tăng so với kỳ trước chủ yếu do khoản mục nào”, vì dữ liệu nằm rải rác trên nhiều bảng tính khác nhau.
- Khó tính được “chi phí quản lý bình quân trên mỗi nhân viên quản lý là bao nhiêu” nếu không tổng hợp thủ công theo từng phòng ban.
- Khó đánh giá được bộ phận quản lý nào đang sử dụng ngân sách hiệu quả, bộ phận nào cần rà soát lại, khi mọi số liệu chỉ được trình bày dưới dạng tổng hợp một cục cho toàn doanh nghiệp.
- Thiếu số liệu chi tiết theo bộ phận từ các kỳ trước khiến kế toán khó có căn cứ đề xuất mức ngân sách hợp lý cho từng phòng ban vào kỳ lập ngân sách năm sau, thường phải ước tính dựa trên tổng chi phí năm trước cộng thêm tỷ lệ tăng trưởng chung, thiếu độ chính xác cần thiết.
Để khắc phục, doanh nghiệp cần một công cụ cho phép theo dõi chi phí quản lý theo từng bộ phận hoặc trung tâm chi phí ngay từ khâu hạch toán ban đầu, thay vì phải tổng hợp và phân bổ lại thủ công vào cuối kỳ.
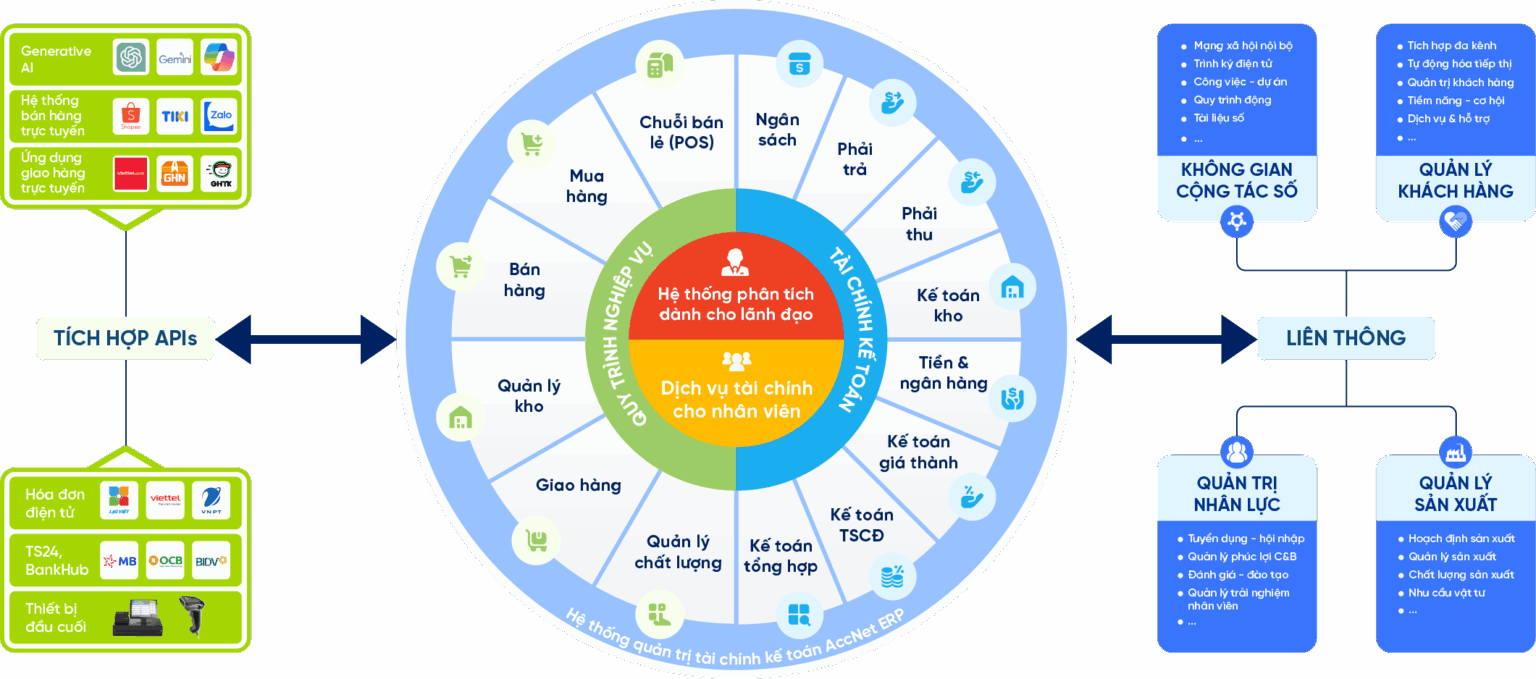
Accnet ERP hỗ trợ gắn mã trung tâm chi phí (phòng ban) ngay khi hạch toán từng khoản chi phí quản lý doanh nghiệp, tự động tổng hợp và lập báo cáo quản trị chi phí theo từng bộ phận, giúp ban lãnh đạo có số liệu tức thời để đánh giá và kiểm soát ngân sách quản lý.
TÍCH HỢP AI TĂNG TỐC CHUYỂN ĐỔI SỐ KẾ TOÁN
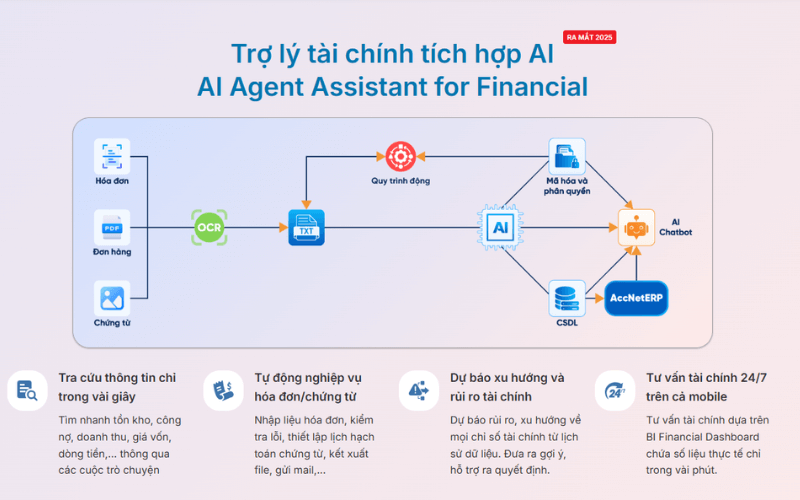
AI trong AccNet ERP không chỉ dừng lại ở tự động hóa nhập liệu, mà còn:
- Nhận diện & phân loại chứng từ thông minh: AI quét, đọc và phân loại hóa đơn, phiếu chi, phiếu thu, hạn chế sai sót do nhập liệu thủ công.
- Dự báo tài chính & ngân sách: hệ thống sử dụng thuật toán học máy để dự báo chi phí, doanh thu, hỗ trợ doanh nghiệp ra quyết định nhanh.
- Cảnh báo rủi ro kế toán: AI phát hiện bất thường trong sổ sách, từ đó cảnh báo kịp thời các sai lệch hoặc rủi ro gian lận.
- Trợ lý báo cáo thông minh: AI gợi ý mẫu báo cáo, tự động tổng hợp số liệu, hỗ trợ ban lãnh đạo phân tích tài chính tức thì.
DOANH NGHIỆP ĐƯỢC GÌ KHI TRIỂN KHAI PHẦN MỀM KẾ TOÁN LẠC VIỆT?
- Kinh nghiệm hơn 30 năm phát triển giải pháp phần mềm quản trị doanh nghiệp tại Việt Nam.
- Hệ sinh thái số toàn diện: AccNet ERP dễ dàng kết nối với các giải pháp khác của Lạc Việt (HRM, Workflow, Portal…).
- Công nghệ tiên tiến: Tích hợp AI, hỗ trợ cloud & on-premise linh hoạt.
- Dịch vụ hỗ trợ tận tâm: Đội ngũ chuyên gia am hiểu nghiệp vụ kế toán – tài chính Việt Nam, đồng hành xuyên suốt trong triển khai.
- Niềm tin từ hàng nghìn khách hàng trong nhiều lĩnh vực: tài chính, ngân hàng, sản xuất, thương mại, dịch vụ.
6. Một số câu hỏi thường gặp
Phần này giải đáp nhanh một số câu hỏi phổ biến liên quan đến chi phí quản lý doanh nghiệp, dựa trên các nội dung cốt lõi đã trình bày ở trên.
Chi phí quản lý doanh nghiệp khác gì chi phí sản xuất chung (Tài khoản 627)?
Chi phí quản lý doanh nghiệp (Tài khoản 642) phục vụ hoạt động quản trị, điều hành chung của toàn doanh nghiệp, được ghi nhận thẳng vào kết quả kinh doanh của kỳ phát sinh. Chi phí sản xuất chung (Tài khoản 627) là chi phí phục vụ hoạt động sản xuất tại phân xưởng (lương quản đốc, khấu hao máy móc sản xuất, vật liệu dùng chung cho sản xuất), được tính vào giá thành sản phẩm thông qua Tài khoản 154, không ghi thẳng vào kết quả kinh doanh như chi phí quản lý doanh nghiệp.
Chi phí quản lý doanh nghiệp hạch toán vào tài khoản nào?
Chi phí quản lý doanh nghiệp được hạch toán vào Tài khoản 642 theo quy định tại Thông tư 99/2025/TT-BTC, chi tiết theo các tài khoản cấp 2 tương ứng với từng khoản mục (nhân viên quản lý, vật liệu quản lý, khấu hao tài sản cố định, dịch vụ mua ngoài, chi phí bằng tiền khác…), và được kết chuyển toàn bộ sang Tài khoản 911 vào cuối kỳ.
Chi phí tiếp khách có bị khống chế khi tính thuế không?
Không. Quy định khống chế mức trần 15% đối với chi phí tiếp khách, quảng cáo đã được bãi bỏ từ ngày 06/08/2015. Hiện nay, chi phí tiếp khách được tính là chi phí được trừ khi tính thuế thu nhập doanh nghiệp nếu đáp ứng đủ điều kiện: phát sinh thực tế phục vụ hoạt động sản xuất kinh doanh, có hóa đơn, chứng từ hợp pháp, và với khoản chi từ 5 triệu đồng trở lên cần có chứng từ thanh toán không dùng tiền mặt theo Thông tư 96/2015/TT-BTC. Chi phí quản lý doanh nghiệp là khoản chi phí thời kỳ quan trọng, phản ánh toàn bộ hao phí phục vụ hoạt động quản trị, điều hành chung của doanh nghiệp. Nắm rõ các khoản mục được phản ánh, phân biệt đúng với chi phí bán hàng và hạch toán chính xác Tài khoản 642, kể cả phần xử lý chi phí không được trừ khi quyết toán thuế, giúp kế toán viên lập báo cáo tài chính đúng quy định.