Hạch toán chi phí vận chuyển là quá trình kế toán ghi nhận, phân loại và tính toán các khoản chi phí phát sinh trong việc di chuyển hàng hóa (từ nhà cung cấp đến kho, hoặc từ kho đến khách hàng) vào các tài khoản kế toán phù hợp (như TK 156 – Hàng tồn kho, TK 641 – Chi phí bán hàng, hoặc TK 642 – Chi phí quản lý doanh nghiệp) để xác định chính xác giá vốn hàng tồn kho cũng như giá thành sản phẩm, ảnh hưởng trực tiếp đến báo cáo tài chính và lợi nhuận doanh nghiệp.
In fact, many new business start deployment professional shipping, often have difficulty in determining the time recorded, allocation of costs on the price of capital or cost of sales, as well as reflect on bookkeeping.
Therefore, mastering the rules and principles enshrined shipping cost to help businesses control costs, optimize cash flow and improve the efficiency of management. The same Lac Viet learn how accounting to allocate the cost of shipping into the price of capital or cost of sales standards, ensuring financial reporting transparency and accuracy.
1. Overview of accounting shipping costs
1.1. The shipping cost is what?
Shipping costs are all the costs that a business must pay to bring goods from one place to another. This cost includes not only the transport of purchases of inventory or shipping the goods sold to the customer, but also all the service related support, such as loading, unloading, packing, insurance and rent out.
Shipping costs include:
- Shipping charges purchases of inventory: payment for bringing the goods from the supplier of the inventory of the business.
- Shipping charges seller: cost to delivery goods to end customers.
- Free unloading, packing, shipping insurance: help ensure the safety of goods during the move.
- The cost to outsource logistics: if the business uses the services of the transport company external to the cargo.
The record received in full, exactly the cost of this business there are paintings operating costs, transparency, thereby optimizing cash flow and loss reduction.
1.2. Accounting the shipping cost is what?
Hạch toán chi phí vận chuyển là việc ghi nhận, phân bổ và theo dõi các khoản chi phí phát sinh liên quan đến vận chuyển hàng hóa, nguyên vật liệu và sản phẩm trong doanh nghiệp. Nghiệp vụ thực hiện theo Thông tư 99/2025/TT-BTC, bao gồm vận chuyển hàng mua, hàng bán và chi phí thuê ngoài logistics, nhằm đảm bảo chi phí được phản ánh đầy đủ, minh bạch trên sổ sách kế toán.
Important role in the cost of shipping:
- Cost control, accurate shipping: business know exactly each shipment takes how much the shipping cost.
- Support financial reporting transparency: when making statements price of capital, cost of sales or profit reports, all costs are accounted for in full, easy to check.
- Analysis of the operational efficiency & reduce loss costs: data recorded shipping costs purchase or hire outside help businesses assess the cost, according to each partner, route, since that optimize operating costs.
2. Nguyên tắc ghi nhận chi phí vận chuyển theo Thông tư 99
Follow Circular 99/2025/TT-BTC, khi ghi nhận chi phí vận chuyển, kế toán nên xác định theo bản chất và đối tượng chịu chi phí, thay vì mặc định đưa toàn bộ vào một tài khoản.
- Xác định mục đích vận chuyển: vận chuyển hàng mua, nguyên vật liệu, TSCĐ, giao hàng cho khách hay phục vụ sản xuất.
- Chi phí trực tiếp để đưa hàng mua về kho: xem xét tính vào giá trị hàng tồn kho tương ứng.
- Chi phí trực tiếp liên quan đến việc đưa TSCĐ vào trạng thái sẵn sàng sử dụng: xem xét tính vào nguyên giá TSCĐ. Biểu mẫu Biên bản giao nhận TSCĐ của TT99 cũng có chỉ tiêu riêng về “Chi phí vận chuyển”.
- Chi phí phục vụ hoạt động bán hàng: ghi nhận vào chi phí bán hàng (TK 641) nếu doanh nghiệp thực tế chịu khoản chi.
- Chi phí phục vụ quản lý hoặc sản xuất: ghi nhận vào tài khoản chi phí phù hợp với đối tượng sử dụng.
- Chi phí liên quan nhiều hàng hóa/đối tượng: phải lựa chọn tiêu thức phân bổ hợp lý, nhất quán có căn cứ kiểm tra.
- Kiểm tra đầy đủ chứng từ: hóa đơn vận chuyển, hợp đồng, chứng từ giao nhận, thanh toán, hồ sơ liên quan trước khi ghi nhận.
Nguyên tắc cốt lõi:
Xác định đúng đối tượng hưởng chi phí → xác định bản chất khoản vận chuyển → lựa chọn tài khoản → phân bổ nếu cần → đối chiếu chứng từ.
TT99 có hiệu lực từ 01/01/2026 và cho phép doanh nghiệp chi tiết hệ thống tài khoản phù hợp với đặc điểm hoạt động, yêu cầu quản lý, nhưng phải đảm bảo các nguyên tắc kế toán và thông tin trên báo cáo tài chính.
3. Hạch toán chi phí vận chuyển hàng mua theo Thông tư 99
Với kế toán, điểm quan trọng không phải là “hóa đơn vận chuyển hạch toán vào tài khoản nào” một cách máy móc, mà là xác định khoản vận chuyển có liên quan trực tiếp đến giá trị của tài sản mua vào hay thuộc chi phí của hoạt động trong kỳ.
Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 01/01/2026. Văn bản cũng cho phép doanh nghiệp chi tiết hệ thống tài khoản theo yêu cầu quản lý và đặc điểm hoạt động, trong đó các tài khoản như 152, 153, 156 có thể được chi tiết phù hợp với nhu cầu quản lý.
3.1 Hạch toán chi phí vận chuyển hàng hóa mua về nhập kho
Nếu chi phí vận chuyển phát sinh trực tiếp để đưa hàng hóa mua về kho, kế toán cần xem xét khoản chi này trong giá trị thực tế của hàng mua, thay vì mặc định đưa ngay vào chi phí bán hàng.
Cách xử lý giúp doanh nghiệp phản ánh sát hơn giá trị thực tế của hàng tồn kho và giá vốn khi hàng được bán ra.
Bút toán tham khảo:
| Case | Accounting | Note |
| Chi phí vận chuyển hàng hóa mua về nhập kho, thuế GTGT đầu vào được khấu trừ | Debt TK 156 – cargo
Debt TK 133 – VAT deductible Have TK 111/112/331... |
Chi phí vận chuyển trực tiếp liên quan đến hàng mua cần được xác định, phân bổ vào giá trị hàng hóa phù hợp |
| Chi phí vận chuyển hàng hóa mua về nhưng thuế GTGT không được khấu trừ | Debt TK 156 – cargo
Have TK 111/112/331... |
Phần thuế không được khấu trừ được tính vào giá trị hàng hóa nếu đáp ứng điều kiện ghi nhận |
Thông tư 99 cũng ban hành Phiếu nhập kho (Mẫu 01-VT) và Bảng kê mua hàng (Mẫu 06-VT) trong hệ thống chứng từ kế toán; đây là cơ sở để doanh nghiệp tổ chức hồ sơ, đối chiếu nghiệp vụ mua hàng, nhập kho.
3.2 Hạch toán chi phí vận chuyển nguyên vật liệu mua về
Với nguyên vật liệu, kế toán cần tách biệt hai tình huống: vận chuyển để đưa nguyên vật liệu mua về doanh nghiệp và vận chuyển phát sinh trong quá trình sử dụng/phục vụ sản xuất.
Nếu chi phí gắn trực tiếp với việc mua, đưa nguyên vật liệu về kho, khoản chi này cần được xem xét khi xác định giá trị thực tế của nguyên vật liệu. Sau đó, khi xuất dùng, giá trị này mới được phân bổ vào chi phí sản xuất theo đối tượng sử dụng.
| Case | Accounting | Note |
| Vận chuyển nguyên vật liệu mua về kho, thuế GTGT được khấu trừ | Nợ TK 152 – Nguyên liệu, vật liệu
Debt TK 133 – VAT deductible Have TK 111/112/331... |
Chi phí vận chuyển trực tiếp liên quan đến lô NVL cần được tính vào giá trị thực tế của NVL |
| NVL sau đó xuất dùng trực tiếp cho sản xuất | Nợ TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp
Have TK 152 |
Chi phí vận chuyển đã nằm trong giá trị NVL nên được phản ánh vào chi phí khi NVL xuất dùng |
| NVL xuất dùng cho mục đích khác | Nợ TK chi phí tương ứng
Have TK 152 |
Xác định đúng đối tượng sử dụng trước khi ghi nhận |
Thông tư 99 có Bảng phân bổ nguyên liệu, vật liệu, công cụ, dụng cụ – Mẫu 07-VT, trong đó thể hiện các đối tượng sử dụng như TK 621, TK 623, Tài khoản 627, TK 641, TK 642 và TK 242. Điều này hỗ trợ doanh nghiệp theo dõi, phân bổ giá trị vật tư theo đúng đối tượng sử dụng.
3.3 Hạch toán chi phí vận chuyển công cụ, dụng cụ mua về
Đối với công cụ, dụng cụ, nguyên tắc xử lý cũng cần dựa trên bản chất mục đích của khoản vận chuyển. Nếu chi phí phát sinh trực tiếp để đưa công cụ, dụng cụ mua về doanh nghiệp, kế toán cần xem xét khi xác định giá trị ghi nhận của công cụ, dụng cụ.
| Case | Accounting | Note |
| Vận chuyển CCDC mua về, thuế GTGT được khấu trừ | Nợ TK 153 – Công cụ, dụng cụ
Debt TK 133 – VAT deductible Have TK 111/112/331... |
Xác định chi phí vận chuyển trực tiếp liên quan đến CCDC |
| CCDC xuất dùng ngay và thuộc trường hợp phân bổ nhiều kỳ | Nợ TK 242 – Chi phí chờ phân bổ
Have TK 153 |
Theo dõi, phân bổ vào chi phí theo thời gian sử dụng |
| Phân bổ CCDC cho bộ phận sử dụng | Nợ TK 621/627/641/642…
Have TK 242 |
Chọn tài khoản chi phí theo bộ phận, mục đích sử dụng |
Thông tư 99 quy định hệ thống chứng từ có Bảng phân bổ nguyên liệu, vật liệu, công cụ, dụng cụ, trong đó có theo dõi giá trị TK 153 và TK 242 theo đối tượng sử dụng.
3.4 Hạch toán chi phí vận chuyển khi mua nhiều mặt hàng cùng lúc
Đây là trường hợp dễ phát sinh sai lệch nhất khi doanh nghiệp mua nhiều loại hàng nhưng chỉ nhận một hóa đơn vận chuyển.
Ví dụ, một chuyến vận chuyển trị giá 20 triệu đồng chở đồng thời 3 mặt hàng. Kế toán không nên đưa toàn bộ 20 triệu đồng vào một mã hàng nếu chi phí thực tế liên quan đến cả ba mặt hàng.
Ví dụ minh họa (số liệu giả định): doanh nghiệp mua 3 mặt hàng A, B, C về cùng một chuyến xe, chi phí vận chuyển chưa thuế GTGT là 20.000.000 đồng và chọn tiêu thức phân bổ theo trọng lượng. Trọng lượng lần lượt là 2.000 kg, 3.000 kg và 5.000 kg (tổng 10.000 kg), nên chi phí vận chuyển bình quân là 20.000.000 / 10.000 = 2.000 đồng/kg.
| Mặt hàng | Trọng lượng (kg) | Distance calculator | Chi phí vận chuyển phân bổ (đồng) |
| A | 2.000 | 2.000 x 2.000 | 4.000.000 |
| B | 3.000 | 3.000 x 2.000 | 6.000.000 |
| C | 5.000 | 5.000 x 2.000 | 10.000.000 |
| Total | 10.000 | 20.000.000 |
Định khoản: Nợ TK 156 (mặt hàng A) 4.000.000; Nợ TK 156 (mặt hàng B) 6.000.000; Nợ TK 156 (mặt hàng C) 10.000.000; Nợ TK 133 theo số thuế GTGT ghi trên hóa đơn vận chuyển (nếu đủ điều kiện khấu trừ); Có TK 111/112/331 theo tổng giá thanh toán. Phần chi phí phân bổ được cộng vào giá trị nhập kho của từng mặt hàng. Nếu chọn tiêu thức khác như giá trị hoặc số lượng, doanh nghiệp áp dụng nhất quán cho các kỳ sau.
Cần thực hiện:
- Xác định tổng chi phí vận chuyển cần phân bổ.
- Xác định các mặt hàng/lô hàng chịu chi phí.
- Chọn tiêu thức phân bổ phù hợp với bản chất giao dịch.
- Tính chi phí vận chuyển phân bổ cho từng mặt hàng.
- Cập nhật giá trị hàng nhập kho tương ứng.
| Case | Accounting | Note |
| Một hóa đơn vận chuyển liên quan nhiều mặt hàng | Nợ TK 156 – Chi tiết từng mặt hàng/lô hàng
Debt TK 133 – VAT deductible Have TK 111/112/331... |
Phải phân bổ chi phí cho các mặt hàng có liên quan |
| Chi phí vận chuyển liên quan nhiều nhóm vật tư | Nợ TK 152 – Chi tiết từng loại NVL
Debt TK 133 Have TK 111/112/331... |
Tiêu thức phân bổ cần nhất quán và phù hợp với đặc điểm hàng hóa |
| Không thể xác định trực tiếp chi phí cho từng mặt hàng | Phân bổ theo tiêu thức phù hợp | Nên lưu bảng tính phân bổ để phục vụ kiểm tra, đối chiếu |
4. Hạch toán chi phí vận chuyển hàng bán, giao hàng cho khách
Nếu doanh nghiệp chịu chi phí để thực hiện việc giao hàng cho khách, khoản chi này về bản chất gắn với hoạt động bán hàng, cần được theo dõi riêng để đánh giá đúng chi phí phân phối. Thông tư 99/2025/TT-BTC sử dụng TK 641 cho chi phí bán hàng và TK 642 cho chi phí quản lý doanh nghiệp; đồng thời biểu mẫu phân bổ vật tư của Thông tư cũng tách riêng đối tượng TK 641 và TK 642.
4.1 Chi phí vận chuyển hàng giao cho khách do doanh nghiệp chịu
Trường hợp doanh nghiệp ký hợp đồng bán hàng và cam kết chịu chi phí giao hàng, kế toán cần xem xét ghi nhận khoản vận chuyển vào chi phí bán hàng thay vì cộng trở lại vào giá trị hàng đã bán.
| Case | Accounting | Note |
| Doanh nghiệp thuê đơn vị vận chuyển giao hàng cho khách, thuế GTGT được khấu trừ | Nợ TK 641 – Chi phí bán hàng
Debt TK 133 – VAT deductible Have TK 111/112/331... |
Chỉ áp dụng khi chi phí thực sự thuộc trách nhiệm của doanh nghiệp, phục vụ hoạt động bán hàng |
| Chi phí vận chuyển không có thuế GTGT được khấu trừ | Debt TK 641
Have TK 111/112/331... |
Phần thuế không được khấu trừ được xử lý theo quy định thuế, bản chất khoản chi |
| Doanh nghiệp phát sinh chi phí giao hàng cho nhiều đơn hàng | Nợ TK 641 – Chi tiết theo đơn hàng/đối tượng
Debt TK 133 Have TK 111/112/331... |
Nên theo dõi chi tiết để đánh giá chi phí giao hàng theo khách hàng, đơn hàng hoặc khu vực |
Ví dụ, doanh nghiệp bán một lô hàng trị giá 300 triệu đồng và thuê đơn vị logistics giao hàng với chi phí 5 triệu đồng. Nếu khoản 5 triệu đồng thuộc trách nhiệm của doanh nghiệp theo thỏa thuận bán hàng, kế toán cần theo dõi khoản chi này như chi phí phục vụ bán hàng, thay vì mặc định cộng vào giá vốn của hàng đã bán.
4.2 Chi phí vận chuyển do khách hàng chịu nhưng doanh nghiệp thanh toán hộ
Đây là trường hợp dễ bị ghi nhận nhầm thành chi phí bán hàng.
Nếu doanh nghiệp chỉ thanh toán hộ chi phí vận chuyển cho khách và có quyền thu lại đúng khoản tiền này từ khách hàng, kế toán cần tách biệt khoản thanh toán hộ với chi phí thực tế của doanh nghiệp.
| Case | Accounting | Note |
| Doanh nghiệp thanh toán hộ phí vận chuyển cho khách, có căn cứ thu lại từ khách | Nợ TK phải thu/ khoản phải thu thích hợp
Have TK 111/112/331... |
Không nên mặc định đưa toàn bộ khoản thanh toán hộ vào TK 641 nếu doanh nghiệp không thực sự chịu chi phí |
| Khách hàng hoàn trả khoản vận chuyển đã thanh toán hộ | Nợ TK 111/112…
Có TK phải thu tương ứng |
Đối chiếu đúng số tiền đã thanh toán hộ |
| Doanh nghiệp chỉ chịu một phần phí vận chuyển | Nợ TK 641: phần doanh nghiệp chịu
Nợ TK phải thu: phần khách hàng chịu Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Cần tách rõ phần chi phí thực tế và phần thu hồi từ khách |
Điểm quan trọng là phải kiểm tra hợp đồng, báo giá, đơn đặt hàng hoặc thỏa thuận giao hàng để xác định bên chịu phí. Không nên chỉ dựa vào việc hóa đơn vận chuyển đứng tên doanh nghiệp.
4.3 Chi phí vận chuyển phát sinh sau khi bán hàng
Ví dụ, doanh nghiệp hoàn tất bán hàng ngày 10/8 nhưng đơn vị vận chuyển lập hóa đơn dịch vụ ngày 12/8. Việc hóa đơn vận chuyển xuất hiện sau thời điểm bán không đồng nghĩa với việc phải đưa khoản chi này vào kỳ bán hàng trước.
Kế toán cần căn cứ vào thời điểm dịch vụ vận chuyển thực tế phát sinh, chứng từ, điều kiện thanh toán để ghi nhận. Đồng thời, cần xác định khoản chi đó phục vụ đơn hàng nào và bên nào chịu trách nhiệm.
| Case | Accounting | Note |
| Dịch vụ vận chuyển đã hoàn thành, doanh nghiệp chịu chi phí, hóa đơn nhận sau thời điểm bán | Debt TK 641
Nợ TK 133 nếu đủ điều kiện khấu trừ Có TK 331… |
Ghi nhận theo thời điểm phát sinh dịch vụ và hồ sơ chứng từ, không chỉ căn cứ ngày bán hàng |
| Cuối kỳ dịch vụ đã phát sinh nhưng chưa nhận hóa đơn, đủ điều kiện ghi nhận chi phí phải trả | Debt TK 641
Có TK 335 – Chi phí phải trả |
Cần có căn cứ đáng tin cậy để xác định khoản chi phí đã phát sinh |
| Khi nhận hóa đơn chính thức | Nợ TK liên quan
Nợ TK 133 nếu đủ điều kiện Có TK 331… |
Đối chiếu với khoản đã ghi nhận trước đó để tránh ghi nhận trùng |
Thông tư 99 có biểu mẫu Bảng phân bổ tiền lương và các khoản trích theo lương, trong đó hệ thống theo dõi chi phí cũng thể hiện TK 641, TK 642 và TK 335 – Chi phí phải trả, cho thấy việc theo dõi các khoản chi phí theo đối tượng, khoản phải trả cần được tổ chức riêng biệt.
4.4 Chi phí vận chuyển hàng bán bị trả lại
Khi khách hàng trả lại hàng, cần tách hai khoản: giá trị hàng bán bị trả lại và chi phí vận chuyển phát sinh khi thu hồi hàng.
Nếu doanh nghiệp chịu phí vận chuyển đưa hàng trả lại về kho, kế toán cần xác định bản chất khoản chi dựa trên nguyên nhân trả hàng, thỏa thuận với khách hàng.
| Case | Accounting | Note |
| Doanh nghiệp chịu phí vận chuyển thu hồi hàng bán bị trả lại | Nợ TK chi phí phù hợp
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Xác định bản chất chi phí và nguyên nhân trả hàng trước khi ghi nhận |
| Khách hàng chịu phí vận chuyển trả hàng | Không ghi nhận chi phí vận chuyển của khách nếu doanh nghiệp không thực tế chịu khoản chi | Nếu doanh nghiệp thanh toán hộ, theo dõi khoản phải thu/thu hồi tương ứng |
| Hàng bán bị trả lại nhập kho | Nợ TK 156/152…
Có TK 632 – Giá vốn hàng bán |
Giá trị hàng nhập lại phải được đối chiếu với hồ sơ hàng bán bị trả lại |
5. Hạch toán chi phí vận chuyển TSCĐ theo Thông tư 99
Với TSCĐ, sai sót thường gặp là đưa toàn bộ hóa đơn vận chuyển vào chi phí trong kỳ. Trước khi định khoản, kế toán cần trả lời câu hỏi: khoản vận chuyển có trực tiếp liên quan đến việc đưa tài sản về và đưa tài sản vào trạng thái sẵn sàng sử dụng hay không?
Một căn cứ đáng chú ý trong chính Thông tư 99 là Biên bản giao nhận TSCĐ – Mẫu 01-TSCĐ có các chỉ tiêu riêng gồm Giá mua, Chi phí vận chuyển, Chi phí chạy thử và Nguyên giá TSCĐ.
5.1 Chi phí vận chuyển TSCĐ mua mới
Nếu chi phí vận chuyển trực tiếp liên quan đến TSCĐ mua mới và là một bộ phận của chi phí cần thiết để đưa tài sản đến trạng thái sẵn sàng sử dụng, kế toán cần xem xét tính khoản này vào nguyên giá TSCĐ.
| Case | Accounting | Note |
| TSCĐ mua mới, chi phí vận chuyển đủ điều kiện tính vào nguyên giá, thanh toán ngay | Nợ TK 211 – TSCĐ
Nợ TK 133 – Thuế GTGT được khấu trừ nếu đủ điều kiện Có TK 111/112… |
Cần xác định khoản vận chuyển có liên quan trực tiếp đến việc đưa TSCĐ vào trạng thái sẵn sàng sử dụng |
| TSCĐ và chi phí vận chuyển chưa hoàn tất quá trình đầu tư, lắp đặt | Nợ TK 241 – Xây dựng cơ bản dở dang
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Chưa chuyển sang TK 211 nếu tài sản chưa đủ điều kiện ghi nhận |
| TSCĐ hoàn thành, đủ điều kiện ghi nhận | Nợ TK 211
Có TK 241 |
Nguyên giá bao gồm các khoản chi phí đủ điều kiện theo bản chất giao dịch |
Thông tư 99 cũng quy định doanh nghiệp phải tổ chức phần mềm kế toán có khả năng cập nhật, sửa đổi khi pháp luật kế toán, thuế thay đổi; kế toán trưởng và người quản lý chịu trách nhiệm về tính chính xác, trung thực của số liệu do phần mềm cung cấp.
5.2 Chi phí vận chuyển máy móc, thiết bị nhập khẩu
Đối với máy móc, thiết bị nhập khẩu, hồ sơ thường có nhiều khoản chi hơn một giao dịch mua TSCĐ thông thường. Vì vậy, kế toán nên lập bảng tập hợp riêng để tránh bỏ sót hoặc ghi nhận trùng chi phí.
Các khoản cần đối chiếu gồm:
- Giá mua máy móc, thiết bị.
- Chi phí vận chuyển trực tiếp.
- Chi phí lắp đặt, chạy thử nếu đáp ứng điều kiện ghi nhận.
- Các khoản thuế, phí liên quan theo bản chất giao dịch.
- Chứng từ thanh toán và hồ sơ nhập khẩu.
| Case | Accounting | Note |
| Máy móc nhập khẩu đang trong quá trình tập hợp chi phí để đưa vào sử dụng | Nợ TK 241
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Tập hợp các khoản chi phí đủ điều kiện trước khi xác định nguyên giá |
| Hoàn thành lắp đặt, chạy thử và đủ điều kiện ghi nhận TSCĐ | Nợ TK 211
Có TK 241 |
Tổng hợp đầy đủ chi phí đủ điều kiện để xác định nguyên giá |
| Tài sản bắt đầu đưa vào sử dụng | Nợ TK 627/641/642…
Have TK 214 – Depreciation of fixed assets |
Chi phí khấu hao được phân bổ theo nơi sử dụng tài sản |
Thông tư 99 có Bảng tính và phân bổ khấu hao TSCĐ – Mẫu 06-TSCĐ, trong đó chi phí khấu hao được phân bổ theo các đối tượng như TK 627, TK 623, TK 641, TK 642, TK 241 và TK 242.
6. Hạch toán chi phí vận chuyển trong sản xuất
Trong doanh nghiệp sản xuất, chi phí vận chuyển có thể phát sinh ở nhiều điểm: từ nhà cung cấp về kho, từ kho đến phân xưởng, giữa các kho hoặc thuê đơn vị bên ngoài vận chuyển nguyên vật liệu. Vì vậy, không nên gom tất cả vào một tài khoản chi phí.
Thông tư 99 thể hiện rõ việc phân bổ vật liệu, phân bổ công cụ dụng cụ theo các đối tượng TK 621, TK 623, TK 627, TK 641, TK 642 và TK 242. Cách tổ chức này phù hợp với yêu cầu quản lý chi phí theo từng bộ phận, sản phẩm hoặc mục đích sử dụng.
6.1 Chi phí vận chuyển nguyên vật liệu phục vụ sản xuất
Nếu chi phí phát sinh để đưa nguyên vật liệu mua về kho, cần xem xét vào giá trị NVL. Ngược lại, nếu NVL đã nhập kho, phát sinh chi phí vận chuyển trong quá trình đưa NVL đến phân xưởng để phục vụ sản xuất, cần xác định đối tượng chịu chi phí trước khi hạch toán.
| Case | Accounting | Note |
| Vận chuyển NVL từ nhà cung cấp về kho | Debt TK 152
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Chi phí trực tiếp liên quan đến việc mua NVL cần được xem xét khi xác định giá trị NVL |
| Vận chuyển NVL từ kho đến phân xưởng để sản xuất | Nợ TK 627 hoặc TK chi phí phù hợp
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Xác định khoản chi phục vụ chung hay trực tiếp cho đối tượng sản xuất |
| Chi phí gắn trực tiếp với một đối tượng sản xuất cụ thể | Nợ TK chi phí trực tiếp phù hợp
Nợ TK 133 nếu đủ điều kiện Have TK 111/112/331... |
Cần có căn cứ để tập hợp trực tiếp cho sản phẩm/đơn hàng |
6.2 Chi phí vận chuyển giữa các kho, phân xưởng
Với doanh nghiệp có nhiều kho hoặc nhiều phân xưởng, vận chuyển nội bộ thường phát sinh liên tục. Vấn đề quan trọng là xác định chi phí phục vụ khâu nào.
For example:
- Kho nguyên vật liệu → phân xưởng sản xuất.
- Kho trung tâm → kho chi nhánh.
- Kho thành phẩm → khu vực giao hàng.
- Phân xưởng này → phân xưởng khác.
| Case | Accounting | Note |
| Vận chuyển NVL đến phân xưởng để phục vụ chung cho hoạt động sản xuất | Debt TK 627
Nợ TK 133 nếu có Have TK 111/112/331... |
Có thể theo dõi chi tiết theo từng phân xưởng |
| Vận chuyển phục vụ trực tiếp một sản phẩm/đơn hàng | Nợ TK 621 hoặc tài khoản chi phí trực tiếp phù hợp
Nợ TK 133 nếu có Have TK 111/112/331... |
Cần có căn cứ phân bổ trực tiếp cho sản phẩm/đơn hàng |
| Vận chuyển giữa các kho | Nợ TK chi phí hoặc tài khoản liên quan
Nợ TK 133 nếu có Have TK 111/112/331... |
Không nên tự động cộng vào giá trị hàng tồn kho nếu chi phí không cấu thành giá trị của hàng |
6.3 Chi phí vận chuyển thuê ngoài phục vụ sản xuất
Khi thuê doanh nghiệp vận tải bên ngoài, kế toán cần kiểm tra đồng thời hợp đồng/đơn đặt dịch vụ, hóa đơn, chứng từ giao nhận và đối tượng chịu chi phí.
| Case | Accounting | Note |
| Thuê vận chuyển NVL từ nhà cung cấp về kho | Debt TK 152
Debt TK 133 Có TK 331… |
Xác định khoản vận chuyển có liên quan trực tiếp đến NVL mua vào |
| Thuê vận chuyển NVL từ kho đến phân xưởng | Nợ TK 627 hoặc TK chi phí phù hợp
Debt TK 133 Có TK 331… |
Theo dõi theo phân xưởng/đối tượng chịu chi phí |
| Thuê vận chuyển phục vụ một đơn hàng sản xuất cụ thể | Nợ TK chi phí trực tiếp phù hợp
Debt TK 133 Có TK 331… |
Nên gắn mã đơn hàng/sản phẩm để thuận tiện tính giá thành |
| Cuối kỳ đã phát sinh dịch vụ nhưng chưa nhận hóa đơn, đủ căn cứ xác định chi phí | Nợ TK chi phí phù hợp
Có TK 335 |
Khi nhận hóa đơn phải đối chiếu và xử lý phần chênh lệch, tránh ghi nhận trùng |
Thông tư 99 có Bảng phân bổ nguyên liệu, vật liệu, công cụ, dụng cụ – Mẫu 07-VT, cho phép theo dõi giá trị theo từng đối tượng sử dụng như phân xưởng/sản phẩm, TK 621, TK 623, TK 627, TK 641 và TK 642. Đây là cơ sở hữu ích để kế toán doanh nghiệp sản xuất tổ chức dữ liệu chi phí theo từng đối tượng thay vì chỉ theo dõi tổng số phát sinh.
7. Quy trình hạch toán chi phí vận chuyển chi tiết
Accounting cost of shipping is not just the recognition of expenses incurred, which is also important tools to help businesses control cash flow, optimal price of capital as well as improve the efficiency of management. Below is the implementation process details:
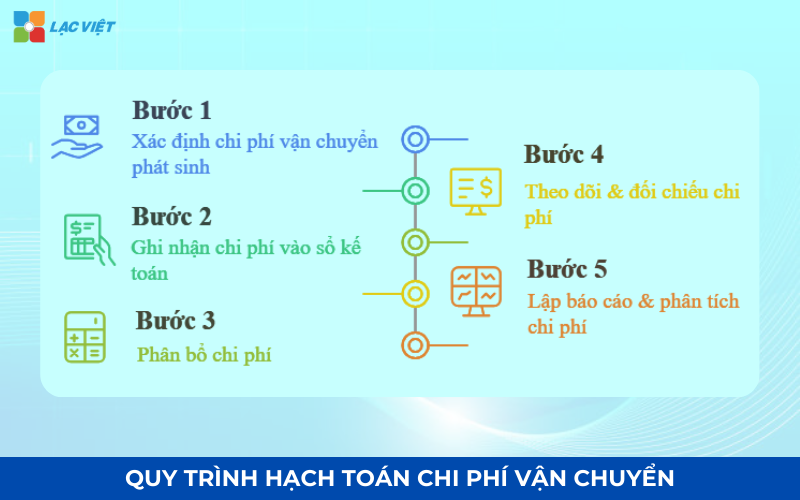
Step 1: Determine the shipping cost incurred
First, the business should be listed in full the expenses related to shipping, including:
- Freight purchases of inventory: Cost to pay for bringing the goods from the supplier about the business. This is part of the cost will be added to the price of capital goods.
- The freight goods sold: Cost of delivery to the end customer, to be accounted for in cost of sales.
- Cost of loading, unloading, packing, shipping insurance: Free this ensure the goods are not damaged in the shipping process.
- The cost to outsource logistics: When business use, transportation services, party Tuesday. Depending on the purpose outsource, this cost can be accounted for in the cost of shipping goods purchased or shipping cost before a sale.
Step 2: recognition of expenses in accounting books
After determining the expenses, business perform accounting on accounting accounts respectively:
| Profession | Accounting |
| The shipping cost of purchases of inventory |
|
| The shipping cost seller |
|
| The cost to outsource logistics |
|
Step 3: cost allocation
The shipping costs incurred need to be allocated for the right purpose to reflect accuracy:
- Purchases of inventory: shipping cost is added to the capital, serves calculate the price of stock and profit reports.
- Seller: the shipping cost is recorded in cost of sales, to help businesses accurately assess the profitability of each product or order.
- Cost of shipping management, general: if costs are incurred for multiple activities, allocated according to the proportion of actual use.
Step 4: Follow & for lighting costs
Businesses need to make for projector periodically between invoice, delivery note, a contract of carriage with accounting data. The objective is:
- Detection of errors or discrepancies the cost timely.
- Avoid losses, costs or recording the wrong entry.
- Ensure financial reporting transparency, adequate for audit or tax settlement.
Step 5: reporting & analysis, cost
After accounting, business reporting, shipping costs according to each item:
- Report cost shipping buy: to help businesses assess the capital fact of inventory.
- Reported cost of shipping wholesale: support profitability analysis by product, customer, route.
- Cost analysis outsource logistics to help businesses choose the offer optimum cost savings.
Compliance processes accounted for the shipping cost to help businesses ensure compliance with the legislation and transparent information governance. Through that, control cost effective logistics and support leadership decision making strategy to raise competitiveness.
8. Các lưu ý khi hạch toán chi phí vận chuyển
To ensure accuracy as well as compliance with the law in accounting, business need to pay attention to the points noted the following:
- Cost segregation shipping local & international: Help business recorded properly on the price of capital or cost of sales, at the same time evaluate the effectiveness of each route shipping to choice and suitable suppliers.
- Check the cost incurred in addition to the contract: All costs incurred in addition to the contract need to be verified as well as allocate the right purpose, assurance, financial statements accurately reflect the price of capital and cost of sales.
- Control BLACK & cost to outsource: Ensure valid VAT invoices, accounting the cost of rent in addition to the right type in order to allocate according to each order or shipment, help optimize costs, and support tax settlement accurate.
- The risk when accounting for wrong shipping costs: accounting mistakes can lead to the price of capital or cost of sales is not correct, do wrong to report profits as well as settlement tax affect the cost management and business decisions.
Compliance with the note not only meet the requirements of the audit but also strengthen the foundation of financial management of the business.
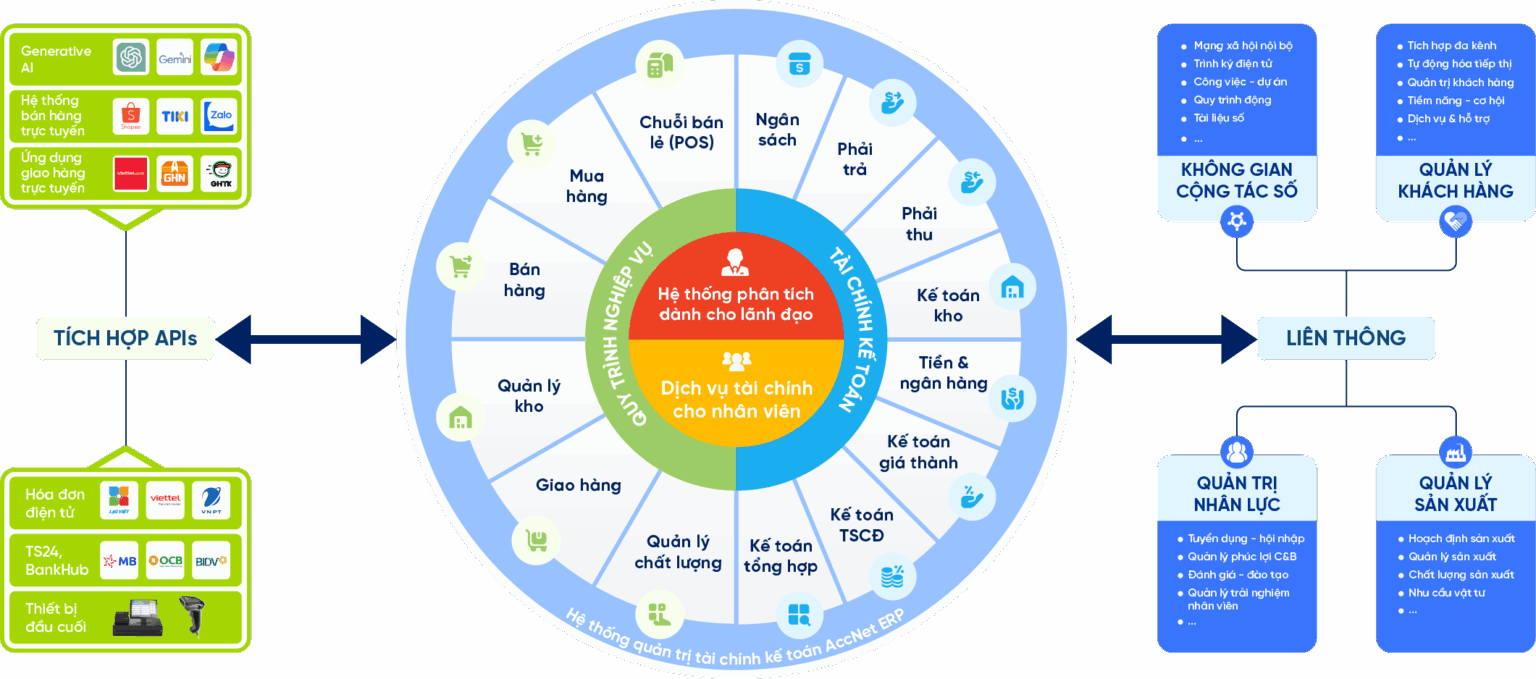
9. Giải pháp tối ưu các hạch toán kế toán bằng hệ thống kế toán Accnet
Để hạn chế sai sót, rút ngắn thời gian xử lý nghiệp vụ và đảm bảo việc ghi nhận chi phí vận chuyển được chính xác, doanh nghiệp nên ứng dụng các giải pháp kế toán số như Accnet. Phần mềm quản lý kế toán mang lại nhiều lợi ích thiết thực:
- Automate the entire pen shipping costs: automatically recorded accounting for cost of shipping item purchased, shipping costs when sales and cost of hiring external links invoice – delivery note – certificate from transport, to help eliminate risk accounting craft.
- Cost control in real time: the fast track to the influence of the shipping cost to the price of capital, cost of sales and cash flow, ensuring accurate control each item of cost incurred.
- Quản lý minh bạch chi phí vận chuyển: Phân loại chi phí theo từng lô hàng, dự án, phòng ban hoặc tuyến vận chuyển; đáp ứng đúng chuẩn Thông tư 99/2025/TT-BTC.
- Analysis report standardized: Synthetic details of shipping costs, support leadership assessment effective shipping route, partner selection and optimization of logistics costs.
- Electronic storage full: automatically save receipts, bills and votes delivery, convenient for auditing as well as for internal projection, enhance transparency in administration costs.
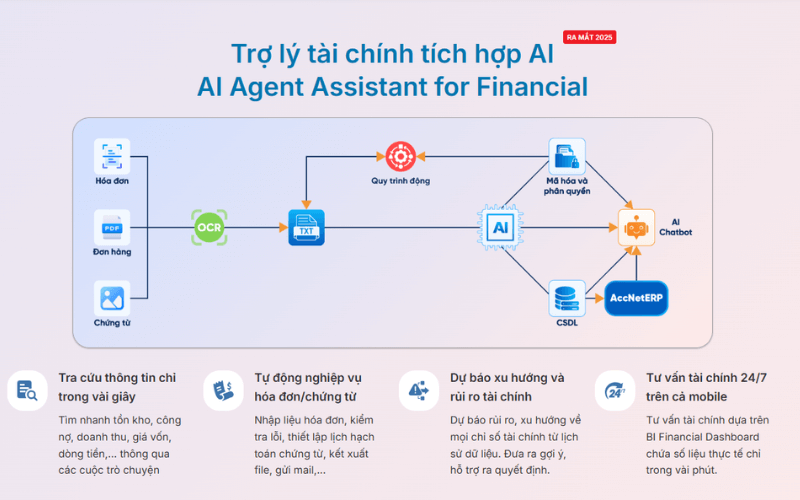
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Accounting cost accurate shipping not only helps businesses control cash flow, price of capital, but also raise the effective cost management overall. Compliance with the process and principles of accounting help reduce the risk of errors, ensure financial reporting transparency in order to support strategic decisions based on real data. At the same time, management costs, reasonable shipping also help businesses optimize profit, choose partners transportation efficiency and enhance competitiveness in the market.