Sales returns là khoản giảm trừ doanh thu phát sinh khi khách hàng trả lại một phần hoặc toàn bộ hàng hóa, sản phẩm đã mua theo thỏa thuận hoặc do hàng không đáp ứng điều kiện giao dịch. Theo Thông tư 99/2025/TT-BTC, hàng bán bị trả lại được phản ánh trong TK 521 – Các khoản giảm trừ doanh thu. Tài khoản này bao gồm các khoản chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Nhiều doanh nghiệp vẫn gặp khó khăn trong việc xác định tài khoản phù hợp, thời điểm ghi nhận cùng cách phản ánh trên báo cáo tài chính. Vì vậy, nắm vững quy định pháp lý, nguyên tắc hạch toán theo Thông tư 99/2025/TT-BTC cũng như triển khai đúng quy trình ghi nhận hàng trả lại, là điều cần thiết để đảm bảo minh bạch số liệu, quản lý dòng tiền và lợi nhuận hiệu quả.
The same Lac Viet learn in detail how accounting, with illustrative examples, as well as note practice, help businesses operate, service delivery, precise to provide optimal business administration.
1. Overview of accounting for sales returns
1.1. Sales returns what is?
Sales returns is the product or service that customers have to buy, but then returned due to error, wrong, wrong parameters contracts expired, or the quality problem. This is a common situation in trade, especially with retail business or provide products, fmcg. Record the receipt of goods return helps regulate inventory, revenue, cost, and prevention recorded a profit “virtual” from the goods does not actually sold.
Khi phát sinh hàng bán bị trả lại, kế toán cần xử lý đồng thời khoản giảm doanh thu, thuế GTGT, công nợ/tiền hoàn trả cho khách hàng và giá trị hàng nhập lại kho nếu hàng được nhận lại. Cuối kỳ, khoản giảm trừ doanh thu được kết chuyển để xác định doanh thu thuần.
1.2. Accounting for sales returns is what?
Accounting for sales returns is business accounting is done when customer return the goods purchased. The main goal is to adjust the amounts of revenue, expenses, inventory, and public debt to accounting data reflect true reality. This is not merely recording window, which also helps businesses control cash flow, inventory management efficiency to reduce the risks of legal disputes with customers.
The role of the accounting:
- To ensure the accuracy of accounting data: properly Reflect the business situation, avoid status report revenues and profits is skewed.
- Inventory management – cash flow effect: When goods are returned, the business timely adjust inventory at the same time assess the need to purchase additional words that optimize cash flow.
- Tuân thủ pháp luật – chuẩn mực kế toán: Hạch toán đúng theo Thông tư 99/2025/TT-BTC & Nghị định 70 về hóa đơn, chứng từ điện tử, giúp doanh nghiệp tránh rủi ro về thuế cũng như thanh tra tài chính.
- Reduce the risk of dispute: When the return comes rebates or incentives, the accounting exactly help business transparent with the customer, limiting the dispute about the amount of payment.
- Support business decisions: data accounted for accurately provide the information base to manage pricing, promotion strategy and plan inventory.
2. Tài khoản sử dụng để hạch toán hàng bán bị trả lại theo Thông tư 99
Để hạch toán hàng bán bị trả lại chính xác, kế toán không nên chỉ quan tâm đến một bút toán giảm doanh thu mà cần xác định đầy đủ các tài khoản liên quan đến doanh thu, công nợ, thuế, hàng tồn kho, giá vốn. Đây là điểm đặc biệt quan trọng khi doanh nghiệp chuyển từ Thông tư 200 sang Thông tư 99/2025/TT-BTC, bởi hệ thống tài khoản và cách tổ chức hạch toán đã có những thay đổi đáng lưu ý.
2.1. Tài khoản 521 – Các khoản giảm trừ doanh thu theo Thông tư 99
Theo Phụ lục II Circular 99/2025/TT-BTC, TK 521 – Các khoản giảm trừ doanh thu dùng để phản ánh những khoản được điều chỉnh giảm trừ vào doanh thu bán hàng, cung cấp dịch vụ phát sinh trong kỳ, bao gồm chiết khấu thương mại, giảm giá hàng bán và hàng bán bị trả lại.
Đối với nghiệp vụ hàng bán bị trả lại, kế toán cần hiểu TK 521 theo bản chất: đây là tài khoản dùng để tập hợp phần doanh thu phải giảm do khách hàng trả lại sản phẩm, hàng hóa đã mua. Theo hướng dẫn về kết cấu TK 521, khoản doanh thu của hàng bán bị trả lại được phản ánh bên Nợ; cuối kỳ, số phát sinh được kết chuyển sang TK 511 để xác định doanh thu thuần.
Có thể hình dung mối quan hệ giữa các tài khoản như sau:
| Account | Vai trò khi phát sinh hàng bán bị trả lại |
| TK 521 | Phản ánh khoản giảm trừ doanh thu do hàng bán bị trả lại |
| TK 511 | Phản ánh doanh thu bán hàng; cuối kỳ tiếp nhận khoản kết chuyển từ TK 521 để xác định doanh thu thuần |
| TK 131 | Điều chỉnh khoản phải thu nếu khách hàng chưa thanh toán hoặc cấn trừ công nợ |
| TK 111, 112 | Sử dụng khi doanh nghiệp hoàn tiền cho khách hàng |
| TK 156, 155 | Phản ánh hàng hóa, thành phẩm thực tế được nhận lại, đủ điều kiện nhập kho |
| TK 632 | Điều chỉnh giá vốn tương ứng với hàng bán bị trả lại khi hàng được nhận lại |
| TK 3331 | Xử lý thuế GTGT liên quan theo quy định pháp luật thuế và chứng từ của giao dịch |
Như vậy, nếu khách hàng trả lại 100 sản phẩm, kế toán không nên chỉ ghi nhận giảm doanh thu. Cần đồng thời kiểm tra 100 sản phẩm đó có thực tế nhập lại kho hay không, giá vốn cần điều chỉnh bao nhiêu, công nợ khách hàng thay đổi thế nào và chứng từ/hóa đơn thuế đã được xử lý phù hợp chưa.
2.2. Có còn sử dụng TK 5212 “Hàng bán bị trả lại” như theo Thông tư 200 không?
Đây là điểm dễ gây nhầm lẫn đối với kế toán đã quen sử dụng hệ thống tài khoản theo Thông tư 200.
Theo Thông tư 200, TK 521 được chi tiết thành các tài khoản cấp 2, trong đó TK 5212 – Hàng bán bị trả lại được sử dụng để phản ánh doanh thu của hàng đã bán nhưng bị khách hàng trả lại. Trong khi đó, hệ thống tài khoản theo Thông tư 99 tiếp tục có TK 521 – Các khoản giảm trừ doanh thu, nhưng doanh nghiệp cần căn cứ đúng Phụ lục II và cách tổ chức tài khoản theo chế độ mới thay vì sao chép nguyên trạng hệ thống tài khoản cũ.
Điểm đáng chú ý là Điều 11 Thông tư 99 cho phép doanh nghiệp, tùy đặc điểm sản xuất kinh doanh, yêu cầu quản lý, sửa đổi, bổ sung tên, số hiệu, kết cấu và nội dung phản ánh của tài khoản kế toán hướng dẫn tại Phụ lục II, nhưng phải bảo đảm các nguyên tắc theo quy định.
Do đó, khi chuyển sang Thông tư 99, kế toán không nên đặt câu hỏi đơn thuần là “bút toán cũ có dùng lại được không?”, mà nên kiểm tra theo ba bước:
- Doanh nghiệp đã chính thức áp dụng Thông tư 99 cho năm tài chính chưa?
- Hệ thống tài khoản nội bộ đã được cập nhật theo Phụ lục II chưa?
- Phần mềm kế toán/ERP đã được cấu hình lại để phản ánh đúng hệ thống tài khoản và quy trình nội bộ chưa?
Bộ Tài chính cũng cho biết Thông tư 99 trao quyền chủ động hơn cho doanh nghiệp trong tổ chức chứng từ, sổ kế toán, hệ thống tài khoản, đồng thời đi kèm yêu cầu xây dựng quy chế hạch toán kế toán nội bộ để bảo đảm kiểm soát.
2.3. Chứng từ cần chuẩn bị khi phát sinh hàng bán bị trả lại
Một bút toán hàng bán bị trả lại chỉ thực sự có giá trị kiểm soát khi số liệu kế toán có thể truy ngược về giao dịch và chứng từ thực tế. Vì vậy, kế toán trưởng nên yêu cầu doanh nghiệp xây dựng một bộ hồ sơ thống nhất thay vì chỉ căn cứ vào đề nghị của bộ phận kinh doanh.
Tùy tình huống, hồ sơ thường cần liên kết các tài liệu như:
- Hợp đồng hoặc đơn đặt hàng thể hiện điều kiện trả hàng.
- Biên bản xác nhận hàng bán bị trả lại, nguyên nhân trả hàng.
- Chứng từ nhập lại kho đối với hàng thực tế được nhận về.
- Hóa đơn hoặc chứng từ liên quan đến việc điều chỉnh giao dịch theo quy định thuế hiện hành.
- Chứng từ hoàn tiền hoặc tài liệu thể hiện việc cấn trừ công nợ.
- Hồ sơ kiểm tra chất lượng đối với hàng lỗi, hỏng hoặc không đúng quy cách.
- Các chứng từ nội bộ liên quan đến phê duyệt việc nhận hàng trả lại.
Quan trọng nhất là các chứng từ phải khớp về số lượng, giá trị, thời điểm. Chẳng hạn, nếu biên bản xác nhận khách trả 500 sản phẩm nhưng phiếu nhập kho chỉ ghi nhận 480 sản phẩm, kế toán cần xác định rõ 20 sản phẩm còn lại đang ở đâu và được xử lý thế nào trước khi hoàn tất nghiệp vụ.
3. Cách hạch toán hàng bán bị trả lại theo Thông tư 99 – Bút toán chi tiết
Theo Thông tư 99/2025/TT-BTC, khi phát sinh hàng bán bị khách hàng trả lại, kế toán cần xử lý đồng thời giảm doanh thu, điều chỉnh thuế GTGT, xử lý giá vốn của hàng nhận lại và các chi phí liên quan nếu có. Điểm đáng chú ý là Thông tư 99 hướng dẫn trực tiếp: khi nhận lại sản phẩm, hàng hóa, kế toán phản ánh giá vốn hàng bán bị trả lại bằng cách Nợ các TK 154, 155, 156,…/Có TK 632; đồng thời phản ánh khoản doanh thu hàng bị trả lại bằng Nợ TK 521, Nợ TK 3331 (nếu có)/Có các TK 111, 112, 131,….
3.1. Hạch toán hàng bán bị trả lại khi doanh nghiệp nhận lại hàng – bên bán
Khi nhận lại hàng đủ điều kiện nhập kho, kế toán cần xử lý hai nhóm bút toán độc lập: một nhóm liên quan đến doanh thu, khoản phải thu/hoàn tiền; nhóm còn lại liên quan đến giá vốn và hàng tồn kho.
Theo Phụ lục II Thông tư 99, khi nhận lại sản phẩm, hàng hóa bị trả lại, kế toán ghi nhận giá vốn hàng bán bị trả lại; đồng thời thanh toán với người mua về doanh thu của hàng bị trả lại thông qua TK 521 và tài khoản tiền hoặc phải thu tương ứng.
| Case | Accounting | Note |
| Nhận lại hàng đã bán, hàng đủ điều kiện nhập kho | Nợ TK 154, 155, 156,…
Have TK 632 |
Ghi nhận lại giá trị hàng thực tế nhận về theo giá vốn được điều chỉnh. TK ghi Nợ phụ thuộc vào loại hàng và cách doanh nghiệp quản lý hàng tồn kho. |
| Điều chỉnh doanh thu hàng bán bị trả lại | Debt TK 521
Nợ TK 3331 (nếu có) Có TK 111, 112, 131,… |
TK 521 phản ánh khoản doanh thu bị giảm; TK 3331 phản ánh phần thuế GTGT đầu ra được điều chỉnh theo trường hợp áp dụng. |
| Phát sinh chi phí liên quan đến việc nhận lại hàng | Debt TK 641
Có TK 111, 112, 141, 334,… |
Chỉ ghi nhận khi thực tế phát sinh chi phí liên quan đến hàng bán bị trả lại. |
Ví dụ: Doanh nghiệp bán 100 sản phẩm với giá bán chưa thuế là 100 triệu đồng, thuế GTGT 10 triệu đồng; giá vốn 70 triệu đồng. Khách hàng trả lại toàn bộ và doanh nghiệp nhận lại đủ hàng.
Khi đó, về nguyên tắc kế toán:
| Case | Accounting | Note |
| Nhận lại hàng | Nợ TK 156: 70 triệu
Có TK 632: 70 triệu |
Đưa hàng trở lại kho theo giá vốn được xác định. |
| Giảm doanh thu và thuế GTGT | Nợ TK 521: 100 triệu
Nợ TK 3331: 10 triệu Có TK 131: 110 triệu |
Ví dụ giả định khách hàng chưa thanh toán. Nếu đã thanh toán thì thay TK 131 bằng TK 111/112 hoặc xử lý theo phương thức hoàn trả thực tế. |
Qua ví dụ này có thể thấy, không nên chỉ ghi Nợ TK 521/Có TK 131 rồi kết thúc nghiệp vụ. Nếu hàng thực tế đã quay về doanh nghiệp, kế toán còn phải xử lý giá vốn và hàng tồn kho. Nếu bỏ qua bước này, doanh thu đã giảm nhưng giá vốn vẫn còn treo ở TK 632, khiến kết quả kinh doanh không phản ánh đúng bản chất giao dịch.
3.2. Bút toán hàng bán bị trả lại khi khách hàng chưa thanh toán
Nếu khách hàng chưa thanh toán tiền hàng, khoản phải thu đang được theo dõi trên TK 131. Khi khách trả hàng, doanh nghiệp không cần hoàn tiền cho phần hàng đó mà thực hiện giảm khoản phải thu khách hàng tương ứng.
| Case | Accounting | Note |
| Khách trả lại hàng, chưa thanh toán tiền | Debt TK 521
Nợ TK 3331 (nếu có) Have TK 131 |
Tổng giá trị ghi Có TK 131 là số tiền khách hàng không còn phải thanh toán tương ứng với phần hàng bị trả lại. |
| Hàng trả lại được nhập kho | Nợ TK 154, 155, 156,…
Have TK 632 |
Giá trị điều chỉnh phải phù hợp với lượng hàng thực tế nhận lại và hồ sơ kiểm nhận. |
Theo hướng dẫn tại Thông tư 99, nghiệp vụ hàng bán bị trả lại có thể được thanh toán với người mua thông qua các TK 111, 112, 131,… tùy phương thức xử lý. Do đó, kế toán cần căn cứ trạng thái công nợ thực tế, không sử dụng cố định TK 131 cho mọi trường hợp.
3.3. Bút toán hàng bán bị trả lại khi doanh nghiệp đã thu tiền của khách hàng
Trường hợp khách hàng đã thanh toán trước khi trả hàng, doanh nghiệp phải xử lý khoản tiền tương ứng với giá trị hàng bị trả lại. Tùy thỏa thuận, doanh nghiệp có thể hoàn tiền trực tiếp cho khách hàng hoặc cấn trừ vào nghĩa vụ thanh toán của khách trong giao dịch khác.
| Case | Accounting | Note |
| Hoàn tiền cho khách hàng đối với hàng bị trả lại | Debt TK 521
Nợ TK 3331 (nếu có) Have TK 111, 112 |
Giá trị hoàn trả phải khớp với hồ sơ trả hàng, chứng từ thanh toán. |
| Cấn trừ với khoản phải thu của khách hàng | Debt TK 521
Nợ TK 3331 (nếu có) Have TK 131 |
Chỉ sử dụng khi doanh nghiệp thực tế có khoản phải thu có thể cấn trừ và có đầy đủ căn cứ. |
| Nhận lại hàng | Nợ TK 154, 155, 156,…
Have TK 632 |
Phản ánh giá vốn của hàng thực tế nhận lại. |
Ví dụ, khách hàng đã thanh toán 110 triệu đồng cho đơn hàng gồm 100 triệu đồng tiền hàng và 10 triệu đồng thuế GTGT. Sau đó trả lại toàn bộ hàng, doanh nghiệp hoàn tiền qua ngân hàng:
Nợ TK 521: 100 triệu đồng
Nợ TK 3331: 10 triệu đồng
Có TK 112: 110 triệu đồng
Đồng thời, nếu hàng được nhập lại kho với giá vốn 70 triệu đồng:
Nợ TK 156: 70 triệu đồng
Có TK 632: 70 triệu đồng.
Cách hạch toán này giúp ba nhóm dữ liệu được điều chỉnh đồng thời: doanh thu giảm, tiền hoàn trả giảm, hàng tồn kho tăng trở lại.
3.4. Hạch toán hàng bán bị trả lại có thuế GTGT
Đối với hàng bán bị trả lại thuộc trường hợp có điều chỉnh thuế GTGT, kế toán cần tách rõ giá trị hàng chưa thuế và phần thuế GTGT liên quan. Theo hướng dẫn tại TK 521 của Thông tư 99, khi thanh toán với người mua về doanh thu hàng bán bị trả lại, kế toán ghi Nợ TK 521, Nợ TK 3331 (33311) nếu có, Có TK 111, 112, 131,….
| Case | Accounting | Note |
| Hàng trả lại thuộc trường hợp có điều chỉnh thuế GTGT | Nợ TK 521: Giá bán chưa thuế
Nợ TK 3331: Thuế GTGT được điều chỉnh Có TK 111/112/131: Tổng giá trị thanh toán |
Cần đối chiếu với hóa đơn/chứng từ và quy định thuế hiện hành. |
| Hàng trả lại không phát sinh khoản thuế GTGT cần điều chỉnh | Debt TK 521
Có TK 111/112/131 |
Xác định theo bản chất giao dịch, phương pháp tính thuế của doanh nghiệp. |
3.5. Hạch toán nhập lại kho hàng bán bị trả lại
Không phải cứ khách hàng trả hàng là kế toán mặc nhiên ghi tăng hàng tồn kho. Trước khi nhập kho, bộ phận kho cần kiểm tra số lượng, tình trạng, chất lượng, khả năng tiếp tục sử dụng/bán của hàng hóa.
Theo Thông tư 99, khi doanh nghiệp nhận lại sản phẩm, hàng hóa bị trả lại, giá vốn của hàng bán bị trả lại được phản ánh:
Nợ TK 154, 155, 156,…
Có TK 632 – Giá vốn hàng bán.
| Case | Accounting | Note |
| Hàng hóa trả lại đủ điều kiện nhập kho | Debt TK 156
Have TK 632 |
Phù hợp với doanh nghiệp ghi nhận hàng trả lại là hàng hóa. |
| Thành phẩm bán ra được nhận lại | Debt TK 155
Have TK 632 |
Áp dụng khi hàng trả lại là thành phẩm của doanh nghiệp. |
| Sản phẩm đang trong quá trình sản xuất được nhận lại và phù hợp xử lý | Debt TK 154
Have TK 632 |
Cần căn cứ bản chất và trạng thái thực tế của sản phẩm. |
Giá trị hàng nhập lại phải được đối chiếu với giá vốn của chính số hàng đã bán, không phải lấy lại giá bán cho khách hàng. Đây là điểm rất dễ sai khi kế toán xử lý nghiệp vụ trên Excel hoặc nhập liệu thủ công.
3.6. Hạch toán hàng bán bị trả lại khi hàng không nhập lại kho
Nếu hàng khách trả về đã hư hỏng, mất phẩm chất hoặc không còn đủ điều kiện nhập kho để tiếp tục quản lý như hàng tồn kho thông thường, kế toán không nên tự động ghi tăng TK 156/155 chỉ để “khớp” số lượng.
Trước hết cần xác định tình trạng thực tế của hàng và hồ sơ xử lý. Trường hợp có chi phí phát sinh trực tiếp liên quan đến hàng bán bị trả lại, Thông tư 99 hướng dẫn ghi nhận vào TK 641 – Chi phí bán hàng.
| Case | Accounting | Note |
| Hàng trả lại đủ điều kiện nhập kho | Nợ TK 154/155/156,…
Have TK 632 |
Có phiếu nhập kho, hồ sơ kiểm nhận tương ứng. |
| Hàng trả lại không đủ điều kiện nhập kho | Không ghi tăng hàng tồn kho một cách máy móc | Cần lập hồ sơ xác định tình trạng hàng, căn cứ phương án xử lý thực tế. |
| Phát sinh chi phí xử lý hàng trả lại | Debt TK 641
Có TK 111/112/141/334,… |
Chỉ ghi nhận khi chi phí thực tế phát sinh và có chứng từ hợp lệ. |
Mục tiêu của bước này là tránh tạo ra tồn kho ảo. Nếu hệ thống đã giảm doanh thu nhưng lại tự động cộng toàn bộ hàng trả lại vào kho trong khi thực tế hàng đã hỏng hoặc phải tiêu hủy, báo cáo tồn kho, giá trị tài sản của doanh nghiệp sẽ không phản ánh đúng thực tế.
3.7. Hạch toán hàng bán bị trả lại toàn bộ và trả lại một phần
Về nguyên tắc, doanh nghiệp xử lý theo phần hàng thực tế bị trả lại, không phụ thuộc việc khách hàng trả toàn bộ hay một phần đơn hàng.
| Case | Accounting | Note |
| Trả lại toàn bộ hàng | Nợ TK 521; Nợ TK 3331 (nếu có); Có TK 111/112/131,… | Điều chỉnh toàn bộ doanh thu, thuế liên quan; đồng thời xử lý toàn bộ giá vốn của hàng thực tế nhận lại. |
| Trả lại một phần hàng | Nợ TK 521; Nợ TK 3331 (nếu có); Có TK 111/112/131,… | Chỉ điều chỉnh phần hàng thực tế bị trả lại. |
| Giá vốn của hàng trả lại | Nợ TK 154/155/156,…; Có TK 632 | Giá trị phải tương ứng với số lượng hàng thực tế được nhận lại. |
Ví dụ doanh nghiệp bán 1.000 sản phẩm nhưng khách chỉ trả lại 100 sản phẩm, kế toán chỉ điều chỉnh 10% giá trị tương ứng nếu các sản phẩm có cùng đơn giá và giá vốn. Không nên lấy toàn bộ giá trị đơn hàng để điều chỉnh chỉ vì khách hàng có yêu cầu trả hàng.
Đối với doanh nghiệp có nhiều mã hàng, nhiều mức giá hoặc nhiều lô hàng, việc xác định đúng giá vốn của phần hàng trả lại càng quan trọng. Kế toán cần căn cứ dữ liệu xuất kho, phương pháp tính giá hàng tồn kho mà doanh nghiệp đang áp dụng để xác định giá trị điều chỉnh.
3.8. Cuối kỳ kết chuyển khoản hàng bán bị trả lại để xác định doanh thu thuần
Sau khi tập hợp các khoản giảm trừ doanh thu trong kỳ, kế toán thực hiện kết chuyển TK 521 sang TK 511. Thông tư 99 quy định cuối kỳ, toàn bộ số giảm trừ doanh thu phát sinh được kết chuyển sang TK 511 – Doanh thu bán hàng và cung cấp dịch vụ; TK 521 không có số dư cuối kỳ.
| Case | Accounting | Note |
| Cuối kỳ kết chuyển hàng bán bị trả lại, các khoản giảm trừ doanh thu | Debt TK 511
Có TK 521 |
Kết chuyển toàn bộ số phát sinh trên TK 521 để xác định doanh thu thuần. |
| Cuối kỳ kiểm tra TK 521 | Không có số dư cuối kỳ | Nếu còn số dư, cần kiểm tra lại các bút toán kết chuyển và nghiệp vụ giảm trừ doanh thu đã ghi nhận. |
Ví dụ trong kỳ TK 521 phát sinh 150 triệu đồng hàng bán bị trả lại, cuối kỳ kế toán thực hiện:
Nợ TK 511: 150 triệu đồng
Có TK 521: 150 triệu đồng.
Như vậy, doanh thu thuần được xác định sau khi loại trừ các khoản giảm trừ doanh thu. Theo Thông tư 99, doanh nghiệp cũng phải theo dõi chi tiết các khoản giảm trừ doanh thu theo từng khách hàng, từng loại hàng bán, cuối kỳ kết chuyển sang TK 511.
4. Ví dụ hạch toán hàng bán bị trả lại
Hypothetical situation: company A (seller) sold to company B (buyer) 200 products X with the sale price before tax is 50.000 VND/product.
- Capital price of product X is 40,000 VND/product.
- VAT: 10%.
- Services rendered: company B is 100 defective product returned to company A.
Accounting at company A (seller)
Company A conducted the journal entries to reduce turnover, reduce receivables and re-enter the inventory number of rows is returned.
Table 1: Reduced turnover – VAT (Recorded the reduction obligation to pay/refund for customers to adjust sales tax, VAT output related according to information from 200)
- Debt TK 5212 (sales returns): 5,000,000 VND => (100 sp x 50.000 VNĐ) – reduced revenue
- Debt TK 33311 (output VAT): 500.000 VNĐ => (vnd 5,000,000 x 10%) – Reduction of the Tax payable
- Have TK 13 (to customer): 5,000,000 VND => Reduce receivables company B (or burn refund if already paid)
(If applicable circular 133 {DN, small & medium}: accounting up directly into TK 511 instead of TK 5212.)
- Debt TK 511: 5,000,000 VND
- Debt TK 33311: 500.000 VNĐ
- Have TK 131: 5.500.000 VNĐ
Table 2: re-Enter the warehouse, the returned item – discounted capital (return eligible to enter the warehouse are recorded into account inventory and reduce cost of goods sold was noted earlier.)
- Debt TK 156 (cargo):4.000.000 VNĐ => (100 sp x 40.000 VNĐ) – Recorded an increase in inventory value
- Have TK 632 (cost of sales): 4.000.000 VNĐ =>reduced cost of goods sold has the transfer
Accounting in company B (buyer)
Company B proceed with the accounting entries to reduce the public debt to pay, reducing the input VAT has been deducted and adjust to reduce inventory (reason for the return).
- Table 1: Reduction of public debt to pay – taxes, VAT input (Recorded obliged to return the goods to the supplier to adjust the reduced input Tax withheld when making a purchase.)
-
- Debt TK 331 (Must be paid by the seller): 5.500.000 => Reduced payment obligations for company A (including tax)
- Have TK 156 (cargo): 5.500.000 => (100 sp x 50.000 VNĐ) – Reduced inventory value
- Have TK 1331 (Tax VAT is deducted): 500.000 => (vnd 5,000,000 x 10%) – Reduced input Tax withheld
- Pen payment 2: If company B has to pay to the company A pre-paid goods (If The company is A refund of cash or bank transfer to company B.)
- Debt TK 111/112 (Cash/TGNH): 5.500.000 VNĐ => Increase cash/money sent by The company A return
- Have TK 131 (other receivables): 5.500.000 VNĐ => reduced accounts receivable from company A
Note: table 2 is done only if there has been arising payment/refund reality. If unpaid, just make accounting entries 1 to adjust the public debt (TK 331).
5. Quy trình hạch toán hàng bán bị trả lại
Process of accounting for sales returns not only in the record books, but also as a tool to help businesses control closely revenue, inventory and public debt, limiting the risk of dispute and ensure compliance with laws, including Decree 70 of electronic invoices. The implementation process includes the following steps:

Step 1: Get the returned item from customers.
When customers return the goods, the first step is most important is to receive and check the returned goods. The accounting department in collaboration with the warehouse needed to carry out the specific steps below:
- Confirmation number – type of returned goods: by the way, check out the actual number, reconcile invoices, warehouse, contract of sale, the recorded full information on each product, to sorting by status: intact, damaged, technical error or too-term use.
- Test conditions of delivery: specify the returned goods with discount, promotional, or the conditions of contract, special, precisely defined portion of the revenue decline and the cost of the discount arising at the same time reconciling invoices, warehouse, as well as relevant documents to ensure legal compliance accounting for sales returns according to the decree 70 of electronic invoices.
- Assess the condition of the returned goods: Identify goods intact into the treasury to selling to adjust inventory, the price of capital, while the error or damage should own recorded to handle, including discounts, destroy, or return to the supplier if appropriate.
This step helps the business determine the exact number and value of goods, avoid recorded “virtual goods” falsify sales as well as inventory, at the same time provide the basis for the write-down in revenues, adjusted debt, enter the warehouse and the cost of the discount
Step 2: inventory quantity, quality goods.
After receiving the returned goods from customer, the next step is detailed inventory quantity, as well as assess the quality of goods to ensure accounting data reflect reality as the basis for the accounting entries accounting. Parts warehouse in collaboration with the accountant should perform the specific steps:
- Determine the exact number of products returned against the bill initially, the warehouse and the contract of sale.
- Recorded the full information of each product as product code, product name, amount, price, unit, at the same time classification of goods returned by status: intact, damaged, technical error or too-term use.
- Check out the quality of the goods to determine the material can enter the warehouse sale next, adjust inventory and price capital, or have to handle such special discount sale, destroy, or return the supplier.
Inventory and help the business determine the correct inventory fact, timely detect damaged or bugs to the project dealt with accordingly. At the same time, this is the basis to perform the write-down in revenues, adjusted debt, warehousing and recorded cost of the discount (if have), ensuring data inventory and profits reflect the true fact.
Step 3: collate invoices, and vouchers.
After the inventory, the business needs for projectors invoice with the relevant documents to ensure service delivery is done legally and complying with the law. The accounting department to check the original invoice, accounting for sales returns according to the decree 70 (about bill electronic) juxtaposed with warehouse, contract of sale, coupons, discount if any.
This step ensures business compliance with the provisions of the bill as well as electronic vouchers reduce the risk of dispute with customers or the tax authority. At the same time, the data stock from the full precision as the basis for the accounting entries accounting of revenue, expenses and inventory, which helps financial statements properly reflect the business reality.
Step 4: accounting into the accounting books.
When data has been inventoried and collated, business conduct recognized in bookkeeping:
| The seller | The buyer |
|
|
Accounting exactly reflect the sales, inventory and public debt, from which support financial analysis, evaluate the profitability and cash flow management efficiency. At the same time, compliance with accounting standards will reduce the risk of errors, limited to the dispute and ensure business operations transparent.
Step 5: store vouchers in full.
The last step is to store the entire stock from related to ensure transparency and ease for reference in the future. Businesses need to keep invoices, returns, contracts, memorandum of inventory with the evidence from other related.
The full archive help increase transparency, reduce the risk of legal disputes with customers. At the same time, support the administration department in the analysis of sales, inventory, profit as well as business efficiency, create a basis of reliable data to make decisions quickly and accurately.
6. Lưu ý khi triển khai nghiệp vụ hàng bán bị trả lại
Before deploying accounting for sales returns, businesses should note the basic rules to ensure accurate data, compliance with the law in order to optimize the accounting process.
- Áp dụng đúng chuẩn mực kế toán: Doanh nghiệp cần chọn đúng phương pháp hạch toán theo quy mô. Với TT 99, sử dụng TK 5212 để ghi nhận hàng bán bị trả lại và kết chuyển cuối kỳ sang TK 511. Với TT 133, ghi giảm trực tiếp TK 511 để phản ánh doanh thu thực tế.
- Control of documents full: store invoices, returns, contracts, as well as record inventory to cater for projected tax inspection. This helps businesses comply with the law reduce the risk of dispute with customers or suppliers.
- Use accounting software tự động hóa: Phần mềm giúp ghi nhận hàng bán bị trả lại chính xác, tự động điều chỉnh doanh thu, tồn kho và công nợ theo từng giao dịch. Đồng thời, cung cấp báo cáo phân tích giúp quản lý lợi nhuận, tồn kho dòng tiền hiệu quả.
Apply the right standards, control of documents, as well as utilize accounting software to help businesses manage sales, inventory and debt efficiency, reduce legal risks increase transparency in business administration.
7. Cách tối ưu các nghiệp vụ hạch toán bằng phần mềm Accnet ERP
Đối với doanh nghiệp hạch toán hàng bán bị trả lại, việc xử lý thủ công bằng sổ sách hoặc Excel thường tốn thời gian, dễ sai sót và khó kiểm soát các nghiệp vụ điều chỉnh doanh thu, nhập kho hay chiết khấu. Accnet ERP cung cấp giải pháp kế toán toàn diện, giúp tự động hóa quy trình hạch toán, đảm bảo số liệu chính xác và tối ưu thời gian vận hành.
- Tự động hóa nghiệp vụ hàng bán bị trả lại: Accnet ERP ghi nhận tự động các nghiệp vụ trả hàng, giảm doanh thu, điều chỉnh công nợ, nhập kho cũng như chi phí chiết khấu, giúp kế toán kiểm tra số liệu nhanh và chính xác.
- Data management concentration: all information, goods, returned goods, discount and inventory stored on the electronic platform security, easy lookup to ensure compliance with the Decree 70.
- Optimal process – decision: The software automatically transfer balances, update inventory as well as sales, provide reliable data to manage costs, inventory and profitability.
- Convenience – flexible: access Support on web/mobile, help management accountants perform accounting anytime, anywhere, suitable business many branches or working environment, flexible.
Khi triển khai Accnet ERP, doanh nghiệp giảm thiểu rủi ro sai sót trong hạch toán, tiết kiệm thời gian vận hành đồng thời tăng tính minh bạch trong quản lý tài chính. Đây là giải pháp lý tưởng cho các tổ chức muốn tối ưu hóa quy trình hạch toán hàng bán bị trả lại cũng như quản lý số liệu kế toán toàn diện.
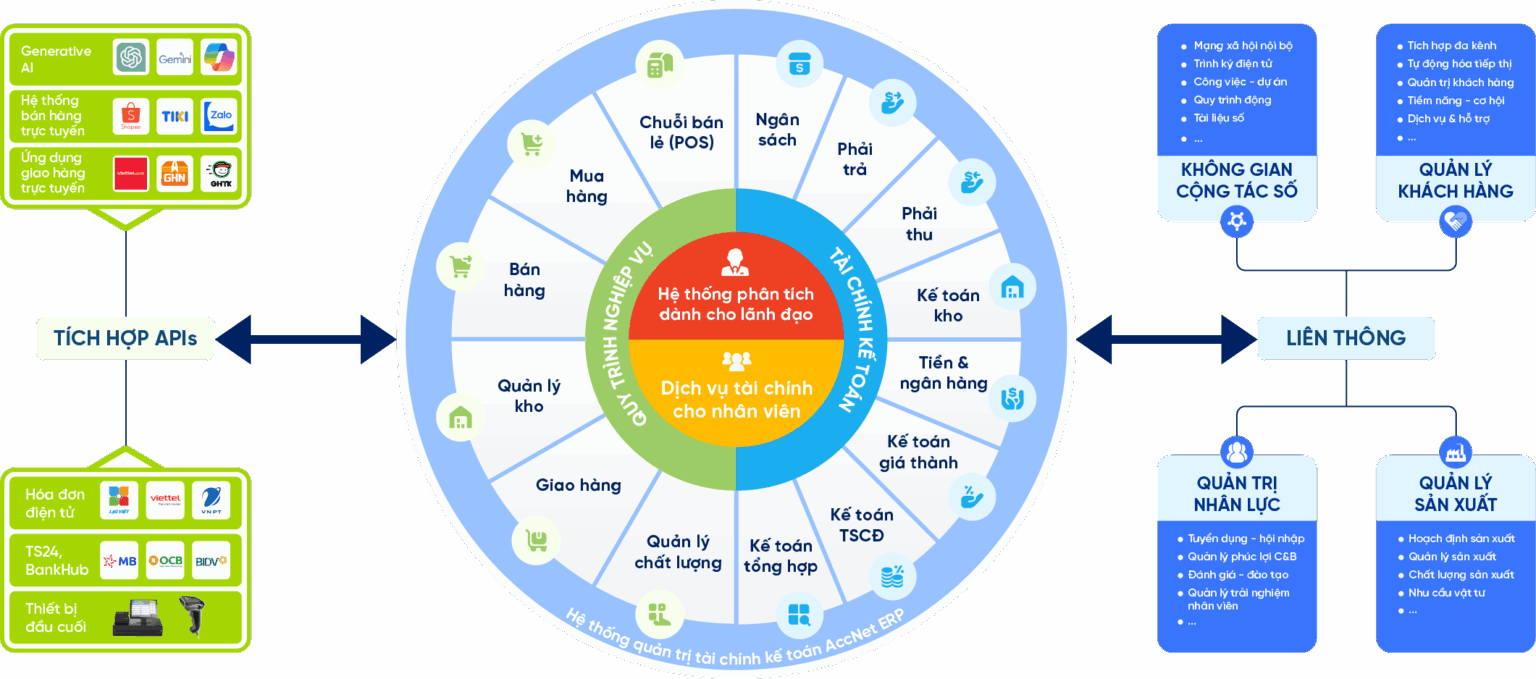
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
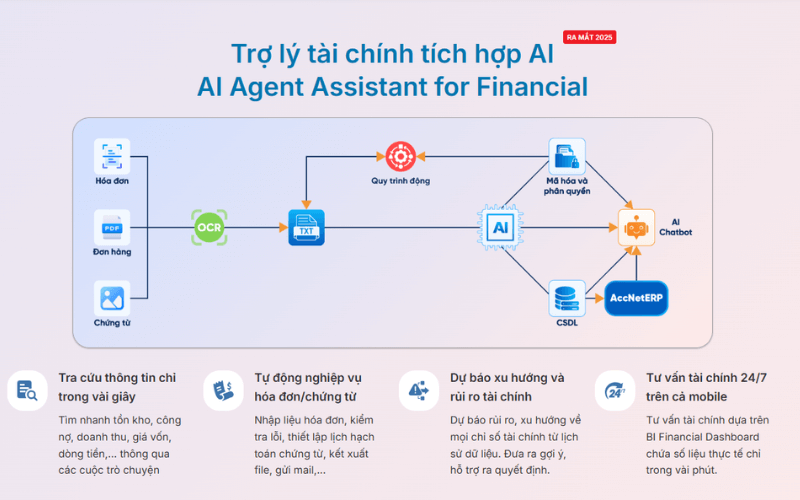
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Accounting for sales returns are pivotal to help businesses accurately reflect revenue, expenses, inventory and public debt, from which manage cash flow with profit efficiency. When done properly process circular 200/133, combined storage full voucher valid business not only minimize risk of legal disputes with customers, but also create a solid base for the business decisions, adjust inventory, pricing policy, as well as sales plan reasonable.
Frequently asked questions:
Sales returns accounting on?
Theo Thông tư 99, hàng bán bị trả lại được hạch toán vào TK 5212 – Hàng bán bị trả lại nhằm giảm trừ doanh thu. Đồng thời, doanh nghiệp cần ghi giảm công nợ phải thu và ghi tăng hàng tồn kho nếu hàng hóa được nhập lại theo đúng tình trạng có thể bán tiếp.
5212's account?
TK 5212 – sales returns belonging to the group account reduced sales.
This account reflects the value of goods, products or services that the customer has returned to the business during an accounting period. End of development on TK 5212 will be transferred into TK 511 to determine net sales.
Returns one invoice?
According to the provisions of the bill now:
- The customers are enterprises, institutions are MST: must invoice to return the goods for business sales.
- Customer is no personal MST: business sales would be up to return the goods and invoice adjustment corresponding decrease.
The full bill helps to ensure vouchers are valid for tax declaration and recognition accounting.
Giá trị hàng bán bị trả lại là gì?
Value of sales returns is the sale price without VAT of the restaurant business has delivered – revenue recognition, but then return customer.
This value is grounds for:
- Accounted for in TK 5212,
- Adjust receivables
- Adjustable output VAT according to the rules.