
Hạch toán thanh lý công cụ dụng cụ là việc ghi giảm giá trị còn lại chưa phân bổ hết, ghi nhận thu nhập và chi phí phát sinh khi doanh nghiệp loại bỏ công cụ dụng cụ (CCDC) không còn sử dụng được, chủ yếu qua tài khoản 242, 711 và 811 theo Thông tư 99/2025/TT-BTC. Bài viết hướng dẫn chi tiết thủ tục, hồ sơ cần chuẩn bị, cách định khoản Nợ – Có cho từng bước và quy định xuất hóa đơn khi thanh lý.
Sau khi đã nắm được cách hạch toán công cụ dụng cụ trong quá trình mua, xuất dùng và phân bổ định kỳ, nhiều kế toán viên vẫn lúng túng khi đến bước cuối cùng: xử lý CCDC không còn dùng được nữa. Khác với nghiệp vụ thường xuyên, thanh lý CCDC đòi hỏi đầy đủ hồ sơ chứng minh tính hợp lệ, cách định khoản riêng cho từng phần giá trị phát sinh, nếu làm sai dễ bị loại chi phí khi quyết toán thuế.
In this article Lac Viet sẽ hướng dẫn chi tiết quy trình, hồ sơ cần chuẩn bị và cách hạch toán thanh lý công cụ dụng cụ theo từng trường hợp thực tế, kèm quy định xuất hóa đơn hiện hành, giúp kế toán viên xử lý đúng ngay từ đầu.
1. Các trường hợp cần thực hiện hạch toán thanh lý công cụ dụng cụ
Không phải CCDC nào ngừng sử dụng cũng cần lập hồ sơ thanh lý ngay – kế toán viên cần xác định đúng trường hợp phát sinh trước khi tiến hành các bước tiếp theo. Dưới đây là những tình huống phổ biến nhất khiến doanh nghiệp phải thực hiện thanh lý CCDC.
- CCDC hỏng, hư hại, không còn khả năng sử dụng dù đã sửa chữa hoặc chi phí sửa chữa không còn hiệu quả kinh tế.
- CCDC đã phân bổ hết giá trị (hết thời gian phân bổ dự kiến) nhưng doanh nghiệp không còn nhu cầu sử dụng, muốn loại bỏ khỏi sổ theo dõi để tránh tồn đọng dữ liệu quản lý.
- CCDC lạc hậu, không còn phù hợp với quy trình sản xuất kinh doanh hiện tại của doanh nghiệp, dù bản thân vẫn còn hoạt động được.
- Doanh nghiệp thu hẹp quy mô, ngừng hoạt động một bộ phận hoặc chuyển đổi mô hình sản xuất khiến CCDC đang dùng không còn phù hợp.
Mỗi trường hợp trên đều dẫn đến cùng một yêu cầu: doanh nghiệp phải hoàn thiện hồ sơ nội bộ chứng minh việc thanh lý là có căn cứ, trước khi kế toán ghi nhận bất kỳ bút toán nào. Nếu bỏ qua bước hồ sơ mà hạch toán ngay, doanh nghiệp dễ gặp rủi ro khi cơ quan thuế yêu cầu giải trình chi phí liên quan đến CCDC đã thanh lý.
Việc phân loại đúng lý do thanh lý cũng giúp doanh nghiệp thống kê được nguyên nhân CCDC bị loại bỏ theo từng bộ phận, từ đó điều chỉnh chính sách mua sắm hoặc quy trình bảo quản cho phù hợp hơn ở các kỳ sau – ví dụ nếu một bộ phận liên tục phát sinh CCDC hỏng trước thời hạn phân bổ dự kiến, doanh nghiệp có thể xem xét lại điều kiện sử dụng hoặc chất lượng CCDC đang mua cho bộ phận đó.
Cần lưu ý phân biệt các trường hợp thanh lý nêu trên với trường hợp CCDC bị mất do lỗi của cá nhân cụ thể – tình huống này không xử lý theo quy trình thanh lý thông thường mà cần thêm bước xác định trách nhiệm bồi thường trước khi ghi nhận vào sổ sách, khác với việc chỉ đơn thuần ghi giảm giá trị còn lại như các trường hợp thanh lý hợp lệ. Nếu kế toán viên không xác định rõ ngay từ đầu CCDC đang xử lý thuộc trường hợp nào trong số các tình huống kể trên, hồ sơ thanh lý lập ra có thể thiếu thông tin cần thiết, dẫn đến phải bổ sung, chỉnh sửa nhiều lần trước khi đủ điều kiện hạch toán.
Vậy trước khi hạch toán, doanh nghiệp cần chuẩn bị những hồ sơ, thủ tục gì?
2. Thủ tục, hồ sơ trước khi hạch toán thanh lý CCDC
Trước khi hạch toán, doanh nghiệp cần hoàn thiện hồ sơ pháp lý nội bộ chứng minh việc thanh lý là hợp lệ, tránh bị loại chi phí khi quyết toán thuế. Hồ sơ này gồm hai loại chính: văn bản đề nghị/quyết định thanh lý và biên bản thanh lý, được lập theo trình tự trước – sau như dưới đây.
2.1. Quyết định, đề nghị thanh lý công cụ dụng cụ
Bộ phận đang sử dụng CCDC là nơi phát hiện và đề xuất thanh lý đầu tiên, vì đây là bộ phận trực tiếp nắm rõ tình trạng thực tế của CCDC đang quản lý.
Bộ phận sử dụng lập đề nghị thanh lý nêu rõ lý do (một trong các trường hợp đã nêu ở mục 1), tình trạng hiện tại của CCDC, số lượng và giá trị còn lại (nếu có) theo sổ theo dõi. Đề nghị này cần có xác nhận của người phụ trách bộ phận trước khi chuyển lên cấp có thẩm quyền phê duyệt.
Sau khi nhận đề nghị, lãnh đạo doanh nghiệp hoặc người được ủy quyền ký quyết định thanh lý. Khác với tài sản cố định – thường yêu cầu thành lập hội đồng thanh lý riêng, với CCDC, việc có bắt buộc thành lập hội đồng hay không tùy thuộc vào quy chế quản lý tài sản nội bộ của từng doanh nghiệp, không có quy định bắt buộc chung áp dụng cho mọi trường hợp.
Với doanh nghiệp có số lượng CCDC lớn, nhiều bộ phận cùng phát sinh đề nghị thanh lý thường xuyên, việc chuẩn hóa mẫu đề nghị và quy trình phê duyệt giúp rút ngắn thời gian xử lý, đồng thời tránh tình trạng CCDC đã hỏng nhưng vẫn nằm trên sổ sách quá lâu vì thiếu người phê duyệt kịp thời.
Doanh nghiệp nên quy định rõ trong quy chế quản lý tài sản nội bộ mức giá trị CCDC nào cần phê duyệt ở cấp trưởng bộ phận, mức nào cần lên đến kế toán trưởng hoặc giám đốc – việc phân cấp phê duyệt theo giá trị giúp các trường hợp thanh lý giá trị nhỏ, phát sinh thường xuyên (ví dụ dụng cụ văn phòng) được xử lý nhanh mà không phải chờ đầy đủ chữ ký của toàn bộ cấp quản lý cao nhất như với CCDC giá trị lớn. Sau khi có quyết định thanh lý, bước tiếp theo là lập biên bản ghi nhận cụ thể.
2.2. Biên bản thanh lý công cụ dụng cụ
Biên bản thanh lý là chứng từ gốc quan trọng nhất để kế toán căn cứ ghi sổ, cần lập ngay sau khi có quyết định thanh lý được phê duyệt, trước khi thực hiện bất kỳ bút toán nào.
Nội dung biên bản cần ghi rõ danh mục CCDC thanh lý (tên, số lượng, đơn vị tính), giá trị còn lại chưa phân bổ hết tại thời điểm thanh lý (nếu có), hình thức xử lý cụ thể (bán, hủy bỏ, cho tặng) và ngày thực hiện thanh lý thực tế.
Biên bản cần có xác nhận của các bên liên quan trực tiếp đến nghiệp vụ này: đại diện bộ phận đang sử dụng CCDC, đại diện phòng kế toán và người có thẩm quyền phê duyệt trong doanh nghiệp. Trường hợp CCDC được bán cho bên thứ ba, nên có thêm xác nhận hoặc thông tin của bên mua để làm căn cứ đối chiếu khi cần.
Với CCDC hỏng hóc, doanh nghiệp nên đính kèm thêm ảnh chụp hiện trạng thực tế vào biên bản thanh lý làm minh chứng trực quan, đặc biệt hữu ích khi cần giải trình với cơ quan thuế về lý do thanh lý mà không phải mô tả lại bằng lời. Với CCDC bán cho bên thu mua phế liệu hoặc đơn vị khác, biên bản nên ghi rõ thêm hình thức thanh toán dự kiến (tiền mặt, chuyển khoản) để bộ phận kế toán chủ động đối chiếu khi tiền về.
Việc lưu trữ đầy đủ cả quyết định thanh lý lẫn biên bản thanh lý không chỉ phục vụ mục đích hạch toán ngay tại thời điểm phát sinh, mà còn là căn cứ quan trọng khi doanh nghiệp bị thanh tra, kiểm tra thuế hoặc khi đơn vị kiểm toán yêu cầu đối chiếu số liệu CCDC trong kỳ. Khi đã có đầy đủ hồ sơ hợp lệ, kế toán viên có thể tiến hành hạch toán theo từng trường hợp cụ thể ngay sau đây.
3. Cách hạch toán thanh lý công cụ dụng cụ theo từng trường hợp
Hạch toán thanh lý CCDC gồm ba bước độc lập, thực hiện tùy theo CCDC còn giá trị chưa phân bổ hết hay không và có phát sinh thu nhập, chi phí hay không, chủ yếu sử dụng tài khoản 242, 711 và 811 theo Circular 99/2025/TT-BTC. Ba bước này không nhất thiết đều phát sinh cùng lúc trong mọi trường hợp thanh lý.
3.1. Hạch toán giá trị còn lại chưa phân bổ hết của CCDC
Khi CCDC đang trong quá trình phân bổ dần (theo dõi trên tài khoản 242) mà phải thanh lý trước khi phân bổ hết, phần giá trị còn lại được ghi nhận ngay vào chi phí tại kỳ phát sinh thanh lý, không tiếp tục phân bổ theo lịch trình ban đầu đã xác định.
| Case | The account |
| CCDC còn giá trị chưa phân bổ hết khi thanh lý |
|
Tài khoản đối ứng bên Nợ được chọn theo đúng bộ phận đang quản lý, sử dụng CCDC tại thời điểm thanh lý – nguyên tắc này giống với cách chọn tài khoản khi phân bổ định kỳ thông thường. Nếu CCDC được hạch toán thẳng vào chi phí ngay khi xuất dùng (không qua tài khoản 242) hoặc đã phân bổ hết giá trị từ trước, bút toán này sẽ không phát sinh vì không còn giá trị nào để ghi giảm.
Ví dụ minh họa (số liệu giả định để minh họa nghiệp vụ, không phải số liệu thống kê thực tế): một CCDC trị giá 18.000.000 đồng, phân bổ trong 18 tháng, đã phân bổ được 10 tháng (10.000.000 đồng) thì bộ phận sử dụng đề nghị thanh lý do hỏng không sửa được. Giá trị còn lại 8.000.000 đồng được ghi nhận ngay:
- Nợ TK 627: 8.000.000 đồng
- Có TK 242: 8.000.000 đồng
Thay vì tiếp tục phân bổ đều cho 8 tháng còn lại theo lịch trình ban đầu.
Với CCDC được hạch toán trực tiếp vào chi phí ngay khi xuất dùng (áp dụng cho CCDC giá trị nhỏ, dùng trong một kỳ kế toán, không theo dõi qua tài khoản 242), khi thanh lý sẽ không phát sinh bút toán ghi giảm nào ở bước này vì toàn bộ giá trị đã được ghi nhận vào chi phí ngay từ thời điểm xuất dùng ban đầu, không còn giá trị nào tồn đọng trên sổ sách cần xử lý thêm. Kế toán viên cần tra lại bảng theo dõi CCDC để xác định đúng CCDC đang thanh lý thuộc diện đã phân bổ qua 242 hay đã ghi nhận thẳng vào chi phí, tránh nhầm lẫn dẫn đến ghi giảm hai lần cho cùng một giá trị.
3.2. Hạch toán thu nhập từ thanh lý công cụ dụng cụ
Khi thanh lý CCDC có phát sinh khoản thu về (ví dụ bán phế liệu, bán lại cho bên thu mua), khoản thu này được ghi nhận là thu nhập khác của doanh nghiệp, độc lập với bước ghi giảm giá trị còn lại ở mục 3.1.
| Case | The account |
| Phát sinh thu nhập từ bán CCDC thanh lý |
|
Khoản thuế GTGT đầu ra (nếu có) chỉ phát sinh khi việc thanh lý thuộc diện phải xuất hóa đơn – phần này được trình bày chi tiết tại mục 4 ngay sau phần hạch toán. Trường hợp CCDC được hủy bỏ hoàn toàn, không bán, không thu được tiền (ví dụ CCDC hỏng không còn giá trị sử dụng nào, tiêu hủy theo quy định môi trường), bút toán này sẽ không phát sinh vì không có khoản thu nào cần ghi nhận.
Ví dụ minh họa (số liệu giả định để minh họa nghiệp vụ): doanh nghiệp bán một lô CCDC đã thanh lý cho đơn vị thu mua phế liệu với giá 3.300.000 đồng (đã gồm thuế GTGT 8%), thu tiền mặt ngay.
Accounting recorded:
- Nợ TK 111: 3.300.000 đồng
- Có TK 711: 3.055.556 đồng
- Có TK 3331: 244.444 đồng
Trường hợp bên mua là cá nhân không lấy hóa đơn hoặc giao dịch giá trị nhỏ được phép không xuất hóa đơn theo quy định hiện hành, doanh nghiệp vẫn phải lập bảng kê hàng hóa bán lẻ, dịch vụ để làm căn cứ kê khai thuế GTGT đầu ra đầy đủ, không được bỏ qua nghĩa vụ kê khai chỉ vì không xuất hóa đơn riêng cho từng giao dịch. Với CCDC được cho, tặng mà không thu tiền, doanh nghiệp vẫn cần xuất hóa đơn theo quy định về hàng hóa cho, biếu, tặng, nhưng sẽ không phát sinh khoản thu tại tài khoản 111, 112 hay 131 như bút toán nêu trên, mà cần ghi nhận theo hướng dẫn riêng cho hàng cho, biếu, tặng.
3.3. Hạch toán chi phí phát sinh khi thanh lý công cụ dụng cụ
Ngoài giá trị còn lại và khoản thu nhập (nếu có), quá trình thanh lý đôi khi phát sinh thêm các khoản chi phí trực tiếp phục vụ việc thanh lý, cần hạch toán riêng vào chi phí khác của doanh nghiệp.
| Case | The account |
| Chi phí phát sinh khi thanh lý (vận chuyển, tháo dỡ…) |
|
Các khoản chi phí này thường gặp khi CCDC có kích thước lớn, cần tháo dỡ hoặc vận chuyển đến điểm thu mua, điểm tiêu hủy – với CCDC thông thường có giá trị nhỏ, giai đoạn này phần lớn không phát sinh chi phí đáng kể nên nhiều trường hợp thực tế sẽ không có bút toán này.
Ví dụ minh họa (số liệu giả định để minh họa nghiệp vụ): doanh nghiệp thuê đơn vị ngoài vận chuyển, tháo dỡ một lô CCDC cồng kềnh trước khi bàn giao cho bên thu mua, chi phí 800.000 đồng, thanh toán tiền mặt.
Accounting recorded:
- Nợ TK 811: 800.000 đồng
- Có TK 111: 800.000 đồng
Nếu doanh nghiệp có bộ phận kỹ thuật nội bộ tự thực hiện việc tháo dỡ, vận chuyển mà không phát sinh chi phí thuê ngoài, bút toán này sẽ không xuất hiện vì không có khoản chi trả cho bên thứ ba nào cần ghi nhận – phần công sức nhân sự nội bộ đã được tính vào chi phí lương thông thường của bộ phận đó, không hạch toán riêng vào tài khoản 811. Kế toán viên cần tổng hợp đầy đủ cả ba bước hạch toán (giá trị còn lại, thu nhập, chi phí) cho cùng một nghiệp vụ thanh lý trước khi khóa sổ kỳ đó, tránh trường hợp chỉ ghi nhận một phần rồi bỏ sót các bước còn lại. Sau khi hoàn tất cả ba bước hạch toán trên, kế toán cần xác định thêm liệu nghiệp vụ thanh lý lần này có phải xuất hóa đơn hay không.
4. Hạch toán thanh lý công cụ dụng cụ có cần xuất hóa đơn không?
Khi thanh lý CCDC có thu tiền (bán, nhượng bán), doanh nghiệp phải lập hóa đơn như một giao dịch bán hàng thông thường, không phân biệt CCDC đã phân bổ hết giá trị hay chưa. Trường hợp hủy bỏ, tiêu hủy mà không phát sinh khoản thu nào thì không cần xuất hóa đơn.
4.1. Mức thuế suất khi xuất hóa đơn thanh lý CCDC
Với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, mức thuế suất phổ thông theo Luật Thuế giá trị gia tăng 2024 là 10%, nhưng hiện đang được giảm còn 8% theo Nghị định 174/2025/NĐ-CP, áp dụng từ 1/7/2025 đến hết 31/12/2026. Mức giảm này áp dụng cho phần lớn hàng hóa, dịch vụ đang chịu thuế suất 10%, trừ một số nhóm bị loại trừ như viễn thông, tài chính – ngân hàng, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng và hàng hóa chịu thuế tiêu thụ đặc biệt.
CCDC thông thường (dụng cụ văn phòng, dụng cụ cầm tay, thiết bị hỗ trợ sản xuất…) không thuộc các nhóm bị loại trừ nói trên nên khi thanh lý sẽ áp dụng mức thuế suất 8%. Tuy nhiên, nếu CCDC thanh lý thuộc nhóm sản phẩm kim loại hoặc mặt hàng nằm trong danh mục loại trừ tại phụ lục kèm theo nghị định, doanh nghiệp vẫn phải áp dụng mức 10% – kế toán viên nên đối chiếu phụ lục danh mục loại trừ với từng CCDC cụ thể trước khi xuất hóa đơn, không áp dụng máy móc mức 8% cho mọi trường hợp.
Việc xác định sai mức thuế suất không chỉ ảnh hưởng đến số thuế GTGT đầu ra phải kê khai, mà còn có thể khiến hóa đơn đã xuất bị coi là sai sót, phải lập hóa đơn điều chỉnh hoặc thay thế sau này – kế toán viên nên rà soát kỹ tên gọi, bản chất của CCDC thanh lý trước khi chốt mức thuế suất áp dụng, đặc biệt với các CCDC có thành phần kim loại nhưng bản chất là dụng cụ, thiết bị chứ không phải “sản phẩm kim loại” theo đúng nghĩa của danh mục loại trừ.
Với doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp trên doanh thu, hoạt động bán CCDC thanh lý được xếp vào nhóm “phân phối, cung cấp hàng hóa” theo Thông tư 69/2025/TT-BTC, áp dụng tỷ lệ 1% tính trực tiếp trên doanh thu bán CCDC thanh lý, không phân biệt CCDC đã phân bổ hết giá trị hay chưa.
4.2. Thời điểm xuất hóa đơn thanh lý CCDC
Follow Nghị định 254/2026/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP, có hiệu lực từ 1/7/2026), hóa đơn thanh lý CCDC phải được lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng CCDC cho bên mua, không phân biệt doanh nghiệp đã thu được tiền hay chưa.
Điều này có nghĩa nếu doanh nghiệp bàn giao CCDC cho bên mua trước, thu tiền sau (bán chịu, thanh toán chuyển khoản sau một thời gian), hóa đơn vẫn phải xuất ngay tại thời điểm bàn giao, không được chờ đến khi nhận được tiền mới xuất. Kế toán viên phụ trách cần phối hợp chặt với bộ phận trực tiếp bàn giao CCDC (thường là bộ phận sử dụng hoặc bộ phận kho) để nắm đúng thời điểm bàn giao thực tế, tránh xuất hóa đơn trễ dẫn đến vi phạm quy định về thời điểm lập hóa đơn.
Với các trường hợp thanh lý không có bên mua cụ thể (hủy bỏ, tiêu hủy do hỏng hoàn toàn, không còn giá trị sử dụng và không bán được cho ai), doanh nghiệp không phát sinh nghĩa vụ xuất hóa đơn vì không có giao dịch chuyển giao quyền sở hữu, quyền sử dụng nào xảy ra.
Việc xuất hóa đơn trễ so với thời điểm chuyển giao thực tế có thể khiến doanh nghiệp bị coi là vi phạm quy định về thời điểm lập hóa đơn, tùy mức độ vi phạm mà có thể bị xử lý theo quy định pháp luật về xử phạt vi phạm hành chính trong lĩnh vực hóa đơn, chứng từ hiện hành. Vì vậy, ngay khi có biên bản thanh lý xác nhận CCDC đã được bàn giao cho bên mua, bộ phận kế toán nên chủ động xuất hóa đơn trong ngày hoặc sớm nhất có thể, không chờ đến khi hoàn tất thủ tục thanh toán mới xử lý. Sau khi đã xử lý xong phần hóa đơn, kế toán cần lưu ý thêm một số trường hợp đặc biệt có thể phát sinh trong thực tế.
5. Hạch toán thanh lý CCDC trong một số trường hợp đặc biệt
Bên cạnh quy trình chung đã trình bày ở các mục trên, thực tế phát sinh một số tình huống cần lưu ý riêng để tránh nhầm lẫn khi hạch toán.
- CCDC đã phân bổ hết giá trị (giá trị còn lại bằng 0) khi thanh lý: chỉ phát sinh bút toán ghi nhận thu nhập tại mục 3.2 (nếu có bán, thu tiền), không phát sinh bút toán ghi giảm chi phí tại mục 3.1 vì không còn giá trị nào để ghi giảm.
- CCDC còn giá trị nhưng doanh nghiệp chủ động quyết định thanh lý trước hạn (chưa hết thời gian phân bổ dự kiến ban đầu): vẫn áp dụng đầy đủ cả ba bước hạch toán đã trình bày ở mục 3 như bình thường, không có cách xử lý khác biệt so với trường hợp CCDC hỏng bất khả kháng.
- Phân biệt “thanh lý” và “nhượng bán” CCDC: thanh lý là loại bỏ do hỏng, hết giá trị sử dụng hoặc không còn nhu cầu, trong khi nhượng bán là bán khi CCDC còn dùng tốt nhưng doanh nghiệp không còn nhu cầu sử dụng. Về bản chất, cách hạch toán của hai trường hợp này tương tự nhau (đều dùng tài khoản 711/811 khi phát sinh thu nhập, chi phí), điểm khác nhau chủ yếu nằm ở lý do và tình trạng thực tế của CCDC tại thời điểm xử lý, không làm thay đổi cách định khoản.
- CCDC được xử lý theo hình thức cho, tặng đơn vị khác (không thu tiền): doanh nghiệp vẫn cần lập đầy đủ hồ sơ, biên bản và xuất hóa đơn theo quy định về hàng cho, biếu, tặng, nhưng không phát sinh khoản thu ghi nhận vào tài khoản 111, 112, 131 như trường hợp bán thu tiền thông thường tại mục 3.2.
Việc phân biệt rõ các trường hợp đặc biệt này giúp kế toán viên tránh áp dụng sai bút toán, đặc biệt là nhầm lẫn phổ biến khi cố gắng ghi giảm chi phí cho một CCDC đã hết giá trị phân bổ – trường hợp này hoàn toàn không cần bút toán ghi giảm vì bản chất không còn giá trị nào tồn đọng trên sổ sách. Ở chiều ngược lại, một số kế toán viên mới lại bỏ sót bước ghi giảm giá trị còn lại khi thanh lý CCDC còn đang phân bổ dở dang, do nhầm tưởng chỉ cần ghi nhận khi có phát sinh thu nhập từ việc bán – đây là hai lỗi phổ biến ở hai thái cực cần đặc biệt lưu ý khi rà soát lại bút toán trước khi khóa sổ. Sau khi hạch toán xong, kế toán viên cần đảm bảo lưu trữ đầy đủ chứng từ liên quan.
6. Chứng từ cần lưu khi hạch toán thanh lý công cụ dụng cụ
Để làm căn cứ hạch toán chính xác, phục vụ đối chiếu khi cần, kế toán viên cần lưu trữ đầy đủ các chứng từ sau cho mỗi nghiệp vụ thanh lý CCDC.
- Quyết định hoặc đề nghị thanh lý và biên bản thanh lý CCDC (đã lập ở bước hồ sơ tại mục 2), có đầy đủ chữ ký xác nhận của các bên liên quan.
- Hóa đơn giá trị gia tăng hoặc hóa đơn bán hàng (nếu việc thanh lý có thu tiền và thuộc diện phải xuất hóa đơn theo mục 4).
- Phiếu thu hoặc giấy báo có ngân hàng, chứng minh khoản thu thực tế từ việc thanh lý CCDC.
- Chứng từ chi phí phát sinh khi thanh lý, nếu có (hóa đơn vận chuyển, tháo dỡ, các chi phí dịch vụ liên quan khác).
Những chứng từ này không chỉ phục vụ mục đích hạch toán tại thời điểm phát sinh, mà còn là căn cứ quan trọng khi doanh nghiệp bị thanh tra, kiểm tra thuế hoặc khi đơn vị kiểm toán độc lập yêu cầu đối chiếu số liệu liên quan đến CCDC trong kỳ. Doanh nghiệp cần tuân thủ đúng thời hạn lưu trữ chứng từ kế toán theo quy định pháp luật hiện hành, không tự ý rút ngắn dù CCDC liên quan đã thanh lý từ lâu.
Nên phân công rõ trách nhiệm lưu trữ cho từng loại chứng từ: bộ phận sử dụng/kho giữ bản gốc quyết định và biên bản thanh lý trước khi chuyển cho kế toán, trong khi phòng kế toán chịu trách nhiệm lưu trữ hóa đơn, phiếu thu và chứng từ chi phí liên quan trực tiếp đến bút toán đã ghi sổ. Việc phân công rõ ràng giúp tránh tình trạng cả hai bên đều nghĩ bên còn lại đang giữ bản gốc, dẫn đến thất lạc khi cần tra cứu.
Với doanh nghiệp có số lượng CCDC thanh lý phát sinh thường xuyên ở nhiều bộ phận, việc tập hợp đầy đủ bốn loại chứng từ nói trên cho từng nghiệp vụ theo cách thủ công dễ dẫn đến thất lạc hoặc thiếu sót, đặc biệt khi CCDC được quản lý phân tán ở nhiều chi nhánh, phòng ban khác nhau. Số hóa toàn bộ chứng từ liên quan đến từng nghiệp vụ thanh lý ngay khi phát sinh, thay vì chỉ lưu bản giấy, giúp việc tra cứu về sau nhanh hơn đáng kể, đặc biệt khi cơ quan thuế yêu cầu cung cấp hồ sơ cho các nghiệp vụ đã phát sinh từ nhiều kỳ trước.
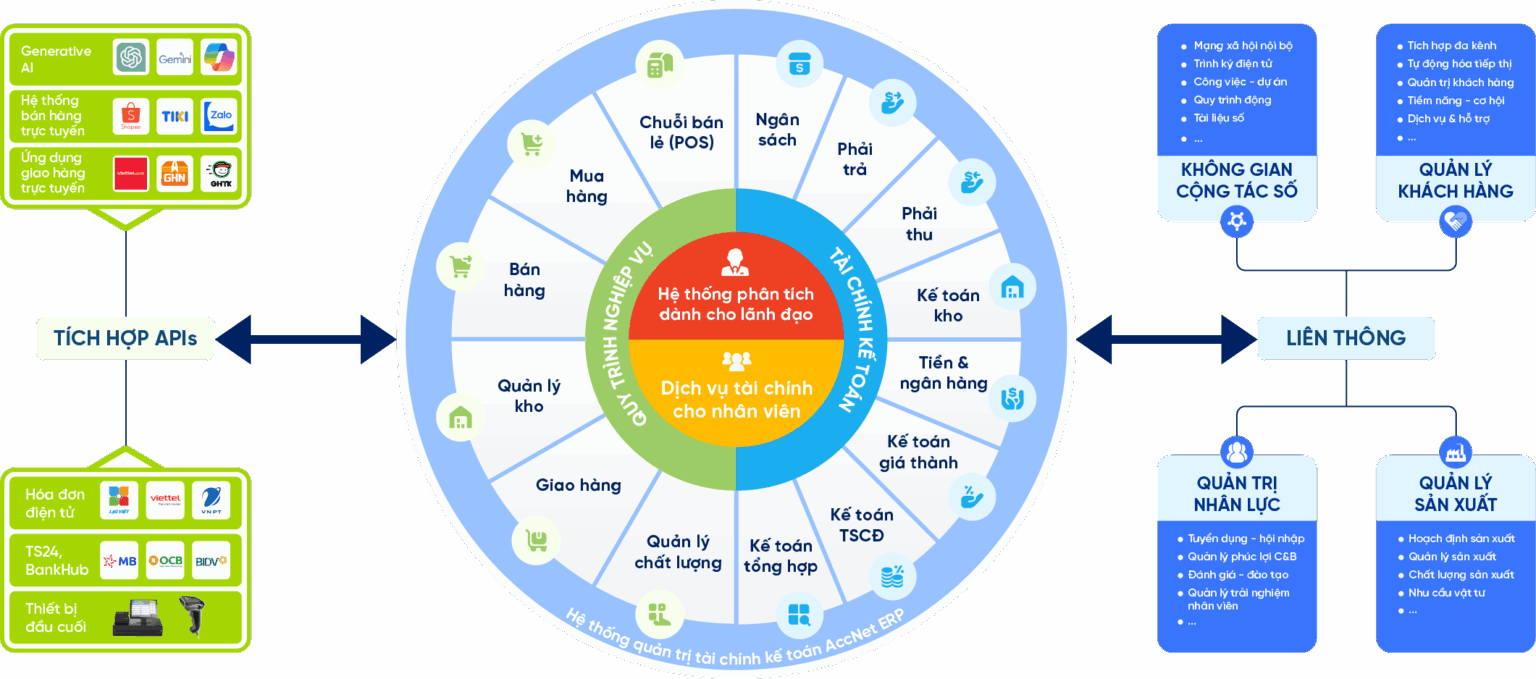
Khi số lượng CCDC thanh lý phát sinh thường xuyên, Accnet ERP – phân hệ Kế toán tài sản, CCDC giúp tự động ghi giảm, định khoản đúng từng bước và lưu trữ đầy đủ chứng từ thanh lý, giảm thiểu sai sót cho kế toán viên.
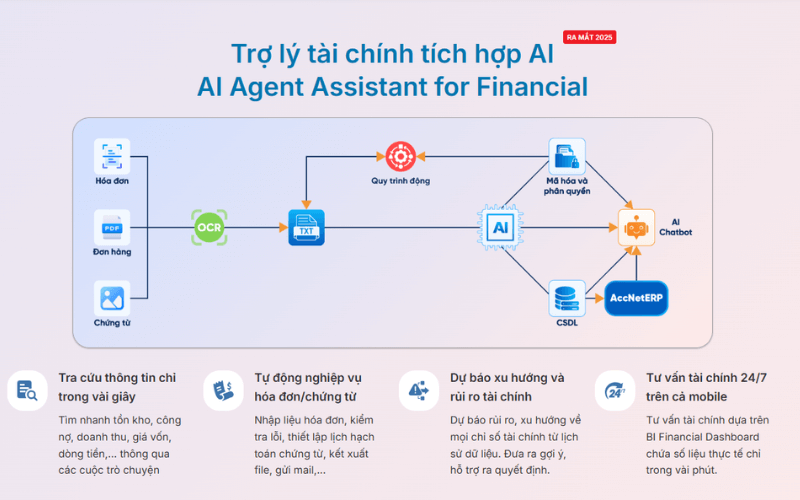
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Dưới đây là một số câu hỏi thường gặp liên quan đến nghiệp vụ này.
7. Một số câu hỏi thường gặp
Bán công cụ dụng cụ hạch toán như thế nào?
Về bản chất, bán CCDC giống với trường hợp thanh lý có thu tiền đã trình bày tại mục 3 – kế toán vẫn thực hiện đầy đủ ba bước: ghi giảm giá trị còn lại chưa phân bổ hết (nếu có), ghi nhận thu nhập từ khoản bán được và ghi nhận chi phí phát sinh (nếu có), đồng thời tuân thủ quy định xuất hóa đơn tại mục 4.
Thanh lý công cụ dụng cụ đã hết giá trị phân bổ có cần lập biên bản không?
Có. Dù không phát sinh bút toán ghi giảm chi phí (vì không còn giá trị để ghi giảm như đã nêu ở mục 5), doanh nghiệp vẫn cần lập đầy đủ hồ sơ, biên bản thanh lý như các trường hợp khác để làm căn cứ ghi giảm CCDC khỏi sổ theo dõi và chứng minh việc loại bỏ là có căn cứ khi cần đối chiếu.
Thanh lý và nhượng bán công cụ dụng cụ có gì khác nhau?
Xem chi tiết tại mục 5 – hai khái niệm khác nhau chủ yếu ở lý do và tình trạng CCDC tại thời điểm xử lý, nhưng cách hạch toán về cơ bản tương tự nhau.
Hạch toán thanh lý công cụ dụng cụ đúng quy trình – từ chuẩn bị hồ sơ, biên bản đến định khoản từng bước và xuất hóa đơn đúng thời điểm – giúp doanh nghiệp tránh bị loại chi phí khi quyết toán thuế và phản ánh chính xác tình hình tài sản. Khi số lượng CCDC thanh lý phát sinh thường xuyên, Accnet ERP – phân hệ Kế toán tài sản, CCDC giúp tự động ghi giảm, định khoản đúng từng bước và lưu trữ đầy đủ chứng từ thanh lý, giảm thiểu sai sót cho kế toán viên.