
Accounting price là nghiệp vụ tập hợp và phân bổ chi phí để xác định giá thành cho từng sản phẩm, đơn hàng hoặc dịch vụ. Thông tin giá thành giúp doanh nghiệp xây dựng giá bán, kiểm soát chi phí và đánh giá hiệu quả hoạt động, đặc biệt quan trọng với doanh nghiệp quy mô lớn.
The same Lac Viet find out details about accounting profession related to price from concept, method, account, accounting entries to the actual process, thereby supporting business organization, the business price calculator basically more efficient in administration.
1. Tìm hiểu chung về giá thành & Kế toán giá thành là gì?
1.1 Giá thành sản phẩm là gì? Phân biệt chi phí sản xuất, giá thành sản phẩm và giá vốn hàng bán
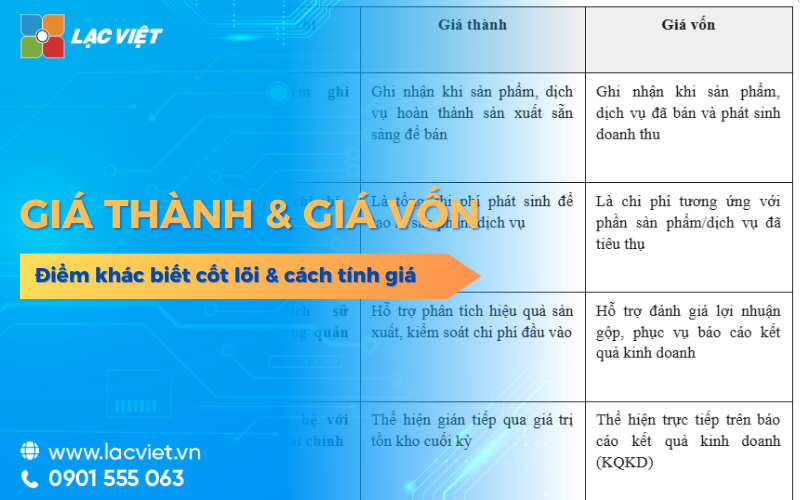
Trong thực tế, nhiều người thường nhầm lẫn giữa ba khái niệm: chi phí sản xuất, giá thành sản phẩm, giá vốn hàng bán. Mặc dù có mối liên hệ chặt chẽ, đây là ba chỉ tiêu phản ánh các giai đoạn khác nhau trong quá trình sản xuất và tiêu thụ.
- Giá thành sản phẩm là tổng chi phí sản xuất được phân bổ cho khối lượng sản phẩm đã hoàn thành trong kỳ. Đây là kết quả của quá trình tập hợp, tính toán chi phí sau khi đã loại trừ phần chi phí của sản phẩm dở dang cuối kỳ và cộng thêm chi phí của sản phẩm dở dang đầu kỳ (nếu có).
- Chi phí sản xuất là toàn bộ khoản chi phát sinh để tạo ra sản phẩm trong một kỳ kế toán. Bao gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp & chi phí sản xuất chung. Các khoản chi này phát sinh liên tục trong suốt quá trình sản xuất, bất kể sản phẩm đã hoàn thành hay chưa.
- Giá vốn hàng bán chỉ phát sinh khi sản phẩm được xuất bán. Chỉ những thành phẩm đã tiêu thụ mới được ghi nhận vào giá vốn trên báo cáo kết quả kinh doanh. Vì vậy, giá thành sản phẩm và giá vốn hàng bán không phải lúc nào cũng bằng nhau, đặc biệt khi doanh nghiệp còn tồn kho thành phẩm.
Có thể hình dung mối quan hệ này theo trình tự:
Chi phí sản xuất phát sinh → Tính giá thành sản phẩm hoàn thành → Khi bán hàng mới ghi nhận thành giá vốn hàng bán.
Việc hiểu đúng ba khái niệm này giúp kế toán lựa chọn đúng phương pháp hạch toán, tránh sai sót trong xác định lợi nhuận, lập báo cáo tài chính theo quy định của Thông tư 99/2025/TT-BTC hoặc Thông tư 133/2016/TT-BTC.
1.2 Kế toán giá thành là gì?
Accounting price là bộ phận trong kế toán doanh nghiệp có nhiệm vụ tập hợp, phân loại, phân bổ các khoản chi phí phát sinh trong quá trình sản xuất, từ đó xác định giá thành thực tế của sản phẩm, dịch vụ hoặc công trình hoàn thành. Nói một cách đơn giản, đây là nghiệp vụ giúp doanh nghiệp biết chính xác đã bỏ ra bao nhiêu chi phí để tạo ra một đơn vị sản phẩm.
Đối với doanh nghiệp sản xuất, giá thành là cơ sở quan trọng để xây dựng giá bán, tính toán lợi nhuận và đánh giá hiệu quả hoạt động. Nếu giá thành được xác định thiếu chính xác, doanh nghiệp có thể định giá bán quá thấp dẫn đến giảm lợi nhuận hoặc định giá quá cao khiến sản phẩm mất khả năng cạnh tranh trên thị trường.
Kế toán giá thành không chỉ dừng lại ở việc ghi nhận số liệu mà còn cung cấp thông tin phục vụ quản trị. Thông qua việc theo dõi chi phí nguyên vật liệu, chi phí nhân công và chi phí sản xuất chung, kế toán có thể phát hiện những khoản chi vượt định mức, đánh giá hiệu quả từng phân xưởng hoặc từng lệnh sản xuất, từ đó đề xuất các giải pháp tối ưu chi phí.
Ví dụ, một doanh nghiệp sản xuất bàn ghế gỗ trong tháng phát sinh các khoản chi phí gồm 1 tỷ đồng nguyên vật liệu, 300 triệu đồng tiền lương công nhân trực tiếp và 200 triệu đồng chi phí sản xuất chung. Nếu hoàn thành 1.000 bộ bàn ghế, kế toán giá thành sẽ tổng hợp và phân bổ các khoản chi phí này để xác định giá thành của từng bộ sản phẩm. Kết quả này sẽ được sử dụng làm căn cứ tính giá vốn, xây dựng chính sách giá bán, đánh giá hiệu quả sản xuất.
1.3 Vai trò của kế toán giá thành trong doanh nghiệp
Trong môi trường cạnh tranh hiện nay, lợi nhuận không chỉ đến từ việc tăng doanh thu mà còn phụ thuộc rất lớn vào khả năng kiểm soát chi phí. Đây chính là lý do kế toán giá thành trở thành một trong những chức năng quan trọng nhất của hệ thống kế toán quản trị.
- Trước hết, kế toán giá thành giúp doanh nghiệp kiểm soát toàn bộ chi phí sản xuất theo từng sản phẩm, đơn hàng, phân xưởng hoặc công đoạn. Khi phát hiện chi phí nguyên vật liệu vượt định mức hoặc chi phí sản xuất chung tăng bất thường, doanh nghiệp có thể nhanh chóng tìm nguyên nhân và đưa ra biện pháp khắc phục.
- Bên cạnh đó, dữ liệu giá thành là căn cứ để xây dựng giá bán phù hợp với thị trường. Nếu doanh nghiệp không nắm được giá thành thực tế, việc định giá có thể dẫn đến lợi nhuận thấp hoặc mất khả năng cạnh tranh.
- Thông tin từ kế toán giá thành cũng hỗ trợ ban lãnh đạo lập kế hoạch ngân sách, đánh giá hiệu quả từng dây chuyền sản xuất và đưa ra quyết định đầu tư. Chẳng hạn, khi so sánh giá thành giữa các phân xưởng hoặc giữa các kỳ, doanh nghiệp có thể nhận diện khu vực đang hoạt động kém hiệu quả để điều chỉnh quy trình hoặc đầu tư thiết bị mới.
- Đối với kế toán trưởng, hệ thống kế toán giá thành còn là cơ sở để lập các báo cáo phân tích chi phí, dự báo xu hướng biến động giá thành, tham mưu cho ban điều hành trong các quyết định chiến lược.
2. Công việc của kế toán giá thành cần làm những gì?
Kế toán giá thành là vị trí chịu trách nhiệm theo dõi, tập hợp và phân tích toàn bộ chi phí phát sinh trong quá trình sản xuất nhằm xác định giá thành sản phẩm chính xác. Không chỉ thực hiện các nghiệp vụ hạch toán, kế toán giá thành còn cung cấp dữ liệu quan trọng để ban lãnh đạo kiểm soát chi phí, xây dựng giá bán, nâng cao hiệu quả sản xuất.
2.1 Kiểm tra chứng từ sản xuất
Bước đầu tiên trong công việc của kế toán giá thành là kiểm tra tính đầy đủ hợp lệ của các chứng từ liên quan đến hoạt động sản xuất. Những chứng từ này bao gồm phiếu xuất kho nguyên vật liệu, bảng chấm công, bảng lương công nhân trực tiếp, phiếu nhập kho thành phẩm, biên bản nghiệm thu, hóa đơn dịch vụ, các chứng từ phát sinh tại phân xưởng.
Việc kiểm tra chứng từ không chỉ nhằm đảm bảo tuân thủ quy định kế toán mà còn giúp hạn chế sai lệch ngay từ đầu. Chỉ cần một phiếu xuất kho ghi sai số lượng hoặc một khoản chi phí chưa được ghi nhận đúng đối tượng, giá thành của cả lô sản phẩm có thể bị tính sai, ảnh hưởng đến báo cáo tài chính và quyết định kinh doanh.
Ví dụ, nếu nguyên vật liệu được xuất cho phân xưởng A nhưng lại hạch toán sang phân xưởng B, doanh nghiệp sẽ không đánh giá đúng hiệu quả sản xuất của từng bộ phận, đồng thời gây khó khăn khi phân tích chi phí.
2.2 Theo dõi định mức nguyên vật liệu
Định mức nguyên vật liệu là lượng vật tư tiêu chuẩn cần sử dụng để sản xuất một đơn vị sản phẩm. Kế toán giá thành có nhiệm vụ đối chiếu giữa định mức đã ban hành và lượng nguyên vật liệu thực tế tiêu hao để phát hiện các khoản vượt định mức hoặc tiết kiệm chi phí.
Ví dụ, doanh nghiệp quy định để sản xuất một chiếc bàn cần 15kg gỗ. Tuy nhiên, trong kỳ sản xuất thực tế tiêu hao trung bình 17kg cho mỗi sản phẩm. Kế toán giá thành sẽ phối hợp với bộ phận sản xuất để xác định nguyên nhân, có thể do tỷ lệ hao hụt cao, chất lượng nguyên liệu không đồng đều hoặc quy trình gia công chưa tối ưu.
Việc theo dõi định mức thường xuyên giúp doanh nghiệp kiểm soát chi phí nguyên vật liệu – khoản mục thường chiếm tỷ trọng lớn trong giá thành sản phẩm đối với các doanh nghiệp sản xuất.
2.3 Kiểm soát hao hụt sản xuất
Trong thực tế, một tỷ lệ hao hụt nhất định là điều khó tránh khỏi. Tuy nhiên, nếu không được theo dõi phân tích, hao hụt có thể làm tăng đáng kể giá thành sản phẩm.
Kế toán giá thành cần tổng hợp dữ liệu về nguyên vật liệu hao hụt, sản phẩm lỗi, bán thành phẩm hỏng hoặc hàng phải sửa chữa để đánh giá mức độ ảnh hưởng đến chi phí sản xuất. Đồng thời, các khoản hao hụt cần được phân loại rõ giữa hao hụt trong định mức và hao hụt bất thường nhằm đảm bảo hạch toán đúng quy định.
Thông qua các báo cáo hao hụt theo từng công đoạn hoặc từng dây chuyền sản xuất, doanh nghiệp có thể nhanh chóng phát hiện những điểm nghẽn trong quy trình triển khai các biện pháp cải tiến nhằm giảm chi phí.
2.4 Theo dõi chi phí từng lệnh sản xuất
Đối với doanh nghiệp sản xuất theo đơn hàng hoặc theo từng lệnh sản xuất, kế toán giá thành cần theo dõi riêng chi phí của từng đơn hàng để xác định chính xác lợi nhuận.
Các khoản chi phí như nguyên vật liệu trực tiếp, nhân công trực tiếp, chi phí sản xuất chung sẽ được tập hợp theo từng lệnh sản xuất thay vì chỉ theo dõi tổng hợp toàn doanh nghiệp.
Nhờ đó, doanh nghiệp có thể biết được đơn hàng nào mang lại lợi nhuận cao, đơn hàng nào phát sinh chi phí vượt dự toán và cần điều chỉnh trong các hợp đồng tiếp theo. Đây cũng là cơ sở để xây dựng báo giá chính xác hơn cho khách hàng trong tương lai.
2.5 Kiểm tra chi phí sản xuất chung
Chi phí sản xuất chung bao gồm nhiều khoản như tiền điện, nước, khấu hao máy móc, chi phí sửa chữa thiết bị, vật tư phụ, công cụ dụng cụ, chi phí quản lý phân xưởng.
Một trong những nhiệm vụ quan trọng của kế toán giá thành là lựa chọn tiêu thức phân bổ phù hợp để phân bổ các khoản chi phí này vào từng sản phẩm hoặc từng lệnh sản xuất. Nếu tiêu thức phân bổ không hợp lý, giá thành sản phẩm sẽ bị sai lệch, dẫn đến đánh giá không chính xác hiệu quả sản xuất.
Ví dụ, đối với doanh nghiệp sử dụng nhiều máy móc tự động, việc phân bổ chi phí sản xuất chung theo giờ máy có thể phản ánh chính xác hơn so với phân bổ theo số lượng sản phẩm.
2.6 Tính giá thành theo kỳ
Sau khi hoàn tất việc tập hợp phân bổ chi phí, kế toán giá thành sẽ tiến hành tính giá thành sản phẩm theo tháng, quý hoặc theo từng đơn hàng, tùy thuộc vào đặc điểm hoạt động của doanh nghiệp.
Ở giai đoạn này, kế toán cần xác định giá trị sản phẩm dở dang đầu kỳ và cuối kỳ để tính đúng chi phí của sản phẩm hoàn thành. Kết quả tính giá thành sẽ được sử dụng để ghi nhận thành phẩm nhập kho, xác định giá vốn hàng bán, lập các báo cáo quản trị.
Đối với doanh nghiệp sản xuất nhiều công đoạn hoặc nhiều dòng sản phẩm, việc tính giá thành bằng Excel thường mất nhiều thời gian và tiềm ẩn nguy cơ sai sót khi dữ liệu ngày càng lớn. Vì vậy, nhiều doanh nghiệp đã chuyển sang sử dụng phần mềm quản lý kế toán hoặc hệ thống ERP để tự động hóa quá trình tập hợp chi phí, tính giá thành.
2.7 Lập báo cáo giá thành
Một phần quan trọng trong công việc của kế toán giá thành là lập các báo cáo phục vụ cả kế toán tài chính, quản trị doanh nghiệp.
Ngoài báo cáo giá thành sản phẩm, kế toán còn xây dựng các báo cáo về biến động chi phí, tình hình sản phẩm dở dang, chênh lệch giữa chi phí thực tế và định mức hoặc báo cáo giá thành theo từng đơn hàng, từng phân xưởng. Những báo cáo này giúp ban lãnh đạo đánh giá hiệu quả sản xuất, theo dõi xu hướng biến động chi phí và đưa ra quyết định điều chỉnh kịp thời.
Nếu được cập nhật theo thời gian thực trên phần mềm kế toán hoặc hệ thống ERP, các báo cáo giá thành còn giúp kế toán trưởng rút ngắn thời gian tổng hợp số liệu, nâng cao độ chính xác của thông tin quản trị.
2.8 Phân tích nguyên nhân tăng giá thành
Sau khi xác định giá thành, kế toán giá thành không chỉ dừng lại ở việc báo cáo số liệu mà còn cần phân tích nguyên nhân khiến giá thành tăng hoặc giảm so với kế hoạch.
Các yếu tố thường được xem xét gồm biến động giá nguyên vật liệu, năng suất lao động, tỷ lệ hao hụt, chi phí sản xuất chung hoặc sự thay đổi trong quy trình sản xuất.
Ví dụ, nếu giá thành tăng do chi phí nguyên vật liệu chiếm tỷ trọng lớn, doanh nghiệp có thể xem xét đàm phán lại với nhà cung cấp hoặc điều chỉnh định mức tiêu hao. Nếu nguyên nhân đến từ tỷ lệ sản phẩm lỗi cao, cần phối hợp với bộ phận sản xuất để cải tiến quy trình hoặc nâng cao chất lượng kiểm soát.
Những phân tích này giúp doanh nghiệp không chỉ biết “chi phí tăng bao nhiêu” mà còn hiểu rõ “vì sao chi phí tăng” và “cần làm gì để khắc phục”.
2.9 Phối hợp với các phòng ban
Kế toán giá thành là vị trí có tính liên kết cao vì dữ liệu phục vụ tính giá thành được hình thành từ nhiều bộ phận khác nhau trong doanh nghiệp.
Bộ phận kho cung cấp dữ liệu nhập – xuất nguyên vật liệu, tồn kho. Bộ phận mua hàng cập nhật giá mua và thông tin nhà cung cấp. Bộ phận kế hoạch sản xuất xây dựng định mức và tiến độ sản xuất. Phân xưởng sản xuất ghi nhận sản lượng, thời gian thực hiện, tỷ lệ hao hụt. Ban giám đốc sử dụng các báo cáo giá thành để đánh giá hiệu quả hoạt động, hoạch định chiến lược kinh doanh.
3. Principles & accounts accounting equation

3.1. Principles of accounting prices should master
Principles of fit & consistency
According to current regulations (Circular 99/2025/TT-BTC), production costs must be recorded in accordance with the revenue, right, subject to cost, and are applied consistently about the method of collection, allocation between the states accounting. About the admin, this principle helps businesses:
- Compare prices between the states in a reliable way
- Appreciating trend fluctuations in cost
- Avoid each work in a different way, losing the ability to compare
Principles full & accurate
Circular 99 emphasize the recorded cost to full and correct accounting period, the true economic nature and the right audience to bear the costs. Not be recorded, teen, recorded or recorded a wrong purpose.
This principle helps businesses:
- Prices reflect the actual cost was incurred
- Avoid the status of “interest-false – true hole” due to missing or wrong cost
- Reduce the risk of removal costs when tax settlement
In fact, many businesses overlook the expenses such as electricity, water workshop, small repairs, tools and supplies low value... that lower the price of the real, which leads to determine the selling price deviations.
Principles of rational allocation of
Under the new rules, the cost of joint production must be allocated according criteria match, there are clear grounds, reflecting the level of enjoyment the cost of each object and can exposition as needed.
This principle is particularly important because if the allocation is not reasonable:
- Simple products can “burden” cost for complex product
- Small order is, the price is not required
- Profit and loss statement according to the product order is wrong, doing wrong decision management
3.2. The accounts used in the accounting equation
According to mode of business accounting, current account system service accounting prices be designed relatively clear, which TK 154 plays a central rolealso TK 621, 622, 627 is the account set the initial cost. Specific as follows:
- Account 621 – the Cost of raw materials directly: Account 621 reflect the value of raw materials directly used for production in the period, recorded at the time of production use. The accounting TK 621 to help businesses control the consumption of materials and timely detection of abnormalities, loss, loss.
- Account 622 – Cost, direct labour: Account 622 reflect wages, deductions from wages of workers directly produced in the states. The accounting properly TK 622 helps enterprises assess the effective use of labor, the cost comparison between the parts to ensure correct enough price.
- Account 627 – production Costs, general: Account 627 set the service costs as well as production management at the workshop, such as personnel management, materials, shared, depreciation and outside service. Detailed tracking TK 627 in each workshop to help businesses analyze fluctuations in cost, control the production efficiency.
- Account 154 – the Cost of production, unfinished business: Account 154 whole set production costs after the transfer from TK 621, 622 and 627, used to track costs according to each product, orders, or works as a base to calculate the price of reality.
The organization details TK 154 according to the right audience costing is a prerequisite to the accounting system to operate effectively.
4. Các bút toán hạch toán kế toán giá thành thường gặp theo Thông tư 99/2025/TT-BTC
Để tính đúng giá thành sản phẩm, kế toán không chỉ cần tập hợp đầy đủ chi phí mà còn phải hạch toán đúng từng nghiệp vụ phát sinh theo quy định của Circular 99/2025/TT-BTC. Từ ngày 01/01/2026, Thông tư 99 chính thức thay thế Thông tư 200/2014/TT-BTC và hướng dẫn mới về chế độ kế toán doanh nghiệp, bao gồm hệ thống tài khoản kế toán, nguyên tắc ghi nhận chi phí và phương pháp lập báo cáo tài chính.
Đối với doanh nghiệp sản xuất, các bút toán hạch toán giá thành thường xoay quanh 6 nhóm nghiệp vụ chính: hạch toán chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung, kết chuyển chi phí sản xuất, nhập kho thành phẩm, xuất bán thành phẩm.
4.1. Hạch toán chi phí nguyên vật liệu trực tiếp
Chi phí nguyên vật liệu trực tiếp là khoản chi phí phát sinh từ nguyên liệu, vật liệu chính hoặc vật liệu phụ được sử dụng trực tiếp để sản xuất sản phẩm. Đây thường là khoản mục chiếm tỷ trọng lớn nhất trong giá thành của doanh nghiệp sản xuất.
Theo hướng dẫn tại Thông tư 99/2025/TT-BTC, TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp được sử dụng để phản ánh toàn bộ giá trị nguyên vật liệu thực tế xuất dùng cho sản xuất sản phẩm hoặc cung cấp dịch vụ. Chi phí phải được tập hợp theo từng đối tượng chịu chi phí như sản phẩm, đơn hàng hoặc phân xưởng. Đồng thời, phần chi phí nguyên vật liệu vượt mức bình thường không được tính vào giá thành mà phải ghi nhận vào TK 632 – Giá vốn hàng bán.
Ví dụ, doanh nghiệp xuất kho thép trị giá 350 triệu đồng để sản xuất linh kiện cơ khí.
Accounting accounting:
Nợ TK 621 – Chi phí nguyên liệu, vật liệu trực tiếp: 350.000.000 đồng
Có TK 152 – Nguyên liệu, vật liệu: 350.000.000 đồng
Nếu doanh nghiệp mua nguyên vật liệu đưa vào sản xuất ngay mà không nhập kho thì ghi nhận trực tiếp vào TK 621 theo giá thực tế phát sinh.
4.2. Hạch toán chi phí nhân công trực tiếp
Chi phí nhân công trực tiếp phản ánh tiền lương, tiền công và các khoản phải trả cho người lao động trực tiếp tham gia sản xuất sản phẩm.
Kế toán cần căn cứ vào bảng chấm công, bảng lương, sản lượng thực tế để phân bổ chi phí cho từng đối tượng tập hợp chi phí.
Ví dụ, tiền lương phải trả cho công nhân trực tiếp sản xuất trong tháng là 420 triệu đồng.
Khi tính lương phải trả:
Nợ TK 622 – Chi phí nhân công trực tiếp: 420.000.000 đồng
Có TK 334 – Phải trả người lao động: 420.000.000 đồng
Sau khi thanh toán tiền lương:
Debt TK 334 – pay workers
Có TK 111 hoặc TK 112
Theo Thông tư 99, TK 334 vẫn được sử dụng để phản ánh các khoản phải trả cho người lao động như tiền lương, tiền công, tiền thưởng, các khoản thu nhập khác.
4.3. Bút toán hạch toán chi phí sản xuất
The table below sum up the pen basic math used to set the cost of production in the states according to each expense item, as a basis the transfer and price.
| Profession | Accounting implementation details | Notes |
| Export raw materials directly to production | Debt TK 621 / Có TK 152 | According to products, orders, |
| Buy NVL put straight into production | Debt TK 621
Debt TK 133 (if available) Have TK 111/112/331 |
Do not over stock |
| Recovery of scrap in production | Debt TK 152/111/112
Have TK 621 |
Reduced MATERIAL cost |
| Payroll workers directly | Debt TK 622
Have TK 334 |
According to the pay table |
| Deduct SOCIAL insurance, health INSURANCE, UNEMPLOYMENT insurance, KPCĐ for SUN direct | Debt TK 622
Have TK 338 |
According to the rate specified |
| Employee salary management workshop | Debt TK 627
Have TK 334 |
Cost SXC |
| Quotes BH salary NV workshop | Debt TK 627
Have TK 338 |
According to the rate specified |
| Material use general workshop | Debt TK 627
Have TK 152 |
Cost SXC |
| Production tools, tools used for PRODUCTION | Debt TK 627
Have TK 153 |
|
| Depreciation of fixed assets workshop | Debt TK 627
Have TK 214 |
|
| The cost of electricity, water, outside service | Debt TK 627
Debt TK 133 Have TK 111/112/331 |
Accounted for right of entry this helps to ensure costs are recorded in full, true essence and true object. Through which reflects the correct price, efficient production.
4.2. Pen calculate the shipping cost into the price of
After collection costs according to each item, the accountant made the shipping cost into TK 154 to serve calculate the cost of products and services.
| Profession | Accounting implementation details | Notes |
| The shipping cost NVL directly | Debt TK 154
Have TK 621 |
End of period |
| The shipping cost directly | Debt TK 154
Have TK 622 |
End of period |
| The shipping cost of production in common | Debt TK 154
Have TK 627 |
After allocation |
The pen payment, the transfer should be carried out in full, on time last states to ensure prices reflect actual costs incurred.
4.3. Accounting related production costs unfinished
Sau khi tập hợp đầy đủ chi phí nguyên vật liệu trực tiếp, nhân công trực tiếp và chi phí sản xuất chung, kế toán thực hiện kết chuyển toàn bộ chi phí sang TK 154 – Chi phí sản xuất, kinh doanh dở dang để phục vụ tính giá thành.
Theo hướng dẫn tại Thông tư 99, TK 154 dùng để tập hợp toàn bộ chi phí sản xuất phát sinh, theo dõi chi phí sản phẩm dở dang và là cơ sở để xác định giá thành sản phẩm hoàn thành.
| Profession | Accounting implementation details | Notes |
| Track CP SX uncompleted states | Does not arise pen math | According to the details window TK 154 |
| Adjust the CP unfinished | Debt TK 154
Have TK 627/632 |
When re-evaluate |
| Adjustable reduced CP unfinished | Debt TK 627/632
Have TK 154 |
When re-evaluate |
Track, properly adjust the cost of uncompleted help ensure the price is not amiss between the states, reflecting the true state of production.
4.4. Pen calculates prices & warehousing
After set the shipping cost at TK 154, accounting performed costing and recorded value of the finished product according to the table below.
| Profession | Accounting implementation details | Notes |
| Finished product warehouse | Debt TK 155
Have TK 154 |
According to the price of reality |
| Finished product for sale now | Debt TK 632
Have TK 154 |
Do not over stock |
Pen math this step is to transfer the cost of the price of capital or inventory, serve for the determination business results.
4.5. Pen cost in special cases
In some models of production – trading as special production according to orders, according to public works or more stages, the accountant should perform the own private journal entries to reflect the correct price according to the subject to charges.
| Profession | Accounting implementation details | Notes |
| Completed orders | Debt TK 155 or 632
Have TK 154 |
Under each menu |
| Works completed items | Debt TK 632
Have TK 154 |
Construction business |
| The transfer between the phases SX | Debt TK 154 (phase after)
Have TK 154 (phase advance) |
SX multiple stages |
Properly accounted according to each case to help businesses determine the exact price of capital, effective control each order, works or each stage of production.
4.6. Pen payment processing costs special
In the production process may be incurred expenses as extraordinary as beyond the level or faulty products, accounting need to be processed separately in order to not distort the price of the product.
| Profession | Accounting implementation details | Notes |
| The cost exceeds the | Debt TK 632 or 811
Have TK 154/627 |
Not calculated in the price |
| Waste products recovered | Debt TK 152/111/112
Have TK 154 or 621 |
Recovered value |
| Product not recovered | Debt TK 632
Have TK 154 |
In the capital |
Separate and properly handle the special costs to help business faithfully reflect the price at the same time support administrator control cause waste, as well as improve production efficiency.
4.7. Pen cost of capital related to price
After finished product and is consumed, the accountant performs the accounting entries recorded as well as the transfer price of capital to determine the right business results in the states.
| Profession | Accounting implementation details | Notes |
| Production of semi-finished products | Debt TK 632
Have TK 155 |
Recorded the price of capital |
| The transfer pricing capital end of period | Debt TK 911
Have TK 632 |
Set FS |
Recorded, the transfer price of capital, timely regulations are the basis to determine the exact profit to ensure the integrity of financial reporting.
5. Có những phương pháp tính giá thành nào?
Theo quy định tại Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC, doanh nghiệp được lựa chọn phương pháp tính giá thành phù hợp với đặc điểm hoạt động của mình, miễn đảm bảo phản ánh trung thực, hợp lý, áp dụng nhất quán giữa các kỳ kế toán.
Dưới đây là những phương pháp tính giá thành được sử dụng phổ biến trong các doanh nghiệp sản xuất hiện nay.
5.1 Phương pháp giản đơn (Phương pháp trực tiếp)
Phương pháp giản đơn là cách tính giá thành phổ biến nhất, được áp dụng khi doanh nghiệp chỉ sản xuất một hoặc một số ít sản phẩm có quy trình sản xuất liên tục, chu kỳ ngắn và ít phát sinh sản phẩm dở dang.
Nguyên tắc của phương pháp này khá đơn giản: toàn bộ chi phí sản xuất phát sinh trong kỳ sau khi điều chỉnh phần chi phí của sản phẩm dở dang sẽ được chia cho số lượng sản phẩm hoàn thành để xác định giá thành của một đơn vị sản phẩm.
Formula:
Giá thành đơn vị = (Chi phí sản xuất phát sinh + Chi phí dở dang đầu kỳ – Chi phí dở dang cuối kỳ) / Sản lượng hoàn thành
Ví dụ, một doanh nghiệp sản xuất nước uống đóng chai phát sinh tổng chi phí sản xuất trong tháng là 2 tỷ đồng và hoàn thành 500.000 chai nước. Nếu không có sản phẩm dở dang, giá thành của mỗi chai nước sẽ là 4.000 đồng.
Ưu điểm của phương pháp này là dễ thực hiện, thời gian tính toán nhanh phù hợp với doanh nghiệp có quy trình sản xuất đơn giản. Tuy nhiên, nếu doanh nghiệp sản xuất nhiều loại sản phẩm hoặc quy trình gồm nhiều công đoạn, phương pháp này sẽ không phản ánh chính xác chi phí của từng sản phẩm.
Phương pháp giản đơn thường được áp dụng trong các ngành như nước uống, xi măng, gạch, điện, nước sạch hoặc các doanh nghiệp sản xuất hàng loạt có quy trình ổn định.
5.2 Phương pháp hệ số
Phương pháp hệ số được sử dụng khi từ cùng một quy trình sản xuất tạo ra nhiều sản phẩm khác nhau nhưng không thể tập hợp riêng chi phí cho từng sản phẩm.
Trong trường hợp này, doanh nghiệp sẽ quy đổi các sản phẩm về một sản phẩm tiêu chuẩn thông qua hệ số kỹ thuật. Sau đó, tổng chi phí sản xuất được phân bổ cho từng loại sản phẩm theo tỷ lệ hệ số đã quy định.
Ví dụ, một nhà máy lọc dầu có thể đồng thời sản xuất xăng, dầu diesel, dầu hỏa từ cùng một quy trình chế biến. Chi phí sản xuất ban đầu sẽ được phân bổ cho từng loại sản phẩm theo hệ số quy đổi dựa trên đặc tính kỹ thuật hoặc giá trị kinh tế của từng sản phẩm.
Ưu điểm của phương pháp hệ số là giải quyết được bài toán phân bổ chi phí trong các doanh nghiệp sản xuất nhiều sản phẩm đồng thời. Tuy nhiên, để đảm bảo kết quả chính xác, doanh nghiệp cần xây dựng hệ số quy đổi hợp lý và thường xuyên rà soát khi điều kiện sản xuất thay đổi.
Phương pháp này được áp dụng phổ biến trong các ngành hóa chất, dầu khí, luyện kim, chế biến thực phẩm, sản xuất vật liệu xây dựng.
5.3 Phương pháp tỷ lệ
Khác với phương pháp hệ số, phương pháp tỷ lệ được áp dụng khi doanh nghiệp sản xuất nhiều sản phẩm có cùng quy trình công nghệ nhưng mỗi sản phẩm có quy cách, kích thước hoặc chất lượng khác nhau.
Thay vì quy đổi theo hệ số kỹ thuật, chi phí sẽ được phân bổ theo tỷ lệ giữa giá thành kế hoạch hoặc giá thành định mức của từng loại sản phẩm.
Ví dụ, một doanh nghiệp sản xuất thép có nhiều kích cỡ khác nhau nhưng cùng sử dụng một dây chuyền sản xuất. Sau khi tập hợp tổng chi phí, doanh nghiệp sẽ phân bổ cho từng quy cách thép dựa trên tỷ lệ giá thành kế hoạch của từng loại.
Ưu điểm của phương pháp này là phản ánh tương đối chính xác mức tiêu hao chi phí giữa các sản phẩm có cùng quy trình sản xuất. Tuy nhiên, doanh nghiệp cần xây dựng hệ thống giá thành kế hoạch hoặc định mức đáng tin cậy để làm căn cứ phân bổ.
5.4 Phương pháp phân bước
Phương pháp phân bước được áp dụng trong các doanh nghiệp có quy trình sản xuất trải qua nhiều công đoạn liên tiếp. Chi phí sẽ được tập hợp và tính toán ở từng công đoạn trước khi chuyển sang công đoạn tiếp theo.
Ví dụ, một doanh nghiệp may mặc phải trải qua các bước cắt vải, may, hoàn thiện, đóng gói. Mỗi công đoạn đều phát sinh nguyên vật liệu, nhân công, chi phí sản xuất chung riêng. Giá thành của công đoạn trước sẽ được chuyển tiếp sang công đoạn sau để hình thành giá thành cuối cùng của sản phẩm.
Phương pháp này giúp doanh nghiệp kiểm soát chi phí chi tiết theo từng công đoạn, dễ dàng phát hiện nơi phát sinh lãng phí hoặc năng suất thấp. Tuy nhiên, việc theo dõi và tập hợp chi phí khá phức tạp nếu doanh nghiệp vẫn sử dụng Excel hoặc quy trình thủ công.
Đây là phương pháp được sử dụng nhiều trong các ngành dệt may, chế biến thực phẩm, sản xuất linh kiện điện tử, luyện kim và chế biến gỗ.
5.5 Phương pháp theo đơn đặt hàng
Phương pháp theo đơn đặt hàng phù hợp với các doanh nghiệp sản xuất theo yêu cầu riêng của từng khách hàng, trong đó mỗi đơn hàng có quy cách, nguyên vật liệu và thời gian thực hiện khác nhau.
Kế toán sẽ mở một mã chi phí riêng cho từng đơn hàng để tập hợp toàn bộ chi phí phát sinh từ khi bắt đầu đến khi hoàn thành.
Ví dụ, một doanh nghiệp cơ khí chế tạo máy theo yêu cầu sẽ theo dõi riêng chi phí nguyên vật liệu, tiền lương, chi phí gia công, các khoản chi khác cho từng hợp đồng. Sau khi bàn giao sản phẩm, toàn bộ chi phí sẽ được tổng hợp để xác định giá thành của đơn hàng đó.
Ưu điểm lớn nhất của phương pháp này là phản ánh chính xác lợi nhuận của từng hợp đồng, giúp doanh nghiệp đánh giá hiệu quả kinh doanh và xây dựng báo giá cho các đơn hàng tiếp theo. Tuy nhiên, doanh nghiệp cần có hệ thống quản lý dữ liệu chặt chẽ để tránh bỏ sót chi phí phát sinh.
Phương pháp này thường được áp dụng trong ngành đóng tàu, xây dựng, cơ khí chế tạo, sản xuất nội thất theo yêu cầu hoặc các doanh nghiệp gia công theo đơn hàng.
5.6 Phương pháp định mức
Phương pháp định mức được xây dựng dựa trên các định mức tiêu hao nguyên vật liệu, nhân công và chi phí sản xuất đã được doanh nghiệp thiết lập trước.
Trong quá trình sản xuất, kế toán sẽ so sánh giữa chi phí thực tế và chi phí định mức để xác định phần chênh lệch. Những chênh lệch này sẽ được phân tích nhằm tìm ra nguyên nhân như biến động giá nguyên vật liệu, năng suất lao động hoặc tỷ lệ hao hụt.
Ví dụ, doanh nghiệp quy định để sản xuất một sản phẩm cần 5kg thép. Nếu thực tế tiêu hao 5,5 kg, kế toán sẽ xác định phần vượt định mức, phối hợp với bộ phận sản xuất để tìm nguyên nhân.
Ưu điểm của phương pháp định mức là giúp doanh nghiệp kiểm soát chi phí chủ động, phát hiện sớm các bất thường, hỗ trợ cải tiến quy trình sản xuất. Tuy nhiên, phương pháp này chỉ phát huy hiệu quả khi doanh nghiệp xây dựng được hệ thống định mức chính xác, thường xuyên cập nhật theo thực tế.
So sánh ưu điểm và nhược điểm của từng phương pháp
| Method | Business suit | Advantages | Restrictions |
| Giản đơn | Sản xuất hàng loạt, ít chủng loại | Dễ thực hiện, tính toán nhanh | Không phù hợp với quy trình sản xuất phức tạp |
| Hệ số | Một quy trình tạo nhiều sản phẩm | Phân bổ chi phí hợp lý cho sản phẩm đồng thời | Phụ thuộc vào hệ số quy đổi, cần rà soát định kỳ |
| Tỷ lệ | Nhiều quy cách sản phẩm cùng quy trình | Phản ánh tương đối chính xác chi phí từng sản phẩm | Cần có giá thành kế hoạch hoặc định mức đáng tin cậy |
| Phân bước | Sản xuất nhiều công đoạn liên tục | Kiểm soát chi phí chi tiết theo từng công đoạn | Khối lượng tính toán lớn nếu quản lý thủ công |
| Theo đơn đặt hàng | Gia công, sản xuất theo yêu cầu | Xác định chính xác giá thành, lợi nhuận từng hợp đồng | Quản lý dữ liệu phức tạp khi số lượng đơn hàng lớn |
| Định mức | Doanh nghiệp có quy trình sản xuất ổn định | Kiểm soát chi phí hiệu quả, phát hiện chênh lệch nhanh | Đòi hỏi hệ thống định mức chính xác, cập nhật thường xuyên |
6. Quy trình kế toán giá thành trong doanh nghiệp thực tế vận hành
Kế toán giá thành không chỉ là việc tính toán chi phí vào cuối kỳ mà là một quy trình liên tục, bắt đầu từ khi nguyên vật liệu được đưa vào sản xuất cho đến khi sản phẩm hoàn thành và các báo cáo quản trị được lập. Mỗi bước trong quy trình đều có mối liên kết chặt chẽ với nhau. Nếu dữ liệu ở giai đoạn đầu không chính xác, kết quả tính giá thành cuối cùng cũng sẽ bị sai lệch, ảnh hưởng đến việc xác định giá bán, lợi nhuận và các quyết định quản trị.

Bước 1. Thu thập chứng từ sản xuất
Quy trình kế toán giá thành bắt đầu bằng việc thu thập đầy đủ các chứng từ phát sinh trong quá trình sản xuất. Đây là nguồn dữ liệu đầu vào để tập hợp chi phí và tính giá thành sản phẩm.
Các chứng từ thường bao gồm phiếu nhập kho, phiếu xuất kho nguyên vật liệu, timesheets, bảng lương công nhân trực tiếp, hóa đơn dịch vụ, biên bản nghiệm thu, phiếu nhập thành phẩm, các chứng từ liên quan đến chi phí sản xuất chung.
Ở bước này, kế toán cần kiểm tra tính đầy đủ, hợp lệ chính xác của chứng từ trước khi hạch toán. Chỉ cần thiếu một phiếu xuất kho hoặc ghi nhận sai đối tượng chịu chi phí, giá thành sản phẩm có thể bị sai lệch.
Bước 2. Hạch toán chi phí sản xuất
Sau khi kiểm tra chứng từ, kế toán tiến hành ghi nhận các khoản chi phí phát sinh theo đúng tài khoản kế toán và đối tượng tập hợp chi phí.
Chi phí sản xuất thường được chia thành ba nhóm chính gồm chi phí nguyên vật liệu trực tiếp, chi phí nhân công trực tiếp, chi phí sản xuất chung.
Trong giai đoạn này, kế toán cần đảm bảo mọi khoản chi đều được ghi nhận đúng thời điểm, đúng đối tượng, đúng bản chất kinh tế. Điều này giúp hạn chế việc bỏ sót hoặc ghi nhận trùng chi phí, đồng thời tạo nền tảng cho các bước phân bổ và tính giá thành sau này.
Đối với doanh nghiệp có nhiều phân xưởng hoặc nhiều lệnh sản xuất, việc hạch toán chi tiết theo từng đối tượng sẽ giúp theo dõi chính xác chi phí phát sinh của từng sản phẩm.
Bước 3. Phân loại chi phí
Sau khi hạch toán, các khoản chi phí cần được phân loại theo từng tiêu chí quản lý để phục vụ công tác tính giá thành.
Thông thường, doanh nghiệp sẽ phân loại chi phí theo yếu tố chi phí, theo khoản mục giá thành hoặc theo đối tượng chịu chi phí như sản phẩm, đơn hàng, công đoạn hoặc phân xưởng.
Việc phân loại chính xác giúp doanh nghiệp dễ dàng đánh giá tỷ trọng từng loại chi phí trong cơ cấu giá thành. Chẳng hạn, nếu chi phí nguyên vật liệu chiếm tới 70% giá thành sản phẩm, doanh nghiệp sẽ ưu tiên tối ưu hoạt động mua hàng, quản lý tồn kho và định mức tiêu hao thay vì chỉ tập trung cắt giảm chi phí quản lý.
Đây cũng là cơ sở để lập các báo cáo phân tích chi phí và đánh giá hiệu quả sản xuất theo từng bộ phận.
Bước 4. Phân bổ chi phí sản xuất
Không phải mọi khoản chi phí đều có thể xác định trực tiếp cho từng sản phẩm. Nhiều khoản như điện, nước, khấu hao máy móc, tiền lương quản lý phân xưởng hoặc chi phí bảo trì thiết bị cần được phân bổ theo những tiêu thức phù hợp.
Tùy đặc điểm sản xuất, doanh nghiệp có thể lựa chọn phân bổ theo số lượng sản phẩm, chi phí nguyên vật liệu trực tiếp, giờ công lao động hoặc giờ máy hoạt động.
Ví dụ, doanh nghiệp sản xuất cơ khí sử dụng nhiều máy CNC thường phân bổ chi phí sản xuất chung theo số giờ máy vận hành để phản ánh sát thực tế hơn. Trong khi đó, doanh nghiệp may mặc có thể lựa chọn tiêu thức phân bổ theo giờ công lao động trực tiếp.
Việc lựa chọn tiêu thức phân bổ hợp lý giúp giá thành phản ánh đúng mức tiêu hao nguồn lực của từng sản phẩm, đồng thời tạo cơ sở chính xác cho việc định giá bán và đánh giá lợi nhuận.
Bước 5. Đánh giá sản phẩm dở dang
Trong nhiều doanh nghiệp sản xuất, đến cuối kỳ vẫn còn những sản phẩm chưa hoàn thành. Nếu toàn bộ chi phí phát sinh đều được tính cho sản phẩm hoàn thành trong kỳ sẽ làm giá thành tăng không đúng thực tế.
Vì vậy, kế toán cần xác định giá trị sản phẩm dở dang cuối kỳ để tách riêng phần chi phí chưa hoàn thành. Tùy từng loại hình sản xuất, doanh nghiệp có thể lựa chọn phương pháp đánh giá theo nguyên vật liệu trực tiếp, theo mức độ hoàn thành hoặc theo chi phí định mức.
Ví dụ, một dây chuyền sản xuất đang hoàn thành khoảng 60% khối lượng công việc thì chỉ phần chi phí tương ứng với mức độ hoàn thành mới được ghi nhận vào giá trị sản phẩm dở dang.
Đây là bước quan trọng nhằm đảm bảo nguyên tắc phù hợp giữa doanh thu và chi phí theo quy định của chế độ kế toán doanh nghiệp.
Bước 6: Tính giá thành sản phẩm/dịch vụ
Formula for calculating price: Depending on the business with or without products of uncompleted states, the final formula is used as follows:
(Prices of production in the period = Cost of production uncompleted beginning of the period + Cost of production incurred during the period − Cost of production the unfinished end)
In which:
- Production costs of uncompleted states: the cost of the unfinished products from the states before moving on to the
- Production costs arising in any: includes the cost of direct material, direct labour costs, overall production was set in the states.
- Production costs unfinished end of the period: the cost of the unfinished products shipping to states below.
If there is not unfinished products
Production cost = Total manufacturing costs incurred in the period
Price unit
Price unit = Total production cost / Number of finished product
Illustrative examples: (Assuming the business of manufacturing wooden table in year 6 have data as below)
Product uncompleted states: 20,000,000; Costs incurred in the states:
- Raw materials-direct: 120.000.000 dong
- Direct labour: 50,000,000
- The cost of production in common: 30,000,000
→ The total cost incurred during the period = 200,000,000
Products unfinished end states: 30,000,000
Number of tables finished in the usa: 100 pcs
TH 1: Calculate the total production cost in the states
Production cost = 20.000.000 + 200.000.000 − 30.000.000 = 190.000.000 dong
TH 2: Calculating the cost of unit
Price unit = 190.000.000 / 100 = 1.900.000/unit
Bước 7. Đối chiếu và kiểm tra số liệu
Sau khi tính giá thành, kế toán cần đối chiếu số liệu giữa các phân hệ như kho, mua hàng, sản xuất, kế toán tài chính nhằm đảm bảo tính chính xác trước khi lập báo cáo.
Các nội dung cần kiểm tra bao gồm số lượng nguyên vật liệu xuất dùng, sản lượng hoàn thành, chi phí phát sinh, giá trị sản phẩm dở dang và thành phẩm nhập kho.
Nếu phát hiện chênh lệch, kế toán cần xác minh nguyên nhân, điều chỉnh trước khi khóa sổ kế toán. Bước kiểm tra này giúp hạn chế sai sót trên báo cáo tài chính đảm bảo dữ liệu phục vụ quản trị luôn đáng tin cậy.
Trong thực tế, nhiều doanh nghiệp vẫn thực hiện đối chiếu thủ công trên Excel nên mất nhiều thời gian dễ xảy ra nhầm lẫn khi số lượng chứng từ lớn. Việc sử dụng phần mềm kế toán tích hợp với kho và sản xuất sẽ giúp tự động đối chiếu dữ liệu, giảm đáng kể rủi ro sai sót.
Bước 8. Lập báo cáo quản trị giá thành
Bước cuối cùng của quy trình kế toán giá thành là tổng hợp dữ liệu để lập các báo cáo phục vụ ban lãnh đạo.
Ngoài báo cáo giá thành sản phẩm, doanh nghiệp còn có thể xây dựng báo cáo phân tích biến động chi phí, báo cáo giá thành theo đơn hàng, theo phân xưởng, theo dây chuyền sản xuất hoặc theo từng nhóm sản phẩm.
Những báo cáo này giúp nhà quản lý trả lời các câu hỏi quan trọng như sản phẩm nào mang lại lợi nhuận cao nhất, công đoạn nào đang phát sinh nhiều chi phí, khoản mục nào vượt định mức và cần tối ưu trong kỳ tiếp theo.
7. Doanh nghiệp nào bắt buộc phải tổ chức kế toán giá thành?
Not every business needs accounting organization price at the same level of detail, but with the models that have incurred costs according to each object, this is a mandatory requirement to control costs and ensure business efficiency. Perspective financial management, business groups, then need to organize accounting lessons:

7.1. Doanh nghiệp sản xuất
This is the typical business, the most obvious need accounting. Any business that directly create a physical product, from simple production to the production of multiple stages, each need to determine the exact price.
Accounting bring manufacturing enterprise, including:
- Properly determine the actual cost of each product
- Do construction base price, the profit margin
- Control wastage of raw materials, labor costs, general
- Assess the effectiveness each workshop, production line
Trong bối cảnh chi phí đầu vào biến động mạnh, doanh nghiệp sản xuất không nắm được giá thành thực tế sẽ rất khó duy trì lợi nhuận ổn định, dù doanh thu có thể tăng.
7.2. Doanh nghiệp xây dựng, lắp đặt
For the construction business, each works or main items is an “object calculate the price of” independence. If not, the organization of accounting the cost of each work, the business will not be able to:
- Determine the exact interest – hole of each project
- Control costs exceed estimates
- Evaluate the effectiveness of construction, capacity, project management
In fact, many business building only to see a profit at the aggregate level, but when analyzed in detail according to the works shall have the project are hole is offset cross by other projects. This is a big risk if the business continues to expand without control prices.
7.3. Doanh nghiệp dịch vụ có tập hợp chi phí theo dự án, hợp đồng
Not only manufacturing enterprises or new construction should accounting prices. With the business services activities under the project, contract or package services (IT consulting, design, communications, maintenance,...), accounting role is increasingly important in the business services include:
- Calculate the correct cost for each project, each contract
- Assess the effectiveness each customer or group of services
- As a basis accurate quote for the the next contract
- Avoid the status of “revenue but lower profit”
In summary, For the business has incurred costs associated with the product, the process, order or project, the organization of accounting price is required to properly calculate the complete cost, support business decisions based on real data and help business owners control profits.
8. Ứng dụng phần mềm Accnet ERP để quản lý kế toán giá thành hiệu quả cho doanh nghiệp
AccNet ERP là hệ thống quản trị tài chính kế toán tích hợp được phát triển phù hợp với the context of business, Vietnam. This solution handles the accounting price according to modern approach, focusing data, transparent process:
- Set cost automatic & accurate: AccNet ERP automatically aggregate cost of raw materials, labor, and production overhead from the career-related services on a unified platform, helping to ensure data consistency as well as to limit errors due to input manually.
- Cost allocation flexible according to the actual formula: AccNet ERP allows allocation of costs according to many criteria in accordance with the peculiarities of production, such as time machine, the level of use of raw materials or production volumes, instead of applying a rigid formula for any kind of costs.
- Calculate the price according to the various methods: AccNet ERP support price according to products, orders, projects or works, help enterprises to flexibly apply the method to suit each production model and cost structure different.
- Expense tracking production progress in real time: Instead of just holding costs after the end of the accounting period, AccNet ERP allows to track real-time business help early detection of irregular expenses, timely adjust the production plan and provide accurate information to the leader board when you need a fast decision.
- Report price details, decision support fast: The system provides analysis table price according to the product/unit as well as comparison with the norm planning, support leaders evaluate the effectiveness of production – business immediately. This is the difference compared with the general craft that the board always timely data.
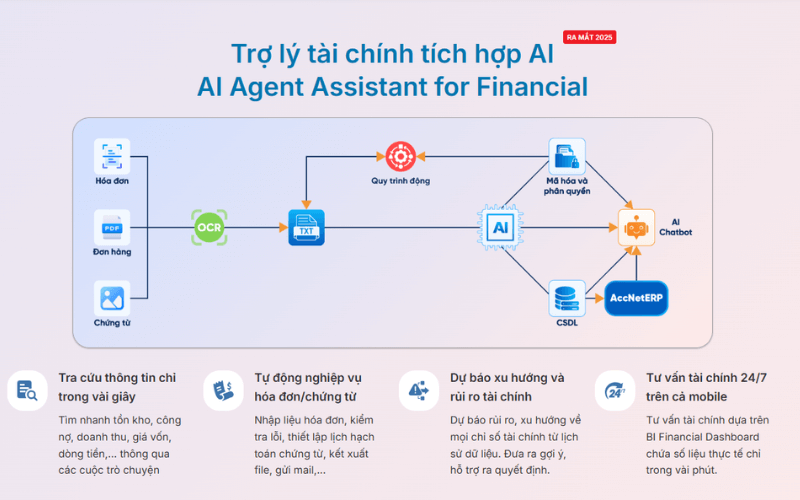
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING AI in AccNet ERP't just stop at automate data entry, but also: BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?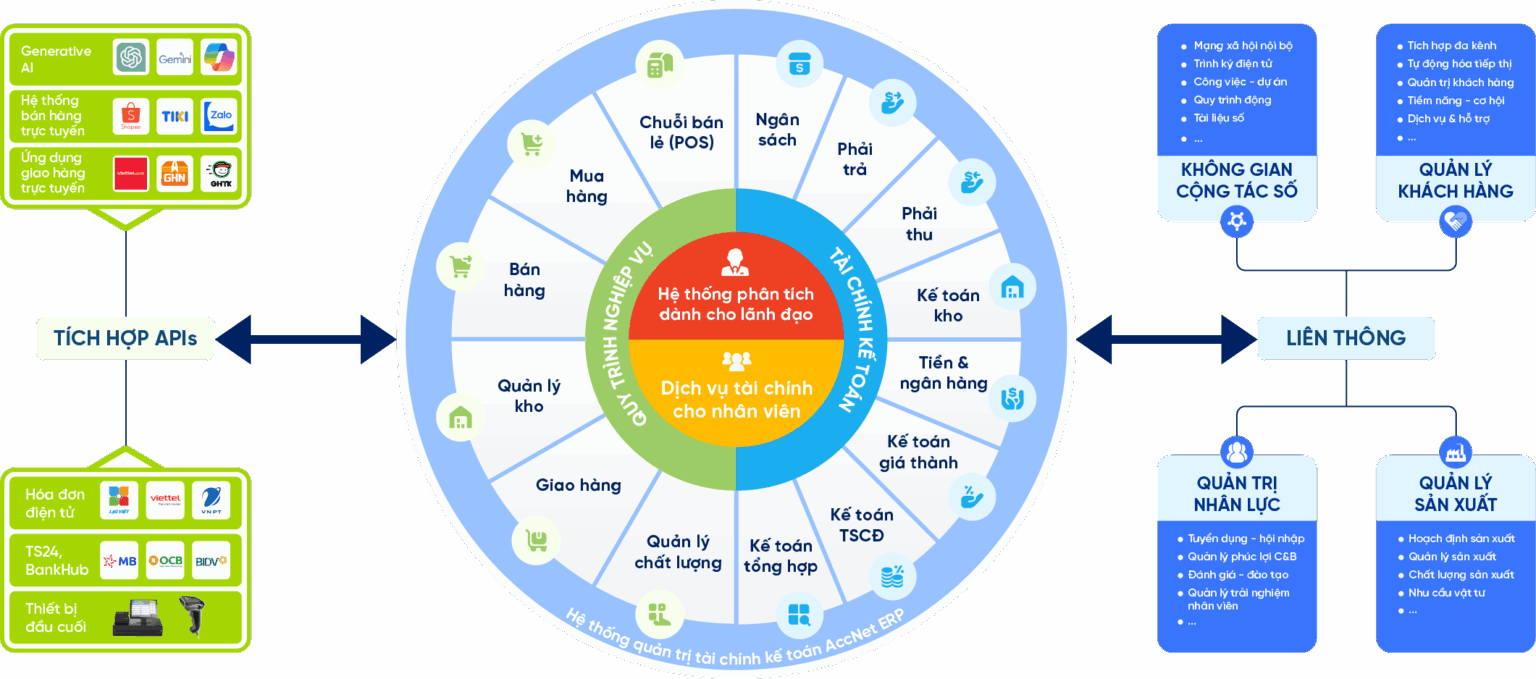
Accounting prices not only is required to comply with the financial side but also the administration tools essential to help businesses control costs, protect profits, enhance competitiveness. When prices are determined properly and timely, managers have solid basis for decisions about price, product portfolio, growth strategy. In the context of input cost volatility, market pressures, increasingly, the organization of accounting, it is platform that helps business to operate effectively and sustainable development.