
Nguyên tắc xuất hóa đơn hiện hành được quy định tại Điều 4 Nghị định 254/2026/NĐ-CP, có hiệu lực từ ngày 01/07/2026. Theo đó, người bán phải lập hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ, đăng ký sử dụng trước khi lập, ghi đủ nội dung theo Điều 10, chịu trách nhiệm về tính chính xác của hóa đơn đã lập.
Từ ngày 01/07/2026, cách lập hóa đơn điện tử đã chuyển sang khung pháp lý mới. Nhiều kế toán vẫn quen với nguyên tắc xuất hóa đơn cũ, trong khi các văn bản từng được dẫn suốt nhiều năm đã hết hiệu lực. Hiểu sai nguyên tắc ngay từ đầu khiến hóa đơn lập ra có nguy cơ không hợp pháp, kéo theo rủi ro bị xử phạt hoặc bị loại chi phí khi quyết toán.
In this article Lac Viet sẽ giúp bạn nắm căn cứ pháp lý hiện hành, các nguyên tắc cốt lõi tại Điều 4, cách áp dụng theo từng loại hóa đơn, các ngoại lệ, cách xử lý hóa đơn sai sót, mức xử phạt cũng như giải pháp phần mềm hỗ trợ kế toán.
1. Nguyên tắc xuất hóa đơn và căn cứ pháp lý hiện hành
Nguyên tắc xuất hóa đơn là tập hợp các quy tắc bắt buộc mà người bán phải tuân thủ khi lập, quản lý, sử dụng hóa đơn điện tử trong hoạt động bán hàng hóa, cung cấp dịch vụ. Hiện nay, nguyên tắc lập hóa đơn được quy định tập trung tại Điều 4 Nghị định 254/2026/NĐ-CP, văn bản do Chính phủ ban hành ngày 30/06/2026, có hiệu lực từ 01/07/2026.
Nghị định này quy định chi tiết một số điều, biện pháp tổ chức thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Theo Điều 43, văn bản thay thế Nghị định 123/2020/NĐ-CP, Nghị định 70/2025/NĐ-CP cùng Điều 1 Nghị định 41/2022/NĐ-CP. Vì vậy, mọi tài liệu còn viện dẫn Nghị định 123/2020/NĐ-CP làm căn cứ xuất hóa đơn hiện nay đều đã lỗi thời.
Ngoài Nghị định 254/2026/NĐ-CP, kế toán cần nắm thêm Thông tư 91/2026/TT-BTC, văn bản hướng dẫn thủ tục đăng ký, ủy nhiệm, xử lý hóa đơn sai sót, cũng có hiệu lực từ 01/07/2026. Khi vi phạm, mức phạt được xác định theo Nghị định 125/2020/NĐ-CP đã được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Một nhóm văn bản cho biết phải làm gì, nhóm còn lại cho biết sai thì bị xử lý ra sao.
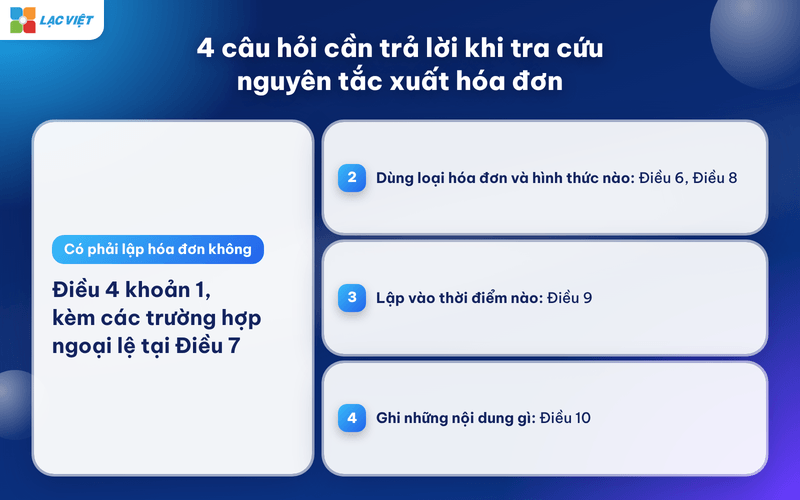
Khi gặp tình huống cụ thể, bạn nên tra cứu theo một thứ tự cố định, thay vì đọc rời từng điều khoản. Cách làm này giúp tránh nhầm lẫn khi các bài hướng dẫn trên mạng dẫn lẫn lộn văn bản cũ, mới. Bốn câu hỏi cần trả lời lần lượt được tóm tắt ngay bên dưới, mỗi câu gắn với một điều khoản cụ thể của Nghị định 254/2026/NĐ-CP để bạn dễ mở văn bản đối chiếu khi cần.
- Có phải lập hóa đơn không: Điều 4 khoản 1, kèm các trường hợp ngoại lệ tại Điều 7.
- Dùng loại hóa đơn và hình thức nào: Điều 6, Điều 8.
- Lập vào thời điểm nào: Điều 9.
- Ghi những nội dung gì: Điều 10.
| Văn bản | Role | Hiệu lực |
| Luật Quản lý thuế số 108/2025/QH15 | Luật gốc về quản lý thuế, trong đó có hóa đơn điện tử | 01/07/2026 |
| Nghị định 254/2026/NĐ-CP | Nguyên tắc, loại hóa đơn, thời điểm lập, nội dung hóa đơn | 01/07/2026 |
| Thông tư 91/2026/TT-BTC | Đăng ký sử dụng, ủy nhiệm, xử lý hóa đơn sai sót, mẫu biểu | 01/07/2026 |
| Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 310/2025/NĐ-CP) | Xử phạt vi phạm hành chính về hóa đơn | Nghị định 310/2025/NĐ-CP có hiệu lực từ 16/01/2026 |
2. Các nguyên tắc xuất hóa đơn cốt lõi theo Điều 4 Nghị định 254/2026/NĐ-CP
Điều 4 gồm bảy khoản quy định nguyên tắc lập, quản lý, sử dụng hóa đơn điện tử, chứng từ điện tử. Kết hợp với Điều 5, Điều 9, Điều 10, doanh nghiệp có thể gom thành năm nguyên tắc cốt lõi. Năm mục dưới đây lần lượt giải thích nghĩa vụ lập hóa đơn khi bán hàng, nghĩa vụ đăng ký trước khi dùng, nguyên tắc lập đúng thời điểm, yêu cầu ghi đúng nội dung cùng trách nhiệm của người bán, cuối cùng là việc bảo quản, lưu trữ, chuyển đổi hóa đơn.
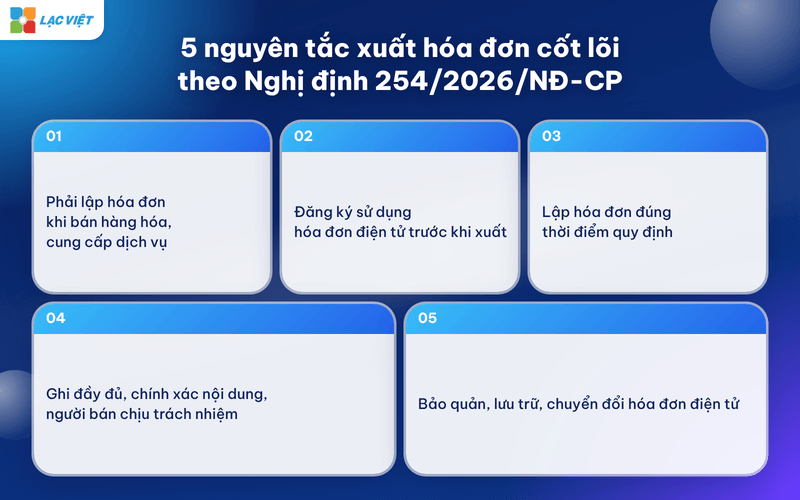
2.1. Phải lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ
Khoản 1 Điều 4 đặt ra nguyên tắc nền tảng: khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua. Phạm vi này rộng hơn nhiều kế toán vẫn nghĩ. Nghị định nêu rõ cả những trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, làm hàng mẫu, cho, biếu, tặng, trao đổi, trả thay lương cho người lao động, tiêu dùng nội bộ hoặc xuất hàng dưới hình thức cho vay, cho mượn.
Điều đó có nghĩa là nghĩa vụ lập hóa đơn không chỉ phát sinh từ giao dịch có thu tiền. Chỉ cần có hoạt động chuyển giao hàng hóa, dịch vụ thuộc các nhóm kể trên, doanh nghiệp đã phải xem xét việc xuất hóa đơn. Ví dụ, công ty tặng hàng mẫu cho khách hàng tiềm năng vẫn cần lập hóa đơn cho lượng hàng đã xuất tặng, không thể chỉ lưu phiếu xuất kho nội bộ.
Ngoại lệ duy nhất của khoản 1 là các trường hợp không phải sử dụng hóa đơn điện tử quy định tại Điều 7, sẽ được phân tích ở mục 4. Ngoài ra, Điều 4 còn yêu cầu lập chứng từ khấu trừ thuế điện tử khi khấu trừ thuế thu nhập cá nhân, lập biên lai điện tử khi thu thuế, phí, lệ phí. Dữ liệu hóa đơn sau khi lập là cơ sở dữ liệu phục vụ quản lý thuế, nên sai sót trên hóa đơn không còn là chuyện nội bộ của doanh nghiệp.
2.2. Đăng ký sử dụng hóa đơn điện tử trước khi xuất
Khoản 3 Điều 4 quy định trước khi sử dụng hóa đơn điện tử, chứng từ điện tử, các đối tượng gồm tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh, tổ chức, cá nhân khấu trừ thuế thu nhập cá nhân, tổ chức thu thuế, phí, lệ phí phải thực hiện đăng ký theo quy định của Bộ trưởng Bộ Tài chính. Nói cách khác, chưa đăng ký thì chưa được xuất hóa đơn, dù doanh nghiệp đã có phần mềm hay đã mua chữ ký số.
Việc đăng ký, quản lý, sử dụng hóa đơn điện tử cũng phải tuân thủ pháp luật về giao dịch điện tử, kế toán, thuế, quản lý thuế, phí, lệ phí. Theo hướng dẫn của Cục Thuế tại Công văn 4831/CT-CS, khi thay đổi thông tin đăng ký, người nộp thuế dùng Mẫu 01/ĐKTĐ-HĐĐT thuộc Phụ lục III Thông tư 91/2026/TT-BTC, thực hiện qua Hệ thống thông tin quản lý thuế hoặc qua tổ chức cung cấp dịch vụ hóa đơn điện tử.
Rủi ro của việc bỏ qua nguyên tắc này khá lớn. Theo khoản 7 Điều 3 Nghị định 254/2026/NĐ-CP, việc dùng hóa đơn chưa đăng ký sử dụng với cơ quan thuế thuộc nhóm hành vi sử dụng không hợp pháp hóa đơn. Vì thế, doanh nghiệp mới thành lập, doanh nghiệp đổi người đại diện hoặc đổi địa chỉ nên rà lại thông tin đăng ký trước khi phát hành hóa đơn đầu tiên.
2.3. Lập hóa đơn đúng thời điểm quy định
Thời điểm lập hóa đơn do Điều 9 Nghị định 254/2026/NĐ-CP quy định, Điều 10 yêu cầu thời điểm này phải hiển thị theo định dạng ngày, tháng, năm dương lịch. Với bán hàng hóa, hóa đơn được lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng, không phân biệt đã thu tiền hay chưa. Riêng hàng xuất khẩu, người bán tự xác định thời điểm nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
Về nguyên tắc xuất hóa đơn dịch vụ, thời điểm lập là lúc hoàn thành việc cung cấp dịch vụ, cũng không phân biệt đã thu tiền. Nếu người bán thu tiền trước hoặc trong khi cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền. Khoản tiền đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng dịch vụ không thuộc diện này. Trường hợp giao hàng nhiều lần hoặc bàn giao từng hạng mục, mỗi lần giao, bàn giao phải lập hóa đơn tương ứng.
Điều 9 còn có các quy định riêng cho những ngành đặc thù như xây dựng, lắp đặt, kinh doanh bất động sản, viễn thông, vận tải, bán lẻ xăng dầu. Phần này khá dài nên Lạc Việt đã trình bày riêng trong bài thời điểm xuất hóa đơn, bạn nên đọc kèm khi doanh nghiệp thuộc các ngành nêu trên.
2.4. Ghi đầy đủ, chính xác nội dung, người bán chịu trách nhiệm
Hóa đơn điện tử phải theo định dạng chuẩn dữ liệu, ghi đầy đủ nội dung theo quy định của pháp luật về thuế, pháp luật về kế toán, Điều 10 Nghị định 254/2026/NĐ-CP, bảo đảm phản ánh đầy đủ, trung thực nghiệp vụ kinh tế phát sinh. Người bán chịu trách nhiệm trước pháp luật về tính chính xác của hóa đơn đã lập. Đây là câu chữ quan trọng nhất của khoản 1, vì trách nhiệm thuộc về người bán chứ không chuyển sang bên mua hay đơn vị cung cấp phần mềm.
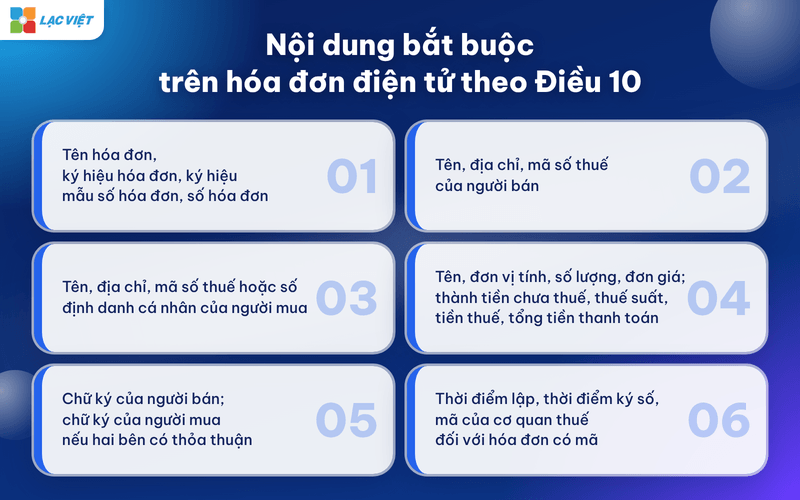
Về nội dung, Điều 10 khoản 1 yêu cầu hóa đơn phải thể hiện thông tin người bán, người mua, hàng hóa dịch vụ, các chỉ tiêu thuế giá trị gia tăng, thời điểm lập, thời điểm ký số. Điểm cần lưu ý là hóa đơn điện tử không nhất thiết phải có chữ ký số của người mua, trừ khi hai bên có thỏa thuận. Với hóa đơn có mã, hóa đơn còn phải thể hiện mã của cơ quan thuế.
Trong thực tế, các lỗi thường gặp nằm ở thông tin người mua như tên, địa chỉ, mã số thuế ghi chưa khớp với đăng ký kinh doanh. Kế toán nên đối chiếu thông tin khách hàng một lần khi tạo mã khách trong phần mềm, thay vì sửa từng hóa đơn về sau.
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn, số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán.
- Tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua.
- Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa có thuế, thuế suất, tiền thuế theo từng thuế suất, tổng tiền thanh toán.
- Chữ ký của người bán; chữ ký của người mua nếu hai bên có thỏa thuận.
- Thời điểm lập hóa đơn, thời điểm ký số, mã của cơ quan thuế đối với hóa đơn có mã.
- Phí, lệ phí thuộc ngân sách nhà nước, chiết khấu thương mại, khuyến mại (nếu có) cùng các nội dung liên quan khác.
2.5. Bảo quản, lưu trữ, chuyển đổi hóa đơn điện tử
Hóa đơn điện tử phải luôn sẵn sàng để in ra giấy hoặc tra cứu được khi cơ quan có thẩm quyền yêu cầu. Vì vậy doanh nghiệp cần lưu trữ cả tệp dữ liệu gốc theo định dạng chuẩn, không chỉ lưu bản in hoặc ảnh chụp. Khoản 4 Điều 4 cũng cho biết dữ liệu hóa đơn là cơ sở dữ liệu quản lý thuế, nên cơ quan thuế có thể đối chiếu dữ liệu này với tờ khai của doanh nghiệp bất cứ lúc nào.
Điều 5 cho phép chuyển đổi hóa đơn điện tử thành hóa đơn giấy với điều kiện nội dung khớp đúng, hóa đơn gốc phải là hóa đơn điện tử hợp pháp. Có hai trường hợp được chuyển đổi: theo yêu cầu của cơ quan kiểm toán, thanh tra, kiểm tra, điều tra, hoặc theo nghiệp vụ kinh tế phát sinh để ghi sổ, theo dõi theo pháp luật kế toán.
Cần phân biệt rõ: hóa đơn chuyển đổi theo trường hợp thứ hai không có hiệu lực giao dịch, thanh toán, trừ hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế. Về thời hạn lưu trữ, doanh nghiệp thực hiện theo pháp luật về kế toán, kế toán trưởng nên chốt thời hạn cụ thể trong quy chế lưu trữ chứng từ của đơn vị.
3. Nguyên tắc xuất hóa đơn theo từng loại hóa đơn và hình thức sử dụng
Cùng một nghĩa vụ lập hóa đơn nhưng mỗi doanh nghiệp phải chọn đúng loại hóa đơn, đúng hình thức sử dụng. Phần này gồm ba nội dung: phân biệt hóa đơn giá trị gia tăng với hóa đơn bán hàng, lựa chọn giữa hóa đơn có mã, không có mã của cơ quan thuế, cuối cùng là hóa đơn khởi tạo từ máy tính tiền. Ba mục dưới đây lần lượt làm rõ từng nội dung.
3.1. Hóa đơn giá trị gia tăng và hóa đơn bán hàng
Điều 8 Nghị định 254/2026/NĐ-CP phân loại hóa đơn, trong đó hai loại phổ biến nhất là hóa đơn giá trị gia tăng, hóa đơn bán hàng. Hóa đơn giá trị gia tăng dành cho tổ chức, cá nhân khai thuế giá trị gia tăng theo phương pháp khấu trừ. Hóa đơn bán hàng dành cho đối tượng khai thuế theo phương pháp trực tiếp, đồng thời dùng cho hoạt động bán hàng trong khu phi thuế quan.
Nguyên tắc ở đây là chọn loại hóa đơn theo phương pháp tính thuế đã đăng ký, không chọn theo thói quen hay theo yêu cầu của khách hàng. Doanh nghiệp khai thuế giá trị gia tăng theo phương pháp trực tiếp mà lại xuất hóa đơn giá trị gia tăng sẽ gây sai lệch kê khai, người mua cũng gặp rủi ro khi khấu trừ. Bạn có thể xem thêm đặc điểm, cách lập từng loại tại bài hóa đơn bán hàng.
Với hoạt động xuất khẩu, Điều 8 còn quy định hóa đơn thương mại điện tử cho trường hợp xuất khẩu hàng hóa, cung ứng dịch vụ ra nước ngoài. Khi bán cho khách hàng nước ngoài, bạn cần lưu ý thêm cách ghi thông tin người mua, ngoại tệ; nội dung này được hướng dẫn riêng trong bài xuất hóa đơn cho công ty nước ngoài.
3.2. Hóa đơn điện tử có mã và không có mã của cơ quan thuế
Điều 6 khoản 1 đặt nguyên tắc mặc định: hóa đơn điện tử có mã của cơ quan thuế. Mã này được cơ quan thuế cấp cho từng hóa đơn trước khi người bán giao cho người mua, đồng thời là một nội dung bắt buộc trên hóa đơn có mã theo Điều 10. Hóa đơn có mã là lựa chọn an toàn nhất vì cơ quan thuế đã xác thực hóa đơn ngay khi phát sinh.
Doanh nghiệp thuộc một số ngành, lĩnh vực, đáp ứng điều kiện về hạ tầng công nghệ thì được sử dụng hóa đơn điện tử không có mã. Đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, Nghị định yêu cầu áp dụng hóa đơn điện tử có mã hoặc hóa đơn khởi tạo từ máy tính tiền.
Trước khi chuyển hình thức hóa đơn, doanh nghiệp cần rà điều kiện về ngành nghề, hạ tầng, đồng thời thực hiện thủ tục đăng ký thay đổi theo Thông tư 91/2026/TT-BTC. Đây cũng là lý do nguyên tắc đăng ký ở mục 2.2 luôn phải được kiểm tra lại mỗi khi mô hình kinh doanh thay đổi.
3.3. Hóa đơn khởi tạo từ máy tính tiền
Hóa đơn khởi tạo từ máy tính tiền được thiết kế cho hoạt động bán trực tiếp đến người tiêu dùng, nơi phát sinh nhiều giao dịch nhỏ lẻ trong ngày. Theo Điều 6 khoản 1 điểm c, một số lĩnh vực bán lẻ, dịch vụ phục vụ trực tiếp người tiêu dùng phải dùng hóa đơn điện tử khởi tạo từ máy tính tiền. Nếu doanh nghiệp đã đăng ký dùng hóa đơn có mã hoặc không có mã thì không bắt buộc phải dùng thêm máy tính tiền.
Điểm khác biệt đáng chú ý nằm ở giá trị pháp lý. Như đã nêu ở mục 2.5, hóa đơn chuyển đổi để ghi sổ không có hiệu lực giao dịch, thanh toán, nhưng hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu với cơ quan thuế là trường hợp được loại trừ. Do đó, cửa hàng bán lẻ cần bảo đảm máy tính tiền luôn kết nối, tránh để gián đoạn dữ liệu kéo dài.
Chủ cửa hàng nên đặt quy trình đối soát cuối ngày giữa doanh thu ghi nhận trên máy tính tiền với số liệu bán hàng thực tế. Quy trình này giúp phát hiện sớm giao dịch chưa xuất hóa đơn hoặc hóa đơn lập trùng.
4. Ngoại lệ của nguyên tắc xuất hóa đơn: trường hợp không phải sử dụng hóa đơn điện tử
Khoản 1 Điều 4 đặt nguyên tắc chung là bán hàng hóa, cung cấp dịch vụ thì phải lập hóa đơn, nhưng loại trừ các trường hợp không phải sử dụng hóa đơn điện tử tại Điều 7. Điểm cần nhớ là chỉ những trường hợp được liệt kê trong Điều 7 mới được miễn. Doanh nghiệp không thể tự suy luận thêm ngoại lệ dựa trên giá trị giao dịch nhỏ hay quan hệ quen biết với khách hàng.
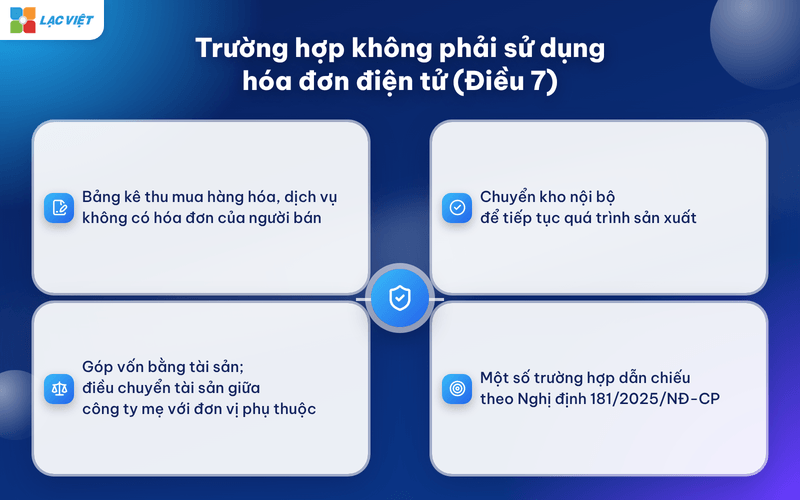
Các trường hợp tiêu biểu tại Điều 7 gồm bảng kê thu mua hàng hóa của người sản xuất, góp vốn bằng tài sản, điều chuyển tài sản giữa công ty mẹ với đơn vị phụ thuộc, chuyển kho nội bộ để tiếp tục sản xuất. Nghị định 254/2026/NĐ-CP còn dẫn chiếu một số trường hợp theo Nghị định 181/2025/NĐ-CP như tự dùng phục vụ hoạt động sản xuất, kinh doanh hoặc các khoản thu bồi thường, thưởng, thu hộ. Mỗi trường hợp có điều kiện đi kèm, nên kế toán cần đọc kỹ điểm áp dụng trước khi quyết định không xuất hóa đơn.
Một điểm dễ nhầm là các giao dịch giá trị nhỏ. Nguyên tắc chung tại Điều 4 khoản 1 không đặt ra ngưỡng giá trị nào để miễn lập hóa đơn. Vì vậy, bán lẻ từng món hàng giá trị thấp vẫn thuộc diện phải lập hóa đơn, trừ khi giao dịch đó nằm trong danh sách của Điều 7. Cửa hàng nhỏ thường vướng ở điểm này khi khách không yêu cầu lấy hóa đơn.
Cuối cùng, không phải sử dụng hóa đơn điện tử không đồng nghĩa với không cần chứng từ. Với các nghiệp vụ được miễn, doanh nghiệp vẫn phải lập chứng từ phù hợp theo pháp luật về kế toán để hạch toán, chẳng hạn bảng kê thu mua hàng hóa. Hộ kinh doanh chưa thuộc diện bắt buộc dùng hóa đơn điện tử mà có nhu cầu thì vẫn được đăng ký sử dụng.
- Bảng kê thu mua hàng hóa, dịch vụ không có hóa đơn của người bán.
- Góp vốn bằng tài sản; điều chuyển tài sản giữa công ty mẹ với đơn vị phụ thuộc.
- Chuyển kho nội bộ để tiếp tục quá trình sản xuất.
- Một số trường hợp dẫn chiếu theo Nghị định 181/2025/NĐ-CP.
5. Ủy nhiệm lập hóa đơn và xử lý hóa đơn đã lập sai sót
Hai nội dung này đều xuất phát từ nguyên tắc người bán chịu trách nhiệm về hóa đơn, kể cả khi hóa đơn do bên khác lập thay hoặc đã lập sai. Khoản 5 Điều 4 cho phép người bán hàng hóa, cung cấp dịch vụ ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng của mình, Bộ trưởng Bộ Tài chính hướng dẫn cụ thể nội dung này. Thông tư 91/2026/TT-BTC là văn bản hướng dẫn chi tiết về điều kiện, hồ sơ, thủ tục ủy nhiệm.
Khi ủy nhiệm, doanh nghiệp vẫn là chủ thể chịu trách nhiệm trước pháp luật về hóa đơn. Do đó nên có hợp đồng hoặc thỏa thuận ủy nhiệm rõ ràng, quy định phạm vi hàng hóa, dịch vụ, thời hạn, cách đối soát dữ liệu hóa đơn giữa hai bên.
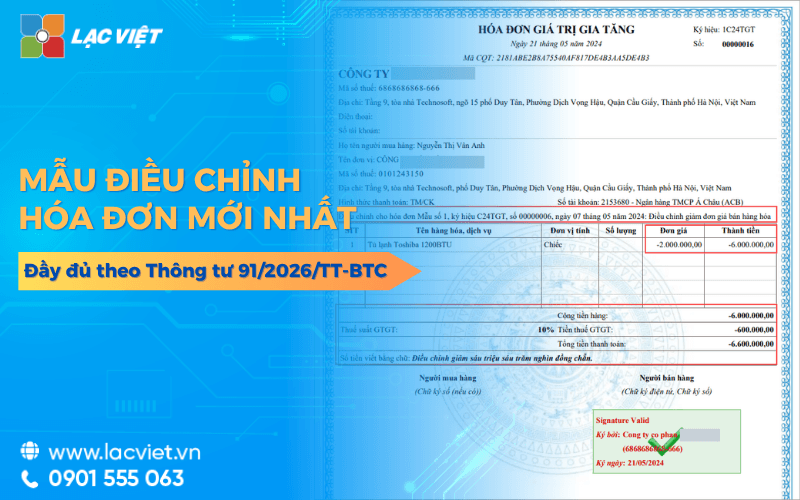
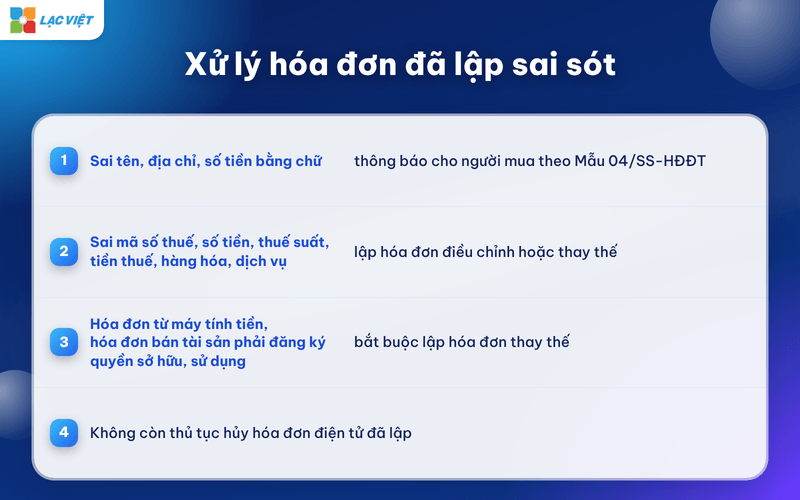
Với hóa đơn đã lập sai sót, Điều 10 Thông tư 91/2026/TT-BTC phân biệt theo mức độ sai. Trường hợp chỉ sai tên, địa chỉ hoặc số tiền bằng chữ trong khi mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa đều đúng, người bán thông báo cho người mua theo Mẫu 04/SS-HĐĐT, không phải lập hóa đơn điều chỉnh hay thay thế. Trường hợp sai mã số thuế, số tiền, thuế suất, tiền thuế hoặc hàng hóa, dịch vụ thì lập hóa đơn điều chỉnh hoặc hóa đơn thay thế.
Với người mua là tổ chức, hộ hoặc cá nhân kinh doanh, hai bên lập văn bản thỏa thuận trước khi điều chỉnh, thay thế. Với người mua là cá nhân không kinh doanh, người bán chỉ cần thông báo. Hóa đơn khởi tạo từ máy tính tiền, hóa đơn bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng khi sai thì bắt buộc lập hóa đơn thay thế. Hiện không còn thủ tục hủy hóa đơn điện tử đã lập. Cách lập chi tiết xem tại bài cách lập hóa đơn điều chỉnh, riêng lỗi sai địa chỉ xem bài cách điều chỉnh hóa đơn sai địa chỉ.
| Loại sai sót | Cách xử lý |
| Sai tên, địa chỉ, số tiền bằng chữ; các chỉ tiêu còn lại đúng | Thông báo cho người mua theo Mẫu 04/SS-HĐĐT |
| Sai mã số thuế, số tiền, thuế suất, tiền thuế, hàng hóa, dịch vụ | Lập hóa đơn điều chỉnh hoặc hóa đơn thay thế |
| Hóa đơn từ máy tính tiền; hóa đơn bán tài sản phải đăng ký quyền sở hữu, sử dụng | Bắt buộc lập hóa đơn thay thế |
6. Mức xử phạt khi vi phạm nguyên tắc xuất hóa đơn
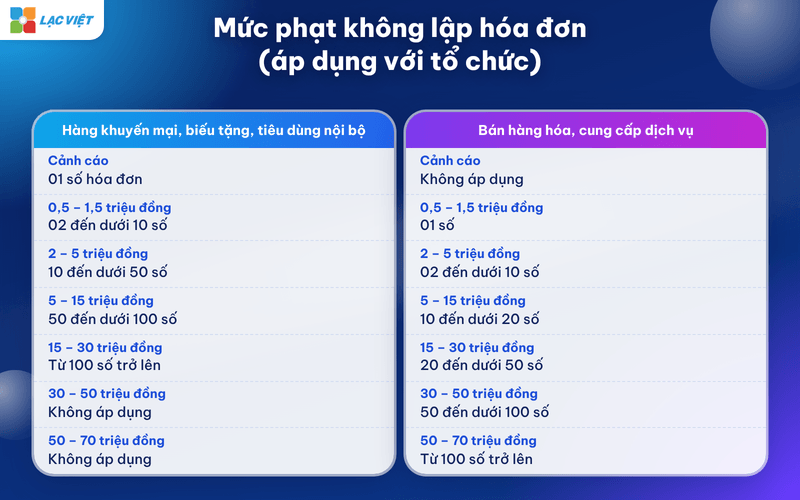
Vi phạm nguyên tắc xuất hóa đơn, điển hình là không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ, bị xử phạt theo Điều 24 Nghị định 125/2020/NĐ-CP, đã được sửa đổi tại khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP, có hiệu lực từ 16/01/2026. Mức phạt tăng dần theo số lượng hóa đơn không lập, đồng thời phân biệt hai nhóm hành vi.
Nhóm thứ nhất là hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu, cho, biếu, tặng, trao đổi, trả thay lương, tiêu dùng nội bộ, cho vay, cho mượn. Nhóm thứ hai là bán hàng hóa, cung cấp dịch vụ. Với cùng số lượng hóa đơn, nhóm thứ hai bị phạt nặng hơn, mức cao nhất lên tới 70 triệu đồng khi không lập từ 100 số hóa đơn trở lên.
Các mức dưới đây áp dụng đối với tổ chức. Đối với cá nhân, mức phạt bằng một nửa mức phạt của tổ chức theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP. Doanh nghiệp nên coi bảng này là căn cứ để đánh giá rủi ro khi rà soát quy trình nội bộ, không phải để tính toán “cái giá” của việc không xuất hóa đơn, vì ngoài tiền phạt còn có các hệ quả về thuế, uy tín và rủi ro bị kiểm tra.
Điều đáng lưu ý là hành vi vi phạm không chỉ nằm ở việc không lập hóa đơn. Lập sai thời điểm, ghi sai nội dung, dùng hóa đơn chưa đăng ký đều có thể bị xử phạt theo các điều khoản khác của Nghị định 125/2020/NĐ-CP. Cách phòng ngừa hiệu quả nhất là chuẩn hóa quy trình xuất hóa đơn ngay từ bước tạo đơn hàng, thay vì chờ cuối kỳ mới rà soát, khi hóa đơn đã phát hành hàng loạt rất khó sửa.
| Mức phạt (tổ chức) | Hàng khuyến mại, quảng cáo, biếu tặng, tiêu dùng nội bộ… | Bán hàng hóa, cung cấp dịch vụ |
| Cảnh cáo | 01 số hóa đơn | Không áp dụng |
| 0,5 – 1,5 triệu đồng | 02 đến dưới 10 số | 01 số |
| 2 – 5 triệu đồng | 10 đến dưới 50 số | 02 đến dưới 10 số |
| 5 – 15 triệu đồng | 50 đến dưới 100 số | 10 đến dưới 20 số |
| 15 – 30 triệu đồng | Từ 100 số trở lên | 20 đến dưới 50 số |
| 30 – 50 triệu đồng | Không áp dụng | 50 đến dưới 100 số |
| 50 – 70 triệu đồng | Không áp dụng | Từ 100 số trở lên |
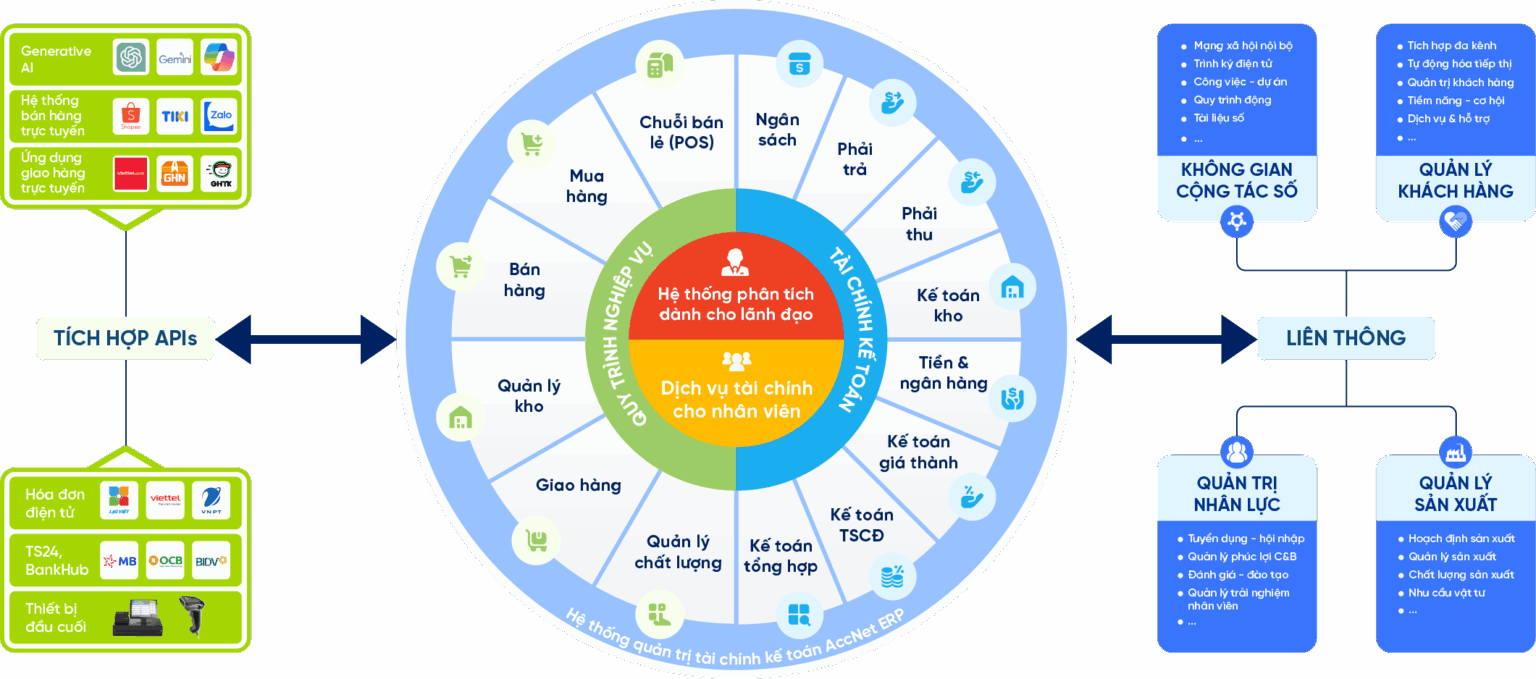
7. Giải pháp AccNet ERP giúp kế toán xuất hóa đơn đúng quy định khi phát sinh nhiều giao dịch
Khi số lượng giao dịch tăng, nhiều chi nhánh, nhiều kênh bán, việc tuân thủ nguyên tắc xuất hóa đơn bằng thao tác thủ công trở nên rủi ro. Kế toán phải nhập lại thông tin khách hàng nhiều lần, đối chiếu đơn hàng với hóa đơn bằng bảng tính, dễ bỏ sót giao dịch hoặc lập hóa đơn lệch thời điểm. Những sai lệch này chính là nguồn gốc của các lỗi bị xử phạt đã nêu ở mục 6.
Giải pháp hợp lý là kết nối khâu bán hàng với khâu xuất hóa đơn để dữ liệu chỉ phải nhập một lần. Phần mềm kế toán AccNet ERP của Lạc Việt cung cấp giải pháp hóa đơn điện tử có thể hoạt động độc lập hoặc tích hợp trực tiếp trong AccNet ERP. Nếu doanh nghiệp đang dùng phần mềm bán hàng của nhà cung cấp khác, hóa đơn điện tử vẫn có thể tích hợp với phần mềm đó. Bạn có thể tìm hiểu thêm tại trang phần mềm hóa đơn điện tử AccNet ERP.
Ở góc độ quy trình, AccNet ERP hỗ trợ luồng bán hàng từ báo giá, đơn hàng bán đến xuất kho, giúp hóa đơn bám theo nghiệp vụ thực tế thay vì lập rời rạc. Với doanh nghiệp có nhiều chi nhánh, dữ liệu được tổng hợp theo từng chi nhánh để kế toán trưởng theo dõi tập trung. Để hiểu rõ cách liên kết giữa sổ sách với hóa đơn, bạn xem thêm bài phần mềm kế toán tích hợp hóa đơn điện tử.
Dù dùng phần mềm nào, doanh nghiệp vẫn nên tự kiểm tra bốn việc: thông tin đăng ký sử dụng hóa đơn còn đúng, loại hóa đơn khớp với phương pháp tính thuế, thời điểm lập đúng Điều 9, nội dung khớp Điều 10. Phần mềm giúp giảm sai sót thao tác, nhưng trách nhiệm về tính chính xác của hóa đơn vẫn thuộc về người bán.
- Nhập dữ liệu khách hàng, hàng hóa một lần, dùng xuyên suốt từ báo giá đến hóa đơn.
- Hóa đơn điện tử hoạt động độc lập hoặc tích hợp trực tiếp trong AccNet ERP.
- Tích hợp được với phần mềm bán hàng của nhà cung cấp khác.
- Tổng hợp dữ liệu nhiều chi nhánh phục vụ theo dõi tập trung.
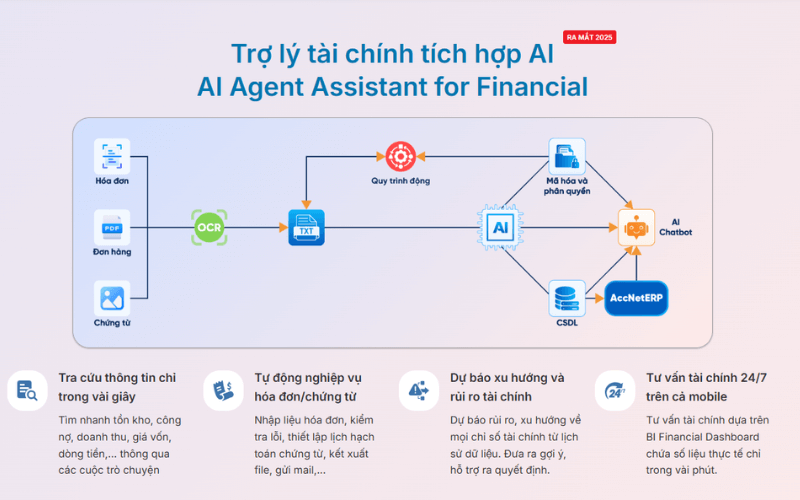
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Nắm vững nguyên tắc xuất hóa đơn tại Điều 4 Nghị định 254/2026/NĐ-CP giúp doanh nghiệp lập hóa đơn đúng ngay từ đầu: lập khi bán hàng, dịch vụ, đăng ký trước khi dùng, đúng thời điểm, đủ nội dung, lưu trữ đúng cách. Kế toán cũng nên theo dõi các văn bản hướng dẫn mới để cập nhật kịp thời. Nếu doanh nghiệp đang gặp khó khăn khi xuất hóa đơn cho nhiều giao dịch, hãy cân nhắc giải pháp phần mềm tích hợp để giảm rủi ro sai sót.