
Bill input là hóa đơn doanh nghiệp nhận từ người bán khi mua hàng hóa, dịch vụ. Hóa đơn hợp lệ khi đúng hình thức, nội dung theo Nghị định 254/2026/NĐ-CP (khoản 5 Điều 3, Điều 10, hiệu lực từ 01/07/2026), là căn cứ khấu trừ thuế GTGT, tính chi phí được trừ và hạch toán giá trị hàng hóa, dịch vụ mua vào.
Chỉ một hóa đơn sai mã số thuế, sai thời điểm hoặc đến từ người bán đã bỏ địa chỉ kinh doanh cũng có thể khiến doanh nghiệp bị loại thuế được khấu trừ và chi phí khi quyết toán. Từ 01/07/2026, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC thay đổi khung pháp lý về hóa đơn, nhiều hướng dẫn cũ không còn chính xác.
In this article Lac Viet tổng hợp khái niệm, quy định hợp lệ, cách tra cứu, xử lý, lưu trữ hóa đơn đầu vào theo quy định hiện hành.
1. Hóa đơn đầu vào là gì?
Hóa đơn đầu vào là cách gọi trong nghiệp vụ kế toán để chỉ hóa đơn do người bán lập và giao cho doanh nghiệp khi doanh nghiệp mua hàng hóa, dịch vụ.
1.1. Khái niệm hóa đơn đầu vào
Pháp luật không định nghĩa riêng “hóa đơn đầu vào”. Cùng một tờ hóa đơn, với người bán là hóa đơn đầu ra, với người mua là hóa đơn đầu vào, nên áp dụng quy định chung về hóa đơn, nhìn từ quyền và trách nhiệm của người mua.
Quyền của người mua được quy định tại khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP. Bốn nhóm quyền chính:
- Yêu cầu người bán lập, giao hóa đơn hợp pháp khi mua hàng hóa, dịch vụ, trừ trường hợp không phải sử dụng hóa đơn điện tử.
- Cung cấp chính xác thông tin cần thiết để người bán lập hóa đơn.
- Tra cứu, nhận file gốc hóa đơn điện tử của người bán.
- Sử dụng hóa đơn hợp pháp để xác nhận giao dịch, chứng minh quyền sở hữu, quyền sử dụng, kê khai thuế.
Đi kèm là trách nhiệm tại khoản 3 Điều 18: sử dụng hóa đơn đúng mục đích, cung cấp thông tin hóa đơn cho cơ quan có thẩm quyền khi được yêu cầu, tức là phải chủ động kiểm tra, lưu trữ hóa đơn.
Từ 01/07/2026, hóa đơn đầu vào chủ yếu là hóa đơn điện tử. Hóa đơn đặt in của cơ quan thuế đã hết giá trị theo khoản 3 Điều 44 Nghị định 254/2026/NĐ-CP, nên nếu nhận loại này có ngày lập từ 01/07/2026, kế toán cần xem lại tính hợp pháp.
Loại hóa đơn đầu vào (GTGT, bán hàng hoặc loại khác tại Điều 8 Nghị định 254/2026/NĐ-CP) quyết định cách hạch toán thuế của người mua.
1.2. Chứng từ đi kèm hóa đơn đầu vào
Hóa đơn đầu vào hiếm khi đứng một mình. Để chứng minh giao dịch có thật và đủ điều kiện khấu trừ, tính chi phí, doanh nghiệp nên lưu kèm bộ chứng từ phản ánh quá trình mua hàng:
- Hợp đồng mua bán, đơn đặt hàng hoặc báo giá được xác nhận.
- Biên bản giao nhận hàng hóa, biên bản nghiệm thu dịch vụ.
- Phiếu nhập kho đối với hàng hóa, vật tư.
- Chứng từ thanh toán: ủy nhiệm chi, giấy báo nợ, sao kê ngân hàng.
- Tờ khai hải quan, chứng từ nộp thuế khâu nhập khẩu đối với hàng nhập khẩu.
Với doanh nghiệp có hàng tồn kho, số lượng, chủng loại trên phiếu nhập kho cần khớp với hóa đơn đầu vào và biên bản giao nhận. Cách lập phiếu kiểm nhận xem tại bài viết về quy trình nhập kho.
Khi hàng về trước, hóa đơn về sau hoặc ngược lại, kế toán ghi nhận theo chứng từ đã có và điều chỉnh khi nhận đủ hóa đơn, chi tiết tại bài viết hạch toán hàng về trước hóa đơn về sau.
Với hàng nhập khẩu, chứng từ nộp thuế GTGT khâu nhập khẩu thay vai trò hóa đơn GTGT khi khấu trừ (điểm a khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15); cần lưu đồng bộ tờ khai, chứng từ nộp thuế và hóa đơn thương mại của người bán nước ngoài.
1.3. Phân biệt hóa đơn đầu vào và hóa đơn đầu ra
Hóa đơn đầu vào và đầu ra là hai mặt của cùng một giao dịch nhưng trách nhiệm khác nhau: với hóa đơn đầu ra, doanh nghiệp là người lập và chịu trách nhiệm về tính chính xác (khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP); với hóa đơn đầu vào, doanh nghiệp kiểm tra, sử dụng đúng mục đích.
| Criteria | Bill input | Hóa đơn đầu ra |
|---|---|---|
| Người lập | Người bán (nhà cung cấp) | Chính doanh nghiệp |
| Phát sinh khi | Doanh nghiệp mua hàng hóa, dịch vụ | Doanh nghiệp bán hàng hóa, cung cấp dịch vụ |
| Mục đích chính | Khấu trừ thuế GTGT, tính chi phí, hạch toán giá gốc | Ghi nhận doanh thu, kê khai thuế đầu ra |
| Thời điểm kê khai | Theo thời điểm nhận hóa đơn đúng, đủ hình thức và nội dung | Theo thời điểm lập hóa đơn |
| Trách nhiệm chính | Kiểm tra, sử dụng đúng mục đích, lưu trữ | Lập đúng thời điểm, đúng nội dung, gửi cơ quan thuế và người mua |
Theo mục 7 Phụ lục kèm Nghị định 254/2026/NĐ-CP, người bán khai thuế theo thời điểm lập hóa đơn, còn người mua khai theo thời điểm nhận hóa đơn đúng, đủ hình thức và nội dung theo Điều 10. Quy định này giải quyết vướng mắc khi hóa đơn lập cuối tháng nhưng người mua nhận vào tháng sau.
2. Vì sao doanh nghiệp cần loại hóa đơn này?
Doanh nghiệp cần hóa đơn mua vào vì đây là căn cứ pháp lý cho ít nhất bốn mục đích: khấu trừ thuế GTGT, tính chi phí được trừ khi xác định thuế thu nhập doanh nghiệp, chứng minh nguồn gốc hàng hóa, xác định đúng giá vốn. Thiếu hóa đơn hoặc hóa đơn không hợp pháp, cả bốn mục đích này đều bị ảnh hưởng.
- Khấu trừ thuế GTGT: theo điểm a khoản 2 Điều 14 Luật Thuế GTGT 48/2024/QH15, doanh nghiệp khai thuế theo phương pháp khấu trừ chỉ được khấu trừ khi có hóa đơn GTGT hoặc chứng từ nộp thuế khâu nhập khẩu. Không có hóa đơn hợp pháp, thuế đã trả cho nhà cung cấp trở thành chi phí thay vì được khấu trừ.
- Chi phí được trừ thuế TNDN: Luật Thuế TNDN 67/2025/QH15 và Nghị định 320/2025/NĐ-CP yêu cầu khoản chi có hóa đơn, chứng từ hợp pháp; khoản chi từng lần từ 05 triệu đồng trở lên phải thanh toán không dùng tiền mặt. Thiếu hóa đơn, khoản chi có thể bị loại khi quyết toán.
- Chứng minh nguồn gốc hàng hóa: điểm d.2 khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP cho phép dùng hóa đơn hợp pháp để chứng minh quyền sở hữu, quyền sử dụng hàng hóa. Khi hàng lưu thông, cơ quan có thẩm quyền tra cứu dữ liệu hóa đơn điện tử theo Điều 35, không yêu cầu hóa đơn giấy.
- Xác định giá vốn: giá trị hóa đơn đầu vào là cơ sở ghi nhận giá gốc hàng tồn kho, nguyên vật liệu, tài sản cố định; sai lệch hóa đơn kéo theo sai lệch giá vốn, lợi nhuận trên báo cáo tài chính.
Hóa đơn mua vào còn là dữ liệu đối chiếu công nợ phải trả: cuối kỳ, tổng giá trị hóa đơn chưa thanh toán cần khớp với số dư công nợ và biên bản đối chiếu từng nhà cung cấp. Vì vai trò này, doanh nghiệp cần nắm rõ quy định để hóa đơn đầu vào được coi là hợp lệ.
3. Quy định về hóa đơn đầu vào hợp lệ
Hóa đơn đầu vào hợp lệ trước hết phải là hóa đơn hợp pháp, đúng hình thức, nội dung theo khoản 5 Điều 3 Nghị định 254/2026/NĐ-CP. Ba mục dưới đây làm rõ nội dung bắt buộc, thời điểm lập và kê khai, điều kiện khấu trừ.
3.1. Nội dung bắt buộc trên hóa đơn đầu vào
Kế toán có thể dùng khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP làm danh sách kiểm tra:
- Tên hóa đơn, ký hiệu hóa đơn, ký hiệu mẫu số hóa đơn.
- Số hóa đơn.
- Tên, địa chỉ, mã số thuế của người bán.
- Tên, địa chỉ, mã số thuế (hoặc mã số đơn vị có quan hệ với ngân sách, số định danh cá nhân) của người mua.
- Tên, đơn vị tính, số lượng, đơn giá hàng hóa, dịch vụ; thành tiền chưa thuế, thuế suất, tiền thuế, tổng tiền thanh toán.
- Chữ ký của người bán.
- Thời điểm lập hóa đơn và thời điểm ký số.
- Mã của cơ quan thuế đối với hóa đơn có mã.
- Phí, lệ phí, chiết khấu thương mại, khuyến mại (nếu có).
Thông tin người mua cần kiểm tra kỹ nhất: tên, địa chỉ, mã số thuế phải đúng giấy chứng nhận đăng ký doanh nghiệp hoặc đăng ký thuế, được viết tắt như “TNHH”, “CP” nếu vẫn xác định chính xác (mục 4 Phụ lục).
Hóa đơn không có thông tin người mua hoặc xuất cho người tiêu dùng không được dùng để hạch toán chi phí, quyết toán thuế.
Chữ ký số người bán là chữ ký số của doanh nghiệp; không bắt buộc chữ ký người mua (mục 6 Phụ lục), hóa đơn máy tính tiền không bắt buộc chữ ký số người bán (khoản 9 Điều 8).
Hóa đơn sai nội dung do người bán xử lý theo Điều 10 Thông tư 91/2026/TT-BTC: thông báo Mẫu số 04/SS-HĐĐT, lập hóa đơn điều chỉnh hoặc thay thế.
3.2. Thời điểm lập và thời điểm kê khai của người mua
Thời điểm lập hóa đơn do người bán xác định theo Điều 9 Nghị định 254/2026/NĐ-CP, nhưng người mua cần nắm nguyên tắc chung để nhận diện hóa đơn lập sai thời điểm:
- Bán hàng hóa: thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa.
- Cung cấp dịch vụ: thời điểm hoàn thành việc cung cấp dịch vụ; nếu thu tiền trước hoặc trong khi cung cấp thì là thời điểm thu tiền (trừ tiền đặt cọc).
- Giao hàng nhiều lần, bàn giao từng hạng mục: mỗi lần giao đều phải lập hóa đơn cho phần tương ứng.
Khoản 4 Điều 9 có quy định riêng cho nhiều ngành. Ví dụ, dịch vụ cần đối soát như viễn thông, logistic, quảng cáo truyền hình lập hóa đơn khi hoàn thành đối soát, chậm nhất ngày 07 tháng sau, nên hóa đơn lập sau ngày giao dịch vẫn đúng quy định.
Thời điểm ký số có thể khác thời điểm lập, nhưng ký số và gửi cơ quan thuế phải xong chậm nhất ngày làm việc tiếp theo, trừ trường hợp gửi theo Bảng tổng hợp hoặc Bảng thông tin chi tiết giao dịch (mục 7 Phụ lục).
Với người mua, thời điểm kê khai là thời điểm nhận hóa đơn đúng, đủ hình thức và nội dung. Ví dụ, hóa đơn lập cuối tháng 9 nhưng nhận đúng, đủ đầu tháng 10 thì kê khai kỳ tháng 10; hóa đơn còn sai sót thì chờ người bán xử lý xong.
3.3. Điều kiện khấu trừ và thanh toán không dùng tiền mặt
Hóa đơn đầu vào hợp pháp chưa đủ để được khấu trừ thuế GTGT. Doanh nghiệp còn phải đáp ứng các điều kiện khấu trừ tại Điều 14 Luật Thuế GTGT 48/2024/QH15. Hai điều kiện cốt lõi tại khoản 2 gồm:
- Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế GTGT ở khâu nhập khẩu (điểm a).
- Có chứng từ thanh toán không dùng tiền mặt, trừ một số trường hợp đặc thù (điểm b).
Điều kiện thứ nhất loại trừ hóa đơn bán hàng: hóa đơn do người bán theo phương pháp trực tiếp lập, không tách tiền thuế, nên giá trị được hạch toán toàn bộ vào giá gốc hoặc chi phí.
Điều kiện thứ hai hướng dẫn tại Nghị định 181/2025/NĐ-CP (sửa đổi bởi Nghị định 144/2026/NĐ-CP): hàng hóa, dịch vụ mua từng lần từ 05 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt. Ngưỡng này trùng điều kiện chi phí được trừ theo Nghị định 320/2025/NĐ-CP.
Nghị định 144/2026/NĐ-CP có sửa nội dung về hàng mua trả chậm, trả góp khi chưa có chứng từ thanh toán; giao dịch trả chậm giá trị lớn nên đối chiếu nguyên văn để xác định thời điểm khấu trừ và điều chỉnh.
Vì vậy, kiểm tra hóa đơn đầu vào nên tách hai lớp: hóa đơn có hợp pháp không, rồi có đủ điều kiện khấu trừ, tính chi phí không. Lớp đầu tiên cần đến việc tra cứu hóa đơn trên hệ thống của cơ quan thuế.
4. Cách lấy và tra cứu hóa đơn đầu vào trên hệ thống của cơ quan thuế
Doanh nghiệp có thể lấy và tra cứu hóa đơn đầu vào trên hệ thống hóa đơn điện tử của cơ quan thuế tại hoadondientu.gdt.gov.vn. Đây là quyền tra cứu, nhận file gốc hóa đơn của người mua tại điểm c khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP.
Có hai cách lấy hóa đơn đầu vào phổ biến.
- Nhận từ người bán: người bán phải công khai cách tra cứu, nhận file gốc (điểm d khoản 2 Điều 17), thường gửi thư điện tử kèm file XML hoặc mã tra cứu; hóa đơn máy tính tiền có thể gửi qua tin nhắn, đường dẫn, mã QR (khoản 4 Điều 10).
- Cách thứ hai là chủ động tra cứu trên hệ thống của cơ quan thuế. Cách này hữu ích khi người bán quên gửi hóa đơn, khi cần đối chiếu số lượng hóa đơn đầu vào trong kỳ hoặc khi cần xác minh hóa đơn nhận được có khớp với dữ liệu đã gửi cơ quan thuế không.
Quy trình tra cứu thường gồm các bước sau:
- Truy cập hoadondientu.gdt.gov.vn và đăng nhập bằng tài khoản doanh nghiệp được cơ quan thuế cấp.
- Chọn chức năng tra cứu hóa đơn mua vào.
- Lọc theo khoảng ngày lập hóa đơn, trạng thái hóa đơn, mã số thuế người bán nếu cần.
- Xem chi tiết từng hóa đơn, tải file XML hoặc xuất danh sách để đối chiếu.
Kết quả tra cứu nên đối chiếu với sổ kế toán theo kỳ: hệ thống có mà sổ chưa có thì có thể người bán chưa gửi hoặc kế toán bỏ sót; sổ có mà hệ thống không có thì cần kiểm tra ngay tính hợp pháp của hóa đơn.
Các bước kiểm tra một hóa đơn có hợp lệ hay không được trình bày tại bài viết về cách kiểm tra hóa đơn điện tử hợp lệ.
Tra cứu thường xuyên giúp doanh nghiệp phát hiện sớm những hóa đơn có dấu hiệu bất thường, nội dung được phân tích ở phần tiếp theo.
5. Hóa đơn đầu vào không hợp pháp và rủi ro khi sử dụng
Sử dụng hóa đơn đầu vào không hợp pháp có thể khiến doanh nghiệp bị loại thuế được khấu trừ, loại chi phí, truy thu thuế, bị xử phạt.
Hóa đơn giả (khoản 6 Điều 3 Nghị định 254/2026/NĐ-CP) gồm hóa đơn in, khởi tạo theo mẫu của tổ chức khác, trùng số cùng ký hiệu hoặc làm giả hóa đơn điện tử. Khoản 7 Điều 3 liệt kê các hành vi sử dụng hóa đơn không hợp pháp sau:
- Sử dụng hóa đơn giả, hóa đơn chưa có giá trị sử dụng hoặc hết giá trị sử dụng.
- Sử dụng hóa đơn điện tử không đăng ký sử dụng với cơ quan thuế.
- Sử dụng hóa đơn chưa có mã của cơ quan thuế với trường hợp phải dùng hóa đơn có mã.
- Sử dụng hóa đơn mua hàng có ngày lập từ ngày cơ quan thuế xác định bên bán không hoạt động tại địa chỉ kinh doanh đã đăng ký.
- Sử dụng hóa đơn có ngày lập trước ngày xác định bên bán không hoạt động, nhưng cơ quan thuế, công an hoặc cơ quan chức năng khác đã kết luận là hóa đơn không hợp pháp.
Ngoài ra còn nhóm sử dụng không hợp pháp hóa đơn: hóa đơn khống, sai giá trị thực tế, dùng hóa đơn của hàng hóa khác hoặc của tổ chức khác để hợp thức hóa.
Mua hóa đơn đầu vào không kèm giao dịch thật là sử dụng hóa đơn khống. Bên bán hóa đơn bị phạt từ 20 triệu đến 50 triệu đồng theo khoản 2 Điều 22 Nghị định 125/2020/NĐ-CP được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Bên sử dụng để khấu trừ, tính chi phí có thể bị xác định là trốn thuế; trường hợp nghiêm trọng có thể bị truy cứu trách nhiệm hình sự (cần tra cứu nguồn: điều khoản và khung hình phạt cụ thể trong Bộ luật Hình sự hiện hành).
Hệ quả kinh tế gồm điều chỉnh giảm thuế đã khấu trừ, loại chi phí, phát sinh tiền chậm nộp; cách kiểm soát xem tại bài viết về rủi ro về hóa đơn chứng từ.
Rủi ro còn đến từ giao dịch không có hóa đơn, nội dung của phần tiếp theo.
6. Hàng hóa mua vào không có hóa đơn thì xử lý thế nào?
Khi mua nông sản của nông dân, phế liệu của người thu gom hay đồ dùng cá nhân đã qua sử dụng, doanh nghiệp thường không thể yêu cầu hóa đơn vì người bán không thuộc đối tượng sử dụng hóa đơn điện tử.
Khoản 1 Điều 7 Nghị định 254/2026/NĐ-CP quy định hộ, cá nhân kinh doanh thuộc trường hợp lập bảng kê thu mua theo pháp luật thuế TNDN không phải sử dụng hóa đơn điện tử, trừ khi tự đăng ký.
Ở phía người mua, Nghị định 320/2025/NĐ-CP cho phép lập bảng kê thu mua làm căn cứ tính chi phí được trừ trong các trường hợp (tổng hợp từ các nguồn hướng dẫn):
- Mua nông sản, lâm sản, thủy sản của người sản xuất, đánh bắt trực tiếp bán ra.
- Mua sản phẩm thủ công của người trực tiếp làm ra.
- Mua phế liệu của người trực tiếp thu nhặt.
- Mua đồ dùng, tài sản của cá nhân trực tiếp bán ra.
- Mua hàng hóa, dịch vụ của cá nhân, hộ kinh doanh không thuộc đối tượng chịu thuế theo ngưỡng doanh thu.
Bảng kê không thay thế mọi chứng từ: giao dịch phải có thật, có hợp đồng hoặc giấy tờ mua bán, thông tin người bán, thanh toán không dùng tiền mặt với khoản từ 05 triệu đồng trở lên; người đại diện theo pháp luật hoặc người được ủy quyền ký, chịu trách nhiệm. Mẫu bảng kê theo hướng dẫn của Bộ Tài chính.
Bảng kê chỉ phục vụ tính chi phí thuế TNDN, không có thuế đầu vào để khấu trừ.
Trường hợp còn lại là doanh nghiệp mua hàng của người bán đủ điều kiện lập hóa đơn nhưng người bán không lập.
Khi đó, doanh nghiệp yêu cầu người bán lập hóa đơn theo điểm a khoản 1 Điều 18 Nghị định 254/2026/NĐ-CP; người bán không lập bị phạt theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP sửa đổi bởi Nghị định 310/2025/NĐ-CP. Không hợp thức hóa bằng hóa đơn của bên khác.
Dù hóa đơn đến từ nguồn nào, doanh nghiệp còn phải quản lý và lưu trữ đúng quy định, nội dung phần tiếp theo.
7. Quản lý và lưu trữ hóa đơn đầu vào đúng quy định
Quản lý hóa đơn đầu vào gồm lưu trữ đủ thời hạn và đối chiếu định kỳ với dữ liệu của cơ quan thuế để phát hiện sai lệch.
Theo Điều 5 Nghị định 254/2026/NĐ-CP, hóa đơn phải lưu an toàn, bảo mật, toàn vẹn, không bị thay đổi, đủ thời hạn theo pháp luật kế toán; hóa đơn điện tử lưu dạng thông điệp dữ liệu theo Điều 13 Luật Giao dịch điện tử, sẵn sàng in hoặc tra cứu khi có yêu cầu.
Bản in, bản PDF chỉ là bản thể hiện: hóa đơn chuyển sang giấy để ghi sổ không có hiệu lực giao dịch, thanh toán, trừ hóa đơn máy tính tiền (điểm b.2 khoản 4 Điều 5). Vì vậy cần lưu file XML gốc.
Hành vi làm mất, cháy, hỏng hóa đơn bị xử phạt tại Điều 26 Nghị định 125/2020/NĐ-CP đã sửa đổi (cần tra cứu nguồn: mức phạt cụ thể với hóa đơn đầu vào đã lập theo nguyên văn Điều 26 hiện hành). Với hóa đơn điện tử, nên lưu tập trung, sao lưu định kỳ thay vì để phân tán trên máy cá nhân, hộp thư nhân viên.
Doanh nghiệp nên lập checklist kiểm soát hóa đơn đầu vào hằng tháng:
- Tải danh sách hóa đơn mua vào trong tháng từ hệ thống của cơ quan thuế.
- Đối chiếu số lượng, giá trị với sổ chi tiết mua hàng và bảng kê thuế đầu vào.
- Rà soát hóa đơn có thông tin người mua sai, thiếu hoặc ghi “Bán cho người tiêu dùng”.
- Kiểm tra trạng thái người bán của các hóa đơn giá trị lớn hoặc nhà cung cấp mới.
- Kiểm tra chứng từ thanh toán không dùng tiền mặt với hóa đơn từ 05 triệu đồng.
- Yêu cầu người bán xử lý hóa đơn sai sót theo Điều 10 Thông tư 91/2026/TT-BTC trước khi kê khai.
Nên chạy checklist trước hạn khai thuế GTGT để kịp xử lý sai sót, và tách ba vai trò tiếp nhận, kiểm tra, phê duyệt hạch toán. Khi khối lượng hóa đơn tăng, tự động hóa giúp tiết kiệm thời gian, giảm sai sót.
8. Tự động hóa tiếp nhận và kiểm tra hóa đơn mua vào
Với doanh nghiệp nhận hàng trăm hóa đơn mỗi tháng, nhập tay từng hóa đơn vào phần mềm kế toán vừa tốn công vừa dễ sai. Các lỗi điển hình gồm gõ nhầm số tiền, bỏ sót hóa đơn, hạch toán trùng một hóa đơn hai lần, hoặc đưa hóa đơn bán hàng vào bảng kê thuế đầu vào được khấu trừ.
Giải pháp phổ biến hiện nay là tích hợp hóa đơn điện tử ngay trong phần mềm kế toán, để dữ liệu hóa đơn đầu vào đi thẳng vào sổ sách mà không qua khâu nhập liệu thủ công. AccNet ERP của Lạc Việt là một ví dụ. Phần mềm AccNet ERP tự động nhận, kiểm tra hóa đơn đầu vào để hạch toán kế toán chi phí, hạn chế tối đa sai sót do nhập liệu thủ công.
Ở chiều bán hàng, cùng hệ thống cho phép lập, ký số, phát hành hàng loạt và đối chiếu hóa đơn, kế thừa dữ liệu từ đơn hàng, hợp đồng và tự động hạch toán doanh thu, không cần xuất nhập Excel qua lại.
Toàn bộ hóa đơn đầu vào – đầu ra được lưu trữ tập trung, thuận tiện cho việc tra cứu, trích xuất khi đối chiếu cuối kỳ, quyết toán hoặc khi cơ quan thuế yêu cầu cung cấp hồ sơ. Lưu trữ tập trung cũng giải quyết rủi ro thất lạc file XML khi nhân sự kế toán thay đổi.
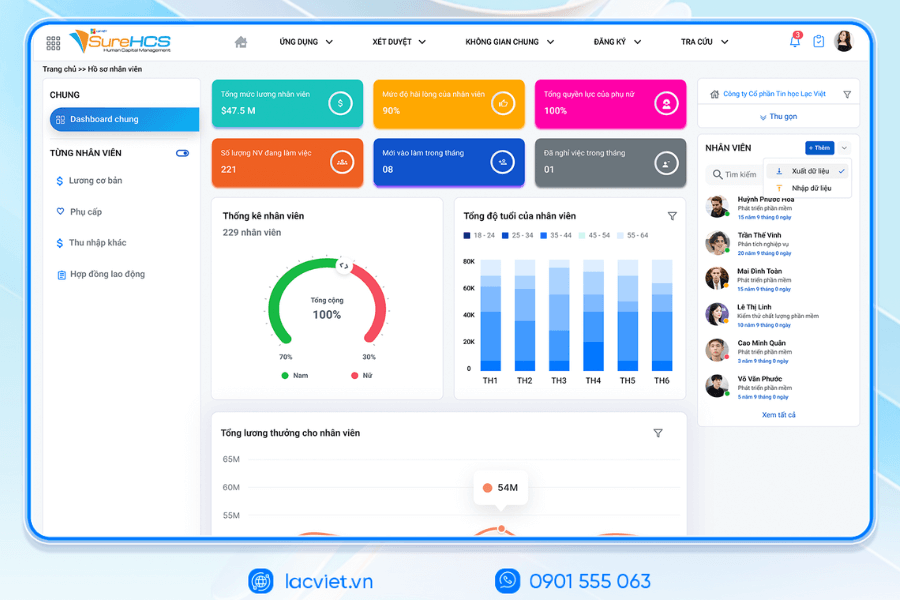
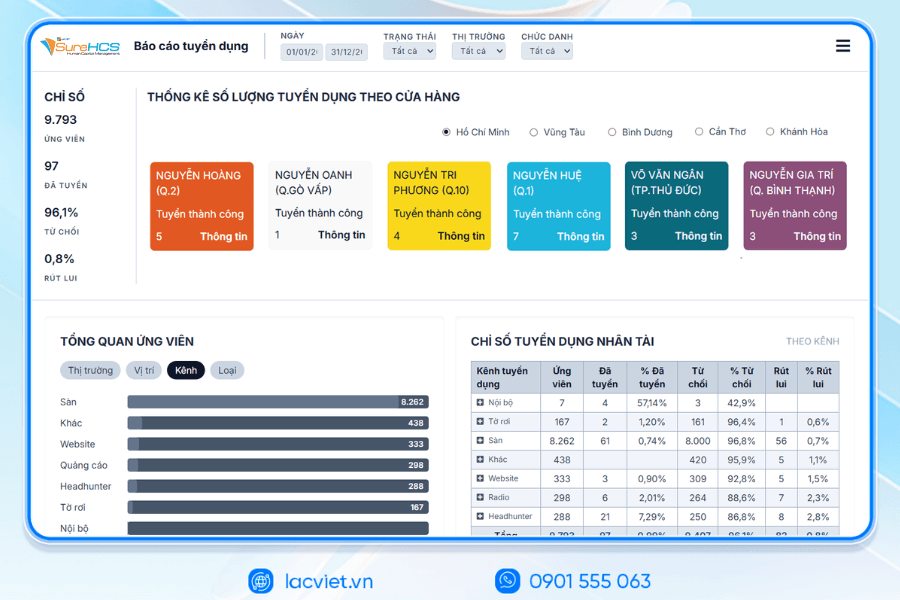
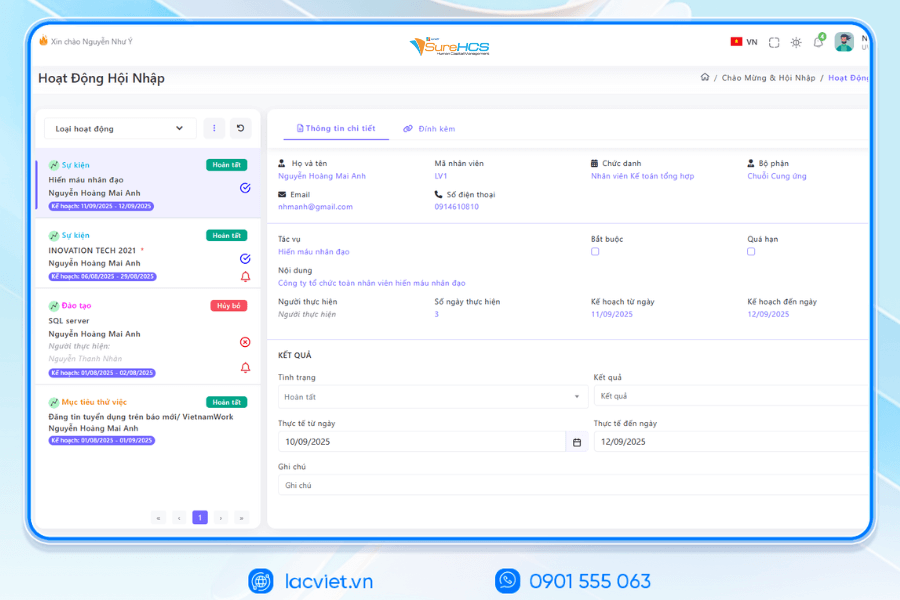
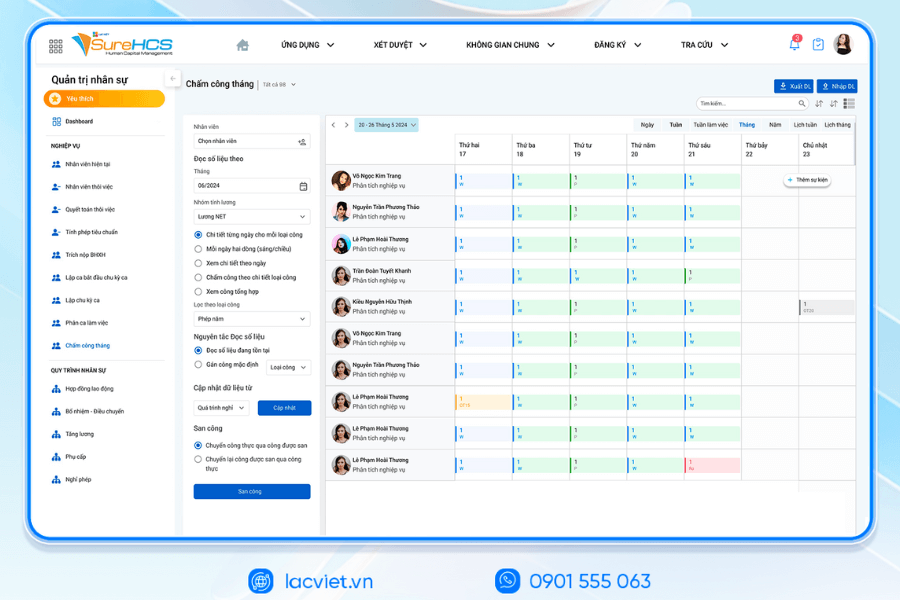
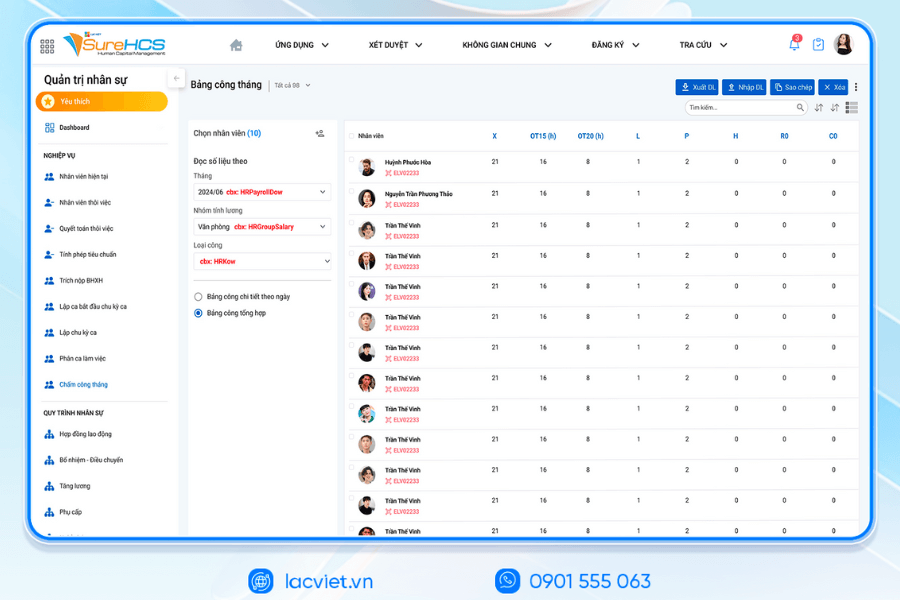
WHY BUSINESSES SHOULD CHOOSE TOUCH THE SUREHCS?
- Customized according to the actual business, no pressure mold as packaged software.
- Handle the personnel – salaries complex that many software HRM other does not respond.
- Deep understanding operated business English & FDI, ensure compliance with legal Vietnam (labour, SOCIAL insurance and personal income tax).
- Ecosystem integration strength: attendance – payroll – bank – SI – electronic contract.
See details, feature & get FREE Demo
CONTACT INFORMATION
- Hotline/Zalo: 0901 555 063
- Email: surehcs@lacviet.com.vn
- Website: https://lacviet.vn | www.surehcs.com
- Office address: 23 Nguyen Thi Huynh, Phu Nhuan, ho chi minh CITY.CITY
Với kế toán bên mua, lợi ích rõ nhất của việc tích hợp là thời gian dành cho nhập liệu được chuyển sang kiểm tra. Thay vì gõ lại từng dòng hàng, kế toán tập trung xem xét những hóa đơn có thông tin người mua chưa khớp, hóa đơn bán hàng không được khấu trừ, hoặc hóa đơn giá trị lớn chưa có chứng từ thanh toán qua ngân hàng.
Công cụ chỉ hiệu quả khi đi kèm quy trình: checklist hằng tháng, phân quyền rõ ràng, rà soát nhà cung cấp định kỳ. Khi đồng bộ, hóa đơn mua vào trở thành dữ liệu đáng tin cậy cho cả kế toán thuế lẫn kế toán quản trị.
9. Một số câu hỏi thường gặp
Các câu hỏi thực tế về hóa đơn đầu vào, trả lời theo văn bản đang có hiệu lực.
Hộ kinh doanh có cần hóa đơn đầu vào không?
Hộ kinh doanh tính thuế theo phương pháp trực tiếp nên không dùng hóa đơn đầu vào để khấu trừ thuế GTGT, nhưng vẫn cần hóa đơn để chứng minh nguồn gốc hàng hóa khi lưu thông và khi bị kiểm tra.
Không kê khai hóa đơn đầu vào có bị phạt không?
Không bị phạt riêng: kê khai khấu trừ là quyền, không kê khai chỉ mất quyền lợi khấu trừ. Doanh nghiệp vẫn phải hạch toán đủ nghiệp vụ mua hàng và có thể khai bổ sung nếu bỏ sót.
Có được xuất hóa đơn đầu ra khi chưa có hóa đơn đầu vào không?
Có. Thời điểm lập hóa đơn đầu ra theo Điều 9 Nghị định 254/2026/NĐ-CP phụ thuộc thời điểm giao hàng hoặc hoàn thành dịch vụ, không phụ thuộc việc đã nhận hóa đơn đầu vào.
Hóa đơn đầu vào ghi sai tên, địa chỉ công ty thì xử lý thế nào?
Nếu đúng mã số thuế, số tiền, thuế suất, hàng hóa, người bán thông báo theo Mẫu số 04/SS-HĐĐT, không lập lại hóa đơn (điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC). Chi tiết tại bài viết cách điều chỉnh hóa đơn sai địa chỉ.
Mẫu hóa đơn đầu vào là mẫu nào?
Không có “mẫu hóa đơn đầu vào” riêng. Hóa đơn đầu vào chính là hóa đơn GTGT (ký hiệu mẫu số 1), hóa đơn bán hàng (mẫu số 2) hoặc loại khác do người bán lập, theo Phụ lục I Thông tư 91/2026/TT-BTC. Đặc điểm hóa đơn bán hàng xem tại bài viết về hóa đơn trực tiếp.
Hóa đơn đầu vào là căn cứ khấu trừ thuế GTGT, tính chi phí, chứng minh nguồn gốc hàng hóa và xác định giá vốn. Kế toán cần kiểm tra nội dung theo Điều 10 Nghị định 254/2026/NĐ-CP, nắm thời điểm kê khai, đối chiếu định kỳ với cơ quan thuế và lưu file gốc đúng quy định.