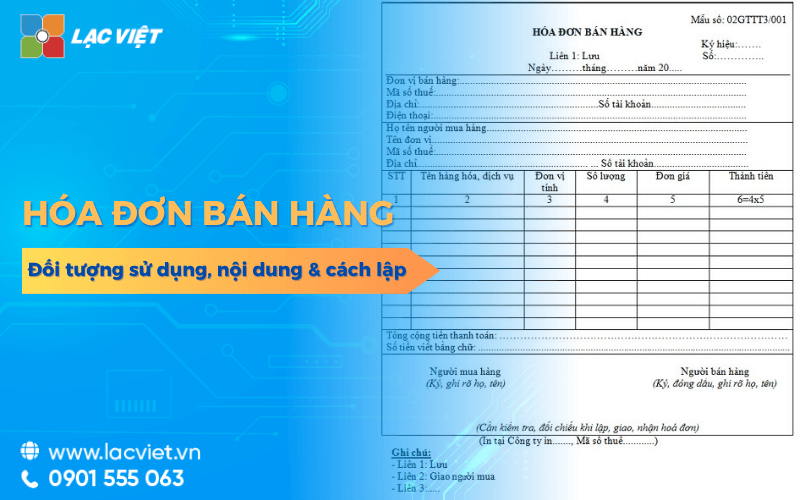

Hóa đơn trực tiếp là cách gọi phổ thông của hóa đơn bán hàng, loại hóa đơn dành cho tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế GTGT theo phương pháp trực tiếp, theo khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP có hiệu lực từ 01/07/2026. Hóa đơn này mang ký hiệu mẫu số 2 và không thể hiện dòng thuế suất, tiền thuế GTGT, nên bên mua không có số thuế đầu vào để khấu trừ.
Kế toán bên mua thường cần biết hóa đơn này có hợp lệ, có được khấu trừ thuế không; còn bên bán cần tính thuế, kê khai và xuất hóa đơn đúng quy định mới từ 01/07/2026.
In this article Lac Viet tổng hợp bản chất hóa đơn trực tiếp, cách phân biệt với hóa đơn GTGT, hệ quả thuế với hai bên và cách xuất hóa đơn điện tử theo quy định hiện hành.
1. Hóa đơn trực tiếp là gì?
Hóa đơn trực tiếp không phải tên gọi pháp lý mà là cách gọi quen thuộc trong giới kế toán, xuất phát từ việc người bán tính thuế GTGT theo “phương pháp trực tiếp”. Tên chính thức của loại hóa đơn này là hóa đơn bán hàng.
1.1. Khái niệm hóa đơn trực tiếp theo Nghị định 254/2026
Theo khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn bán hàng là hóa đơn dành cho các tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế giá trị gia tăng theo phương pháp trực tiếp, cùng nhóm tổ chức kinh tế, cá nhân trong khu phi thuế quan. Đây chính là loại chứng từ mà thực tế vẫn gọi là “hóa đơn trực tiếp”.
Cách gọi này xuất phát từ phương pháp tính thuế. Theo phương pháp khấu trừ, thuế phải nộp bằng thuế đầu ra trừ thuế đầu vào, nên hóa đơn phải tách giá chưa thuế, thuế suất và tiền thuế. Theo phương pháp trực tiếp, thuế GTGT bằng tỷ lệ phần trăm nhân doanh thu, nên hóa đơn chỉ ghi giá thanh toán, không tách dòng thuế.
Nghị định 254/2026/NĐ-CP hướng dẫn Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử. Theo Điều 43, từ 01/07/2026, Nghị định 123/2020/NĐ-CP, Điều 1 Nghị định 41/2022/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực.
Theo mục 1 Phụ lục kèm Nghị định 254/2026/NĐ-CP, tên hóa đơn phải là tên loại hóa đơn tại Điều 8, ví dụ “HÓA ĐƠN BÁN HÀNG”. Vì vậy trên chứng từ không bao giờ có dòng chữ “hóa đơn trực tiếp”; kế toán nhận diện qua tên “Hóa đơn bán hàng” và ký hiệu mẫu số.
Tóm lại, hóa đơn trực tiếp gắn với phương pháp tính thuế của người bán, ghi giá thanh toán đã gồm thuế và không có dòng thuế suất, tiền thuế riêng.
1.2. Đối tượng sử dụng hóa đơn trực tiếp
Theo khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP, đối tượng sử dụng hóa đơn trực tiếp gồm hai nhóm. Nhóm thứ nhất là tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai, tính thuế GTGT theo phương pháp trực tiếp, dùng hóa đơn bán hàng khi:
- Bán hàng hóa, cung cấp dịch vụ trong nội địa.
- Hoạt động vận tải quốc tế.
- Xuất vào khu phi thuế quan và các trường hợp được coi như xuất khẩu.
- Xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài.
Nhóm thứ hai là tổ chức kinh tế, cá nhân trong khu phi thuế quan khi bán vào nội địa, bán cho nhau trong khu phi thuế quan hoặc xuất khẩu; hóa đơn phải ghi “Dành cho tổ chức, cá nhân trong khu phi thuế quan”.
Doanh nghiệp chế xuất có hoạt động kinh doanh khác ngoài chế xuất dùng hóa đơn bán hàng nếu khai thuế GTGT theo phương pháp trực tiếp, và dùng hóa đơn GTGT nếu khai theo phương pháp khấu trừ.
Hộ, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng, hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng, phải dùng hóa đơn điện tử có mã hoặc từ máy tính tiền có kết nối dữ liệu (điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP).
Ngoài ra, khoản 2 Điều 6 cho phép cơ quan thuế cấp hóa đơn bán hàng có mã theo từng lần phát sinh, ví dụ cho tổ chức không kinh doanh có giao dịch chịu thuế.
1.3. Hình thức và ký hiệu của hóa đơn trực tiếp
Hóa đơn trực tiếp được lập dưới dạng điện tử theo ba hình thức tại Điều 3 Nghị định 254/2026/NĐ-CP: có mã của cơ quan thuế, không có mã, hoặc khởi tạo từ máy tính tiền.
Nhận diện nhanh qua ký hiệu ở góc trên bên phải hóa đơn. Theo Phụ lục I Thông tư 91/2026/TT-BTC, ký hiệu mẫu số 1 là hóa đơn GTGT, số 2 là hóa đơn bán hàng; sáu ký tự tiếp theo có ý nghĩa:
- Ký tự đầu là C (hóa đơn có mã của cơ quan thuế) hoặc K (hóa đơn không có mã).
- Hai ký tự kế tiếp là năm lập hóa đơn, ví dụ 26.
- Ký tự thứ tư thể hiện loại hóa đơn được sử dụng, chẳng hạn T (đăng ký sử dụng với cơ quan thuế), L (cơ quan thuế cấp theo từng lần phát sinh), M (khởi tạo từ máy tính tiền).
- Hai ký tự cuối do người bán tự đặt; nếu không có nhu cầu thì dùng YY.
Ví dụ “2C26TBB” là hóa đơn bán hàng có mã, lập năm 2026; thấy chữ số 2 đứng đầu, kế toán biết ngay đây là hóa đơn trực tiếp.
Theo Điều 4 Thông tư 91/2026/TT-BTC, mẫu hóa đơn tại Phụ lục V chỉ để tham khảo; người bán được tự thiết kế, miễn đủ nội dung bắt buộc tại Điều 10 Nghị định 254/2026/NĐ-CP. Mẫu chi tiết có tại bài viết về hóa đơn bán hàng của Lạc Việt.
Phần tiếp theo so sánh hóa đơn trực tiếp với hóa đơn GTGT để thấy rõ khác biệt về nghĩa vụ thuế.
2. Phân biệt hóa đơn trực tiếp và hóa đơn GTGT
Hóa đơn trực tiếp và hóa đơn GTGT khác nhau ở đối tượng sử dụng, ký hiệu mẫu, cách thể hiện thuế và quyền khấu trừ của bên mua, căn cứ khoản 1 và khoản 2 Điều 8 Nghị định 254/2026/NĐ-CP.
Bảng dưới đây tóm tắt các điểm khác nhau chính:
| Criteria | Hóa đơn trực tiếp (hóa đơn bán hàng) | Hóa đơn GTGT |
|---|---|---|
| Base | Khoản 2 Điều 8 NĐ 254/2026 | Khoản 1 Điều 8 NĐ 254/2026 |
| Người sử dụng | Tổ chức, hộ, cá nhân kinh doanh tính thuế theo phương pháp trực tiếp; khu phi thuế quan | Tổ chức kinh tế khai thuế theo phương pháp khấu trừ |
| Ký hiệu mẫu số | 2 | 1 |
| Thuế suất, tiền thuế | Không tách dòng thuế | Có thuế suất, tiền thuế theo từng loại thuế suất |
| Phương pháp tính thuế của người bán | Tỷ lệ % nhân doanh thu | Thuế đầu ra trừ thuế đầu vào |
| Quyền khấu trừ của bên mua | Không có số thuế để khấu trừ | Là căn cứ khấu trừ nếu đủ điều kiện |
Với câu hỏi “hóa đơn trực tiếp có VAT không”, câu trả lời là có, nhưng thuế ẩn trong giá thanh toán. Người bán theo phương pháp trực tiếp vẫn nộp thuế GTGT, tính bằng tỷ lệ phần trăm trên doanh thu theo khoản 2 Điều 12 Luật Thuế GTGT 48/2024/QH15, nên hóa đơn không tách thuế suất và tiền thuế.
Về nội dung, điểm đ khoản 1 Điều 10 Nghị định 254/2026/NĐ-CP yêu cầu ghi thành tiền chưa thuế, thuế suất, tiền thuế; các chỉ tiêu này chỉ có ý nghĩa trên hóa đơn GTGT, kể cả với hóa đơn máy tính tiền (khoản 4 Điều 10).
Nhầm lẫn thường xảy ra theo hai chiều: doanh nghiệp đã chuyển sang phương pháp khấu trừ vẫn dùng mẫu hóa đơn bán hàng cũ, khiến bên mua mất quyền khấu trừ; hoặc người bán theo phương pháp trực tiếp tự ghi thêm dòng thuế suất. Cách phòng ngừa là kiểm tra ký hiệu mẫu số khi nhận hóa đơn và ghi rõ loại hóa đơn trong hợp đồng với nhà cung cấp.
Khác biệt về quyền khấu trừ là hệ quả lớn nhất với bên mua, nên phần tiếp theo phân tích riêng câu hỏi này.
3. Hóa đơn trực tiếp có được khấu trừ thuế GTGT không?
Hóa đơn trực tiếp không được dùng để khấu trừ thuế GTGT đầu vào, vì hóa đơn không có số tiền thuế tách riêng và không phải hóa đơn GTGT theo yêu cầu của luật.
Điều 14 Luật Thuế GTGT 48/2024/QH15 quy định điều kiện khấu trừ thuế GTGT đầu vào: có hóa đơn giá trị gia tăng hoặc chứng từ nộp thuế GTGT khâu nhập khẩu (điểm a khoản 2), và có chứng từ thanh toán không dùng tiền mặt (điểm b khoản 2). Theo Nghị định 181/2025/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 144/2026/NĐ-CP), điều kiện thanh toán không dùng tiền mặt áp dụng với hàng hóa, dịch vụ mua vào từng lần từ 05 triệu đồng trở lên.
Hóa đơn trực tiếp không đáp ứng điều kiện thứ nhất, nên dù đã thanh toán chuyển khoản, khoản thuế ẩn trong giá mua vẫn không được tách ra để khấu trừ.
Vậy phần thuế ẩn trong giá mua được xử lý thế nào?
Toàn bộ giá thanh toán được ghi nhận vào giá gốc hàng mua, tài sản hoặc chi phí; khoản thuế trở thành một phần chi phí đầu vào.
Ví dụ minh họa: Công ty A khai thuế theo phương pháp khấu trừ, mua văn phòng phẩm của một hộ kinh doanh với tổng giá thanh toán 8.000.000 đồng, nhận hóa đơn bán hàng ký hiệu 2C26TYY và thanh toán chuyển khoản. Công ty A ghi nhận toàn bộ 8.000.000 đồng vào chi phí, không kê khai thuế GTGT đầu vào. Nếu mua của nhà cung cấp xuất hóa đơn GTGT, công ty A có thể tách phần thuế để khấu trừ khi đủ điều kiện.
Vì vậy, khi so sánh báo giá, kế toán nên quy đổi về cùng mặt bằng: giá trên hóa đơn trực tiếp là chi phí trọn gói, còn giá trên hóa đơn GTGT có phần thuế có thể được khấu trừ. Cách tính thuế GTGT được khấu trừ có tại bài viết riêng của Lạc Việt.
Không được khấu trừ thuế không có nghĩa hóa đơn trực tiếp mất giá trị với bên mua. Phần tiếp theo phân tích vai trò của hóa đơn này khi xác định chi phí được trừ thuế thu nhập doanh nghiệp.
4. Hóa đơn trực tiếp có được tính vào chi phí được trừ khi tính thuế TNDN?
Hóa đơn trực tiếp hợp pháp vẫn là chứng từ để đưa khoản chi vào chi phí được trừ khi tính thuế TNDN, nếu đáp ứng đủ điều kiện. Khác hóa đơn GTGT ở chỗ toàn bộ giá thanh toán, kể cả phần thuế ẩn trong giá, được tính vào chi phí.
Theo khoản 1 Điều 9 Luật Thuế TNDN 67/2025/QH15 và Nghị định 320/2025/NĐ-CP, kế toán cần kiểm tra ba điều kiện:
- Khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp.
- Khoản chi có hóa đơn, chứng từ hợp pháp theo quy định.
- Khoản chi mua hàng hóa, dịch vụ từng lần từ 05 triệu đồng trở lên có chứng từ thanh toán không dùng tiền mặt.
Hóa đơn hợp pháp theo khoản 5 Điều 3 Nghị định 254/2026/NĐ-CP là hóa đơn đúng hình thức và nội dung: lập theo định dạng chuẩn, đủ nội dung bắt buộc tại Điều 10, có mã của cơ quan thuế nếu người bán thuộc diện dùng hóa đơn có mã, và không thuộc các trường hợp sử dụng hóa đơn không hợp pháp tại khoản 7 Điều 3.
Khi mua hàng của hộ kinh doanh bán lẻ, cần lưu ý mục 4 Phụ lục kèm Nghị định 254/2026/NĐ-CP: hóa đơn không có thông tin người mua hoặc ghi “Bán cho người tiêu dùng” không có giá trị để tổ chức kinh tế hạch toán chi phí hay quyết toán thuế. Nhân viên mua hàng cần cung cấp tên, địa chỉ, mã số thuế công ty ngay từ đầu.
Với hóa đơn từ máy tính tiền, khoản 9 Điều 8 Nghị định 254/2026/NĐ-CP xác định khoản chi mua hàng dùng hóa đơn này, tra được trên Hệ thống thông tin quản lý thuế, là khoản chi có đủ hóa đơn, chứng từ hợp pháp.
Về hạch toán, kế toán ghi toàn bộ giá thanh toán vào giá gốc hàng tồn kho, tài sản cố định hoặc chi phí tương ứng theo Thông tư 99/2025/TT-BTC, không hạch toán vào tài khoản thuế GTGT được khấu trừ.
Nắm được hệ quả thuế ở phía bên mua, phần tiếp theo chuyển sang góc nhìn của bên bán: tính thuế và kê khai thế nào khi xuất loại hóa đơn này.
5. Bên bán tính thuế và kê khai thế nào khi xuất loại hóa đơn này?
Người bán dùng hóa đơn trực tiếp tính thuế GTGT bằng doanh thu nhân tỷ lệ phần trăm theo ngành nghề, rồi kê khai theo thời điểm lập hóa đơn.
Theo khoản 2 Điều 12 Luật Thuế GTGT 48/2024/QH15, tỷ lệ phần trăm áp dụng theo nhóm hoạt động:
| Nhóm hoạt động | Tỷ lệ % trên doanh thu |
|---|---|
| Phân phối, cung cấp hàng hóa | 1% |
| Dịch vụ, xây dựng không bao thầu nguyên vật liệu | 5% |
| Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu | 3% |
| Hoạt động kinh doanh khác | 2% |
Doanh thu tính thuế là tiền bán hàng hóa, dịch vụ ghi trên hóa đơn bán hàng. Người bán kinh doanh nhiều nhóm ngành nên theo dõi riêng doanh thu từng nhóm để áp đúng tỷ lệ.
Ví dụ minh họa: Một doanh nghiệp nhỏ khai thuế theo phương pháp trực tiếp trong tháng có doanh thu phân phối hàng hóa 400.000.000 đồng và doanh thu dịch vụ sửa chữa không kèm vật tư 60.000.000 đồng, đều ghi trên hóa đơn bán hàng. Thuế GTGT phải nộp được tính riêng cho từng nhóm: 400.000.000 × 1% = 4.000.000 đồng và 60.000.000 × 5% = 3.000.000 đồng, tổng cộng 7.000.000 đồng.
Theo mục 7 Phụ lục kèm Nghị định 254/2026/NĐ-CP, người bán khai thuế theo thời điểm lập hóa đơn, nên hóa đơn lập sai thời điểm sẽ kéo theo kê khai doanh thu sai kỳ.
Với hộ, cá nhân kinh doanh, theo Luật Thuế GTGT sửa đổi bởi Luật 149/2025/QH15, từ 01/01/2026, doanh thu năm từ 500 triệu đồng trở xuống thuộc đối tượng không chịu thuế GTGT và phải được thể hiện tương ứng trên hóa đơn (khoản 5 Điều 10 Nghị định 254/2026/NĐ-CP). Phương pháp khai, nộp thuế cụ thể cần đối chiếu văn bản hướng dẫn hiện hành cho hộ kinh doanh.
Sau khi nắm cách tính và kê khai, người bán cần thực hiện đúng quy trình xuất hóa đơn điện tử để hóa đơn có giá trị pháp lý.
6. Cách xuất hóa đơn trực tiếp điện tử từ 01/07/2026
Quy trình xuất hóa đơn trực tiếp điện tử từ 01/07/2026 gồm năm bước, căn cứ Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC:
- Đăng ký sử dụng hóa đơn điện tử với cơ quan thuế qua tổ chức cung cấp dịch vụ hóa đơn điện tử, theo Mẫu số 01/ĐKTĐ-HĐĐT (Điều 6 Thông tư 91/2026/TT-BTC).
- Chọn đúng mẫu hóa đơn bán hàng, ký hiệu mẫu số 2, ký hiệu hóa đơn phù hợp hình thức có mã, không mã hoặc máy tính tiền.
- Nhập đủ nội dung bắt buộc theo Điều 10 Nghị định 254/2026/NĐ-CP.
- Xác định đúng thời điểm lập hóa đơn theo Điều 9 Nghị định 254/2026/NĐ-CP.
- Ký số, gửi cơ quan thuế cấp mã hoặc chuyển dữ liệu, rồi gửi hóa đơn cho người mua.
Ở bước đăng ký, theo Điều 6 Thông tư 91/2026/TT-BTC, hệ thống đối chiếu thông tin người đại diện với dữ liệu dân cư trong 01 ngày làm việc; người nộp thuế phải xác nhận qua thư điện tử hoặc số điện thoại đã đăng ký, nếu không sẽ bị từ chối.
Ở bước nhập nội dung, tên, địa chỉ, mã số thuế người mua phải đúng giấy chứng nhận đăng ký; người tiêu dùng không cung cấp thông tin thì ghi “Bán cho người tiêu dùng”.
Ở bước xác định thời điểm, theo Điều 9, thời điểm lập là khi chuyển giao quyền sở hữu, quyền sử dụng hàng hóa hoặc hoàn thành dịch vụ, không phân biệt đã thu tiền; thu tiền trước thì lập khi thu tiền, trừ khoản đặt cọc.
Ở bước ký số và gửi, theo mục 7 Phụ lục kèm Nghị định 254/2026/NĐ-CP, thời điểm ký số được khác thời điểm lập, nhưng việc ký số và gửi cơ quan thuế chậm nhất là ngày làm việc tiếp theo.
Lưu ý: theo khoản 3 Điều 44 Nghị định 254/2026/NĐ-CP, từ 01/07/2026 hóa đơn đặt in của cơ quan thuế hết giá trị sử dụng, nên cách “mua hóa đơn trực tiếp” ở cơ quan thuế không còn áp dụng; hóa đơn đặt in còn lại phải tiêu hủy theo hướng dẫn của Bộ Tài chính.
Khi số lượng hóa đơn tăng, lập thủ công rồi nhập lại sổ sách sẽ tốn thời gian, đây là lúc cần một hệ thống thống nhất.
7. Kiểm soát hóa đơn bán hàng đầu vào, đầu ra trên phần mềm kế toán
Doanh nghiệp thường gặp hóa đơn trực tiếp ở cả hai đầu: nhận từ hộ kinh doanh, nhà cung cấp nhỏ, và phát hành nếu chính doanh nghiệp hoặc đơn vị thành viên khai thuế theo phương pháp trực tiếp. Khi dữ liệu hóa đơn và sổ kế toán nằm ở hai hệ thống, rủi ro hạch toán sai rất dễ xảy ra.
Những sai sót điển hình khi xử lý hóa đơn trực tiếp thủ công gồm:
- Kế toán nhập nhầm hóa đơn bán hàng vào bảng kê thuế đầu vào được khấu trừ.
- Hóa đơn ghi “Bán cho người tiêu dùng” vẫn được đưa vào chi phí.
- Hóa đơn đầu ra lập muộn so với thời điểm giao hàng do dữ liệu bán hàng không đồng bộ.
- Cuối kỳ phải đối chiếu thủ công dữ liệu hóa đơn trên hệ thống thuế với sổ sách.
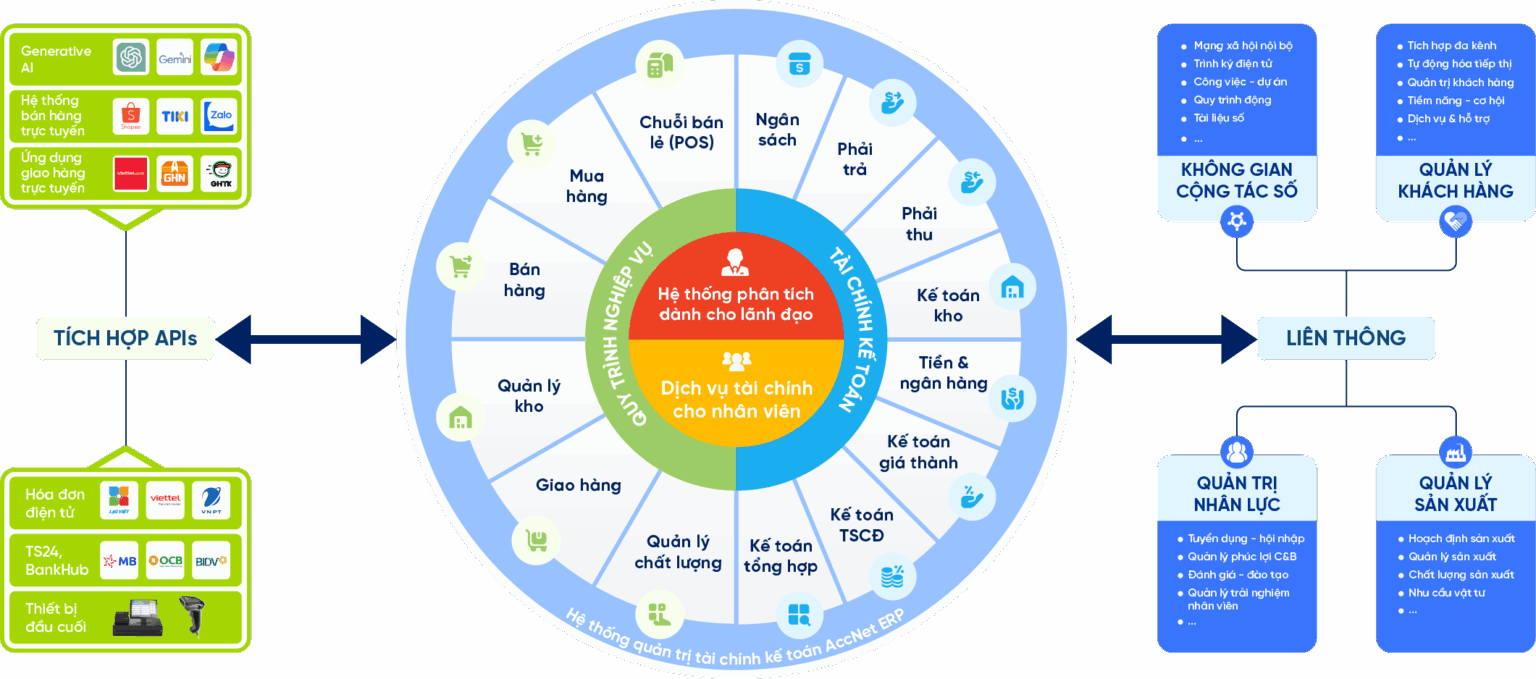
Để hạn chế các sai sót này, nhiều doanh nghiệp chọn giải pháp tích hợp hóa đơn điện tử ngay trong phần mềm kế toán. AccNet ERP của Lạc Việt là một ví dụ, kế toán có thể lập, ký số, xuất, gửi và đối chiếu hóa đơn ngay trên giao diện phần mềm kế toán. Dữ liệu từ đơn hàng, hợp đồng được kế thừa trực tiếp để khởi tạo hóa đơn, hạn chế việc nhập lại thông tin.
Ở chiều đầu ra, hệ thống hỗ trợ ký số, phát hành hóa đơn hàng loạt và tự động hạch toán doanh thu khi xuất hóa đơn. Điều này giúp thời điểm lập hóa đơn bám sát thời điểm giao hàng, đồng thời doanh thu trên sổ sách luôn khớp với dữ liệu hóa đơn đã gửi cơ quan thuế.
Ở chiều đầu vào, AccNet ERP tự động nhận, kiểm tra hóa đơn đầu vào để hạch toán chi phí, giúp kế toán xác định đúng loại hóa đơn trước khi ghi sổ. Hóa đơn được lưu trữ tập trung, dễ tra cứu khi quyết toán hoặc khi cơ quan thuế yêu cầu.
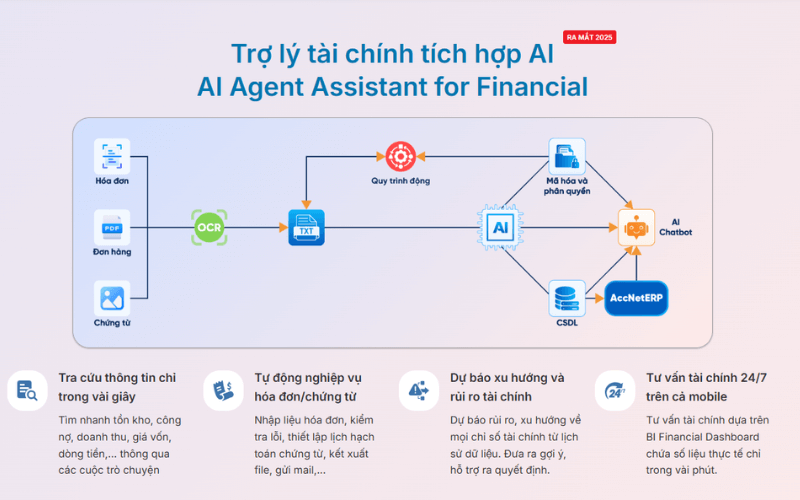
INTEGRATED AI ACCELERATION CONVERTER OF ACCOUNTING
AI in AccNet ERP't just stop at automate data entry, but also:
- Identification & classification certificate from smart: AI scan, read & sort invoice, voucher, receipt, limit errors due to input manually.
- Financial forecasting & budget: the system uses algorithms machine learning to forecast cost, revenue, business support decision fast.
- Warning risk accounting: AI to detect abnormalities in the book, from which timely warning of false or fraud risks.
- Reports assistant smart: AI suggested report template, automatic data aggregation support, leadership, financial analysis instant.
BUSINESS IS WHAT WHEN IMPLEMENTING ACCOUNTING SOFTWARE LAC VIET?
- Experience more than 30 years develop software solutions business management in Vietnam.
- Ecosystem of comprehensive: AccNet ERP easily connect with other solutions of Lac Viet (HRM, Workflow, Portal...).
- Advanced technology: Integrated AI support, cloud & on-premise flexible.
- Services dedicated support: A team of knowledgeable professionals with accounting – finance in Vietnam, companion throughout the deployment.
- Trust from thousands of customers in many areas: finance, banking, manufacturing, trade, services.
Bên cạnh phần mềm, doanh nghiệp nên ban hành quy định nội bộ: yêu cầu nhà cung cấp ghi đủ thông tin người mua, kiểm tra ký hiệu mẫu số khi nhận, và thanh toán không dùng tiền mặt với khoản chi từ 05 triệu đồng.
8. Một số câu hỏi thường gặp
Dưới đây là các câu hỏi kế toán thường gặp về hóa đơn trực tiếp.
Hóa đơn trực tiếp có cần hóa đơn đầu vào không?
Không cần để tính thuế, vì thuế GTGT theo phương pháp trực tiếp tính trên doanh thu. Tuy nhiên, hàng mua vào vẫn cần hóa đơn, chứng từ hợp pháp để chứng minh nguồn gốc và tính chi phí. Chi tiết có trong bài viết về hóa đơn đầu vào.
Hóa đơn trực tiếp có hợp lệ không?
Có, khi đúng hình thức và nội dung theo khoản 5 Điều 3 Nghị định 254/2026/NĐ-CP. Kế toán nên kiểm tra thông tin người bán, nội dung bắt buộc, thời điểm lập, chữ ký số, mã của cơ quan thuế và tra cứu trên hệ thống của cơ quan thuế; xem thêm bài viết về cách kiểm tra hóa đơn điện tử hợp lệ.
Năm 2026 có được hủy hóa đơn trực tiếp đã lập không?
Không. Từ 01/07/2026, Điều 10 Thông tư 91/2026/TT-BTC chỉ quy định ba cách xử lý hóa đơn đã lập sai: thông báo theo Mẫu số 04/SS-HĐĐT, lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế. Không còn thủ tục hủy hóa đơn điện tử đã lập. Cách xử lý từng trường hợp được trình bày trong bài viết về phương pháp hủy hóa đơn điện tử.
Hộ kinh doanh có phải dùng hóa đơn điện tử có mã không?
Có, nếu doanh thu năm trên 01 tỷ đồng hoặc bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng (điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP). Hộ không thuộc diện này vẫn được đăng ký nếu có nhu cầu.
Tóm lại, hóa đơn trực tiếp là cách gọi phổ thông của hóa đơn bán hàng dành cho người nộp thuế GTGT theo phương pháp trực tiếp. Điểm khác biệt với hóa đơn GTGT nằm ở ký hiệu mẫu số 2, việc không tách dòng thuế và hệ quả thuế: bên mua không được khấu trừ nhưng vẫn tính chi phí nếu hóa đơn hợp pháp, còn bên bán tính thuế theo tỷ lệ phần trăm trên doanh thu và kê khai theo thời điểm lập hóa đơn.