
Hạch toán doanh thu bán hàng là quá trình ghi nhận và phân loại các khoản thu phát sinh từ việc chuyển giao quyền sở hữu hàng hóa hoặc dịch vụ cho khách hàng. Theo quy định kế toán hiện hành (như Thông tư 99/2025/TT-BTC), doanh thu chỉ được ghi nhận khi có hóa đơn, chứng từ hợp lệ qua bút toán Nợ TK 111/112/131 và Có TK 511, Có TK 3331. Việc hạch toán đúng thời điểm giúp doanh nghiệp phản ánh chính xác kết quả kinh doanh, hạn chế rủi ro phạt thuế, tối ưu hóa quản trị tài chính
Bài viết này Lạc Việt sẽ cung cấp hướng dẫn chi tiết, kèm theo ví dụ minh họa cụ thể cùng lưu ý quan trọng để bạn có thể áp dụng ngay vào thực tế, dù doanh nghiệp thuộc ngành nghề nào.
1. Hạch toán doanh thu và các nguyên tắc cần biết
1.1 Hạch toán doanh thu là gì?
Hạch toán doanh thu là quá trình ghi nhận, phân loại, theo dõi các khoản thu phát sinh từ hoạt động kinh doanh của doanh nghiệp. Doanh thu là thước đo chính để đánh giá khả năng tạo ra lợi nhuận, hiệu quả hoạt động của doanh nghiệp.
Các loại doanh thu phổ biến bao gồm:
- Doanh thu bán hàng hóa: Phát sinh từ việc bán sản phẩm hoặc hàng hóa của doanh nghiệp. Ví dụ: Một công ty bán lẻ điện thoại ghi nhận doanh thu ngay khi khách hàng thanh toán và nhận hàng.
- Doanh thu cung cấp dịch vụ: Phát sinh từ việc cung cấp dịch vụ chuyên môn như tư vấn, đào tạo, sửa chữa. Ví dụ: Doanh nghiệp tư vấn nhân sự ghi nhận doanh thu khi hoàn thành hợp đồng tư vấn cho khách hàng.
- Doanh thu tài chính: Bao gồm lãi từ tiền gửi ngân hàng, cổ tức, lợi nhuận từ đầu tư tài chính.
- Doanh thu khác: Các khoản thu phát sinh ngoài hoạt động kinh doanh chính, như thu tiền phạt hợp đồng, bán tài sản cố định.
Như vậy, hạch toán doanh thu không chỉ là ghi nhận doanh thu bán hàng, mà còn bao gồm tất cả các khoản phát sinh liên quan đến hoạt động kinh tế của doanh nghiệp. Việc phân loại đúng giúp báo cáo tài chính phản ánh chính xác tình hình kinh doanh, hỗ trợ quyết định quản trị hiệu quả.
1.2 Nguyên tắc hạch toán doanh thu
Để hạch toán doanh số doanh thu bán hàng chính xác, doanh nghiệp cần tuân thủ các nguyên tắc kế toán cơ bản sau:
Nguyên tắc ghi nhận doanh thu:
- Thời điểm: Doanh thu được ghi nhận khi quyền sở hữu sản phẩm hoặc quyền sử dụng dịch vụ được chuyển giao cho khách hàng.
- Giá trị: Doanh thu phải được xác định theo giá thực tế thu được, bao gồm chiết khấu, giảm giá nếu có.
- Điều kiện: Các khoản doanh thu phải có cơ sở pháp lý, hóa đơn chứng từ hợp lệ.
Trường hợp đặc biệt:
- Doanh thu trả trước: Khi doanh nghiệp nhận tiền nhưng chưa thực hiện cung cấp dịch vụ, khoản này được ghi nhận là nợ phải trả (TK 338) và chỉ chuyển thành doanh thu khi thực hiện.
- Doanh thu chưa thực hiện: Ví dụ, hợp đồng dịch vụ dài hạn, doanh thu được ghi nhận theo tiến độ thực hiện.
Việc áp dụng đúng nguyên tắc này giúp doanh nghiệp tránh sai sót trong hạch toán bán hàng, quản lý doanh thu bán hàng hiệu quả, đảm bảo báo cáo tài chính phản ánh chính xác tình hình thực tế.
2. Cách hạch toán doanh thu theo từng nghiệp vụ

2.1 Hạch toán doanh thu bán hàng hóa
Doanh thu bán hàng hóa là khoản thu chủ yếu của các doanh nghiệp thương mại, sản xuất. Đây là phần doanh thu phát sinh từ việc chuyển giao quyền sở hữu hàng hóa cho khách hàng, kèm nghĩa vụ thanh toán. Việc ghi nhận đúng doanh thu bán hàng là nền tảng quan trọng để đánh giá hiệu quả kinh doanh, tính thuế GTGT, xác định lợi nhuận chịu thuế TNDN.
Khi thực hiện hạch toán bán hàng, kế toán cần đảm bảo đầy đủ hóa đơn, chứng từ và ghi nhận đúng thời điểm theo quy định của Chuẩn mực kế toán Việt Nam (VAS 14 – Doanh thu, thu nhập khác).
Cách định khoản
Khi bán hàng thu được tiền hoặc có căn cứ ghi nhận doanh thu:
- Nợ TK 111, 112, 131 (Tiền mặt/Tiền gửi ngân hàng/Phải thu khách hàng)
- Có TK 511 – Doanh thu bán hàng
- Có TK 3331 – Thuế GTGT phải nộp (nếu thuộc đối tượng chịu thuế)
Trường hợp doanh nghiệp bán hàng chịu, kế toán chỉ ghi nhận doanh thu khi giao hàng và khách hàng chấp nhận thanh toán.
Ví dụ minh họa: Công ty A bán cho khách hàng 1.000 sản phẩm, đơn giá 500.000 đồng, tổng giá chưa thuế là 500.000.000 đồng. Thuế GTGT 10%. Khách hàng thanh toán qua ngân hàng.
Bút toán ghi nhận doanh thu:
- Nợ TK 112: 550.000.000
- Có TK 511: 500.000.000
- Có TK 3331: 50.000.000
Lưu ý khi hạch toán
Chiết khấu thương mại giảm giá: Các khoản giảm trừ doanh thu phải được hạch toán vào đúng tài khoản để đảm bảo doanh thu ghi nhận là doanh thu thuần.
Ví dụ chiết khấu 10 triệu:
- Nợ TK 521
- Có TK 131
Hàng bán bị trả lại: Khi nhận lại hàng do lỗi kỹ thuật hoặc không đúng yêu cầu:
- Nợ TK 5212 (Hàng bán bị trả lại)
- Có TK 131 (hoặc 111,112)
Ví dụ: Khách hàng trả lại 50 sản phẩm đã mua (đơn giá 500.000đ/sp, đã gồm thuế GTGT 10%), tổng giá trị trả lại 27,5 triệu đồng (25 triệu chưa thuế + 2,5 triệu thuế GTGT): Nợ TK 5212: 25 triệu / Nợ TK 3331: 2,5 triệu / Có TK 131 (hoặc 111/112): 27,5 triệu.
Ghi nhận doanh thu sai thời điểm là lỗi phổ biến khiến doanh nghiệp gặp rủi ro thuế. Theo Tổng cục Thuế, 22% hồ sơ kiểm tra phát hiện sai lệch do ghi nhận doanh thu sai kỳ (nguồn: gdt.gov.vn, báo cáo thanh tra 2023).
2.2. Hạch toán doanh thu cung cấp dịch vụ
Doanh thu cung cấp dịch vụ phát sinh khi doanh nghiệp hoàn thành từng phần hoặc toàn bộ nghĩa vụ dịch vụ theo hợp đồng. Khác với bán hàng hóa, doanh thu dịch vụ thường ghi nhận theo tiến độ hoàn thành, đặc biệt đối với các hợp đồng dài hạn như dịch vụ IT, tư vấn, bảo trì, vận tải.
Điều quan trọng trong hạch toán doanh thu dịch vụ là xác định đúng phần công việc đã hoàn thành để ghi nhận doanh thu tương ứng, tránh ghi nhận vượt tiến độ.
Cách định khoản
Khi hoàn thành dịch vụ hoặc từng phần dịch vụ được khách hàng chấp thuận:
- Nợ TK 111, 112, 131
- Có TK 511 – Doanh thu cung cấp dịch vụ
- Có TK 3331 – Thuế GTGT đầu ra
Nếu hợp đồng được thanh toán trước, nhưng dịch vụ chưa hoàn thành:
- Nợ TK 111,112
- Có TK 3387 – Doanh thu chưa thực hiện
Ví dụ minh họa
Công ty B cung cấp dịch vụ tư vấn nhân sự, giá hợp đồng: 100.000.000 đồng, thuế GTGT 10%. Hợp đồng hoàn thành, khách hàng chuyển khoản thanh toán.
- Nợ TK 112: 110.000.000
- Có TK 511: 100.000.000
- Có TK 3331: 10.000.000
Trường hợp khách hàng thanh toán trước 50% khi ký hợp đồng:
- Nợ TK 112: 55.000.000
- Có TK 3387: 55.000.000
Khi hoàn thành dịch vụ ghi nhận doanh thu:
- Nợ TK 3387: 55.000.000
- Có TK 511: 50.000.000
- Có TK 3331: 5.000.000
Lưu ý khi hạch toán
- Doanh thu dịch vụ phải ghi nhận theo tỷ lệ hoàn thành, tránh ghi nhận toàn bộ doanh thu ngay khi thu tiền.
- Đối chiếu tiến độ thực tế với biên bản nghiệm thu để hạch toán chính xác.
- Với hợp đồng trên 1 năm, cần lập bảng phân bổ doanh thu chi tiết theo từng tháng hoặc quý.
2.3. Hạch toán doanh thu tài chính
Doanh thu tài chính là các khoản thu phát sinh từ hoạt động đầu tư tài chính của doanh nghiệp như lãi tiền gửi ngân hàng, lãi cho vay, cổ tức, lợi nhuận từ các khoản đầu tư. Đây là phần doanh thu không xuất phát từ hoạt động bán hàng, cung cấp dịch vụ nhưng đóng vai trò quan trọng trong việc tối ưu dòng tiền nâng cao hiệu quả sử dụng vốn.
Đối với nhiều doanh nghiệp có lượng tiền nhàn rỗi lớn hoặc hoạt động đầu tư tài chính mạnh, việc hạch toán doanh thu tài chính chính xác là điều cần thiết để đánh giá đúng lợi nhuận thực tế, kiểm soát rủi ro tài chính.
Cách định khoản
Khi doanh nghiệp phát sinh khoản doanh thu tài chính:
- Nợ TK 111, 112: Nếu nhận được tiền ngay
- Nợ TK 131: Nếu ghi nhận khoản phải thu nhưng chưa thu được tiền
- Có TK 515 – Doanh thu hoạt động tài chính
Một số khoản thường gặp:
- Lãi tiền gửi ngân hàng
- Lãi cho vay
- Chênh lệch tỷ giá có lãi
- Cổ tức được chia
- Lợi nhuận từ đầu tư tài chính ngắn hạn hoặc dài hạn
Ví dụ minh họa
Nhận cổ tức 50.000.000 đồng từ công ty liên kết
- Nợ TK 131: 50.000.000
- Có TK 515: 50.000.000
Lãi tiền gửi ngân hàng 8.000.000 đồng, nhận qua tài khoản ngân hàng
- Nợ TK 112: 8.000.000
- Có TK 515: 8.000.000
Doanh nghiệp cho vay ngắn hạn và thu lãi 15.000.000 đồng
- Nợ TK 111/112: 15.000.000
- Có TK 515: 15.000.000
Lưu ý khi hạch toán
- Kiểm tra đầy đủ sao kê ngân hàng hoặc lịch chia cổ tức để ghi nhận doanh thu đúng kỳ.
- Không hạch toán doanh thu tài chính chung vào doanh thu bán hàng để tránh sai lệch khi phân tích lợi nhuận.
- Đối với khoản lãi chậm trả từ khách hàng (phạt vi phạm hợp đồng), cần phân loại lại vào doanh thu khác, không ghi vào doanh thu tài chính.
- Theo Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC). Nguyên tắc trình bày doanh thu tài chính riêng biệt trên báo cáo tài chính không đổi; TK 511, 515, 711 giữ nguyên số hiệu.
2.4. Hạch toán doanh thu khác
Doanh thu khác là các khoản thu không thường xuyên, không phát sinh từ hoạt động kinh doanh chính của doanh nghiệp. Các khoản này bao gồm: thu tiền phạt hợp đồng, thu bảo hiểm bồi thường, thu thanh lý tài sản cố định, thu bán phế liệu, thu do khách hàng bồi thường…
Dù không phải hoạt động trọng tâm, nhưng doanh thu khác cần được hạch toán chính xác để tránh bỏ sót nguồn thu đảm bảo báo cáo tài chính minh bạch.
Cách định khoản
Khi phát sinh doanh thu khác:
- Nợ TK 111, 112: Nếu thu tiền ngay
- Nợ TK 131: Nếu ghi nhận khoản phải thu
- Có TK 711 – Thu nhập khác
Một số trường hợp điển hình:
- Thu từ thanh lý tài sản cố định
- Thu phạt vi phạm hợp đồng
- Thu từ bảo hiểm bồi thường
- Thu từ bán phế liệu
Nếu liên quan đến thanh lý tài sản cố định, cần ghi giảm nguyên giá, giảm khấu hao trước khi ghi nhận thu nhập khác.
Ví dụ minh họa
Thanh lý máy móc cũ, giá bán 200.000.000 đồng, khách hàng chuyển khoản
- Nợ TK 112: 200.000.000
- Có TK 711: 200.000.000
Khách hàng bị phạt vi phạm hợp đồng 20.000.000 đồng
- Nợ TK 111: 20.000.000
- Có TK 711: 20.000.000
Bán phế liệu thu được 5.000.000 đồng
- Nợ TK 111: 5.000.000
- Có TK 711: 5.000.000
Lưu ý khi hạch toán
- Cần lập đầy đủ biên bản thanh lý tài sản, biên bản nghiệm thu hoặc quyết định xử lý tài sản trước khi ghi nhận doanh thu khác.
- Với tài sản cố định thanh lý, kế toán phải ghi giảm TSCĐ (TK 211/213), giảm hao mòn (TK 214) trước khi ghi nhận khoản thu.
- Các khoản bồi thường từ bảo hiểm cần có hồ sơ chứng minh thiệt hại (hóa đơn sửa chữa, biên bản giám định…).
- Không nhầm lẫn doanh thu khác với hạch toán doanh thu bán hàng, để tránh sai lệch cơ cấu doanh thu khi phân tích tài chính.
3. Hạch toán doanh thu theo chuẩn mực kế toán Việt Nam (VAS/IFRS)
Hạch toán doanh thu theo VAS và IFRS là bước quan trọng để doanh nghiệp đảm bảo báo cáo tài chính phản ánh đúng tình hình kinh doanh, tuân thủ quy định pháp luật. Việc áp dụng chuẩn mực kế toán phù hợp giúp giảm rủi ro sai sót, tối ưu lợi nhuận hỗ trợ quyết định quản trị.
3.1. So sánh VAS và IFRS về ghi nhận doanh thu
| Tiêu chí | VAS (Việt Nam) | IFRS (Quốc tế) |
| Thời điểm ghi nhận | Doanh thu được ghi nhận khi quyền sở hữu sản phẩm/dịch vụ được chuyển giao, doanh nghiệp có quyền thu tiền. | Doanh thu được ghi nhận khi quyền kiểm soát sản phẩm/dịch vụ chuyển giao cho khách hàng, theo 5 bước xác định doanh thu (IFRS 15). |
| Phân loại doanh thu | Bán hàng, cung cấp dịch vụ, tài chính, khác. | Tương tự VAS, nhưng nhấn mạnh doanh thu theo hợp đồng với khách hàng và tiến độ thực hiện. |
| Báo cáo chi tiết | Ghi nhận doanh thu theo từng loại nghiệp vụ với hóa đơn, chứng từ đầy đủ. | Ghi nhận doanh thu theo hợp đồng, phân bổ giá trị hợp đồng nếu nhiều phần dịch vụ hoặc sản phẩm. |
Ví dụ minh họa:
Công ty cung cấp dịch vụ đào tạo dài hạn ký hợp đồng 120 triệu đồng, thời gian thực hiện 6 tháng:
- Theo VAS: Doanh thu được ghi nhận theo tiến độ thực hiện dịch vụ, có thể chia theo từng tháng.
- Theo IFRS: Doanh thu được ghi nhận dựa trên quyền kiểm soát, tiến độ thực hiện hợp đồng, nếu hợp đồng chia nhiều gói dịch vụ thì mỗi gói được ghi nhận riêng theo giá trị hợp đồng tương ứng.
3.2. Lưu ý các thay đổi mới nhất trong quy định pháp luật
- Năm 2024, Bộ Tài chính đã cập nhật thông tư hướng dẫn về ghi nhận doanh thu bán hàng cung cấp dịch vụ, nhấn mạnh doanh thu phải được ghi nhận đúng thời điểm và có hóa đơn chứng từ hợp lệ.
- Trường hợp doanh thu nhận trước (tiền đặt cọc, thanh toán trước hợp đồng dài hạn) phải ghi nhận nợ phải trả trước khi chuyển sang doanh thu thực tế, tránh ghi nhận sai lệch dẫn đến vi phạm thuế GTGT.
- Các doanh nghiệp cần theo dõi các thay đổi về thuế GTGT, thuế TNDN liên quan doanh thu, đảm bảo hạch toán doanh thu bán hàng chuẩn xác, giảm rủi ro bị phạt khi kiểm toán.
4. Một số lỗi kế toán thường gặp khi hạch toán và cách khắc phục
Hạch toán doanh thu là nghiệp vụ quan trọng, nhưng nhiều doanh nghiệp vẫn gặp phải các sai sót phổ biến, dẫn đến báo cáo tài chính không chính xác, rủi ro thuế, khó khăn trong quản lý dòng tiền.

Dưới đây là chi tiết những lỗi thường gặp:
| Lỗi | Chi tiết |
| Ghi nhận doanh thu sai thời điểm |
|
| Không phân loại doanh thu đúng |
|
| Sai sót trong xử lý chiết khấu, giảm giá, hàng trả lại |
|
| Không tuân thủ chuẩn mực kế toán |
|
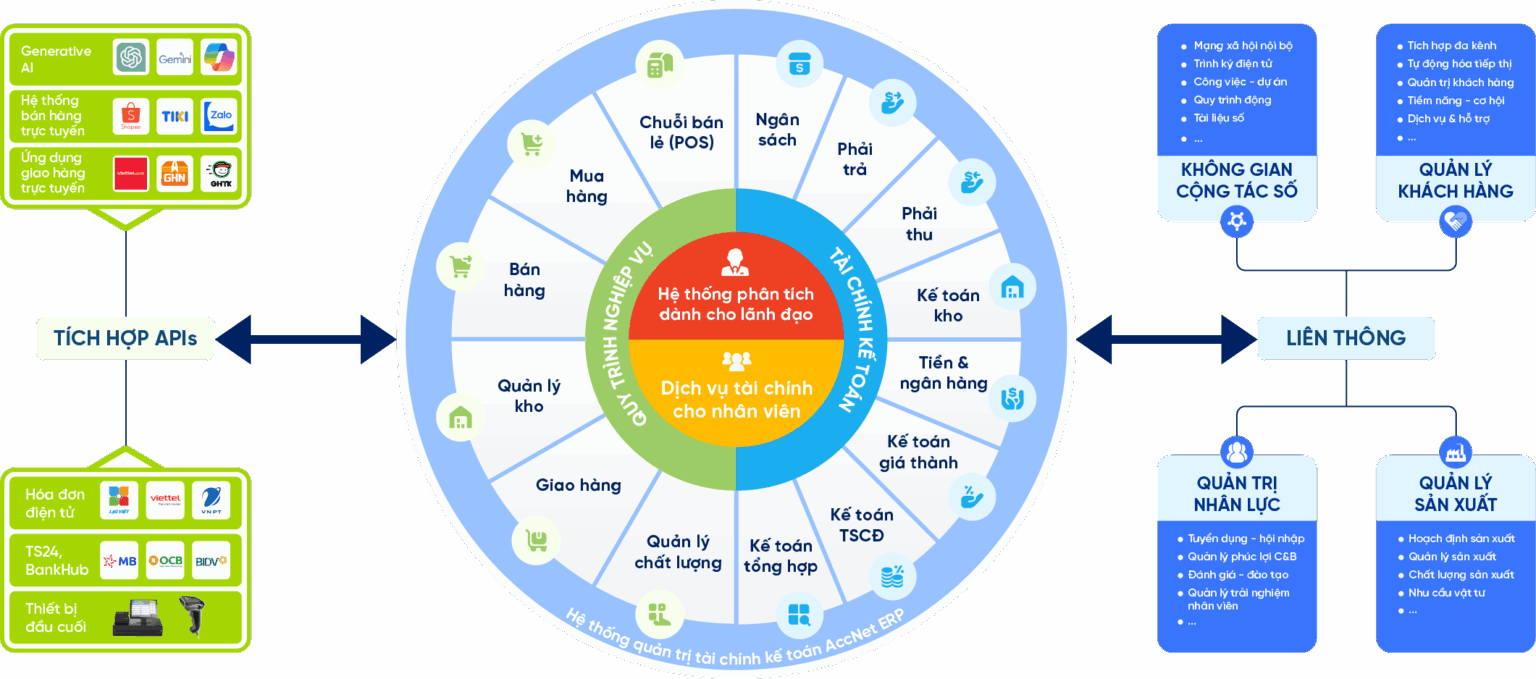
5. Tối ưu quy trình hạch toán với phần mềm kế toán Accnet ERP
Phần mềm Accnet ERP giúp doanh nghiệp khắc phục các lỗi hạch toán doanh thu thường gặp nhờ các tính năng tự động và chuẩn mực:
- Tự động ghi nhận doanh thu theo thời điểm: Hệ thống tự động phân loại doanh thu bán hàng, doanh thu cung cấp dịch vụ, doanh thu khác theo chuẩn VAS/IFRS, giảm rủi ro ghi nhận sai thời điểm.
- Quản lý chiết khấu, hàng trả lại: Các khoản chiết khấu, giảm giá, hàng trả lại được tự động trừ vào doanh thu, giúp báo cáo chính xác.
- Báo cáo minh bạch, phân tích chi tiết: Doanh thu được phân tách theo từng loại nghiệp vụ, từng khách hàng, hợp đồng; hỗ trợ quản lý dòng tiền, đánh giá hiệu quả kinh doanh.
- Cập nhật chuẩn mực mới: Accnet ERP liên tục cập nhật các quy định mới về hạch toán doanh thu, thuế GTGT và thuế TNDN giúp doanh nghiệp tuân thủ pháp luật.
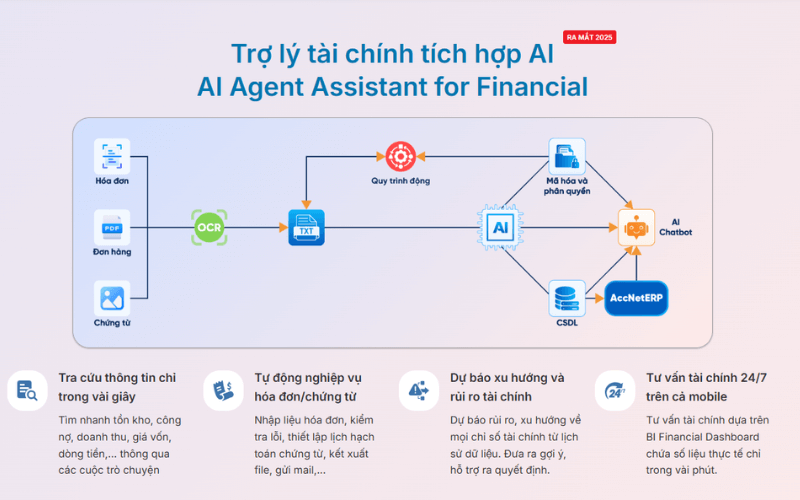
TÍCH HỢP AI TĂNG TỐC CHUYỂN ĐỔI SỐ KẾ TOÁN
AI trong AccNet ERP không chỉ dừng lại ở tự động hóa nhập liệu, mà còn:
- Nhận diện & phân loại chứng từ thông minh: AI quét, đọc và phân loại hóa đơn, phiếu chi, phiếu thu, hạn chế sai sót do nhập liệu thủ công.
- Dự báo tài chính & ngân sách: hệ thống sử dụng thuật toán học máy để dự báo chi phí, doanh thu, hỗ trợ doanh nghiệp ra quyết định nhanh.
- Cảnh báo rủi ro kế toán: AI phát hiện bất thường trong sổ sách, từ đó cảnh báo kịp thời các sai lệch hoặc rủi ro gian lận.
- Trợ lý báo cáo thông minh: AI gợi ý mẫu báo cáo, tự động tổng hợp số liệu, hỗ trợ ban lãnh đạo phân tích tài chính tức thì.
DOANH NGHIỆP ĐƯỢC GÌ KHI TRIỂN KHAI PHẦN MỀM KẾ TOÁN LẠC VIỆT?
- Kinh nghiệm hơn 30 năm phát triển giải pháp phần mềm quản trị doanh nghiệp tại Việt Nam.
- Hệ sinh thái số toàn diện: AccNet ERP dễ dàng kết nối với các giải pháp khác của Lạc Việt (HRM, Workflow, Portal…).
- Công nghệ tiên tiến: Tích hợp AI, hỗ trợ cloud & on-premise linh hoạt.
- Dịch vụ hỗ trợ tận tâm: Đội ngũ chuyên gia am hiểu nghiệp vụ kế toán – tài chính Việt Nam, đồng hành xuyên suốt trong triển khai.
- Niềm tin từ hàng nghìn khách hàng trong nhiều lĩnh vực: tài chính, ngân hàng, sản xuất, thương mại, dịch vụ.
Đăng ký demo ngay Accnet ERP ngay hôm nay để tự động hạch toán doanh thu, kiểm soát dòng tiền, tối ưu hiệu quả quản lý tài chính doanh nghiệp.
Câu hỏi thường gặp về hạch toán doanh thu bán hàng
- Doanh thu bán hàng được ghi nhận khi nào?
Khi quyền sở hữu hàng hóa/dịch vụ đã chuyển giao cho khách hàng và doanh nghiệp có quyền thu tiền, có hóa đơn/chứng từ hợp lệ – theo nguyên tắc tại mục 1.2.
- Doanh thu bán hàng (TK 511) khác doanh thu tài chính (TK 515) như thế nào?
Doanh thu bán hàng đến từ hoạt động kinh doanh chính; doanh thu tài chính đến từ lãi tiền gửi, cổ tức, chênh lệch tỷ giá – không được ghép chung, phải trình bày riêng trên báo cáo tài chính (mục 2.3).
- Khách hàng thanh toán trước khi giao hàng có được ghi nhận doanh thu ngay không?
Không. Khoản tiền nhận trước ghi vào TK 3387 (Doanh thu chưa thực hiện) cho đến khi hoàn thành nghĩa vụ giao hàng/dịch vụ mới chuyển thành doanh thu – theo ví dụ tại mục 2.2.