
Hạch toán chi phí bán hàng là quá trình tập hợp và ghi nhận toàn bộ các khoản chi phát sinh trực tiếp liên quan đến việc tiêu thụ sản phẩm, hàng hóa hay dịch vụ vào Tài khoản 641 (TK 641). Các khoản chi này (như lương nhân viên bán hàng, quảng cáo, vận chuyển, khấu hao) được phân loại theo các tiểu khoản từ 6411 đến 6418 qua bút toán Nợ TK 641 và Có TK 111/112/331/334/214.
Cuối kỳ kế toán, toàn bộ chi phí phát sinh sẽ được kết chuyển sang TK 911 (Nợ TK 911 / Có TK 641) để xác định chính xác kết quả kinh doanh. Việc hạch toán dồn tích đúng thời điểm và đầy đủ chứng từ giúp doanh nghiệp kiểm soát tốt ngân sách, phản ánh đúng lợi nhuận thuần và hạn chế rủi ro bị truy thu thuế.
Bài viết Lạc Việt sẽ cung cấp khái niệm chuẩn, thành phần chi phí, ví dụ thực tế, giải pháp tối ưu bằng công nghệ.
1. Hiểu tổng quan về chi phí bán hàng
1.1 Chi phí bán hàng là gì?
Trong kế toán doanh nghiệp, chi phí bán hàng được hiểu là toàn bộ khoản chi phát sinh liên quan trực tiếp đến hoạt động tiêu thụ sản phẩm, hàng hóa hoặc dịch vụ. Theo Thông tư 99/2025/TT-BTC (hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC), TK 641 và các tiểu khoản 6411-6418 giữ nguyên số hiệu, kết cấu. và Thông tư 133/2016/TT-BTC, các khoản chi này được tập hợp theo dõi trên Tài khoản 641 – Chi phí bán hàng.
Ở góc nhìn thực tế, chi phí bán hàng không chỉ đơn thuần là ghi nhận chi phí trong sổ sách. Đây là nhóm chi phí thể hiện năng lực tiêu thụ của doanh nghiệp, mức độ đầu tư cho trải nghiệm khách hàng, hiệu quả đội ngũ bán hàng và sức cạnh tranh của sản phẩm trên thị trường.
Ví dụ: Lương nhân viên bán hàng, chi phí chạy quảng cáo Facebook Ads, chi phí vận chuyển hàng đến khách đều được tính vào chi phí bán hàng vì chúng gắn trực tiếp với quá trình bán hàng.
1.2. Các khoản mục chi phí bán hàng theo quy định kế toán
Trong thực tế, việc nắm rõ từng khoản mục thuộc chi phí bán hàng không chỉ giúp kế toán hạch toán đúng quy định, mà còn hỗ trợ lãnh đạo doanh nghiệp phân tích chi phí theo từng khâu bán hàng và đánh giá hiệu quả của từng hoạt động như marketing, đội ngũ sale, vận chuyển hoặc hậu mãi.
Dưới đây là phân tích chi tiết từng khoản mục theo TK 641 – Chi phí bán hàng.
- Chi phí nhân viên bán hàng: Đây là nhóm chi phí phổ biến nhất, chiếm tỷ trọng lớn trong tổng chi phí bán hàng của doanh nghiệp, bao gồm: tiền lương, thưởng doanh số, hoa hồng, phụ cấp, bảo hiểm bắt buộc (BHXH, BHYT, BHTN) của nhân viên bán hàng, nhân viên chăm sóc khách hàng, nhân viên giao dịch.
- Chi phí vật liệu, bao bì sử dụng cho bán hàng: Nhóm này bao gồm vật liệu đóng gói, tem nhãn, túi đựng, seal niêm phong, giấy hướng dẫn, hoặc các vật tư cần thiết để hoàn thiện sản phẩm trước khi giao khách.
- Chi phí dụng cụ, đồ dùng bán hàng: Bao gồm dụng cụ phục vụ hoạt động bán hàng như kệ trưng bày, POSM (bảng hiệu, poster quảng cáo), máy in hóa đơn, thiết bị quét mã vạch, bàn ghế khu vực giao dịch,…
- Chi phí khấu hao tài sản cố định phục vụ bán hàng: Đây là chi phí khấu hao của tài sản sử dụng trực tiếp cho hoạt động bán hàng như ô tô giao hàng, máy POS, tủ trưng bày, thiết bị kho, phần mềm quản lý bán hàng (nếu ghi nhận là TSCĐ).
- Chi phí bảo hành sản phẩm: Bao gồm chi phí vật tư sửa chữa, chi phí thuê ngoài dịch vụ bảo hành, chi phí nhân viên kỹ thuật hoặc chi phí đổi trả hàng nằm trong chính sách bảo hành.
- Chi phí dịch vụ mua ngoài: Bao gồm các dịch vụ hỗ trợ quá trình bán như vận chuyển, bốc xếp, thuê kho ngoại quan, dịch vụ quảng cáo, marketing online, sàn thương mại điện tử, hoa hồng đại lý, phí COD,…
- Các chi phí bằng tiền khác phát sinh trong bán hàng: Đây là nhóm chi phí không nằm trong các khoản mục trên nhưng phát sinh trực tiếp trong hoạt động bán hàng, như chi phí tiếp khách, hội chợ triển lãm, hội nghị khách hàng, phí ngân hàng khi thu hộ,…
1.3. Phân biệt chi phí bán hàng (TK 641) và chi phí quản lý doanh nghiệp (TK 642)
Nhầm lẫn giữa hai tài khoản này là lỗi phổ biến (đã nêu ở mục 5.2) – bảng dưới đây tổng hợp lại để tra cứu nhanh:
| Tiêu chí | TK 641 – Chi phí bán hàng | TK 642 – Chi phí quản lý DN |
|---|---|---|
| Mục đích | Phục vụ trực tiếp hoạt động tiêu thụ sản phẩm/hàng hóa/dịch vụ | Phục vụ quản lý, điều hành chung toàn doanh nghiệp |
| Ví dụ điển hình | Lương nhân viên bán hàng, quảng cáo, vận chuyển giao hàng, hoa hồng đại lý | Lương bộ phận hành chính/kế toán, chi phí văn phòng, thuế môn bài (trước 2026), tiếp khách chung |
| Bộ phận phát sinh | Phòng kinh doanh/bán hàng, marketing | Ban giám đốc, phòng hành chính-nhân sự, kế toán |
| Ảnh hưởng báo cáo | Trừ trực tiếp vào lợi nhuận gộp để ra lợi nhuận thuần từ bán hàng | Trừ chung vào lợi nhuận thuần hoạt động kinh doanh |
Nguyên tắc phân biệt nhanh: chi phí gắn với việc bán được hàng → TK 641; chi phí để vận hành bộ máy doanh nghiệp dù có bán được hàng hay không → TK 642.
2. Tài khoản sử dụng khi hạch toán chi phí bán hàng
Trong hệ thống kế toán doanh nghiệp, chi phí bán hàng được tập hợp chủ yếu trên Tài khoản 641 – Chi phí bán hàng. Tài khoản này dùng để phản ánh toàn bộ chi phí phát sinh nhằm phục vụ quá trình bán hàng và cung cấp dịch vụ đến khách.
Theo TT99/2025/TT-BTC, TK 641 được chia thành các tiểu khoản giúp kế toán theo dõi chi tiết từng nhóm chi phí. Việc tách rõ theo tiểu khoản không chỉ để hạch toán đúng quy định, mà còn giúp doanh nghiệp phân tích từng khoản mục chi phí, đánh giá hiệu quả của từng bộ phận như marketing, sale, chăm sóc khách hàng hay vận hành giao hàng.
Các tiểu khoản của TK 641 bao gồm:
- 6411 – Chi phí nhân viên bán hàng
- 6412 – Chi phí vật liệu, bao bì
- 6413 – Chi phí dụng cụ, đồ dùng bán hàng
- 6414 – Chi phí khấu hao TSCĐ
- 6415 – Chi phí bảo hành sản phẩm
- 6417 – Chi phí dịch vụ mua ngoài
- 6418 – Chi phí bằng tiền khác
Ngoài TK 641, kế toán còn phải sử dụng các tài khoản liên quan khác tùy theo bản chất nghiệp vụ. Ví dụ:
- TK 111, 112: Thanh toán bằng tiền mặt hoặc chuyển khoản.
- TK 152, 153: Xuất vật tư, bao bì hoặc dụng cụ phục vụ bán hàng.
- TK 214: Khấu hao tài sản cố định liên quan đến hoạt động bán hàng.
- TK 331: Chi phí dịch vụ mua ngoài chưa thanh toán (như vận chuyển, quảng cáo).
3. Nguyên tắc ghi nhận chi phí bán hàng
Việc ghi nhận chi phí bán hàng không chỉ đơn thuần là nhập liệu vào phần mềm mà phải tuân thủ chặt chẽ các nguyên tắc kế toán nhằm đảm bảo tính minh bạch, hợp lệ và đúng thời điểm. Các nguyên tắc này được quy định tại Chuẩn mực kế toán Việt Nam VAS 01 – Nguyên tắc chung và VAS 02 – Hàng tồn kho.
Dưới đây là những nguyên tắc cốt lõi:
3.1. Ghi nhận chi phí theo kỳ kế toán
Chi phí bán hàng phải được ghi nhận vào đúng kỳ kế toán mà chi phí đó phát sinh, không phụ thuộc vào thời điểm thanh toán. Đây là nguyên tắc dồn tích (accrual basis).
Ví dụ: Doanh nghiệp chạy quảng cáo Google Ads trong tháng 9 nhưng thanh toán vào tháng 10. Theo chuẩn mực, khoản chi này phải ghi nhận vào chi phí tháng 9 vì liên quan đến doanh thu tháng đó.
Lợi ích đối với doanh nghiệp:
- Báo cáo kết quả kinh doanh phản ánh đúng thực tế.
- Lãnh đạo tránh hiểu nhầm rằng chi phí phát sinh lệch với doanh thu.
- Giúp đánh giá hiệu quả từng chiến dịch bán hàng theo từng kỳ.
3.2. Không ghi nhận chi phí vượt mức hợp lý
Quy định thuế và kế toán yêu cầu chi phí ghi nhận phải hợp lý và có chứng từ hợp lệ. Những khoản chi vượt hạn mức hoặc không phục vụ trực tiếp hoạt động bán hàng sẽ không được tính vào chi phí hợp lý khi tính thuế.
Ví dụ thường gặp:
- Chi phí tiếp khách vượt quá thực tế hoặc không có hóa đơn.
- Chi phí marketing không có hợp đồng, không có chứng từ thanh toán điện tử.
- Chi phí hoa hồng không có bảng kê hoặc xác nhận của người nhận.
Giá trị doanh nghiệp nhận được khi tuân thủ nguyên tắc này:
- Tránh rủi ro bị truy thu thuế và phạt chậm nộp.
- Giữ tính minh bạch tài chính và uy tín khi kiểm toán hoặc gọi vốn.
- Kiểm soát tốt ngân sách bán hàng.
3.3. Phù hợp với chuẩn mực kế toán Việt Nam (VAS 01, VAS 02)
Chuẩn mực kế toán quy định chi phí phải được ghi nhận khi
- Có khả năng làm giảm lợi ích kinh tế trong tương lai.
- Có thể xác định được một cách đáng tin cậy.
Điều này giúp đảm bảo rằng doanh nghiệp chỉ ghi nhận chi phí bán hàng khi có căn cứ rõ ràng, tránh việc ghi nhận sai lệch dẫn đến báo cáo không chính xác.
Ví dụ:
Doanh nghiệp dự kiến tổ chức hội nghị khách hàng trong tháng sau. Dù đã ký hợp đồng nhưng sự kiện chưa diễn ra, kế toán chưa được phép ghi nhận chi phí. Chỉ đến khi doanh nghiệp nhận được dịch vụ (có biên bản nghiệm thu), chi phí mới đủ điều kiện hạch toán.
Giá trị mang lại:
- Báo cáo tài chính “sạch”, dễ kiểm tra, dễ đối chiếu.
- Giảm thiểu tranh chấp về số liệu khi kiểm toán.
- Giúp doanh nghiệp tự tin khi công bố tài chính với đối tác hoặc ngân hàng.
4. Các bút toán hạch toán chi phí bán hàng phổ biến
Trong thực tế vận hành doanh nghiệp, việc hạch toán chi phí bán hàng đúng và nhất quán giúp ban lãnh đạo theo dõi dòng tiền, kiểm soát tỷ lệ chi phí và đánh giá hiệu quả từng hoạt động bán hàng như marketing, vận chuyển hay chính sách hoa hồng.
Dưới đây là 5 nhóm bút toán chi phí bán hàng phát sinh phổ biến nhất, trình bày theo cách dễ hiểu và có ví dụ minh họa.
4.1 Hạch toán lương và các khoản trích theo lương của nhân viên bán hàng
Bản chất nghiệp vụ: Lương, thưởng, hoa hồng và các khoản trích bảo hiểm cho nhân viên bán hàng là phần chi phí trực tiếp để tạo ra doanh thu. Vì vậy, toàn bộ được ghi nhận vào TK 6411 – Chi phí nhân viên bán hàng.
Định khoản chi tiết
| Trường hợp | Hạch toán |
| Ghi nhận tiền lương phải trả nhân viên bán hàng |
|
| Trích các khoản bảo hiểm bắt buộc (BHXH, BHYT, BHTN) |
|
| Khi thanh toán lương |
|
Ví dụ minh họa
Tháng 10, nhân viên bán hàng có:
- Lương: 12.000.000 đồng
- Hoa hồng theo doanh số: 3.000.000 đồng
- Đồng thời doanh nghiệp trích bảo hiểm 22% (BHXH, BHYT, BHTN) trên mức đóng bảo hiểm là 12.000.000 đồng = 2.640.000 đồng
Kế toán ghi nhận:
- Nợ 6411: 15.000.000
- Có 334: 15.000.000
- Nợ 6411: 2.640.000
- Có 338: 2.640.000
4.2 Hạch toán chi phí quảng cáo – marketing
Bản chất nghiệp vụ: Chi phí quảng cáo Facebook, Google Ads, TikTok Ads… hay dịch vụ thiết kế, chạy chiến dịch marketing đều là khoản chi trực tiếp phục vụ bán hàng, thuộc TK 6417 – Chi phí dịch vụ mua ngoài.
Định khoản chi tiết
| Trường hợp | Định khoản |
| Nhận hóa đơn dịch vụ quảng cáo (chưa thanh toán) |
|
| Khi thanh toán |
|
Ví dụ minh họa
Doanh nghiệp chạy quảng cáo Facebook Ads tháng 10 trị giá 25.000.000 đồng, nhận hóa đơn từ Facebook Việt Nam.
Kế toán ghi nhận:
- Nợ 6417: 25.000.000
- Có 331: 25.000.000
4.3 Hạch toán chi phí vận chuyển, giao hàng
Bản chất nghiệp vụ: Chi phí giao hàng, bốc xếp, ship COD hoặc thuê đơn vị vận chuyển là chi phí phát sinh trực tiếp để đưa hàng đến khách, thuộc TK 6417 – Chi phí dịch vụ mua ngoài.
Định khoản chi tiết
| Trường hợp | Hạch toán |
| Nhận hóa đơn cước vận chuyển |
|
| Khi thanh toán phí vận chuyển |
|
Ví dụ minh họa: Doanh nghiệp bán hàng online ghi nhận chi phí Ship COD tháng 10 từ Giao Hàng Nhanh trị giá 18.000.000 đồng.
Bút toán hạch toán chi phí bán hàng:
- Nợ 6417: 18.000.000
- Có 331: 18.000.000
4.4 Hạch toán khấu hao tài sản cố định phục vụ bán hàng
Bản chất nghiệp vụ: Tài sản cố định phục vụ bán hàng (máy POS, xe giao hàng, tủ trưng bày…) phải được phân bổ khấu hao đều theo thời gian sử dụng. Khoản chi này ghi nhận vào TK 6414 – Chi phí khấu hao TSCĐ.
Định khoản chi tiết
Ghi nhận chi phí khấu hao hàng tháng:
- Nợ TK 6414
- Có TK 214 – Hao mòn TSCĐ
Ví dụ minh họa: Xe máy giao hàng trị giá 30.000.000 đồng, khấu hao trong 3 năm. Khấu hao hàng tháng = 30.000.000 / 36 = 833.333 đồng.
Bút toán:
- Nợ 6414: 833.333
- Có 214: 833.333
4.5 Kết chuyển chi phí bán hàng cuối kỳ
Bản chất nghiệp vụ: Cuối kỳ, toàn bộ chi phí bán hàng tập hợp trên TK 641 cần được kết chuyển sang TK 911 – Xác định kết quả kinh doanh. Đây là bước để xác định lợi nhuận hoặc lỗ trong kỳ.
Định khoản chi tiết
Kết chuyển toàn bộ chi phí bán hàng:
- Nợ TK 911
- Có TK 641
Ví dụ minh họa: Tháng 10, doanh nghiệp có tổng chi phí bán hàng sau khi cộng từ các tiểu khoản là 150.000.000 đồng.
Bút toán kết chuyển:
- Nợ 911: 150.000.000
- Có 641: 150.000.000
5. Những sai sót kế toán thường gặp khi hạch toán chi phí bán hàng
Quá trình hạch toán chi phí bán hàng tưởng đơn giản nhưng lại dễ phát sinh sai sót nếu kế toán không kiểm soát chặt chẽ chứng từ, phân loại chi phí hoặc theo dõi kết chuyển cuối kỳ. Những sai sót này có thể khiến doanh nghiệp bị loại chi phí khi quyết toán thuế, làm sai lệch báo cáo tài chính, hoặc khó đánh giá đúng hiệu quả của bộ phận bán hàng – marketing.
Dưới đây là 5 nhóm sai sót phổ biến nhất mà kế toán trong doanh nghiệp cần đặc biệt lưu ý.
5.1 Ghi nhận chi phí không hợp lý, vượt mức cho phép
Đây là lỗi thường gặp nhất khi hạch toán chi phí bán hàng. Chi phí được ghi nhận quá mức so với thực tế, không phục vụ trực tiếp cho hoạt động bán hàng hoặc nằm ngoài giới hạn được chấp nhận theo quy định thuế.
Ví dụ dễ mắc phải
- Chi phí tiếp khách quá cao nhưng không có bảng kê hoặc không thể chứng minh liên quan đến hoạt động bán hàng.
- Chi phí marketing vượt xa kế hoạch nhưng không có báo cáo hiệu quả chiến dịch.
- Ghi nhận chi phí hoa hồng cho người không liên quan hoặc không có hợp đồng/biên bản xác nhận.
Hậu quả doanh nghiệp chịu
- Bị loại chi phí, tăng thuế TNDN phải nộp.
- Báo cáo tài chính không phản ánh đúng lợi nhuận.
- Với doanh nghiệp đang gọi vốn hoặc vay ngân hàng, số liệu thiếu minh bạch là rủi ro lớn.
5.2 Nhầm lẫn giữa chi phí bán hàng và chi phí quản lý doanh nghiệp
Nhiều kế toán nhầm lẫn giữa chi phí bán hàng (TK 641) và chi phí quản lý doanh nghiệp (TK 642) vì hai khoản mục này có tính chất khá giống nhau.
Ví dụ minh họa
Sai sót thường gặp:
- Chi phí điện nước của bộ phận bán hàng ghi vào TK 642.
- Chi phí văn phòng phẩm dùng cho bộ phận marketing lại ghi vào TK 642 thay vì TK 641.
- Chi phí lương quản lý kinh doanh ghi nhầm vào chi phí bán hàng.
Tác hại của sai sót này
- Sai lệch cơ cấu chi phí, khiến doanh nghiệp đánh giá sai hiệu quả bộ phận bán hàng.
- Khó phân tích tỷ lệ chi phí bán hàng trên doanh thu – chỉ số quan trọng cho doanh nghiệp thương mại.
5.3 Không có chứng từ hợp lệ
Dù nghiệp vụ phát sinh thực tế nhưng nếu không có hóa đơn – hợp đồng – bảng kê – chứng từ thanh toán theo quy định thì không được tính là chi phí hợp lý.
Ví dụ cụ thể
- Chi phí quảng cáo Facebook Ads không có hóa đơn do thanh toán cá nhân.
- Chi phí vận chuyển không có phiếu giao hàng hoặc bảng kê cước vận chuyển.
- Chi phí hội chợ, hội thảo không có hợp đồng thuê gian hàng.
Hậu quả doanh nghiệp chịu
- Không được tính vào chi phí hợp lý khi tính thuế TNDN.
- Dễ bị xuất toán khi thanh tra thuế.
- Ảnh hưởng đến tính minh bạch tài chính.
5.4 Bỏ sót chi phí marketing số và chi phí công nghệ
Do đặc thù hoạt động số hóa, nhiều chi phí marketing online hoặc chi phí phần mềm chưa được ghi nhận đầy đủ khi hạch toán chi phí bán hàng.
Ví dụ sai sót
- Chi phí Google Ads, Tik Tok Ads, chi phí sàn thương mại điện tử không được lấy hóa đơn.
- Phí phần mềm chăm sóc khách hàng (CRM), phần mềm Email Marketing không được ghi nhận.
- Chi phí công nghệ phục vụ bán hàng như công cụ chat, hệ thống landing page bị bỏ sót.
5.5 Không kết chuyển chi phí cuối kỳ đúng quy trình
Nhiều doanh nghiệp tập hợp chi phí trên TK 641 nhưng không thực hiện bút toán kết chuyển sang TK 911, dẫn đến số liệu tồn đọng và sai lệch lợi nhuận.
Ví dụ minh họa
Tháng 10, doanh nghiệp có chi phí bán hàng 250.000.000 đồng nhưng kế toán quên kết chuyển. Báo cáo kết quả kinh doanh sẽ thể hiện lợi nhuận cao hơn thực tế.
Tác hại
- Sai lệch kết quả kinh doanh theo kỳ.
- Gây khó khăn khi làm báo cáo tài chính.
- Ảnh hưởng tới phân tích hiệu quả bán hàng theo thời gian.
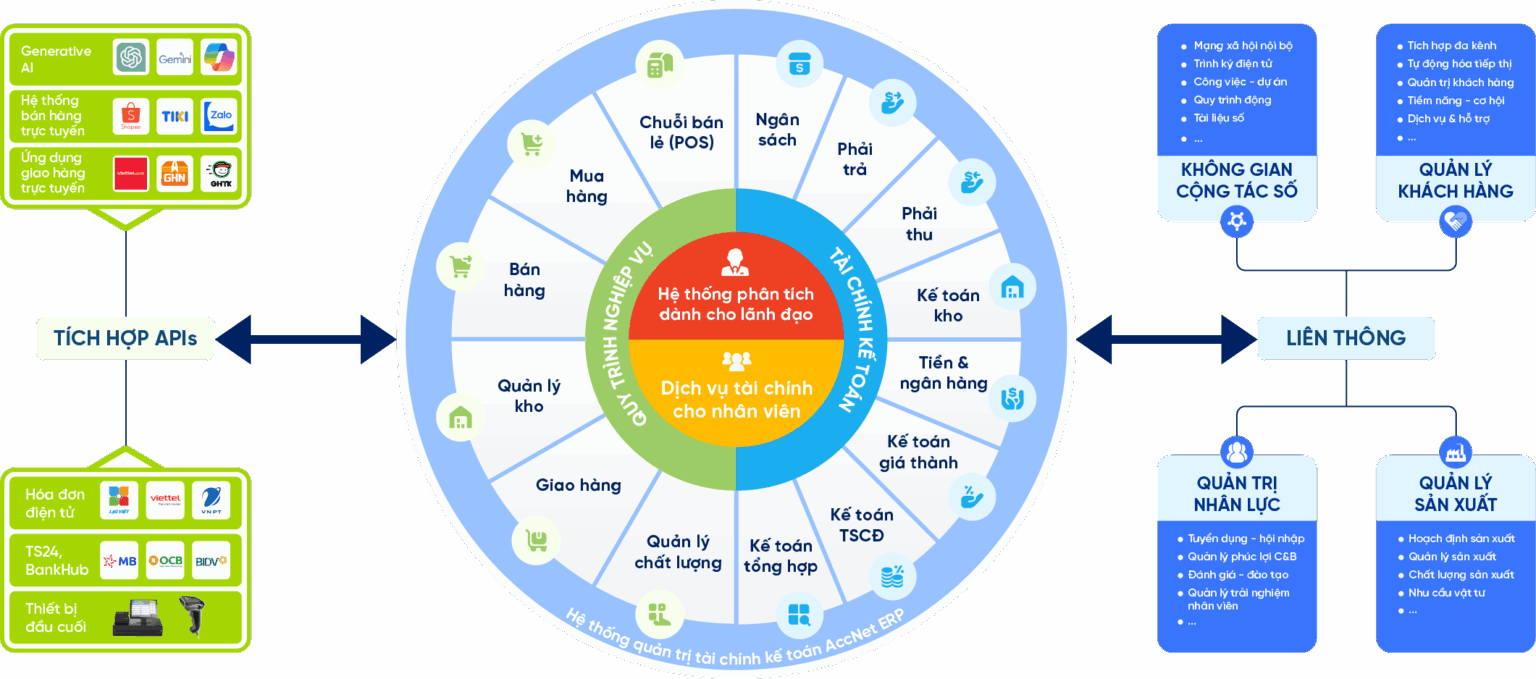
6. Giải pháp Accnet ERP – Hệ thống kế toán số hóa cho doanh nghiệp
Trong bối cảnh doanh nghiệp phải xử lý ngày càng nhiều dữ liệu bán hàng từ đa kênh (offline, online, sàn thương mại điện tử), việc hạch toán chi phí bán hàng bằng cách thủ công hoặc phân tán trên nhiều file Excel khiến kế toán dễ gặp sai sót, mất thời gian và khó kiểm soát chi phí theo từng hoạt động.
Accnet ERP được xây dựng nhằm giải quyết những hạn chế đó bằng cách số hóa toàn bộ hoạt động kế toán và tự động hóa quy trình hạch toán chi phí bán hàng theo đúng chuẩn mực kế toán Việt Nam.
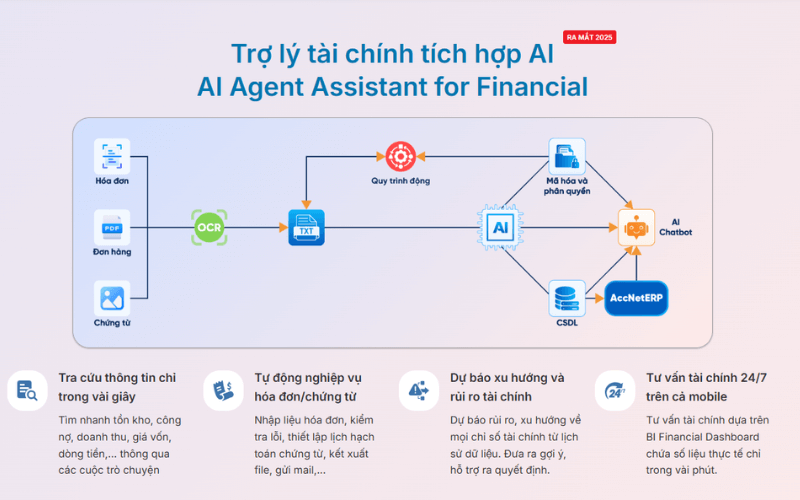
TÍCH HỢP AI TĂNG TỐC CHUYỂN ĐỔI SỐ KẾ TOÁN
AI trong AccNet ERP không chỉ dừng lại ở tự động hóa nhập liệu, mà còn:
- Nhận diện & phân loại chứng từ thông minh: AI quét, đọc và phân loại hóa đơn, phiếu chi, phiếu thu, hạn chế sai sót do nhập liệu thủ công.
- Dự báo tài chính & ngân sách: hệ thống sử dụng thuật toán học máy để dự báo chi phí, doanh thu, hỗ trợ doanh nghiệp ra quyết định nhanh.
- Cảnh báo rủi ro kế toán: AI phát hiện bất thường trong sổ sách, từ đó cảnh báo kịp thời các sai lệch hoặc rủi ro gian lận.
- Trợ lý báo cáo thông minh: AI gợi ý mẫu báo cáo, tự động tổng hợp số liệu, hỗ trợ ban lãnh đạo phân tích tài chính tức thì.
DOANH NGHIỆP ĐƯỢC GÌ KHI TRIỂN KHAI PHẦN MỀM KẾ TOÁN LẠC VIỆT?
- Kinh nghiệm hơn 30 năm phát triển giải pháp phần mềm quản trị doanh nghiệp tại Việt Nam.
- Hệ sinh thái số toàn diện: AccNet ERP dễ dàng kết nối với các giải pháp khác của Lạc Việt (HRM, Workflow, Portal…).
- Công nghệ tiên tiến: Tích hợp AI, hỗ trợ cloud & on-premise linh hoạt.
- Dịch vụ hỗ trợ tận tâm: Đội ngũ chuyên gia am hiểu nghiệp vụ kế toán – tài chính Việt Nam, đồng hành xuyên suốt trong triển khai.
- Niềm tin từ hàng nghìn khách hàng trong nhiều lĩnh vực: tài chính, ngân hàng, sản xuất, thương mại, dịch vụ.
Việc thực hiện đúng quy trình hạch toán chi phí bán hàng giúp doanh nghiệp kiểm soát chi phí hiệu quả, tối ưu hóa lợi nhuận đáp ứng đầy đủ yêu cầu pháp lý. Sử dụng các phần mềm kế toán chuyên nghiệp như Accnet ERP sẽ hỗ trợ tự động hóa quá trình hạch toán, giảm thiểu sai sót, tiết kiệm thời gian giúp kế toán viên tập trung vào phân tích, báo cáo và tư vấn chiến lược kinh doanh.