
Phạt xuất hóa đơn sai thời điểm hiện áp dụng theo Điều 24 Nghị định 125/2020/NĐ-CP được sửa đổi bởi Nghị định 310/2025/NĐ-CP (hiệu lực từ 16/01/2026). Mức xử lý đi từ cảnh cáo đến phạt tiền 70 triệu đồng, tùy số lượng hóa đơn vi phạm và nhóm hành vi. Mức phạt này áp dụng cho tổ chức, cá nhân vi phạm cùng hành vi chịu mức bằng một nửa.
Lập hóa đơn trễ vài ngày so với ngày giao hàng, hoặc xuất hóa đơn trước khi hoàn thành dịch vụ là chuyện không hiếm ở bộ phận kế toán. Nhiều doanh nghiệp chỉ phát hiện khi cơ quan thuế kiểm tra, lúc đó số hóa đơn bị đếm là vi phạm có thể đã lên tới hàng chục, hàng trăm.
Câu hỏi đặt ra là lập hóa đơn không đúng thời điểm bị phạt bao nhiêu theo quy định mới nhất, cách tính ra sao và nên làm gì khi đã lỡ sai. Trong bài viết này, Lạc Việt sẽ giúp bạn tra cứu chính xác khung phạt năm 2026, tự tính mức phạt qua ví dụ, nắm các nguyên tắc áp dụng và cách phòng tránh ngay từ quy trình bán hàng.
1. Thế nào là xuất hóa đơn sai thời điểm?
Trước khi tra mức phạt, kế toán cần xác định chính xác hành vi của mình có thuộc diện “xuất hóa đơn sai thời điểm” hay không. Phần này tóm tắt thời điểm lập hóa đơn đúng theo quy định hiện hành và các dạng sai thường gặp.
Từ ngày 01/7/2026, thời điểm lập hóa đơn được quy định tại Điều 9 Nghị định 254/2026/NĐ-CP, thay cho Điều 9 Nghị định 123/2020/NĐ-CP. Một số bài viết đang xếp hạng cao vẫn dẫn quy định cũ, kế toán cần lưu ý khi tham khảo.
Nguyên tắc chung theo Điều 9 Nghị định 254/2026/NĐ-CP:
- Bán hàng hóa: lập hóa đơn tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa.
- Cung cấp dịch vụ: lập tại thời điểm hoàn thành việc cung cấp dịch vụ; nếu thu tiền trước hoặc trong khi cung cấp thì lập tại thời điểm thu tiền, trừ tiền đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng.
- Giao hàng nhiều lần, bàn giao từng hạng mục: mỗi lần giao hoặc bàn giao đều phải lập hóa đơn tương ứng.
Ngoài ra, Nghị định quy định riêng thời điểm cho nhiều ngành như xây dựng, bất động sản, dịch vụ cần đối soát số liệu. Chi tiết từng trường hợp được Lạc Việt tổng hợp tại bài thời điểm xuất hóa đơn.
Diễn giải ngắn gọn ba nguyên tắc trên: với hàng hóa, mốc quan trọng là lúc người mua nhận quyền sở hữu hoặc quyền sử dụng, thường thể hiện qua biên bản giao nhận, phiếu xuất kho kiêm giao hàng. Với dịch vụ, mốc là lúc dịch vụ hoàn thành, thường thể hiện qua biên bản nghiệm thu hoặc xác nhận hoàn thành. Việc khách hàng đã thanh toán hay chưa không làm thay đổi nghĩa vụ lập hóa đơn của người bán.
Riêng trường hợp thu tiền trước khi cung cấp dịch vụ, thời điểm lập hóa đơn chuyển sang thời điểm thu tiền. Kế toán cần phân biệt rõ khoản thu trước, khoản tạm ứng với khoản tiền đặt cọc, vì chỉ tiền đặt cọc theo Bộ luật Dân sự mới được loại trừ.
Xuất hóa đơn sai thời điểm vì vậy bao gồm cả hai chiều: lập muộn hơn thời điểm quy định (phổ biến nhất) và lập sớm hơn khi nghĩa vụ lập hóa đơn chưa phát sinh. Dạng sai đặc biệt là cố tình ghi lùi ngày trên hóa đơn để “hợp thức” thời điểm, đây là hành vi rủi ro cao vì hóa đơn điện tử ghi nhận thời điểm ký số.
Khi đã xác định đúng hành vi, kế toán có thể chuyển sang tra khung phạt hiện hành ở phần dưới.
2. Mức phạt xuất hóa đơn sai thời điểm mới nhất 2026
Mức phạt xuất hóa đơn sai thời điểm hiện hành được quy định tại Điều 24 Nghị định 125/2020/NĐ-CP, sửa đổi bởi khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP, có hiệu lực từ ngày 16/01/2026 (theo Cổng Thông tin điện tử Chính phủ). Quy định chia hành vi thành hai nhóm với ngưỡng số hóa đơn khác nhau. Phần này gồm ba nội dung: mức phạt nhóm hàng khuyến mại, biếu tặng, tiêu dùng nội bộ; mức phạt nhóm bán hàng hóa, cung cấp dịch vụ; mức phạt áp dụng cho cá nhân, hộ kinh doanh.
| Mức xử lý | Nhóm khuyến mại, biếu tặng, nội bộ | Nhóm bán hàng hóa, cung cấp dịch vụ |
| Cảnh cáo | 01 số hóa đơn | Không áp dụng |
| 500.000 – 1.500.000 đồng | Từ 02 đến dưới 10 số hóa đơn | 01 số hóa đơn |
| 2.000.000 – 5.000.000 đồng | Từ 10 đến dưới 50 số hóa đơn | Từ 02 đến dưới 10 số hóa đơn |
| 5.000.000 – 15.000.000 đồng | Từ 50 đến dưới 100 số hóa đơn | Từ 10 đến dưới 20 số hóa đơn |
| 15.000.000 – 30.000.000 đồng | Từ 100 số hóa đơn trở lên | Từ 20 đến dưới 50 số hóa đơn |
| 30.000.000 – 50.000.000 đồng | Không áp dụng | Từ 50 đến dưới 100 số hóa đơn |
| 50.000.000 – 70.000.000 đồng | Không áp dụng | Từ 100 số hóa đơn trở lên |
2.1. Mức phạt nhóm hàng khuyến mại, biếu tặng, tiêu dùng nội bộ
Nhóm thứ nhất gồm các hóa đơn lập cho hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa.
Đây là những giao dịch không phát sinh doanh thu theo cách thông thường, nên kế toán hay quên lập hóa đơn đúng lúc. Trong khi đó, khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP vẫn yêu cầu người bán phải lập hóa đơn điện tử cho các trường hợp này.
Với nhóm này, khung xử lý nhẹ hơn: lập sai thời điểm 01 số hóa đơn chỉ bị phạt cảnh cáo. Từ 02 đến dưới 10 số hóa đơn bị phạt từ 500.000 đến 1.500.000 đồng. Mức cao nhất của nhóm là từ 15.000.000 đến 30.000.000 đồng khi vi phạm từ 100 số hóa đơn trở lên.
Một lưu ý thực tế là nhiều chương trình khuyến mại kéo dài, hàng tặng xuất kho liên tục trong tháng. Nếu kế toán gom đến cuối tháng mới lập hóa đơn, số hóa đơn bị coi là sai thời điểm có thể tăng nhanh. Doanh nghiệp nên quy định rõ trong quy trình nội bộ ai chịu trách nhiệm lập hóa đơn cho hàng khuyến mại và vào lúc nào.
2.2. Mức phạt nhóm bán hàng hóa, cung cấp dịch vụ
Nhóm thứ hai là các giao dịch bán hàng hóa, cung cấp dịch vụ thông thường, chiếm phần lớn số hóa đơn của doanh nghiệp. Ngưỡng số hóa đơn của nhóm này thấp hơn, đồng nghĩa với cùng một số lượng hóa đơn sai, mức phạt cao hơn nhóm khuyến mại.
Cụ thể, chỉ cần lập sai thời điểm 01 số hóa đơn bán hàng là đã bị phạt tiền từ 500.000 đến 1.500.000 đồng, không có mức cảnh cáo. Từ 02 đến dưới 10 số hóa đơn, mức phạt từ 2.000.000 đến 5.000.000 đồng. Từ 10 đến dưới 20 số hóa đơn, mức phạt từ 5.000.000 đến 15.000.000 đồng.
Các khung cao hơn gồm: từ 20 đến dưới 50 số hóa đơn bị phạt từ 15.000.000 đến 30.000.000 đồng; từ 50 đến dưới 100 số hóa đơn bị phạt từ 30.000.000 đến 50.000.000 đồng; từ 100 số hóa đơn trở lên bị phạt từ 50.000.000 đến 70.000.000 đồng.
Doanh nghiệp bán lẻ, phân phối, dịch vụ có số lượng giao dịch lớn cần đặc biệt chú ý nhóm này. Một lỗi hệ thống kéo dài vài ngày, ví dụ phần mềm bán hàng không đẩy dữ liệu sang phần mềm hóa đơn, có thể khiến hàng trăm hóa đơn rơi vào diện lập sai thời điểm.
2.3. Mức phạt với cá nhân, hộ kinh doanh
Toàn bộ mức phạt tiền nêu trên là mức áp dụng cho tổ chức. Theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP, với cùng một hành vi vi phạm, mức phạt tiền đối với tổ chức gấp 02 lần mức phạt tiền đối với cá nhân. Nói cách khác, cá nhân vi phạm chịu mức bằng một nửa số tiền trong bảng.
Ví dụ, cá nhân kinh doanh lập sai thời điểm 01 số hóa đơn bán hàng thì khung phạt tương ứng là từ 250.000 đến 750.000 đồng, thay vì 500.000 đến 1.500.000 đồng như tổ chức (ví dụ minh họa tính theo nguyên tắc một nửa).
Với hộ kinh doanh, kế toán cần lưu ý thêm rằng nghĩa vụ sử dụng hóa đơn điện tử đã thay đổi. Theo điểm d khoản 1 Điều 6 Nghị định 254/2026/NĐ-CP, hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế.
Như vậy, quy mô và hình thức kinh doanh ảnh hưởng trực tiếp đến số tiền phạt cuối cùng. Phần tiếp theo minh họa cách áp các khung trên vào một tình huống cụ thể.
3. Ví dụ cách tính phạt xuất hóa đơn sai thời điểm
Bảng khung phạt chỉ thực sự hữu ích khi kế toán biết cách áp vào tình huống của doanh nghiệp. Phần này đưa ra một ví dụ minh họa có cả hai nhóm hành vi để thấy cách xác định khung phạt. Các số liệu dưới đây là giả định, không phải trường hợp thực tế.
Công ty A là tổ chức, trong một đợt kiểm tra, cơ quan thuế phát hiện:
- 15 số hóa đơn bán hàng hóa được lập sau ngày giao hàng từ 3 đến 10 ngày.
- 6 số hóa đơn hàng tặng khách hàng dịp cuối năm được lập gộp vào cuối tháng, muộn hơn ngày xuất hàng tặng.
Với 15 số hóa đơn bán hàng, đối chiếu cột nhóm bán hàng hóa, cung cấp dịch vụ, số lượng này thuộc khung từ 10 đến dưới 20 số hóa đơn, mức phạt từ 5.000.000 đến 15.000.000 đồng.
Với 6 số hóa đơn hàng tặng, đối chiếu cột nhóm khuyến mại, biếu tặng, nội bộ, số lượng này thuộc khung từ 02 đến dưới 10 số hóa đơn, mức phạt từ 500.000 đến 1.500.000 đồng.
Nếu Công ty A là cá nhân kinh doanh thay vì tổ chức, hai khung trên lần lượt giảm còn một nửa theo nguyên tắc tại khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP.
Mức phạt cụ thể trong khung do người có thẩm quyền quyết định căn cứ tình tiết tăng nặng, giảm nhẹ. Bài viết không tự cộng gộp hay ấn định con số cuối cùng vì việc xử lý nhiều hành vi trong cùng một lần kiểm tra cần đối chiếu nguyên tắc xử phạt tại Nghị định 125/2020/NĐ-CP.
Trong thực tế, cách đếm số hóa đơn là nơi dễ phát sinh tranh luận nhất. Kế toán nên chủ động lập bảng kê chi tiết từng số hóa đơn, ngày lập, ngày giao hàng thực tế và nhóm hành vi tương ứng để làm việc với đoàn kiểm tra.
Ví dụ này cho thấy hai bài học: đếm đúng số hóa đơn theo từng nhóm, và không nên coi nhẹ hóa đơn hàng tặng, khuyến mại. Phần tiếp theo tổng hợp các nguyên tắc áp dụng khi xử phạt.
4. Nguyên tắc áp dụng phạt xuất hóa đơn sai thời điểm
Ngoài bảng khung phạt, kế toán cần hiểu một số nguyên tắc chi phối cách cơ quan thuế áp dụng. Phần này tóm tắt bốn nguyên tắc quan trọng nhất và chỉ rõ điểm nào cần đối chiếu thêm văn bản gốc.
- Thứ nhất, mức phạt được xác định theo số lượng hóa đơn vi phạm, không theo giá trị hóa đơn. Một hóa đơn trị giá vài trăm nghìn hay vài tỷ đồng đều được đếm là một số hóa đơn. Đây là điểm khác với các hành vi trốn thuế, khai sai dẫn đến thiếu thuế vốn tính theo số tiền thuế.
- Thứ hai, chỉ nhóm hàng khuyến mại, biếu tặng, tiêu dùng nội bộ mới có mức cảnh cáo khi vi phạm 01 số hóa đơn. Nhóm bán hàng hóa, cung cấp dịch vụ bị phạt tiền ngay từ hóa đơn đầu tiên.
- Thứ ba, mức phạt trong bảng là của tổ chức; cá nhân chịu một nửa. Kế toán cần xác định đúng tư cách chủ thể của đơn vị mình trước khi ước tính rủi ro.
- Thứ tư, về thời hiệu xử phạt vi phạm hành chính về hóa đơn, một số nguồn tổng hợp dẫn khoản 1 Điều 8 Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP) với thời hiệu 02 năm.
Một điểm cần cập nhật: năm 2026 Chính phủ ban hành Nghị định 291/2026/NĐ-CP sửa đổi Nghị định 125/2020/NĐ-CP. Nghị định này không thay đổi Điều 24 về lập hóa đơn không đúng thời điểm, nên khung phạt theo Nghị định 310/2025/NĐ-CP vẫn là căn cứ áp dụng.
Nắm các nguyên tắc này giúp kế toán đánh giá đúng mức độ rủi ro. Tiếp theo là việc cần làm ngay khi phát hiện hóa đơn đã lập sai thời điểm.
5. Cách xử lý khi lỡ lập hóa đơn không đúng thời điểm
Phát hiện sai sót sớm luôn tốt hơn để cơ quan thuế phát hiện. Phần này đưa ra trình tự xử lý mang tính nguyên tắc khi doanh nghiệp tự phát hiện đã lập hóa đơn không đúng thời điểm, kèm những việc tuyệt đối không nên làm.
- Bước 1: Khoanh vùng. Kế toán xuất danh sách hóa đơn trong kỳ, đối chiếu ngày lập với chứng từ giao hàng, biên bản bàn giao, biên bản nghiệm thu hoặc chứng từ thu tiền. Kết quả là danh sách hóa đơn lệch thời điểm, phân theo hai nhóm hành vi như ở mục 2.
- Bước 2: Đánh giá ảnh hưởng đến nghĩa vụ thuế. Doanh thu, thuế giá trị gia tăng đầu ra phát sinh theo thời điểm giao hàng, hoàn thành dịch vụ. Nếu hóa đơn lập muộn sang kỳ sau, doanh nghiệp cần xem xét việc kê khai đã đúng kỳ phát sinh hay chưa và có cần khai bổ sung hay không.
- Bướ 3: Song song, kế toán nên tìm nguyên nhân gốc của từng nhóm sai sót: do bộ phận kho chuyển chứng từ chậm, do khách hàng chưa cung cấp thông tin xuất hóa đơn, do phần mềm lỗi hay do quy trình phê duyệt kéo dài. Mỗi nguyên nhân cần một biện pháp khắc phục khác nhau.
- Bước 4: Lưu hồ sơ giải trình. Chứng từ giao hàng, biên bản, email trao đổi với khách hàng là căn cứ chứng minh thời điểm thực tế phát sinh nghiệp vụ.
Những việc không nên làm:
- Tự ý hủy hóa đơn đã lập để lập lại với ngày khác: Thông tư 91/2026/TT-BTC chỉ cho phép xử lý hóa đơn sai bằng thông báo, điều chỉnh hoặc thay thế.
- Lập hóa đơn ghi lùi ngày để khớp ngày giao hàng.
- Bỏ qua các hóa đơn nhóm hàng tặng, khuyến mại vì nghĩ không quan trọng.
Doanh nghiệp có nhiều hóa đơn bị ảnh hưởng nên trao đổi với cơ quan thuế quản lý hoặc đơn vị tư vấn thuế. Song song, cần sửa tận gốc quy trình để sai sót không lặp lại, nội dung của phần tiếp theo.
6. Phòng tránh phạt xuất hóa đơn sai thời điểm với AccNet ERP
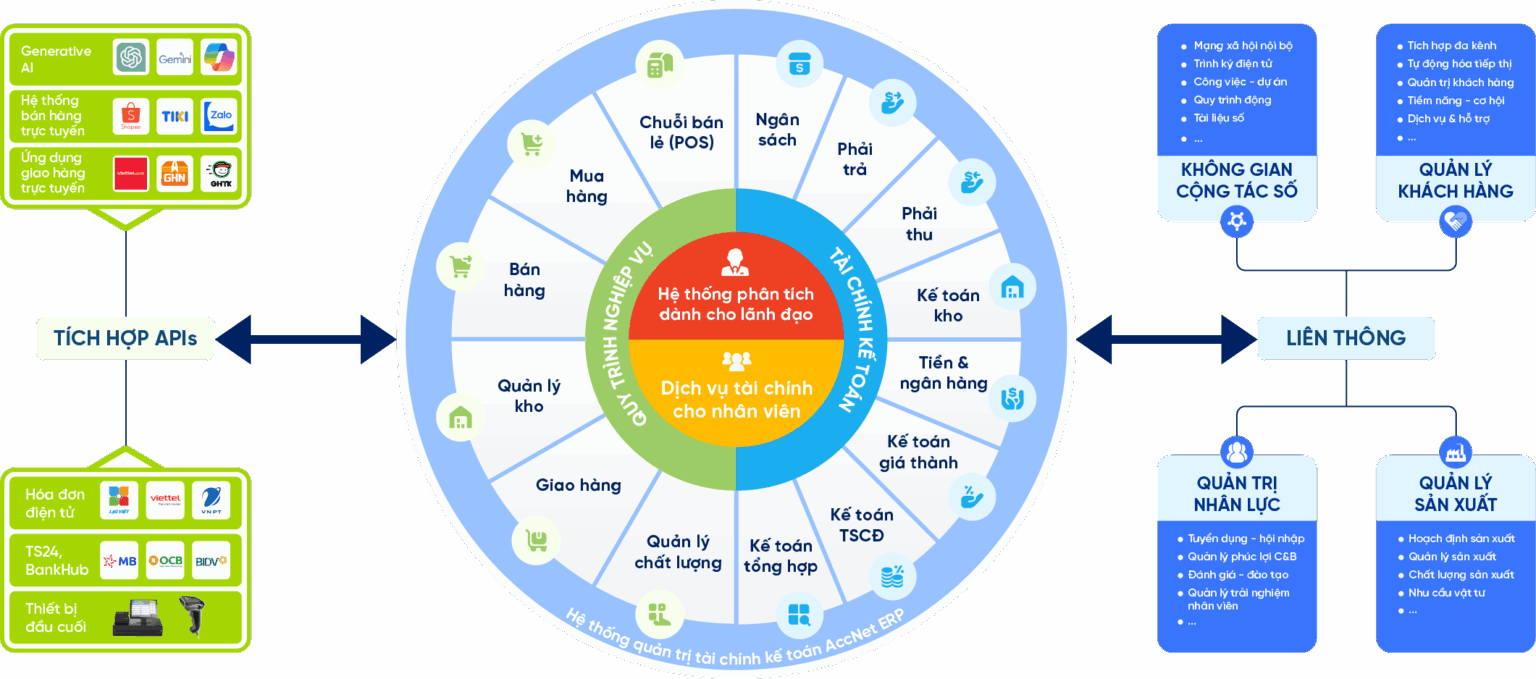
Phần lớn hóa đơn sai thời điểm không đến từ việc kế toán không biết quy định, mà đến từ quy trình rời rạc: bộ phận kho đã giao hàng nhưng thông tin chưa đến kế toán, hoặc phần mềm bán hàng và phần mềm hóa đơn không liên thông. Phần này giới thiệu cách AccNet ERP hỗ trợ khắc phục điểm yếu đó.
Theo thông tin tại trang phần mềm hóa đơn điện tử tích hợp AccNet ERP, AccNet ERP mở rộng quy trình bán hàng, theo dõi từ lúc lập báo giá, lên đơn hàng bán đến khi xuất kho. Phân hệ hóa đơn điện tử có thể tích hợp trực tiếp với AccNet ERP và tích hợp với phần mềm bán hàng của các nhà cung cấp khác.
Khi đơn hàng, phiếu xuất kho, hóa đơn nằm trên cùng một luồng dữ liệu, doanh nghiệp có thể:
- Đối chiếu nhanh ngày xuất kho với ngày lập hóa đơn để phát hiện hóa đơn còn treo.
- Hạn chế nhập lại dữ liệu nhiều lần giữa các bộ phận, nguyên nhân phổ biến của việc lập hóa đơn trễ.
- Tổng hợp số liệu đa chi nhánh, thuận tiện khi kiểm soát hóa đơn ở nhiều điểm bán.
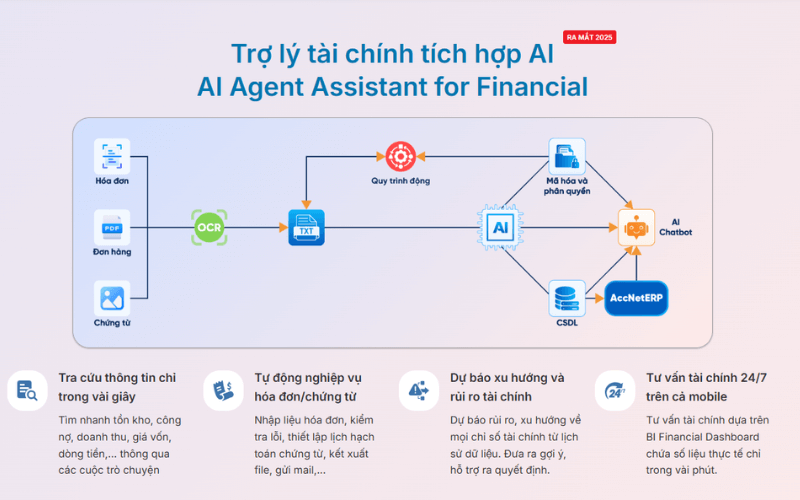
TÍCH HỢP AI TĂNG TỐC CHUYỂN ĐỔI SỐ KẾ TOÁN
AI trong AccNet ERP không chỉ dừng lại ở tự động hóa nhập liệu, mà còn:
- Nhận diện & phân loại chứng từ thông minh: AI quét, đọc và phân loại hóa đơn, phiếu chi, phiếu thu, hạn chế sai sót do nhập liệu thủ công.
- Dự báo tài chính & ngân sách: hệ thống sử dụng thuật toán học máy để dự báo chi phí, doanh thu, hỗ trợ doanh nghiệp ra quyết định nhanh.
- Cảnh báo rủi ro kế toán: AI phát hiện bất thường trong sổ sách, từ đó cảnh báo kịp thời các sai lệch hoặc rủi ro gian lận.
- Trợ lý báo cáo thông minh: AI gợi ý mẫu báo cáo, tự động tổng hợp số liệu, hỗ trợ ban lãnh đạo phân tích tài chính tức thì.
DOANH NGHIỆP ĐƯỢC GÌ KHI TRIỂN KHAI PHẦN MỀM KẾ TOÁN LẠC VIỆT?
- Kinh nghiệm hơn 30 năm phát triển giải pháp phần mềm quản trị doanh nghiệp tại Việt Nam.
- Hệ sinh thái số toàn diện: AccNet ERP dễ dàng kết nối với các giải pháp khác của Lạc Việt (HRM, Workflow, Portal…).
- Công nghệ tiên tiến: Tích hợp AI, hỗ trợ cloud & on-premise linh hoạt.
- Dịch vụ hỗ trợ tận tâm: Đội ngũ chuyên gia am hiểu nghiệp vụ kế toán – tài chính Việt Nam, đồng hành xuyên suốt trong triển khai.
- Niềm tin từ hàng nghìn khách hàng trong nhiều lĩnh vực: tài chính, ngân hàng, sản xuất, thương mại, dịch vụ.
Hãy hình dung một nhà phân phối có ba kho, mỗi ngày xuất vài chục đơn hàng. Nếu thủ kho chỉ gửi phiếu xuất về phòng kế toán vào cuối tuần, hóa đơn của cả tuần đều có nguy cơ lập trễ so với ngày giao hàng (ví dụ minh họa). Khi phiếu xuất kho được tạo ngay trên hệ thống và kế toán nhìn thấy danh sách phiếu chưa lập hóa đơn trong ngày, khoảng trễ này được rút ngắn đáng kể.
Công cụ chỉ phát huy tác dụng khi đi kèm quy định nội bộ rõ ràng: ai lập hóa đơn, lập trong bao lâu sau khi giao hàng, ai kiểm tra cuối ngày. Doanh nghiệp muốn rà soát quy trình bán hàng và hóa đơn có thể liên hệ Lạc Việt để được tư vấn cấu hình phù hợp với mô hình kinh doanh, từ đó giảm thiểu rủi ro bị xử phạt ngay từ khâu vận hành hằng ngày.
7. Một số câu hỏi thường gặp
- Xuất hóa đơn chậm 1 ngày có bị phạt không?
Có thể bị xử phạt nếu thời điểm lập hóa đơn không đúng quy định tại Điều 9 Nghị định 254/2026/NĐ-CP. Với hóa đơn bán hàng hóa, cung cấp dịch vụ, vi phạm 01 số hóa đơn thuộc khung phạt tiền từ 500.000 đến 1.500.000 đồng đối với tổ chức.
- Lập hóa đơn sớm hơn thời điểm giao hàng có bị phạt không?
Lập hóa đơn khi nghĩa vụ lập chưa phát sinh cũng là lập không đúng thời điểm. Trừ trường hợp thu tiền trước khi cung cấp dịch vụ, khi đó thời điểm lập là thời điểm thu tiền.
- Hộ kinh doanh xuất hóa đơn sai thời điểm bị phạt thế nào?
Mức phạt trong bảng áp dụng cho tổ chức, cá nhân vi phạm cùng hành vi chịu một nửa. Hộ kinh doanh cần đối chiếu tư cách chủ thể khi bị xử phạt.
- Nhận tiền đặt cọc chưa xuất hóa đơn có bị coi là sai thời điểm không?
Theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, tiền đặt cọc theo Bộ luật Dân sự để bảo đảm thực hiện hợp đồng cung cấp dịch vụ không thuộc trường hợp phải lập hóa đơn tại thời điểm thu tiền.
- Mức phạt theo Nghị định 125 cũ còn áp dụng không?
Từ ngày 16/01/2026, khung phạt cho hành vi lập hóa đơn không đúng thời điểm áp dụng theo Điều 24 Nghị định 125/2020/NĐ-CP đã được Nghị định 310/2025/NĐ-CP sửa đổi.
Phạt xuất hóa đơn sai thời điểm năm 2026 được tính theo số lượng hóa đơn và nhóm hành vi, từ cảnh cáo đến 70 triệu đồng với tổ chức, cá nhân chịu một nửa. Để tránh rủi ro, kế toán cần nắm đúng thời điểm lập hóa đơn theo Nghị định 254/2026/NĐ-CP, đếm và phân loại hóa đơn vi phạm chính xác, xử lý sai sót đúng cơ chế của Thông tư 91/2026/TT-BTC. Về lâu dài, liên thông đơn hàng, xuất kho và hóa đơn trên một hệ thống như AccNet ERP là cách bền vững để hạn chế lập hóa đơn trễ.