
Theo Điều 25 Thông tư 99/2025/TT-BTC, hạn nộp báo cáo tài chính năm của doanh nghiệp là chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Với năm tài chính trùng năm dương lịch, báo cáo tài chính năm 2025 nộp chậm nhất ngày 31/03/2026, báo cáo tài chính năm 2026 nộp chậm nhất ngày 31/03/2027, thường cùng hồ sơ quyết toán thuế thu nhập doanh nghiệp.
Mỗi mùa quyết toán, câu hỏi “hạn nộp báo cáo tài chính là ngày nào” luôn nằm trong nhóm được tìm kiếm nhiều nhất của kế toán. Lý do là năm 2026 có nhiều thay đổi cùng lúc: Thông tư 99/2025/TT-BTC thay Thông tư 200/2014/TT-BTC, Luật Quản lý thuế 2025 có hiệu lực từ 01/07/2026, trong khi nhiều bài viết cũ vẫn nêu các mốc 30 ngày hay 45 ngày không còn phù hợp.
Trong bài viết này, Lạc Việt sẽ giúp bạn xác định chính xác thời hạn nộp báo cáo tài chính theo từng loại hình doanh nghiệp, nơi nộp, hồ sơ cần chuẩn bị, mức phạt khi chậm nộp và cách lên kế hoạch để không trễ hạn.
1. Hạn nộp báo cáo tài chính năm là khi nào?
Từ năm tài chính bắt đầu từ ngày 01/01/2026, hạn nộp báo cáo tài chính năm được quy định thống nhất tại Điều 25 Thông tư 99/2025/TT-BTC: doanh nghiệp phải nộp báo cáo tài chính năm cho cơ quan có thẩm quyền chậm nhất là 90 ngày, kể từ ngày kết thúc kỳ kế toán năm. Đây là mốc chung, áp dụng cho doanh nghiệp thuộc phạm vi điều chỉnh của Thông tư 99.
Với doanh nghiệp có kỳ kế toán năm trùng năm dương lịch, tức bắt đầu từ ngày 01/01 và kết thúc ngày 31/12, cách tính rất đơn giản. Báo cáo tài chính năm 2026 có ngày kết thúc kỳ kế toán là 31/12/2026, cộng thêm 90 ngày thì hạn nộp chậm nhất là ngày 31/03/2027. Tương tự, báo cáo tài chính năm 2025, lập theo chế độ cũ, có hạn nộp chậm nhất ngày 31/03/2026.
Với doanh nghiệp chọn năm tài chính khác năm dương lịch, cách tính cũng dựa trên ngày kết thúc kỳ kế toán năm. Ví dụ, doanh nghiệp có năm tài chính từ 01/04/2026 đến 31/03/2027 thì hạn nộp báo cáo tài chính năm là 90 ngày kể từ 31/03/2027, tức khoảng cuối tháng 06/2027. Kế toán nên tính chính xác bằng lịch thay vì ước lượng “ba tháng”, vì số ngày mỗi tháng khác nhau.
Một điểm thay đổi đáng chú ý so với chế độ cũ: theo Thông tư 200/2014/TT-BTC, doanh nghiệp tư nhân và công ty hợp danh có thời hạn nộp chậm nhất 30 ngày. Từ khi áp dụng Thông tư 99, các doanh nghiệp này cũng áp dụng mốc chung 90 ngày. Kế toán của nhóm doanh nghiệp này nên cập nhật lại lịch khóa sổ để tránh hiểu nhầm.
Trường hợp ngày cuối cùng của thời hạn rơi vào ngày nghỉ, cần xem quy định của cơ quan nhận báo cáo. Đối với hồ sơ khai thuế, Điều 86 Thông tư 80/2021/TT-BTC từng quy định thời hạn trùng ngày nghỉ được tính là ngày làm việc tiếp theo; tuy nhiên Thông tư 80/2021 đã được thay thế bởi Thông tư 89/2026/TT-BTC từ 01/07/2026, nên doanh nghiệp cần đối chiếu điều khoản tương ứng trong văn bản mới (cần tra cứu nguồn: điều khoản về thời hạn trùng ngày nghỉ trong Thông tư 89/2026/TT-BTC).
Ngoài nghĩa vụ nộp, Thông tư 99 còn quy định doanh nghiệp phải công khai báo cáo tài chính năm trong thời hạn 30 ngày kể từ ngày nộp báo cáo (Điều 27). Hai mốc này nên được đưa vào cùng một lịch tuân thủ.
Mốc 90 ngày là quy định chung; một số nhóm doanh nghiệp có thời hạn hoặc nghĩa vụ riêng, được phân tích ở phần tiếp theo.
2. Thời hạn nộp báo cáo tài chính theo từng loại hình doanh nghiệp
Thời hạn nộp báo cáo tài chính không hoàn toàn giống nhau giữa các doanh nghiệp. Phần này phân tích bốn nhóm: doanh nghiệp áp dụng Thông tư 99/2025 và Thông tư 133/2016; doanh nghiệp nhà nước và công ty mẹ; công ty đại chúng, tổ chức niêm yết; và báo cáo tài chính quý, bán niên. Bảng dưới đây tóm tắt nhanh các mốc đã xác minh được.
| Nhóm | Báo cáo | Thời hạn | Căn cứ |
|---|---|---|---|
| Doanh nghiệp nói chung | BCTC năm | Chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm | Điều 25 TT 99/2025 |
| Doanh nghiệp nói chung | Công khai BCTC năm | 30 ngày kể từ ngày nộp | Điều 27 TT 99/2025 |
| Công ty đại chúng | BCTC năm đã kiểm toán | Công bố 10 ngày kể từ ngày ký báo cáo kiểm toán, không quá 90 ngày | Điều 10 TT 96/2020 (VBHN 10/VBHN-BTC) |
| Công ty đại chúng quy mô lớn, tổ chức niêm yết | BCTC bán niên soát xét | 05 ngày kể từ ngày ký báo cáo soát xét, không quá 45 ngày | Điều 14 TT 96/2020 (VBHN) |
| Công ty đại chúng quy mô lớn, tổ chức niêm yết | BCTC quý | 20 ngày kể từ ngày kết thúc quý | Điều 14 TT 96/2020 (VBHN) |
2.1. Doanh nghiệp áp dụng Thông tư 99/2025 và Thông tư 133/2016
Nhóm phổ biến nhất là doanh nghiệp áp dụng chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC. Với nhóm này, hạn nộp báo cáo tài chính năm là chậm nhất 90 ngày kể từ ngày kết thúc kỳ kế toán năm, bộ báo cáo gồm Báo cáo tình hình tài chính (B01-DN), Báo cáo kết quả hoạt động kinh doanh (B02-DN), Báo cáo lưu chuyển tiền tệ (B03-DN) và Bản thuyết minh báo cáo tài chính (B09-DN).
Doanh nghiệp nhỏ và vừa được lựa chọn tiếp tục áp dụng Thông tư 133/2016/TT-BTC hoặc chuyển sang Thông tư 99/2025/TT-BTC. Thời hạn nộp báo cáo tài chính năm của doanh nghiệp áp dụng Thông tư 133 cũng là 90 ngày kể từ ngày kết thúc năm tài chính. Như vậy, dù chọn chế độ nào, mốc thời gian thực tế với doanh nghiệp có năm tài chính theo năm dương lịch vẫn là ngày 31/03 năm sau.
Điểm khác giữa hai chế độ nằm ở mẫu biểu và mức độ chi tiết, không nằm ở thời hạn. Doanh nghiệp nhỏ và vừa cần chắc chắn mẫu báo cáo đã chọn khớp với chế độ kế toán áp dụng trong cả năm, vì việc lập báo cáo theo Thông tư 99 trong khi sổ sách ghi theo Thông tư 133 hoặc ngược lại, sẽ khiến số liệu khó đối chiếu, có thể bị yêu cầu giải trình.
Với doanh nghiệp siêu nhỏ, từ năm tài chính bắt đầu từ 01/07/2026 áp dụng Thông tư 58/2026/TT-BTC thay Thông tư 132/2018/TT-BTC. Mẫu và thời hạn nộp báo cáo của nhóm này cần đối chiếu riêng trong Thông tư 58 (cần tra cứu nguồn: điều khoản về thời hạn nộp báo cáo của doanh nghiệp siêu nhỏ trong Thông tư 58/2026/TT-BTC).
Trong thực tế, phần lớn doanh nghiệp nhỏ/vừa nộp báo cáo tài chính năm cùng hồ sơ quyết toán thuế thu nhập doanh nghiệp. Vì vậy, kế toán nên lấy hạn quyết toán thuế làm “hạn chót thực tế”, hoàn tất khóa sổ, lập báo cáo trước đó ít nhất hai đến ba tuần để có thời gian kiểm tra.
2.2. Doanh nghiệp nhà nước và công ty mẹ
Doanh nghiệp nhà nước và các công ty mẹ, tập đoàn, tổng công ty có đặc thù quản lý vốn, hợp nhất số liệu, nên thường có thêm nghĩa vụ báo cáo với cơ quan đại diện chủ sở hữu bên cạnh nghĩa vụ nộp báo cáo tài chính chung. Theo chế độ cũ (Thông tư 200/2014/TT-BTC), nhóm này có các mốc nộp báo cáo riêng, ngắn hơn hoặc khác với doanh nghiệp thông thường tùy cấu trúc.
Với Thông tư 99/2025/TT-BTC, quy định chung là nộp báo cáo tài chính năm chậm nhất 90 ngày và việc nộp cho cơ quan có thẩm quyền thực hiện theo quy định của pháp luật có liên quan (Điều 26). Điều này có nghĩa là thời hạn riêng của doanh nghiệp nhà nước, nếu có, sẽ được xác định theo pháp luật về quản lý, đầu tư vốn nhà nước tại doanh nghiệp và quy chế của cơ quan đại diện chủ sở hữu (cần tra cứu nguồn: văn bản quy định thời hạn nộp báo cáo tài chính của doanh nghiệp nhà nước áp dụng từ năm 2026).
Đối với công ty mẹ phải lập báo cáo tài chính hợp nhất, văn bản hướng dẫn hiện hành là Thông tư 108/2025/TT-BTC, áp dụng từ 01/01/2026. Quy trình hợp nhất đòi hỏi số liệu của tất cả công ty con được chốt trước, nên công ty mẹ cần đặt hạn nội bộ cho công ty con sớm hơn hạn nộp của mình.
Kinh nghiệm thực tế cho nhóm doanh nghiệp này là xây dựng lịch báo cáo theo tầng: công ty con khóa sổ và gửi báo cáo cho công ty mẹ trước, công ty mẹ hợp nhất, kiểm toán rồi mới nộp cho cơ quan quản lý. Nếu một đơn vị trong tập đoàn chậm, toàn bộ chuỗi báo cáo bị ảnh hưởng. Vì vậy, các tập đoàn thường ưu tiên đầu tư hệ thống phần mềm có khả năng hợp nhất số liệu nhiều đơn vị để rút ngắn thời gian.
2.3. Công ty đại chúng, tổ chức niêm yết
Công ty đại chúng và tổ chức niêm yết ngoài nghĩa vụ nộp báo cáo tài chính theo chế độ kế toán còn phải công bố thông tin theo pháp luật chứng khoán. Văn bản đang áp dụng là Thông tư 96/2020/TT-BTC hướng dẫn công bố thông tin trên thị trường chứng khoán, đã được sửa đổi bởi Thông tư 68/2024/TT-BTC, Thông tư 18/2025/TT-BTC, Thông tư 08/2026/TT-BTC và được hợp nhất tại Văn bản hợp nhất 10/VBHN-BTC năm 2026 (theo LuatVietnam).
Với báo cáo tài chính năm, Điều 10 của văn bản hợp nhất quy định công ty đại chúng phải công bố báo cáo tài chính năm đã được kiểm toán trong thời hạn 10 ngày kể từ ngày tổ chức kiểm toán ký báo cáo kiểm toán, nhưng không vượt quá 90 ngày kể từ ngày kết thúc năm tài chính. Như vậy, mốc 90 ngày vẫn là giới hạn trên, nhưng công ty phải công bố sớm hơn nếu báo cáo kiểm toán đã được ký sớm.
Với báo cáo tài chính bán niên, Điều 14 quy định công bố báo cáo đã được soát xét trong thời hạn 05 ngày kể từ ngày tổ chức kiểm toán ký báo cáo soát xét, nhưng không quá 45 ngày kể từ ngày kết thúc 6 tháng đầu năm tài chính. Với báo cáo tài chính quý, thời hạn công bố là 20 ngày kể từ ngày kết thúc quý; trường hợp báo cáo quý được soát xét thì thời hạn là 45 ngày. Các mốc giữa niên độ này áp dụng cho tổ chức niêm yết cổ phiếu và công ty đại chúng quy mô lớn.
Điểm cần lưu ý là thời hạn công bố thông tin và thời hạn nộp báo cáo cho cơ quan thuế, thống kê là hai nghĩa vụ độc lập. Doanh nghiệp niêm yết phải đáp ứng đồng thời cả hai, trong đó mốc nào sớm hơn sẽ quyết định lịch làm việc thực tế của bộ phận kế toán và kiểm toán.
2.4. Báo cáo tài chính quý, bán niên
Báo cáo tài chính quý và bán niên được gọi chung là báo cáo tài chính giữa niên độ. Theo Thông tư 99/2025/TT-BTC, việc nộp báo cáo tài chính giữa niên độ được thực hiện theo quy định của pháp luật có liên quan, nghĩa là thông tư không đặt ra một mốc chung cho mọi doanh nghiệp như với báo cáo năm. Không phải doanh nghiệp nào cũng có nghĩa vụ lập và nộp báo cáo giữa niên độ.
Các nhóm thường phải lập báo cáo tài chính quý gồm doanh nghiệp nhà nước, doanh nghiệp niêm yết trên thị trường chứng khoán, một số doanh nghiệp khác theo yêu cầu quản lý. Với công ty niêm yết và công ty đại chúng quy mô lớn, thời hạn công bố báo cáo quý là 20 ngày kể từ ngày kết thúc quý và báo cáo bán niên soát xét không quá 45 ngày, như đã trình bày ở phần 2.3.
Doanh nghiệp không thuộc diện bắt buộc vẫn có thể tự nguyện lập báo cáo quý, bán niên phục vụ quản trị nội bộ, ngân hàng hoặc nhà đầu tư. Trong trường hợp này, hạn lập và gửi báo cáo do hợp đồng tín dụng, điều lệ hoặc quy chế nội bộ quy định, không phải nghĩa vụ nộp cho cơ quan nhà nước.
Khái niệm, đối tượng bắt buộc, mẫu biểu báo cáo tài chính giữa niên độ theo Thông tư 99 được phân tích riêng trong bài viết về báo cáo tài chính giữa niên độ của Lạc Việt. Với kế toán, điều quan trọng là xác định sớm doanh nghiệp có thuộc diện bắt buộc hay không để chuẩn bị nhân lực, lịch khóa sổ theo quý ngay từ đầu năm.
Ngoài các mốc thông thường, có những trường hợp đặc biệt như báo cáo đã kiểm toán và doanh nghiệp giải thể cần xem riêng.
3. Hạn nộp báo cáo tài chính có kiểm toán và khi giải thể
Hai câu hỏi xuất hiện thường xuyên là thời hạn nộp báo cáo tài chính đã kiểm toán và thời hạn nộp khi doanh nghiệp giải thể. Đây là hai tình huống có thêm bước thực hiện so với báo cáo thông thường, nên dễ bị trễ nếu không chuẩn bị sớm.
- Đối với doanh nghiệp thuộc diện bắt buộc kiểm toán, báo cáo tài chính năm nộp cho cơ quan có thẩm quyền phải kèm báo cáo kiểm toán. Thông tư 99 không đặt ra một thời hạn dài hơn cho trường hợp này, tức là doanh nghiệp vẫn phải hoàn tất kiểm toán và nộp trong mốc chung 90 ngày kể từ ngày kết thúc kỳ kế toán năm. Theo ifa.com.vn, doanh nghiệp thuộc diện kiểm toán bắt buộc phải đính kèm báo cáo kiểm toán khi nộp báo cáo tài chính.
- Với công ty đại chúng, như đã phân tích, báo cáo tài chính năm đã kiểm toán phải được công bố trong 10 ngày kể từ ngày ký báo cáo kiểm toán, nhưng không quá 90 ngày. Điều này khiến thời gian thực tế dành cho kiểm toán ngắn hơn nhiều, vì doanh nghiệp phải trừ ra thời gian khóa sổ, lập báo cáo và xử lý các điều chỉnh do kiểm toán đề xuất.
- Đối với doanh nghiệp giải thể, chấm dứt hoạt động, Thông tư 99 có mẫu báo cáo riêng cho doanh nghiệp không đáp ứng giả định hoạt động liên tục (ký hiệu B01-DNKLT). Về thời hạn, Luật Quản lý thuế 2019 từng quy định hồ sơ quyết toán thuế khi chấm dứt hoạt động phải nộp chậm nhất ngày thứ 45 kể từ ngày có quyết định về việc chấm dứt hoạt động. Từ 01/07/2026, Luật Quản lý thuế 2025 có hiệu lực nên doanh nghiệp cần đối chiếu quy định mới.
Kế toán nên ký hợp đồng kiểm toán từ quý IV của năm tài chính, với doanh nghiệp chuẩn bị giải thể, nên lập kế hoạch quyết toán ngay khi có định hướng chấm dứt hoạt động.
Sau khi xác định được thời hạn, câu hỏi tiếp theo là nộp ở đâu và cần chuẩn bị những hồ sơ nào.
4. Nộp báo cáo tài chính ở đâu? Hồ sơ gồm những gì?
Thông tư 99/2025/TT-BTC quy định việc nộp báo cáo tài chính cho cơ quan có thẩm quyền được thực hiện theo quy định của pháp luật có liên quan (Điều 26).
4.1 Nộp báo cáo tài chính ở đâu?
Trên thực tế, báo cáo tài chính năm thường được gửi tới ba nơi: cơ quan thuế, cơ quan thống kê, cơ quan đăng ký kinh doanh hoặc thông qua hệ thống thông tin quốc gia về đăng ký doanh nghiệp khi có yêu cầu.
- Với cơ quan thuế, báo cáo tài chính năm thường được nộp kèm hồ sơ quyết toán thuế thu nhập doanh nghiệp. Theo Thư viện Pháp luật, Điều 44 Luật Quản lý thuế 2019 quy định thời hạn nộp hồ sơ quyết toán thuế năm chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm dương lịch hoặc năm tài chính; với năm 2025 là ngày 31/03/2026. Từ 01/07/2026, hồ sơ được nộp theo Luật Quản lý thuế 2025 và Thông tư 89/2026/TT-BTC, chủ yếu qua cổng dịch vụ số quốc gia, hệ thống thông tin của cơ quan thuế hoặc nhà cung cấp T-VAN.
- Với cơ quan thống kê, doanh nghiệp nộp báo cáo tài chính phục vụ công tác thống kê theo quy định hiện hành. Với cơ quan đăng ký kinh doanh, nghĩa vụ phụ thuộc loại hình và quy định cụ thể của địa phương. Kế toán nên lập danh sách nơi nhận riêng cho doanh nghiệp mình, ghi rõ kênh nộp, đầu mối và mốc thời gian, tránh bỏ sót. Sau mỗi lần nộp, nên lưu lại biên nhận điện tử hoặc thông báo tiếp nhận làm bằng chứng đã hoàn thành nghĩa vụ đúng hạn.
4.2 Hồ sơ gồm những gì?
Về hồ sơ, bộ báo cáo tài chính năm theo Thông tư 99 gồm bốn báo cáo. Trường hợp doanh nghiệp thuộc diện kiểm toán bắt buộc, cần kèm báo cáo kiểm toán. Bảng dưới đây tóm tắt thành phần hồ sơ:
| Thành phần | Mẫu theo TT 99/2025 |
|---|---|
| Báo cáo tình hình tài chính | B01-DN |
| Báo cáo kết quả hoạt động kinh doanh | B02-DN |
| Báo cáo lưu chuyển tiền tệ | B03-DN |
| Bản thuyết minh báo cáo tài chính | B09-DN |
| Báo cáo kiểm toán | Nếu thuộc diện kiểm toán bắt buộc |
Một lưu ý quan trọng là số liệu trên báo cáo tài chính nộp cho các nơi phải thống nhất. Nếu sau khi nộp phát hiện sai sót cần điều chỉnh, doanh nghiệp nên thực hiện điều chỉnh đồng bộ ở tất cả các nơi đã nộp và lưu lại bằng chứng, tránh tình trạng mỗi cơ quan giữ một phiên bản số liệu khác nhau.
Nếu không nộp đúng hạn, doanh nghiệp có thể phải đối mặt với mức phạt cụ thể ở phần tiếp theo.
5. Mức phạt chậm nộp báo cáo tài chính
Chậm nộp báo cáo tài chính có thể bị xử phạt theo hai nhóm quy định: xử phạt trong lĩnh vực kế toán và xử phạt trong lĩnh vực thuế khi báo cáo nộp kèm hồ sơ quyết toán. Hiểu rõ cả hai nhóm giúp doanh nghiệp đánh giá đúng rủi ro thay vì chỉ nhìn một con số.
Nhóm thứ nhất là xử phạt trong lĩnh vực kế toán,
áp dụng Nghị định 41/2018/NĐ-CP, được sửa đổi bởi Nghị định 102/2021/NĐ-CP và Nghị định 132/2026/NĐ-CP (hiệu lực 21/05/2026). Theo tổng hợp của Thư viện Pháp luật, mức phạt với tổ chức như sau, còn cá nhân bị phạt bằng một nửa mức của tổ chức:
| Hành vi | Mức phạt đối với tổ chức |
|---|---|
| Nộp báo cáo tài chính chậm dưới 3 tháng | 5 – 10 triệu đồng |
| Nộp báo cáo tài chính chậm từ 3 tháng trở lên | 10 – 20 triệu đồng |
Các hành vi nặng hơn như không nộp báo cáo tài chính, lập báo cáo sai lệch có khung phạt cao hơn. Do các nguồn tổng hợp trình bày chưa thống nhất về khung phạt cho từng hành vi này, doanh nghiệp nên đối chiếu trực tiếp Điều 12 Nghị định 41/2018/NĐ-CP bản hợp nhất mới nhất (cần tra cứu nguồn: văn bản hợp nhất Nghị định 41/2018/NĐ-CP sau Nghị định 132/2026/NĐ-CP).
Nhóm thứ hai là xử phạt trong lĩnh vực thuế.
Khi báo cáo tài chính là thành phần của hồ sơ quyết toán thuế thu nhập doanh nghiệp, việc chậm nộp còn có thể bị xử phạt theo hành vi chậm nộp hồ sơ khai thuế. Theo Thư viện Pháp luật, Nghị định 125/2020/NĐ-CP quy định mức phạt theo số ngày chậm, ví dụ chậm từ 1 đến 30 ngày phạt từ 2 đến 5 triệu đồng, chậm từ 31 đến 60 ngày phạt từ 5 đến 8 triệu đồng. Sau khi Luật Quản lý thuế 2025 có hiệu lực, doanh nghiệp cần kiểm tra nghị định xử phạt thuế đang áp dụng tại thời điểm vi phạm (cần tra cứu nguồn: nghị định xử phạt vi phạm hành chính về thuế áp dụng từ 01/07/2026).
Ngoài tiền phạt, hậu quả gián tiếp của việc chậm nộp thường lớn hơn: doanh nghiệp có thể bị đánh giá rủi ro cao hơn trong quản lý thuế, gặp khó khăn khi vay vốn hoặc tham gia đấu thầu vì thiếu báo cáo tài chính đúng hạn. Với công ty đại chúng, chậm công bố thông tin còn ảnh hưởng trực tiếp đến uy tín với nhà đầu tư.
Cách tốt nhất để tránh các mức phạt trên là chuẩn bị sớm và có quy trình rõ ràng, được gợi ý ở phần tiếp theo.
6. Cách chuẩn bị để không trễ hạn nộp báo cáo tài chính
Phần lớn các trường hợp trễ hạn nộp báo cáo tài chính không xuất phát từ việc không biết thời hạn, mà từ việc khóa sổ chậm, số liệu đối chiếu không khớp hoặc kiểm toán bắt đầu muộn. Vì vậy, giải pháp hiệu quả là lập lịch ngược từ hạn nộp và chuẩn hóa quy trình khóa sổ.
Bước đầu tiên là lập lịch ngược. Với hạn nộp 31/03, kế toán có thể đặt các mốc nội bộ: hoàn tất đối chiếu công nợ, kiểm kê hàng tồn kho và tài sản trong tháng 01; khóa sổ, lập báo cáo nháp trong tháng 02; dành tháng 03 cho kiểm toán, xử lý điều chỉnh và nộp. Doanh nghiệp càng nhiều chi nhánh, mốc nội bộ càng cần sớm hơn.
Bước thứ hai là chuẩn hóa checklist khóa sổ cuối năm. Một checklist tối thiểu nên gồm:
- Đối chiếu số dư tiền gửi ngân hàng với sổ phụ.
- Đối chiếu công nợ phải thu, phải trả với khách hàng, nhà cung cấp.
- Kiểm kê hàng tồn kho, tài sản cố định và xử lý chênh lệch.
- Trích khấu hao, phân bổ chi phí chờ phân bổ, trích lập dự phòng.
- Kết chuyển doanh thu, chi phí, xác định kết quả kinh doanh.
- Đối chiếu số liệu báo cáo tài chính với tờ khai thuế trong năm.
Checklist này nên được giao rõ người phụ trách và hạn hoàn thành cho từng dòng, thay vì chỉ để kế toán tổng hợp tự theo dõi. Khi một khâu đối chiếu bị trễ, kế toán trưởng có thể nhìn thấy ngay và điều phối lại nguồn lực. Doanh nghiệp cũng nên giữ checklist của năm trước để rút kinh nghiệm: khâu nào thường chậm nhất, số liệu nào hay phải điều chỉnh sau kiểm toán, từ đó bắt đầu các khâu đó sớm hơn trong năm tiếp theo.
Bước thứ ba là chủ động với kiểm toán. Doanh nghiệp thuộc diện kiểm toán nên ký hợp đồng kiểm toán từ quý IV, thống nhất trước lịch kiểm toán sơ bộ và kiểm toán cuối năm. Việc chuẩn bị sẵn hồ sơ theo danh mục kiểm toán viên yêu cầu sẽ rút ngắn đáng kể thời gian làm việc.
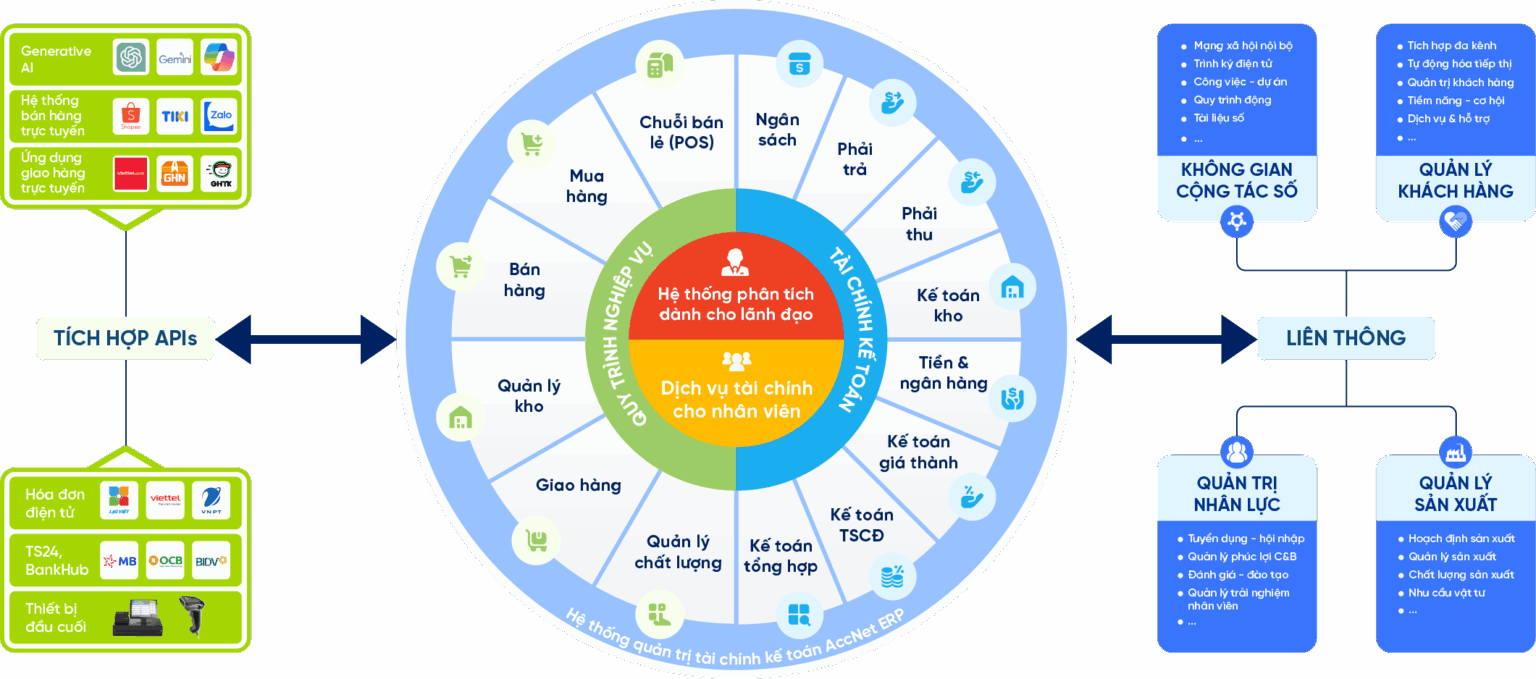
Bước thứ tư là sử dụng công cụ phù hợp. Khi số liệu nằm rải rác trên nhiều file Excel, việc tổng hợp và đối chiếu cuối năm rất tốn thời gian. Phần mềm kế toán AccNet ERP của Lạc Việt giúp tự động hóa các nghiệp vụ kế toán thường xuyên, quản lý công nợ, hàng tồn kho, tài sản cố định, lập báo cáo tài chính, báo cáo quản trị, hỗ trợ hợp nhất số liệu nhiều chi nhánh. Nhờ đó, kế toán rút ngắn thời gian khóa sổ, có thêm thời gian kiểm tra trước hạn nộp.
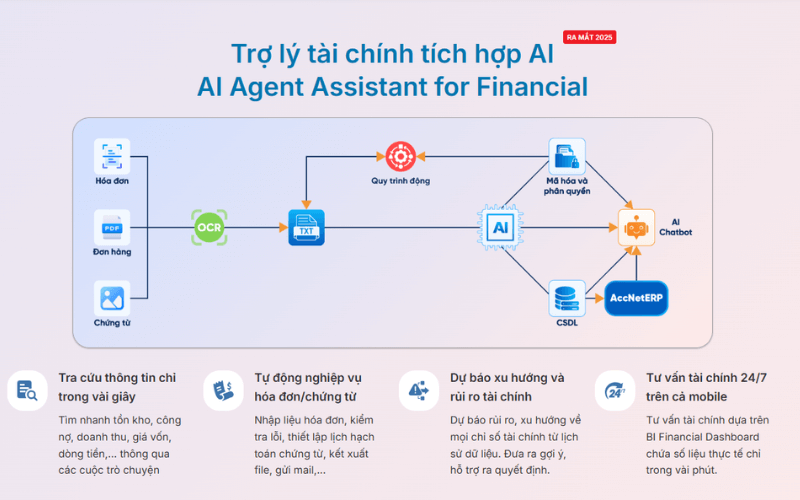
TÍCH HỢP AI TĂNG TỐC CHUYỂN ĐỔI SỐ KẾ TOÁN
AI trong AccNet ERP không chỉ dừng lại ở tự động hóa nhập liệu, mà còn:
- Nhận diện & phân loại chứng từ thông minh: AI quét, đọc và phân loại hóa đơn, phiếu chi, phiếu thu, hạn chế sai sót do nhập liệu thủ công.
- Dự báo tài chính & ngân sách: hệ thống sử dụng thuật toán học máy để dự báo chi phí, doanh thu, hỗ trợ doanh nghiệp ra quyết định nhanh.
- Cảnh báo rủi ro kế toán: AI phát hiện bất thường trong sổ sách, từ đó cảnh báo kịp thời các sai lệch hoặc rủi ro gian lận.
- Trợ lý báo cáo thông minh: AI gợi ý mẫu báo cáo, tự động tổng hợp số liệu, hỗ trợ ban lãnh đạo phân tích tài chính tức thì.
DOANH NGHIỆP ĐƯỢC GÌ KHI TRIỂN KHAI PHẦN MỀM KẾ TOÁN LẠC VIỆT?
- Kinh nghiệm hơn 30 năm phát triển giải pháp phần mềm quản trị doanh nghiệp tại Việt Nam.
- Hệ sinh thái số toàn diện: AccNet ERP dễ dàng kết nối với các giải pháp khác của Lạc Việt (HRM, Workflow, Portal…).
- Công nghệ tiên tiến: Tích hợp AI, hỗ trợ cloud & on-premise linh hoạt.
- Dịch vụ hỗ trợ tận tâm: Đội ngũ chuyên gia am hiểu nghiệp vụ kế toán – tài chính Việt Nam, đồng hành xuyên suốt trong triển khai.
- Niềm tin từ hàng nghìn khách hàng trong nhiều lĩnh vực: tài chính, ngân hàng, sản xuất, thương mại, dịch vụ.
Chi tiết các bước lập bộ báo cáo có thể tham khảo bài hướng dẫn lập báo cáo tài chính và bài báo cáo tài chính gồm những gì của Lạc Việt.
7. Một số câu hỏi thường gặp
Hạn nộp báo cáo tài chính năm 2026 là khi nào?
Theo Điều 25 Thông tư 99/2025/TT-BTC, doanh nghiệp có năm tài chính theo năm dương lịch phải nộp báo cáo tài chính năm 2026 chậm nhất ngày 31/03/2027. Doanh nghiệp có năm tài chính khác cần tính 90 ngày kể từ ngày kết thúc kỳ kế toán năm.
Hạn nộp báo cáo tài chính cho cơ quan thống kê là khi nào?
Báo cáo tài chính năm gửi cơ quan thống kê thường theo cùng thời hạn nộp báo cáo tài chính năm. Tuy nhiên, kênh nộp và thời hạn cụ thể nên được kiểm tra theo hướng dẫn hiện hành của cơ quan thống kê nơi doanh nghiệp đặt trụ sở.
Thời hạn nộp báo cáo tài chính 6 tháng là bao lâu?
Không phải doanh nghiệp nào cũng phải nộp báo cáo 6 tháng. Với tổ chức niêm yết và công ty đại chúng quy mô lớn, báo cáo tài chính bán niên đã soát xét phải được công bố trong 05 ngày kể từ ngày ký báo cáo soát xét, nhưng không quá 45 ngày kể từ ngày kết thúc 6 tháng đầu năm tài chính.
Công ty TNHH có phải nộp báo cáo tài chính kiểm toán không?
Công ty TNHH chỉ phải kiểm toán báo cáo tài chính nếu thuộc diện kiểm toán bắt buộc theo pháp luật về kiểm toán độc lập, ví dụ theo loại hình sở hữu hoặc lĩnh vực hoạt động (cần tra cứu nguồn: danh mục đối tượng kiểm toán bắt buộc theo văn bản hướng dẫn Luật Kiểm toán độc lập hiện hành).
Nắm chắc hạn nộp báo cáo tài chính giúp doanh nghiệp chủ động lịch khóa sổ, kiểm toán và quyết toán thuế, tránh các khoản phạt không đáng có. Mốc chung theo Thông tư 99/2025/TT-BTC là 90 ngày kể từ ngày kết thúc kỳ kế toán năm, kèm nghĩa vụ công khai trong 30 ngày; các nhóm như công ty đại chúng có thêm nghĩa vụ công bố thông tin riêng. Để rút ngắn thời gian khóa sổ và lập báo cáo mỗi mùa quyết toán, doanh nghiệp có thể tìm hiểu phần mềm AccNet ERP của Lạc Việt.