
Hợp đồng cộng tác viên có phải đóng thuế TNCN: có. Thù lao cộng tác viên là thu nhập chịu thuế thu nhập cá nhân. Với cộng tác viên không ký hợp đồng lao động hoặc ký dưới 03 tháng, doanh nghiệp khấu trừ 10% khi chi trả từ 05 triệu đồng/lần; dưới mức này chỉ khấu trừ khi cá nhân yêu cầu. Cá nhân đủ điều kiện được làm cam kết để tạm chưa khấu trừ, theo Nghị định 253/2026/NĐ-CP có hiệu lực từ 01/7/2026.
Cộng tác viên có phải đóng thuế TNCN là thắc mắc thường gặp ở cả hai phía: doanh nghiệp lo khấu trừ sai ngưỡng, còn cộng tác viên băn khoăn vì sao khoản thù lao bị trừ 10%. Từ ngày 01/7/2026, Luật Thuế thu nhập cá nhân 2025 và Nghị định 253/2026/NĐ-CP chính thức có hiệu lực, nâng ngưỡng khấu trừ và mức giảm trừ gia cảnh, khiến nhiều hướng dẫn cũ không còn đúng.
In this article Lac Viet sẽ giúp bạn xác định khi nào thù lao cộng tác viên phải khấu trừ thuế, cách khấu trừ theo từng trường hợp, điều kiện làm cam kết, ví dụ tính cụ thể và nghĩa vụ kê khai, quyết toán của doanh nghiệp.
1. Hợp đồng cộng tác viên có phải đóng thuế TNCN không?
Câu trả lời là có. Bất kể hợp đồng mang tên “cộng tác viên”, “dịch vụ” hay “khoán việc”, khoản tiền cá nhân nhận được khi thực hiện công việc cho doanh nghiệp đều là thu nhập chịu thuế thu nhập cá nhân, trừ khi thuộc trường hợp được miễn theo luật. Điều cần xác định không phải là “có thuế hay không”, mà là thuế được khấu trừ theo phương pháp nào.
Theo Nghị định 253/2026/NĐ-CP, tiền thù lao cá nhân nhận được từ hoạt động cung cấp dịch vụ được xác định là thu nhập từ tiền lương, tiền công nếu cá nhân không đăng ký kinh doanh cho hoạt động đó. Phần lớn cộng tác viên là cá nhân chưa đăng ký kinh doanh, nên thù lao của họ được xử lý như thu nhập từ tiền lương, tiền công.
Với thu nhập từ tiền lương, tiền công, có hai phương pháp khấu trừ phụ thuộc vào loại và thời hạn hợp đồng:
| Case | Phương pháp khấu trừ | Base |
|---|---|---|
| Không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng (bao gồm hợp đồng dịch vụ, hợp đồng cộng tác viên) | Khấu trừ 10% khi chi trả từ 05 triệu đồng/lần | Khoản 2 Điều 50 NĐ 253/2026/NĐ-CP |
| Ký hợp đồng lao động từ 03 tháng trở lên (kể cả trường hợp hợp đồng cộng tác viên bị xác định là hợp đồng lao động) | Khấu trừ theo biểu thuế lũy tiến từng phần, được giảm trừ gia cảnh | Khoản 2 Điều 50 NĐ 253/2026/NĐ-CP; Điều 9, Điều 10 Luật Thuế TNCN 2025 |
Lưu ý rằng “khấu trừ” không đồng nghĩa với số thuế cuối cùng phải nộp. Khấu trừ 10% là cơ chế tạm thu tại nguồn. Số thuế thực tế của cá nhân được xác định khi quyết toán năm, dựa trên tổng thu nhập và các khoản giảm trừ. Vì vậy, có cộng tác viên bị khấu trừ trong năm nhưng sau quyết toán được hoàn lại một phần hoặc toàn bộ.
Từ nền tảng này, phần tiếp theo đi vào chi tiết cách khấu trừ trong từng trường hợp cụ thể.
Một lưu ý khác là tình trạng cư trú. Các quy định trong bài áp dụng cho cá nhân cư trú. Với cá nhân không cư trú, cách tính thuế khác và doanh nghiệp cần xác định tình trạng cư trú của cộng tác viên ngay khi ký hợp đồng, đặc biệt với cộng tác viên là người nước ngoài làm việc từ xa.
2. Cách khấu trừ thuế TNCN đối với cộng tác viên
Quy định khấu trừ thuế TNCN cộng tác viên có ba trường hợp HR cần nắm: chi trả từ 05 triệu đồng/lần, chi trả dưới 05 triệu đồng/lần, và cộng tác viên có bản chất hợp đồng lao động từ 03 tháng trở lên. Mỗi trường hợp có cách xử lý khác nhau, nhầm lẫn giữa chúng là nguyên nhân phổ biến dẫn đến khấu trừ thiếu hoặc thừa.
2.1. Chi trả từ 05 triệu đồng/lần
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng mà mức chi trả từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả.
Đây là điểm thay đổi quan trọng nhất so với trước ngày 01/7/2026. Ngưỡng cũ theo Thông tư 111/2013/TT-BTC là 02 triệu đồng/lần. Nhiều bài viết, mẫu hợp đồng và thậm chí quy trình nội bộ của doanh nghiệp vẫn đang áp dụng ngưỡng cũ, dẫn đến khấu trừ ở những khoản chi trả mà hiện nay không còn bắt buộc khấu trừ.
Khi áp dụng, HR cần lưu ý hai điểm.
- Thứ nhất, thuế được tính trên thu nhập trước khi trả, tức trên tổng số tiền thù lao theo hợp đồng, không phải trên số tiền thực nhận sau khấu trừ.
- Thứ hai, ngưỡng 05 triệu đồng được xét theo từng lần chi trả, vì vậy doanh nghiệp nên quy định rõ kỳ thanh toán trong hợp đồng và lập chứng từ cho từng lần.
Doanh nghiệp không nên chia nhỏ một khoản thanh toán thành nhiều lần dưới 05 triệu đồng chỉ để tránh khấu trừ. Ngoài rủi ro bị cơ quan thuế xem xét, việc này không làm giảm nghĩa vụ thuế của cộng tác viên, mà chỉ chuyển nghĩa vụ sang thời điểm quyết toán, dễ khiến cá nhân phải nộp một khoản lớn cùng lúc.
2.2. Chi trả dưới 05 triệu đồng/lần
Với khoản chi trả dưới 05 triệu đồng/lần, doanh nghiệp không bắt buộc khấu trừ thuế. Tuy nhiên, khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP cho phép tổ chức trả thu nhập khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu. Quy định này phù hợp với cộng tác viên có nhiều nguồn thu nhập và muốn nộp dần trong năm thay vì nộp một lần khi quyết toán.
Không khấu trừ không có nghĩa là khoản thu nhập đó được miễn thuế. Thu nhập dưới 05 triệu đồng/lần vẫn được tính vào tổng thu nhập chịu thuế trong năm của cá nhân. Nếu tổng thu nhập năm, sau khi trừ các khoản giảm trừ, vượt mức phải nộp thuế, cá nhân vẫn có nghĩa vụ kê khai, nộp phần thuế còn thiếu.
Với doanh nghiệp, dù không khấu trừ, các khoản chi trả này vẫn cần được ghi nhận đầy đủ trong sổ sách và tổng hợp khi khai thuế, quyết toán thuế TNCN với vai trò tổ chức trả thu nhập. Chứng từ chi trả, hợp đồng và biên bản nghiệm thu là căn cứ để chứng minh chi phí hợp lệ khi tính thuế thu nhập doanh nghiệp.
HR cũng nên thông báo rõ cho cộng tác viên về việc không khấu trừ để họ chủ động theo dõi thu nhập cả năm, tránh hiểu lầm rằng khoản thù lao này “không phải chịu thuế”.
2.3. Cộng tác viên có bản chất hợp đồng lao động từ 03 tháng
Nếu quan hệ giữa doanh nghiệp và cộng tác viên có trả lương kèm quản lý, điều hành, giám sát, hợp đồng thực chất là hợp đồng lao động theo khoản 1 Điều 13 Bộ luật Lao động 2019. Khi thời hạn từ 03 tháng trở lên, doanh nghiệp phải khấu trừ thuế theo biểu thuế lũy tiến từng phần thay vì tỷ lệ 10%.
Follow Luật Thuế thu nhập cá nhân 2025, biểu thuế lũy tiến từng phần áp dụng cho thu nhập từ tiền lương, tiền công đã được rút gọn còn 05 bậc với các mức thuế suất 5%, 10%, 20%, 30% và 35%. Mức giảm trừ gia cảnh cho bản thân người nộp thuế là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng, áp dụng từ kỳ tính thuế năm 2026.
Điều này cho thấy việc xác định sai bản chất hợp đồng ảnh hưởng đến cả hai nghĩa vụ: BHXH và thuế TNCN. Một hợp đồng cộng tác viên bị xác định lại là hợp đồng lao động không chỉ phát sinh truy đóng BHXH mà còn phải điều chỉnh phương pháp khấu trừ thuế. Phân tích về khi nào hợp đồng cộng tác viên bị coi là hợp đồng lao động được trình bày trong bài viết riêng về nghĩa vụ BHXH của cộng tác viên.
Sau khi xác định phương pháp khấu trừ, câu hỏi tiếp theo nhiều cộng tác viên đặt ra là làm sao để không bị khấu trừ khi thu nhập cả năm chưa đến mức chịu thuế.
3. Cam kết thu nhập để tạm ứng chưa khấu trừ thuế TNCN cộng tác viên
Nghị định 253/2026/NĐ-CP tiếp tục cho phép cá nhân làm bản cam kết để tổ chức trả thu nhập tạm thời chưa khấu trừ 10%. Phần này gồm hai nội dung: điều kiện để cộng tác viên được làm cam kết và trách nhiệm của doanh nghiệp khi nhận bản cam kết. Cả hai phía đều cần hiểu đúng, vì cam kết sai có thể dẫn đến xử lý theo pháp luật quản lý thuế.
3.1. Điều kiện làm cam kết
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, cá nhân được làm cam kết khi đáp ứng đồng thời hai điều kiện. Thứ nhất, cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ thuế theo tỷ lệ 10%. Thứ hai, cá nhân ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế.
Điều kiện thứ nhất loại trừ những người đang có hợp đồng lao động từ 03 tháng ở một nơi khác, vì khi đó họ có thu nhập tính theo biểu lũy tiến. Điều kiện thứ hai gắn với mức giảm trừ gia cảnh mới: bản thân người nộp thuế được giảm trừ 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm, chưa kể giảm trừ cho người phụ thuộc nếu có đăng ký.
Ví dụ minh họa: một cộng tác viên viết nội dung, không có nguồn thu nhập nào khác, ước tính tổng thù lao cả năm khoảng 150 triệu đồng và không có người phụ thuộc. Vì 150 triệu đồng thấp hơn mức giảm trừ bản thân 186 triệu đồng/năm, cá nhân này có thể làm cam kết để doanh nghiệp tạm chưa khấu trừ 10% ở các lần chi trả từ 05 triệu đồng trở lên. Ví dụ chỉ nhằm minh họa cách so sánh, chưa tính các khoản giảm trừ khác.
Nhiều bài viết hiện nay vẫn hướng dẫn mốc cam kết theo mức giảm trừ cũ 11 triệu đồng/tháng, tức 132 triệu đồng/năm. Mốc này không còn phù hợp với kỳ tính thuế năm 2026. Về mẫu cam kết, Nghị định 253/2026/NĐ-CP dẫn chiếu “mẫu ban hành kèm theo văn bản hướng dẫn về quản lý thuế”, doanh nghiệp cần dùng đúng mẫu hiện hành.
3.2. Trách nhiệm của doanh nghiệp khi nhận cam kết
Khi nhận bản cam kết hợp lệ của cá nhân, doanh nghiệp căn cứ vào đó để không khấu trừ thuế khi chi trả. Đây là quyền được quy định rõ tại khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, doanh nghiệp không phải tự chứng minh tổng thu nhập cả năm của cộng tác viên.
Tuy nhiên, việc không khấu trừ không làm mất nghĩa vụ báo cáo. Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách, thu nhập của những cá nhân chưa đến mức khấu trừ thuế theo mẫu quy định và nộp cho cơ quan thuế. Vì vậy, HR và kế toán cần lưu trữ bản cam kết cùng hồ sơ chi trả của từng cộng tác viên.
Cá nhân làm cam kết phải chịu trách nhiệm về nội dung cam kết. Trường hợp phát hiện gian lận, cá nhân bị xử lý theo quy định của pháp luật về quản lý thuế. Doanh nghiệp nên giải thích rõ điều này khi tiếp nhận cam kết, đồng thời đề nghị cộng tác viên thông báo ngay nếu phát sinh thêm nguồn thu nhập khiến điều kiện cam kết không còn đáp ứng.
Trong thực tế vận hành, doanh nghiệp nên thiết lập quy trình: nhận cam kết đầu năm hoặc khi bắt đầu hợp tác, rà soát lại giữa năm, và yêu cầu cập nhật khi tổng thù lao chi trả cho cá nhân tại doanh nghiệp đã tiến gần mức giảm trừ gia cảnh. Quy trình này giúp hạn chế rủi ro cá nhân bị truy thu lớn khi quyết toán.
Để hình dung rõ hơn, phần tiếp theo đưa ra một số ví dụ tính cụ thể.
4. Ví dụ tính thuế TNCN cho cộng tác viên
Các ví dụ dưới đây là ví dụ minh họa, giả định cộng tác viên là cá nhân cư trú, không đăng ký kinh doanh, ký hợp đồng dịch vụ với doanh nghiệp và các khoản chi trả phát sinh sau ngày 01/7/2026. Mục đích là giúp HR và kế toán thấy cách áp dụng ngưỡng 05 triệu đồng/lần và cơ chế cam kết trong tình huống thực tế.
| Tình huống (ví dụ minh họa) | Khoản chi trả | Xử lý thuế khi chi trả | Số thực nhận |
|---|---|---|---|
| Cộng tác viên A, không có cam kết, nhận thù lao 1 lần | 8.000.000 đ | Khấu trừ 10% = 800.000 đ | 7.200.000 đ |
| Cộng tác viên B, không có cam kết, nhận 3 lần trong tháng, mỗi lần theo một biên bản nghiệm thu riêng | 4.000.000 đ/lần | Không bắt buộc khấu trừ từng lần (dưới 05 triệu đồng/lần) | 4.000.000 đ/lần |
| Cộng tác viên C, có cam kết hợp lệ, nhận thù lao 1 lần | 8.000.000 đ | Không khấu trừ, doanh nghiệp lưu cam kết | 8.000.000 đ |
| Cộng tác viên B yêu cầu khấu trừ | 4.000.000 đ/lần | Khấu trừ 10% = 400.000 đ/lần theo yêu cầu | 3.600.000 đ/lần |
- Với cộng tác viên A, cách tính đơn giản: 8.000.000 đồng nhân 10% bằng 800.000 đồng. Doanh nghiệp nộp số thuế này vào ngân sách theo kỳ khai thuế và cấp chứng từ khấu trừ cho cá nhân. Cộng tác viên dùng chứng từ này khi quyết toán để được trừ vào số thuế phải nộp cả năm.
- Với cộng tác viên B, mỗi lần chi trả đều dưới ngưỡng nên doanh nghiệp không bắt buộc khấu trừ. Tuy nhiên tổng thu nhập trong tháng là 12 triệu đồng và vẫn được tính vào thu nhập chịu thuế cả năm. Điều kiện để tình huống này hợp lệ là mỗi lần chi trả thực sự tương ứng một phần công việc được nghiệm thu riêng, không phải chia nhỏ một khoản thanh toán duy nhất.
- Với cộng tác viên C, nhờ có cam kết hợp lệ, doanh nghiệp không khấu trừ. Nếu đến cuối năm tổng thu nhập của C vượt mức giảm trừ gia cảnh, C phải tự kê khai và nộp phần thuế còn thiếu khi quyết toán, đồng thời chịu trách nhiệm về bản cam kết đã ký.
Với tình huống cuối, cộng tác viên B chủ động yêu cầu khấu trừ dù mỗi lần chi trả dưới ngưỡng. Doanh nghiệp thực hiện khấu trừ 10% theo yêu cầu và cấp chứng từ tương ứng, giúp cá nhân phân bổ nghĩa vụ thuế đều trong năm thay vì dồn lại khi quyết toán.
Sau khi khấu trừ, doanh nghiệp còn phải hoàn tất nghĩa vụ kê khai, cấp chứng từ, quyết toán.
5. Kê khai, chứng từ, quyết toán đối với doanh nghiệp và cộng tác viên
Nghĩa vụ thuế với cộng tác viên không dừng ở thời điểm chi trả. Doanh nghiệp, với vai trò tổ chức trả thu nhập, và cộng tác viên với vai trò người nộp thuế, mỗi bên có những nghĩa vụ riêng cần thực hiện trong năm, khi kết thúc năm tính thuế.
Với doanh nghiệp, các nghĩa vụ chính gồm:
- Khai thuế đã khấu trừ: kê khai số thuế TNCN đã khấu trừ theo kỳ khai thuế áp dụng cho doanh nghiệp và nộp vào ngân sách nhà nước đúng hạn.
- Cấp chứng từ khấu trừ: cấp chứng từ khấu trừ thuế cho cộng tác viên đã bị khấu trừ, làm căn cứ để cá nhân quyết toán.
- Quyết toán thuế năm: khai quyết toán thuế TNCN với vai trò tổ chức trả thu nhập, bao gồm cả thu nhập đã chi trả cho cộng tác viên.
- Tổng hợp danh sách cam kết: nộp danh sách, thu nhập của cá nhân đã làm cam kết chưa đến mức khấu trừ.
- Lưu trữ hồ sơ: hợp đồng, phụ lục, biên bản nghiệm thu, chứng từ thanh toán, chứng từ khấu trừ, bản cam kết.
Với cộng tác viên, nếu chỉ có thu nhập đã bị khấu trừ 10% và tổng số thuế đã khấu trừ lớn hơn số thuế phải nộp cả năm, cá nhân có thể tự quyết toán để đề nghị hoàn phần nộp thừa. Ngược lại, nếu có nhiều nguồn thu nhập và số thuế phải nộp cả năm lớn hơn số đã khấu trừ, cá nhân phải tự quyết toán và nộp phần còn thiếu. Chứng từ khấu trừ do các doanh nghiệp cấp là căn cứ quan trọng trong hồ sơ quyết toán.
Đối với doanh nghiệp, bộ hồ sơ đầy đủ còn có giá trị kép: vừa chứng minh việc thực hiện nghĩa vụ khấu trừ thuế TNCN, vừa là căn cứ để khoản chi thù lao được tính là chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp. Thiếu biên bản nghiệm thu hoặc chứng từ thanh toán, doanh nghiệp có thể gặp khó khăn ở cả hai sắc thuế. Thời hạn lưu trữ chứng từ cũng cần tuân thủ quy định về kế toán và quản lý thuế, vì cơ quan thuế có thể kiểm tra lại các kỳ trước.
Quản lý thủ công cho hàng chục, hàng trăm cộng tác viên với nhiều lần chi trả mỗi tháng là khối lượng công việc lớn, dễ sai sót. Đây là lý do nhiều doanh nghiệp chuyển sang quản lý tập trung trên phần mềm.
6. Tính thù lao và khấu trừ thuế cho cộng tác viên chính xác hơn
Khi số lượng cộng tác viên tăng, các sai sót thường gặp là áp nhầm ngưỡng 02 triệu đồng cũ, quên khấu trừ ở lần chi trả vượt ngưỡng, thất lạc bản cam kết hoặc không tổng hợp kịp danh sách cuối năm. Mỗi sai sót đều có thể dẫn đến truy thu, phạt chậm nộp hoặc tranh chấp với cộng tác viên.
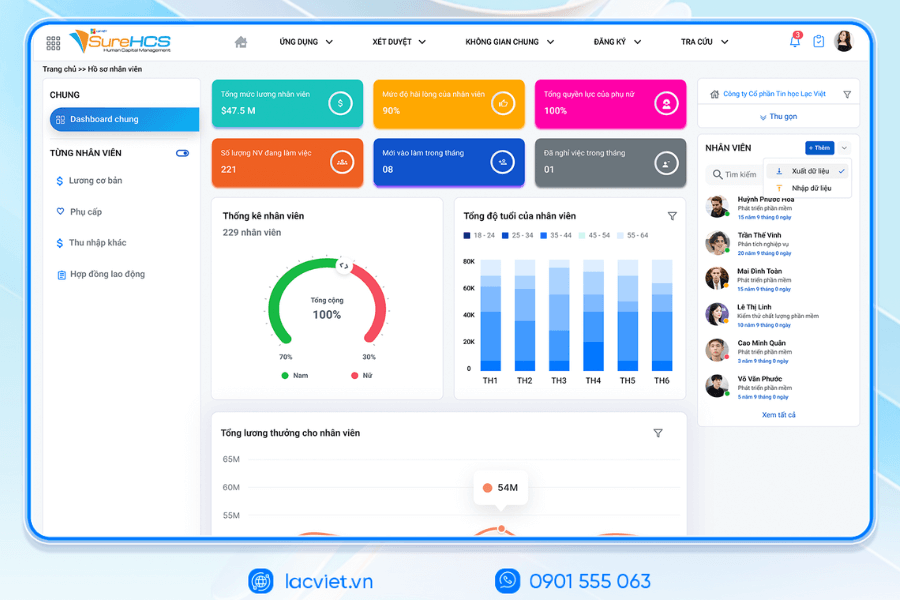
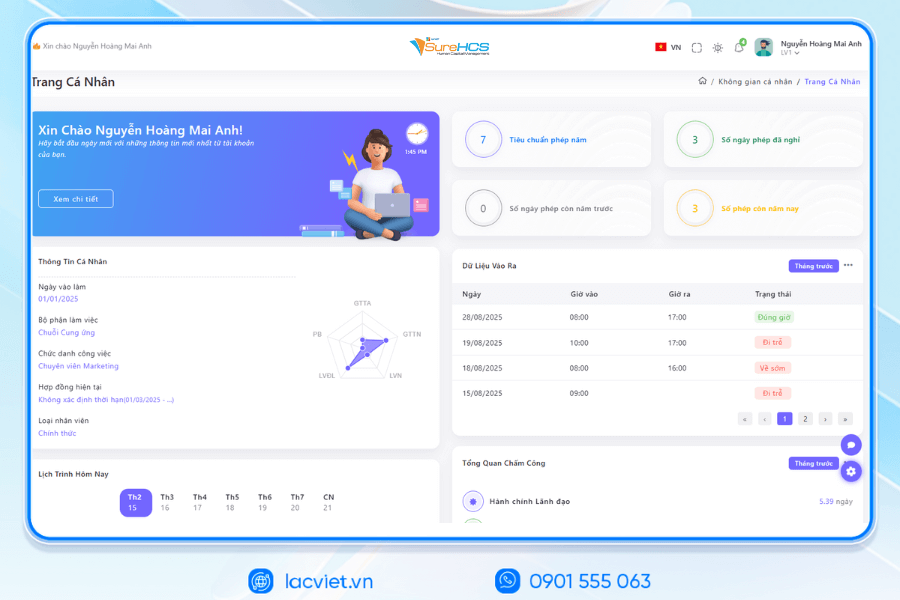
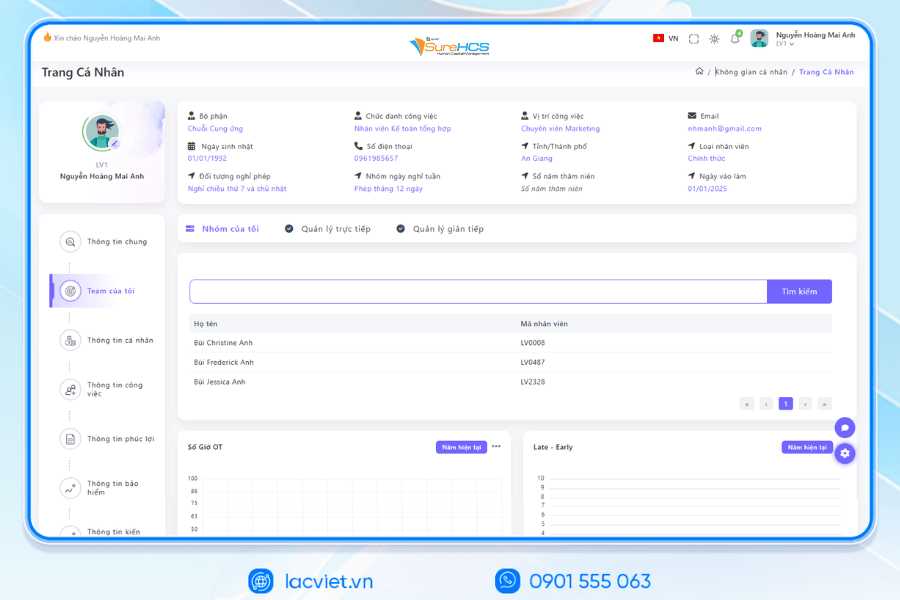
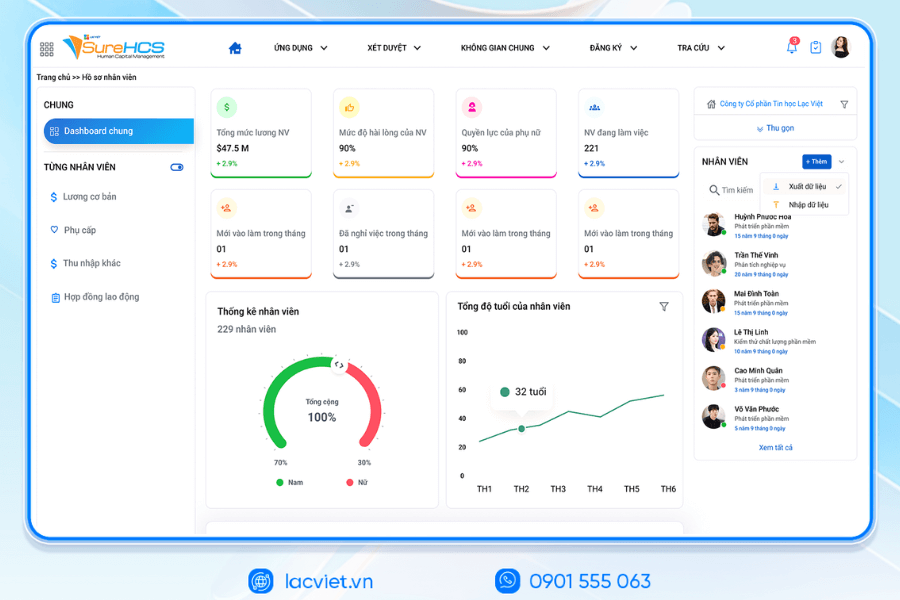
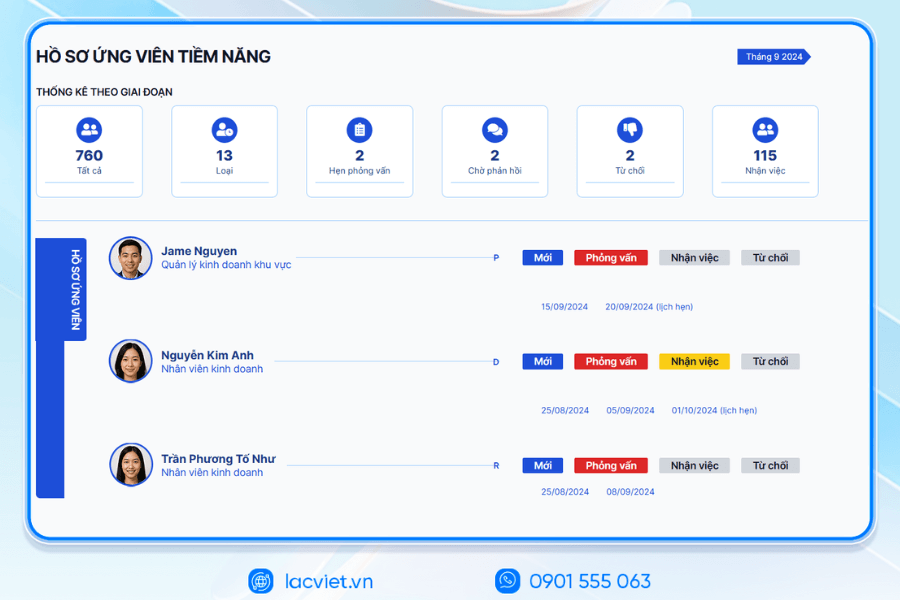
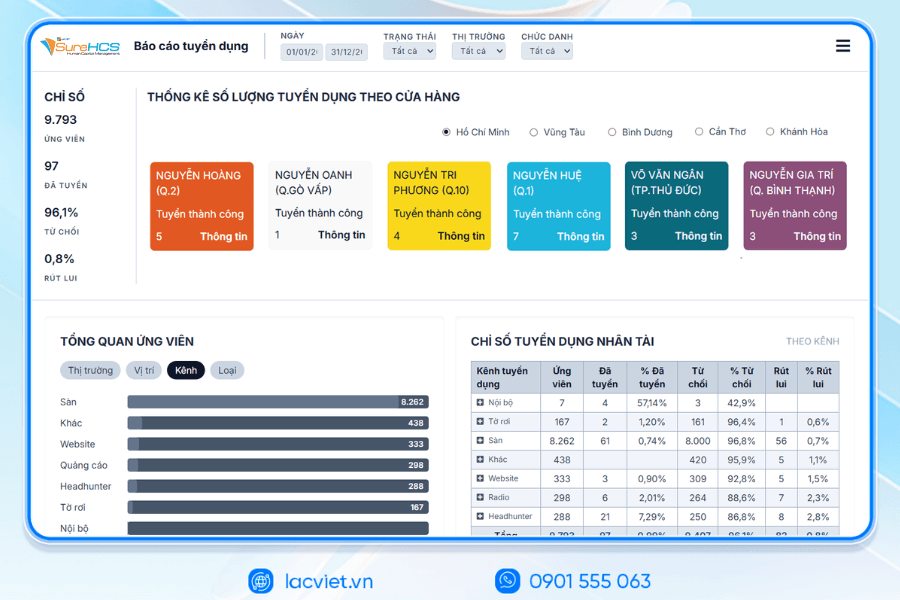
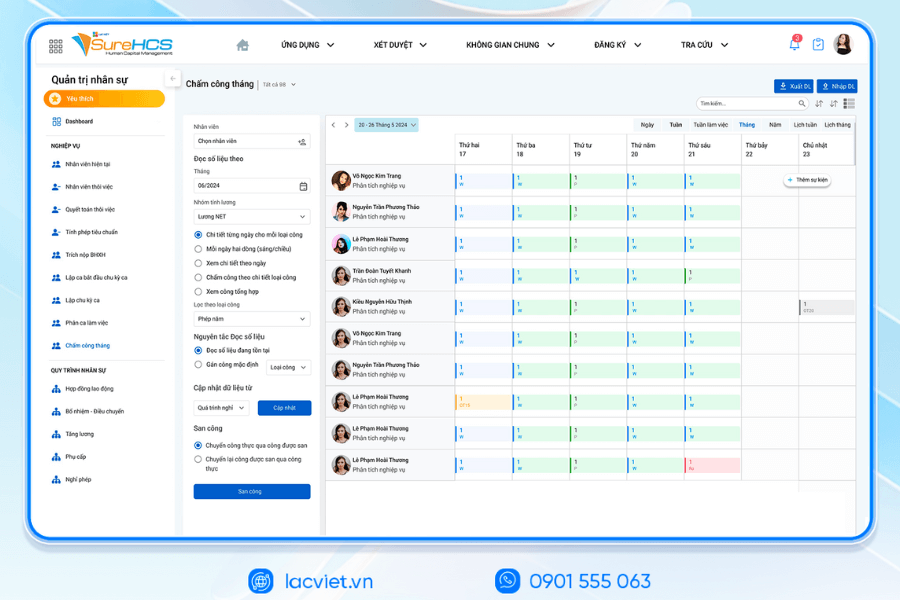
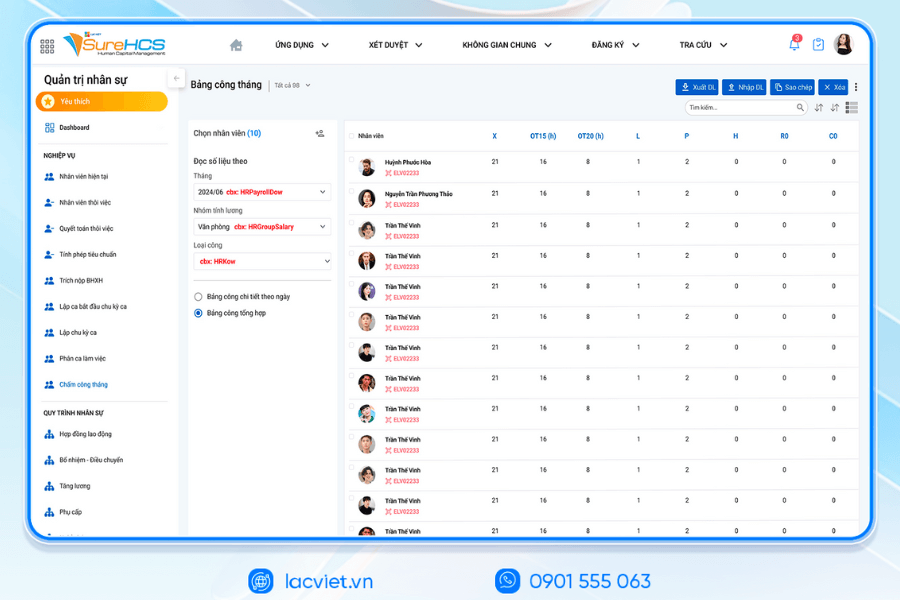
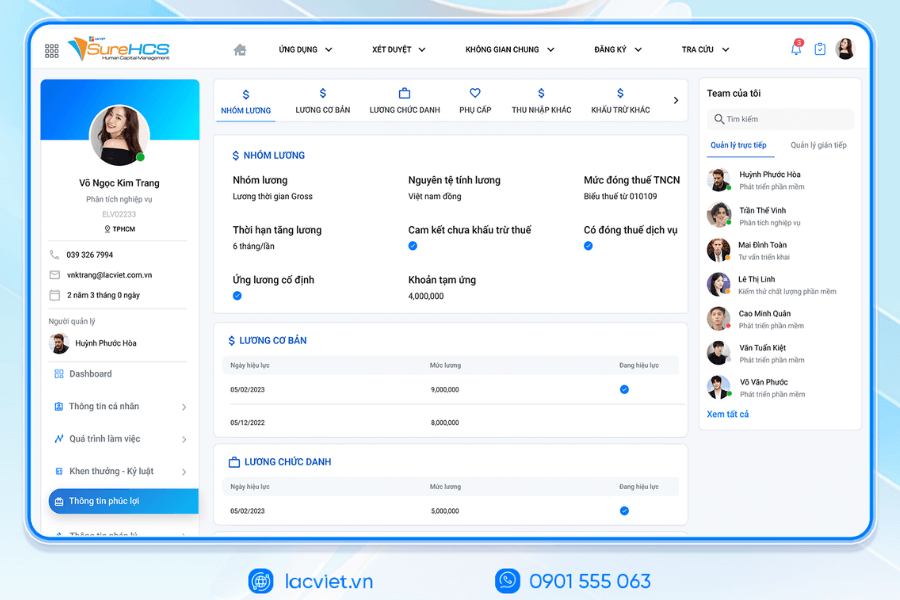
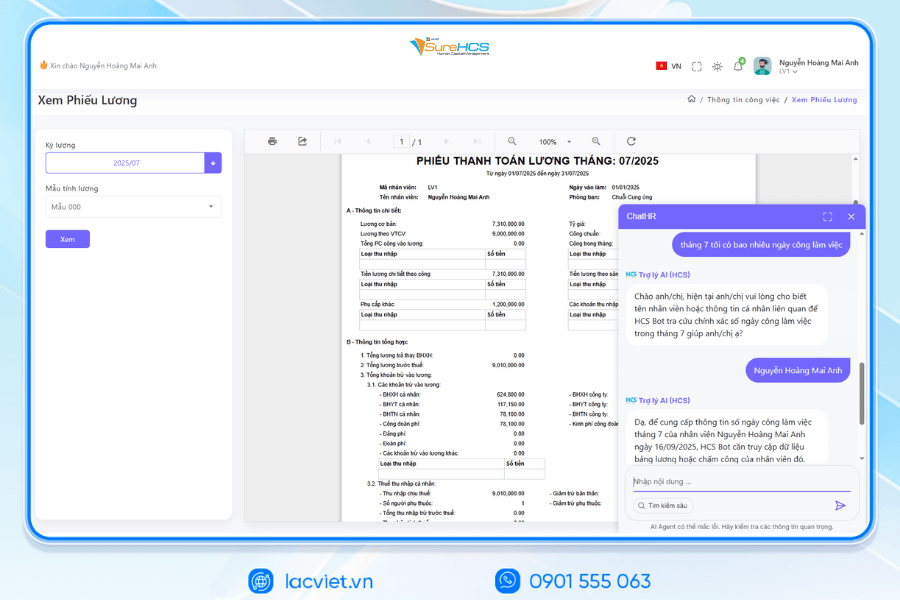
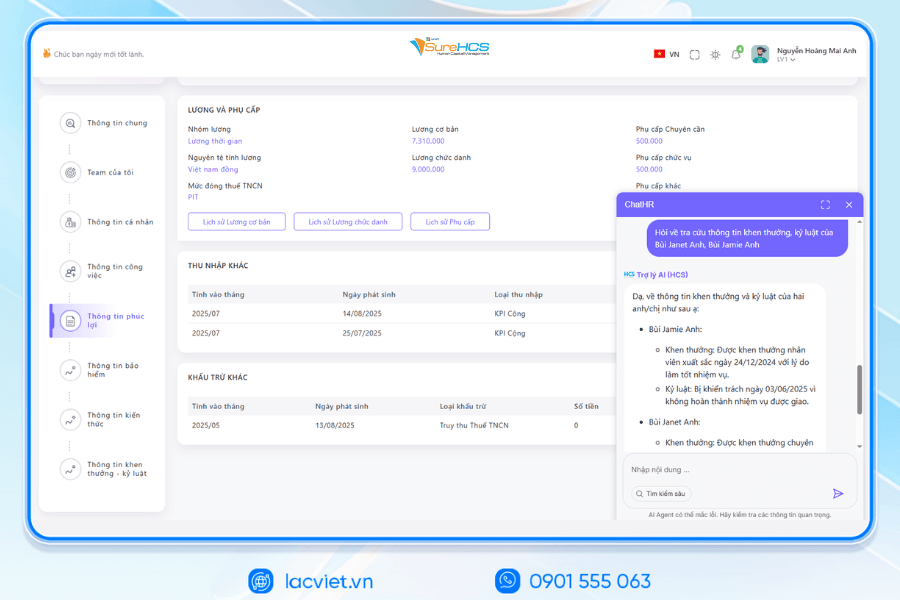
Lac Viet SureHCS hỗ trợ tính lương với nhiều mô hình khác nhau như 3P, KPI, theo sản phẩm, theo giờ, theo ca, phù hợp với cơ cấu thu nhập đa dạng của doanh nghiệp có nhiều loại nhân sự. Hệ thống quản lý hồ sơ nhân sự điện tử tập trung, cho phép quản lý phúc lợi theo từng nhóm nhân sự, từng đối tượng lao động.
Ở khâu chi trả, SureHCS tích hợp Bank Hub cho phép chi lương tự động từ phần mềm, liên kết với các ngân hàng đối tác, giúp quy trình thanh toán an toàn, minh bạch và có dữ liệu đối chiếu rõ ràng.
WHY BUSINESSES SHOULD CHOOSE TOUCH THE SUREHCS?
- Customized according to the actual business, no pressure mold as packaged software.
- Handle the personnel – salaries complex that many software HRM other does not respond.
- Deep understanding operated business English & FDI, ensure compliance with legal Vietnam (labour, SOCIAL insurance and personal income tax).
- Ecosystem integration strength: attendance – payroll – bank – SI – electronic contract.
See details, feature & get FREE Demo
CONTACT INFORMATION
- Hotline/Zalo: 0901 555 063
- Email: surehcs@lacviet.com.vn
- Website: https://lacviet.vn | www.surehcs.com
- Office address: 23 Nguyen Thi Huynh, Phu Nhuan, ho chi minh CITY.CITY
Khi dữ liệu hợp đồng, nghiệm thu, chi trả và thuế được quản lý trên cùng một nền tảng, bộ phận C&B có thể đối chiếu nhanh trước mỗi kỳ khai thuế, giảm phụ thuộc vào bảng tính thủ công và có sẵn số liệu khi cơ quan thuế yêu cầu giải trình. Đây là nền tảng để tuân thủ ổn định khi quy định thuế tiếp tục được cập nhật.
Với HR, lợi ích thực tế còn nằm ở khả năng trả lời nhanh các câu hỏi của cộng tác viên: vì sao lần này bị trừ, lần trước không bị trừ, tổng số thuế đã khấu trừ trong năm là bao nhiêu. Dữ liệu minh bạch giúp giảm khiếu nại và giữ quan hệ hợp tác tốt với đội ngũ cộng tác viên.
7. Một số câu hỏi thường gặp
- Cộng tác viên có được giảm trừ gia cảnh không?
Khi bị khấu trừ 10% tại nguồn, khoản khấu trừ chưa tính giảm trừ gia cảnh. Tuy nhiên, khi quyết toán thuế năm, cá nhân cư trú có thu nhập từ tiền lương, tiền công được tính giảm trừ gia cảnh theo quy định. Đó là lý do nhiều cộng tác viên được hoàn thuế sau quyết toán, hoặc đủ điều kiện làm cam kết ngay từ đầu.
- Hợp đồng dưới 3 tháng có phải đóng thuế TNCN không?
Có. Thu nhập từ hợp đồng lao động dưới 03 tháng vẫn chịu thuế TNCN. Điểm khác biệt chỉ nằm ở phương pháp: doanh nghiệp khấu trừ 10% khi chi trả từ 05 triệu đồng/lần, thay vì áp biểu thuế lũy tiến như hợp đồng lao động từ 03 tháng trở lên.
- Cộng tác viên có đăng ký kinh doanh thì khấu trừ thế nào?
Nếu cá nhân đã đăng ký kinh doanh cho hoạt động cung cấp dịch vụ đó, khoản thu nhập có thể được xác định là thu nhập từ kinh doanh, với cách quản lý thuế khác thu nhập từ tiền lương, tiền công. Doanh nghiệp nên đề nghị cá nhân cung cấp thông tin đăng ký, đối chiếu quy định hiện hành trước khi quyết định có khấu trừ hay không.
- Cộng tác viên không có mã số thuế thì sao?
Việc không có mã số thuế không làm thay đổi nghĩa vụ khấu trừ của doanh nghiệp khi chi trả từ 05 triệu đồng/lần. Tuy nhiên, để làm cam kết, nhận chứng từ khấu trừ và tự quyết toán thuận lợi, cá nhân nên có mã số thuế. Doanh nghiệp có thể hỗ trợ cộng tác viên đăng ký thuế khi bắt đầu hợp tác.
Hợp đồng cộng tác viên có phải đóng thuế TNCN: có, và từ ngày 01/7/2026 doanh nghiệp khấu trừ 10% khi chi trả từ 05 triệu đồng/lần, thay cho mốc 02 triệu đồng trước đây. Cộng tác viên chỉ có thu nhập thuộc diện khấu trừ 10% và ước tính thu nhập năm chưa vượt mức giảm trừ gia cảnh mới 15,5 triệu đồng/tháng có thể làm cam kết để tạm chưa bị khấu trừ.