
Quy định tính lương ngày lễ tết theo Bộ luật Lao động 2019 yêu cầu người lao động làm việc vào dịp này được hưởng ít nhất 300% lương ngày thường, chưa bao gồm tiền lương ngày nghỉ hưởng nguyên lương. Nếu phát sinh làm thêm giờ hoặc làm ca đêm, mức lương sẽ được cộng thêm từ 20% đến 30% dựa trên đơn giá tiền lương ngày lễ thực trả nhằm đảm bảo quyền lợi tối đa cho nhân sự. Tuân thủ đúng quy định giúp doanh nghiệp tránh rủi ro pháp lý, đồng thời nâng cao uy tín và sự gắn kết của đội ngũ nhân viên.
Việc tuân thủ đúng quy định tính lương ngày lễ tết là nghĩa vụ pháp lý và còn là yếu tố then chốt giúp doanh nghiệp duy trì uy tín giữ chân nhân sự, nâng cao tinh thần làm việc. Theo Bộ luật Lao động 2019, người lao động làm việc vào ngày lễ tết được trả ít nhất 300% lương chưa bao gồm lương ngày nghỉ, tuy nhiên, nhiều doanh nghiệp vẫn áp dụng chưa đúng, dẫn đến khiếu nại hoặc vi phạm hành chính.
Bài viết này Lạc Việt sẽ giúp doanh nghiệp hiểu rõ bản chất quy định, tránh rủi ro và tối ưu quyền lợi cho cả người lao động lẫn tổ chức.
1. Lương ngày lễ Tết là gì?
Lương ngày lễ Tết là khoản tiền người lao động được hưởng trong các ngày nghỉ lễ, Tết theo quy định của pháp luật, kể cả khi không đi làm. Đồng thời, nếu người lao động làm việc vào những ngày này, họ sẽ được trả lương với mức cao hơn so với ngày làm việc bình thường.
Nói một cách dễ hiểu, có hai trường hợp doanh nghiệp cần phân biệt rõ:
Trường hợp 1: Người lao động nghỉ lễ, không làm việc
Nhân viên vẫn được hưởng nguyên lương theo hợp đồng lao động. Đây là quyền lợi bắt buộc, không phụ thuộc vào hiệu suất hay thâm niên.
Trường hợp 2: Người lao động đi làm vào ngày lễ Tết
Ngoài tiền lương ngày lễ (đã được hưởng), người lao động còn được trả thêm tiền lương làm việc với mức cao hơn. Đây là phần chi phí mà doanh nghiệp cần kiểm soát chặt chẽ.
Nếu doanh nghiệp không phân tách rõ hai phần “lương nghỉ lễ” và “lương làm thêm ngày lễ”, rất dễ dẫn đến:
- Tính thiếu hoặc tính sai lương
- Khiếu nại từ người lao động
- Rủi ro truy thu hoặc xử phạt
Ngược lại, khi hiểu đúng và thiết lập công thức rõ ràng, doanh nghiệp có thể:
- Dự trù chính xác chi phí lương trong các dịp cao điểm
- Chủ động quyết định có nên bố trí làm việc ngày lễ hay không
- Tăng tính minh bạch trong chính sách lương thưởng
2. Căn cứ pháp lý và quy định tính lương ngày lễ Tết doanh nghiệp cần nắm rõ
2.1 Các ngày lễ, ngày tết được hưởng nguyên lương (100%)
Quy định tính lương ngày lễ tết là những hướng dẫn pháp lý cụ thể do Nhà nước ban hành nhằm xác định mức trả công cho người lao động khi làm việc trong các dịp lễ, tết. Theo Điều 98 khoản 1 điểm c Bộ luật Lao động 2019, nếu người lao động làm việc vào ngày nghỉ lễ, họ phải được trả ít nhất 300% lương của ngày làm việc bình thường, chưa bao gồm khoản lương cho ngày nghỉ hưởng nguyên lương.
Quy định này áp dụng cho tất cả người lao động làm việc theo hợp đồng lao động, không phân biệt loại hợp đồng (xác định thời hạn, không xác định thời hạn hoặc theo mùa vụ). Điều này đảm bảo mọi nhân sự từ văn phòng đến sản xuất, đều được bảo vệ quyền lợi công bằng.
Theo Điều 112 Bộ luật Lao động 2019, người lao động được nghỉ làm việc và hưởng nguyên lương trong các dịp sau:
- Tết Dương lịch: 01 ngày (1/1 dương lịch)
- Tết Nguyên đán: 05 ngày
- Giỗ Tổ Hùng Vương: 01 ngày (mùng 10/3 âm lịch)
- Ngày Chiến thắng 30/4: 01 ngày
- Ngày Quốc tế Lao động 1/5: 01 ngày
- Ngày Quốc khánh 2/9: 02 ngày
Nếu doanh nghiệp yêu cầu làm việc vào các ngày này, cách tính lương ngày lễ sẽ áp dụng mức tối thiểu theo luật, có thể cao hơn nếu thỏa thuận trong hợp đồng hoặc quy chế lương thưởng. Việc ghi rõ quy định trong hợp đồng, quy chế nội bộ sẽ giúp doanh nghiệp minh bạch hạn chế tranh chấp giúp nâng cao sự hài lòng của nhân viên.
2.2 Căn cứ pháp lý quy định về tính lương ngày lễ tết
Căn cứ pháp lý quan trọng nhất để doanh nghiệp áp dụng quy định tính lương ngày lễ tết là Bộ luật Lao động 2019, đặc biệt tại Điều 98 và Điều 112.
- Điều 98 quy định rõ: Người lao động làm việc vào ngày nghỉ lễ, tết sẽ được trả ít nhất bằng 300% lương của ngày làm việc bình thường, chưa bao gồm lương của ngày nghỉ hưởng nguyên lương. Trường hợp làm vào ban đêm được trả thêm ít nhất 30% (khoản 2); làm thêm giờ vào ban đêm thì ngoài khoản 1 và khoản 2 còn được trả thêm 20% (khoản 3).
- Điều 112 liệt kê đầy đủ các ngày nghỉ lễ, tết được hưởng nguyên lương, giúp doanh nghiệp xác định chính xác thời điểm áp dụng chế độ đặc biệt.
- Nghị định 145/2020/NĐ-CP hướng dẫn chi tiết cách tính lương tháng, cách xác định đơn giá giờ công và quy định với các trường hợp lao động làm theo sản phẩm, khoán hoặc theo giờ.
Việc bám sát các văn bản pháp lý này giúp doanh nghiệp:
- Đảm bảo tuân thủ pháp luật, tránh bị xử phạt từ 10 –100 triệu đồng theo Nghị định 283/2026/NĐ-CP nếu trả lương không đúng quy định. Mức cho cá nhân 5–50 triệu, tổ chức gấp đôi (tối đa 100 triệu).
- Tạo niềm tin giữ chân nhân sự, vì quyền lợi của họ được đảm bảo minh bạch đúng luật.
- Tối ưu quy trình quản lý nhân sự, khi các quy định được áp dụng thống nhất, hạn chế rủi ro tranh chấp.
2.3. Quy định về thời giản trả lương làm việc vào ngày lễ, tết
Ngoài mức trả lương, pháp luật cũng quy định rõ về thời điểm thanh toán:
- Theo Điều 97 khoản 4 Bộ luật Lao động 2019, doanh nghiệp phải thanh toán lương đúng hạn, chậm nhất không quá 30 ngày kể từ ngày trả lương theo hợp đồng trong trường hợp bất khả kháng; nếu trả chậm từ 15 ngày trở lên còn phải đền bù tiền lãi.
- Với tiền lương làm việc vào ngày lễ, tết, doanh nghiệp nên trả cùng kỳ lương tháng để đảm bảo tính minh bạch giúp người lao động dễ dàng theo dõi.
- Trường hợp ca làm kéo dài qua 0h (ví dụ ca 22h ngày 30/4 đến 6h sáng 1/5), toàn bộ thời gian làm việc thuộc khung giờ của ngày lễ sẽ được tính theo mức 300% trở lên.
Việc tuân thủ đúng thời hạn nguyên tắc trả lương giúp:
- Tránh phát sinh khiếu nại tranh chấp do chậm trả hoặc tính sai.
- Tăng uy tín doanh nghiệp trong mắt người lao động và cơ quan quản lý.
- Đảm bảo sự minh bạch khi báo cáo tài chính, quyết toán chi phí lương.
3. Làm việc ngày lễ tết tính lương như thế nào? Công thức tính theo Luật LĐ 45/2019/QH14
3.1. Công thức tính lương khi làm việc vào ngày lễ
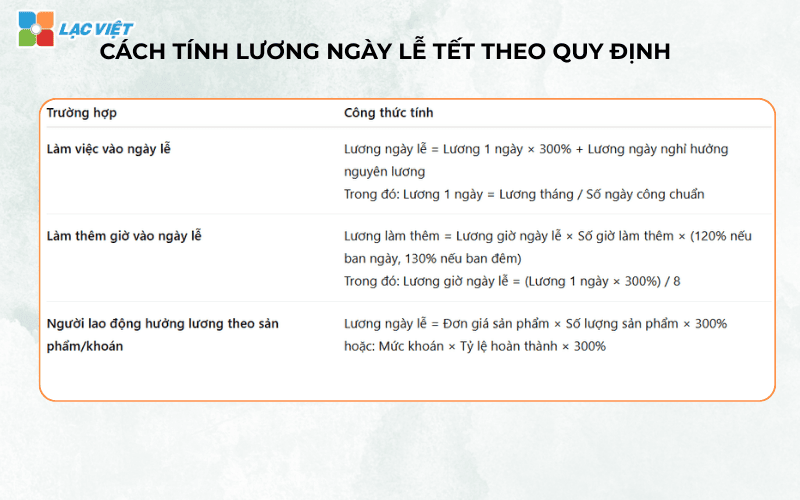
Theo Điều 98 Bộ luật Lao động 2019, khi người lao động làm việc vào ngày nghỉ lễ tết, mức lương phải trả tối thiểu bằng 300% lương của ngày làm việc bình thường, chưa bao gồm tiền lương của ngày nghỉ hưởng nguyên lương.
Công thức tính:
Lương ngày lễ = Lương 1 ngày làm việc × 300% + Lương ngày nghỉ hưởng nguyên lương
Trong đó:
- Lương 1 ngày làm việc = Lương tháng / Số ngày làm việc tiêu chuẩn trong tháng (thường là 26 ngày theo quy định doanh nghiệp).
- Lương ngày nghỉ hưởng nguyên lương đã được quy định tại Điều 112, đảm bảo người lao động nhận cả tiền lương cho ngày nghỉ theo luật.
Ví dụ minh họa: Một nhân viên có mức lương cơ bản 10.400.000 đồng/tháng, doanh nghiệp làm việc 26 ngày/tháng.
- Lương 1 ngày = 10.400.000 / 26 = 400.000 đồng.
- Lương khi làm việc vào ngày Quốc khánh 2/9 = 400.000 × 300% + 400.000 = 1.600.000 đồng.
Việc áp dụng đúng công thức không chỉ giúp doanh nghiệp tránh vi phạm quy định tính lương ngày lễ tết, mà còn thể hiện sự minh bạch trong chính sách lương, góp phần giữ chân nhân sự.
3.2. Trường hợp người lao động làm thêm giờ vào ngày lễ
Khi người lao động vừa làm việc vào ngày lễ, vừa làm thêm ngoài giờ, mức lương sẽ được cộng thêm 20% (ca ban ngày) hoặc 30% (ca ban đêm) trên cơ sở tiền lương giờ thực trả vào ngày lễ.
Ví dụ minh họa: Nhân viên trên làm thêm 2 giờ ca ban đêm vào ngày Quốc khánh:
- Lương giờ ngày lễ = (400.000 × 300%) / 8 giờ = 150.000 đồng/giờ.
- Tiền làm thêm ban đêm = 150.000 × 2 giờ × 130% = 390.000 đồng.
- Tổng lương trong ngày = 1.600.000 + 390.000 = 1.990.000 đồng.
Theo báo cáo của ILO 2024, các doanh nghiệp áp dụng đúng đủ chế độ trả lương làm thêm vào ngày lễ ghi nhận tỷ lệ nghỉ việc giảm trung bình 12% so với doanh nghiệp không tuân thủ. Điều này cho thấy chính sách lương minh bạch là đòn bẩy quan trọng cho sự gắn kết nhân viên.
3.3. Người lao động hưởng lương theo sản phẩm, khoán
Với lao động tính lương theo sản phẩm hoặc khoán, cách tính lương ngày lễ dựa trên đơn giá sản phẩm hoặc mức khoán, nhân với số lượng sản phẩm hoặc công việc hoàn thành, sau đó cộng thêm 300% đơn giá bình thường cho khối lượng làm việc vào ngày lễ.
Ví dụ: Một công nhân may được trả 15.000 đồng/sản phẩm, làm được 20 sản phẩm trong ngày lễ:
- Tiền lương ngày lễ = 15.000 × 20 × 300% = 900.000 đồng (chưa bao gồm lương ngày nghỉ hưởng nguyên lương nếu có).
Áp dụng chính xác cho từng hình thức chi lương giúp doanh nghiệp tránh sai sót, đặc biệt trong các ngành sản xuất và xây dựng – nơi hơn 60% lao động hưởng hình thức trả lương theo sản phẩm (theo Tổng cục Thống kê Việt Nam, 2024).
4. Những sai lầm doanh nghiệp thường gặp khi tính lương ngày lễ tết
4.1. Tính thiếu hoặc sai tỷ lệ phần trăm
Một trong những lỗi phổ biến nhất là áp dụng không đúng mức 300% lương cho thời gian làm việc vào ngày lễ, tết theo quy định tại Điều 98 Bộ luật Lao động 2019. Một số doanh nghiệp chỉ tính thêm 200% hoặc nhầm lẫn giữa phần trăm làm thêm giờ ngày thường và ngày lễ. Điều này khiến tổng lương chi trả thấp hơn so với luật định, dẫn đến khiếu nại từ người lao động.
Ví dụ: Nhân viên lương 400.000 đồng/ngày làm việc vào ngày lễ, nhưng doanh nghiệp chỉ trả 200% thay vì 300%, dẫn tới thiếu 400.000 đồng cho một ca làm. Con số này tuy nhỏ ở một cá nhân nhưng nếu tính trên quy mô hàng trăm lao động, nhiều ngày lễ, thiệt hại và rủi ro pháp lý là đáng kể.
4.2. Không cộng phụ cấp hoặc thưởng theo thỏa thuận
Ngoài mức lương cơ bản, nhiều doanh nghiệp bỏ qua các khoản phụ cấp cố định (ăn trưa, xăng xe, độc hại…) hoặc tiền thưởng đã được ghi trong hợp đồng khi tính lương ngày lễ tết. Điều này làm giảm quyền lợi thực tế của người lao động và vi phạm nguyên tắc “trả đủ, trả đúng” trong quy định tính lương ngày lễ tết.
Theo khảo sát của Tổng Liên đoàn Lao động Việt Nam 2024, có tới 18% người lao động phản ánh rằng doanh nghiệp chưa tính đầy đủ phụ cấp vào lương ngày lễ, gây tâm lý không hài lòng giảm gắn kết. Doanh nghiệp cần rà soát kỹ quy chế lương thưởng, hợp đồng để đảm bảo mọi khoản thu nhập đã cam kết đều được cộng vào cách tính lương ngày lễ.
4.3. Không cập nhật quy định mới dẫn đến vi phạm pháp luật
Pháp luật lao động thường xuyên được sửa đổi, bổ sung, như việc tăng số ngày nghỉ Quốc khánh từ 1 lên 2 ngày (áp dụng từ 2021). Tuy nhiên, nhiều doanh nghiệp vẫn áp dụng lịch nghỉ cũ hoặc công thức tính lương không phù hợp, dẫn đến trả thiếu tiền công hoặc bố trí lịch làm việc trái luật.
Hậu quả không chỉ là vi phạm pháp lý mà còn ảnh hưởng đến hình ảnh doanh nghiệp. Theo Nghị định 12/2022/NĐ-CP, hành vi trả lương không đúng quy định có thể bị phạt từ 10–100 triệu đồng, tùy số lượng lao động bị ảnh hưởng.
Những sai lầm trên không chỉ gây thiệt hại tài chính do tiền phạt, mà còn tạo ra tổn thất vô hình: giảm sự tin tưởng của nhân viên, tăng tỷ lệ nghỉ việc, mất uy tín trên thị trường tuyển dụng. Một chính sách tính lương ngày lễ tết rõ ràng, đúng quy định sẽ giúp doanh nghiệp vừa tuân thủ pháp luật, vừa nâng cao hình ảnh chuyên nghiệp giữ chân nhân tài.
5. Lịch nghỉ lễ, tết 2027 và quy định tính lương ngày lễ tết doanh nghiệp cần cập nhật
Quy định tính lương ngày lễ tết không chỉ là công thức 300%. Trước khi tính, bộ phận nhân sự phải biết chính xác ngày nào trong năm là ngày nghỉ lễ, tết hưởng nguyên lương, vì mức lương khi đi làm và cả quỹ lương dự trù đều dựa trên danh sách ngày đó. Bộ luật Lao động 2019 ấn định số ngày nghỉ cho từng dịp, nhưng riêng Tết Âm lịch và Quốc khánh thì lịch cụ thể do Thủ tướng Chính phủ quyết định hằng năm.
5.1. Ai quyết định ngày nghỉ Tết Âm lịch và Quốc khánh mỗi năm?
Điều 112 Bộ luật Lao động 2019 liệt kê các ngày nghỉ lễ, tết hưởng nguyên lương gồm: Tết Dương lịch 01 ngày; Tết Âm lịch 05 ngày; Ngày Chiến thắng 30/4 một ngày; Ngày Quốc tế Lao động 01/5 một ngày; Quốc khánh 02 ngày (ngày 02/9 và một ngày liền kề trước hoặc sau); Giỗ Tổ Hùng Vương một ngày (mùng 10 tháng 3 âm lịch). Như vậy mỗi năm người lao động có tối thiểu 11 ngày nghỉ lễ, tết hưởng nguyên lương.
Có hai điểm doanh nghiệp hay bỏ sót. Thứ nhất, khoản 3 Điều 112 giao Thủ tướng Chính phủ quyết định cụ thể, hằng năm, ngày nghỉ Tết Âm lịch và ngày nghỉ Quốc khánh dựa trên điều kiện thực tế. Nghĩa là số ngày (05 và 02) là cố định, còn việc nghỉ vào những ngày dương lịch nào thay đổi theo từng năm và theo thông báo của Bộ Nội vụ. Thứ hai, khoản 2 Điều 112 quy định người lao động là người nước ngoài làm việc tại Việt Nam, ngoài các ngày trên, còn được nghỉ thêm 01 ngày Tết cổ truyền dân tộc và 01 ngày Quốc khánh của nước họ. Bài hiện tại chưa nhắc nhóm này, trong khi nhiều doanh nghiệp FDI có lao động nước ngoài cần đưa các ngày đó vào bảng công.
Ngày nghỉ lễ còn liên quan đến ngày nghỉ hằng tuần. Khoản 3 Điều 111 quy định nếu ngày nghỉ hằng tuần trùng ngày nghỉ lễ, tết thì người lao động được nghỉ bù vào ngày làm việc kế tiếp. Cách tính lương khi làm việc vào ngày nghỉ bù đã được trình bày chi tiết tại bài Lương ngày lễ tính thế nào, nên bài này chỉ nhắc để doanh nghiệp không bỏ sót ngày nghỉ bù khi lập lịch.
| Dịp nghỉ | Số ngày nghỉ hưởng nguyên lương | Ngày cụ thể do ai xác định |
|---|---|---|
| Tết Dương lịch | 01 ngày (01/01) | Cố định theo luật |
| Tết Âm lịch | 05 ngày | Thủ tướng Chính phủ quyết định hằng năm |
| Ngày Chiến thắng (30/4) | 01 ngày | Cố định theo luật |
| Ngày Quốc tế Lao động (01/5) | 01 ngày | Cố định theo luật |
| Quốc khánh | 02 ngày (02/9 và 01 ngày liền kề) | Thủ tướng Chính phủ quyết định hằng năm |
| Giỗ Tổ Hùng Vương | 01 ngày (10/3 âm lịch) | Cố định theo luật |
Để biết kỳ nghỉ sắp tới cụ thể ra sao, phần tiếp theo cập nhật lịch nghỉ năm 2027.
5.2. Lịch nghỉ Tết Dương lịch, Tết Âm lịch và Quốc khánh năm 2027
Ngày 02/10/2026, Văn phòng Chính phủ ban hành Văn bản số 10065/VPCP-KGVX truyền đạt ý kiến của Phó Thủ tướng Phạm Thị Thanh Trà: đồng ý với đề xuất của Bộ Nội vụ về phương án nghỉ 07 ngày dịp Tết Âm lịch Đinh Mùi 2027 và nghỉ 04 ngày dịp Quốc khánh 2027, đồng thời giao Bộ trưởng Bộ Nội vụ thông báo cho các cơ quan, tổ chức, doanh nghiệp và người lao động. Doanh nghiệp nên theo dõi thông báo chính thức của Bộ Nội vụ để đối chiếu từng ngày cụ thể.
Theo các báo đã đưa tin về phương án này, kỳ nghỉ Tết Âm lịch 2027 kéo dài từ thứ Năm 04/02/2027 (28 tháng Chạp) đến hết thứ Tư 10/02/2027 (mùng 5 tháng Giêng). Mùng 1 Tết rơi vào thứ Bảy 06/02/2027, nên hai ngày nghỉ hằng tuần trùng với ngày Tết. Vì vậy 07 ngày nghỉ liên tục gồm 05 ngày nghỉ Tết Nguyên đán và 02 ngày nghỉ bù ngày nghỉ hằng tuần. Về Tết Dương lịch 2027, các báo ghi nhận người lao động được nghỉ 03 ngày liên tục.
| Dịp nghỉ năm 2027 | Thời gian nghỉ | Tình trạng căn cứ |
|---|---|---|
| Tết Dương lịch | Nghỉ 03 ngày liên tục | Theo các báo; cần đối chiếu thông báo Bộ Nội vụ |
| Tết Âm lịch Đinh Mùi | 07 ngày, từ 04/02/2027 đến hết 10/02/2027 | Văn bản 10065/VPCP-KGVX ngày 02/10/2026 |
| Quốc khánh | Nghỉ 04 ngày | Văn bản 10065/VPCP-KGVX; ngày cụ thể theo thông báo Bộ Nội vụ |
Trong công văn lấy ý kiến hồi tháng 8/2026, Bộ Nội vụ đề nghị người sử dụng lao động thông báo phương án nghỉ Tết cho người lao động trước ít nhất 30 ngày. Với kỳ nghỉ bắt đầu ngày 04/02/2027, mốc 30 ngày trước đó rơi vào khoảng 05/01/2027. Đây là đề nghị trong công văn, không phải điều khoản bắt buộc trong Bộ luật Lao động, nhưng doanh nghiệp nên làm theo để tránh tranh chấp về lịch nghỉ và lương.
Về lương, người lao động nghỉ đúng các ngày nghỉ lễ, tết vẫn hưởng nguyên lương, không bị trừ ngày công. Nếu doanh nghiệp bố trí đi làm, mức lương phụ thuộc loại ngày: Điều 98 khoản 1 quy định tối thiểu 150% vào ngày thường, 200% vào ngày nghỉ hằng tuần và 300% vào ngày nghỉ lễ, tết. Bộ phận nhân sự cần đọc thông báo để xác định trong 07 ngày nghỉ, ngày nào là ngày nghỉ Tết hưởng nguyên lương và ngày nào là ngày nghỉ bù hoặc ngày nghỉ hằng tuần, rồi gắn đúng mức lương cho từng ngày trong bảng công.
5.3. Việc doanh nghiệp cần làm trước kỳ nghỉ để tính đúng lương
Sai sót về lương ngày lễ, tết thường không nằm ở công thức mà ở khâu chuẩn bị. Danh sách dưới đây giúp bộ phận nhân sự rà soát trước mỗi kỳ nghỉ, đặc biệt là kỳ nghỉ Tết Âm lịch 2027.
- Đối chiếu lịch nghỉ chính thức: lấy thông báo của Bộ Nội vụ, ghi vào lịch làm việc năm và bảng công mẫu, đánh dấu riêng ngày nghỉ lễ, ngày nghỉ bù và ngày nghỉ hằng tuần.
- Thông báo sớm cho người lao động: gửi lịch nghỉ Tết ít nhất 30 ngày trước ngày nghỉ đầu tiên theo đề nghị của Bộ Nội vụ, ghi nhận bằng văn bản hoặc thư điện tử nội bộ.
- Rà nội quy lao động: Điều 118 yêu cầu nội quy lao động có nội dung về thời giờ làm việc, thời giờ nghỉ ngơi. Nếu nội quy còn ghi lịch nghỉ cũ hoặc thiếu quy định ngày trực, cần sửa trước kỳ nghỉ.
- Xin sự đồng ý khi huy động đi làm: làm việc vào ngày nghỉ lễ là làm thêm giờ. Theo Điều 107, người sử dụng lao động chỉ được huy động khi người lao động đồng ý, và tổng số giờ làm thêm phải nằm trong giới hạn luật định (không quá 50% số giờ làm việc bình thường trong ngày, 40 giờ mỗi tháng và 200 giờ mỗi năm, trừ ngành nghề được phép đến 300 giờ mỗi năm).
- Lập danh sách người trực và dự trù quỹ lương: ví dụ minh họa (không phải số liệu thật): 50 nhân viên cùng trực 01 ngày nghỉ lễ, lương một ngày 400.000 đồng, khoản trả thêm tối thiểu là 400.000 × 300% × 50 = 60.000.000 đồng, chưa kể tiền lương ngày lễ hưởng nguyên lương.
- Ghi rõ trên bảng kê trả lương: Điều 95 khoản 3 yêu cầu mỗi lần trả lương phải thông báo bảng kê ghi rõ tiền lương, tiền lương làm thêm giờ, tiền lương làm việc vào ban đêm và các khoản khấu trừ (nếu có).
- Trả lương đúng kỳ: khoản chênh lệch do làm ngày lễ nên trả cùng kỳ lương tháng đã thỏa thuận, tránh phát sinh chậm trả (xem mục 6).
Cuối cùng, nếu doanh nghiệp dùng phần mềm tính lương, cần cập nhật lịch nghỉ 2027 vào hệ thống ngay khi có thông báo chính thức để các ngày lễ được nhận diện tự động.
6. Mức xử phạt khi trả sai lương làm việc ngày lễ, tết theo Nghị định 283/2026/NĐ-CP
Trả thiếu lương làm việc vào ngày lễ, tết không chỉ gây khiếu nại mà còn bị xử phạt hành chính. Nghị định 283/2026/NĐ-CP quy định xử phạt vi phạm hành chính trong lĩnh vực lao động, bảo hiểm xã hội, được Chính phủ ban hành ngày 15/7/2026 và có hiệu lực từ ngày 10/9/2026. Từ thời điểm này, các khung phạt cũ tại Nghị định 12/2022/NĐ-CP không còn là cơ sở để doanh nghiệp tự rà soát rủi ro. Phần này tóm tắt khung phạt tại Điều 23 và các nghĩa vụ đi kèm.
6.1. Khung phạt tiền theo số người lao động bị ảnh hưởng
Theo Điều 23 Nghị định 283/2026/NĐ-CP, người sử dụng lao động bị phạt tiền khi trả lương không đúng thời hạn; không trả hoặc trả không đủ tiền lương theo thỏa thuận trong hợp đồng lao động; không trả hoặc trả không đủ tiền lương làm thêm giờ, tiền lương làm việc vào ban đêm; không trả hoặc trả không đủ tiền lương ngừng việc theo quy định. Hành vi trả thiếu lương làm việc ngày lễ, tết thuộc nhóm trả không đủ tiền lương làm thêm giờ.
Mức phạt tăng theo số người lao động bị ảnh hưởng. Các mức dưới đây áp dụng cho cá nhân; tổ chức, trong đó có doanh nghiệp, bị phạt gấp đôi.
| Số người lao động bị vi phạm | Mức phạt với cá nhân | Mức phạt với tổ chức (gấp đôi) |
|---|---|---|
| Từ 01 đến 10 người | 5 – 10 triệu đồng | 10 – 20 triệu đồng |
| Từ 11 đến 50 người | 10 – 20 triệu đồng | 20 – 40 triệu đồng |
| Từ 51 đến 100 người | 20 – 30 triệu đồng | 40 – 60 triệu đồng |
| Từ 101 đến 300 người | 30 – 40 triệu đồng | 60 – 80 triệu đồng |
| Từ 301 người trở lên | 40 – 50 triệu đồng | 80 – 100 triệu đồng |
Như vậy một doanh nghiệp trả thiếu lương làm việc ngày Quốc khánh cho 60 nhân viên có thể bị phạt từ 40 đến 60 triệu đồng, chưa tính các khoản phải trả bù. Ngoài ra, cũng theo Điều 23, người sử dụng lao động bị phạt 5 – 10 triệu đồng nếu không xây dựng hoặc không công bố công khai thang lương, bảng lương, mức lao động, quy chế thưởng tại nơi làm việc trước khi áp dụng. Vì quy chế làm việc ngày lễ thường nằm trong quy chế lương thưởng, doanh nghiệp nên rà luôn tính công khai của văn bản này.
6.2. Khắc phục hậu quả, tiền lãi và thời hạn trả lương
Nộp phạt không thay thế nghĩa vụ trả lương. Ngoài phạt tiền, người sử dụng lao động còn phải trả đủ số tiền lương còn thiếu cho người lao động và trả thêm tiền lãi trên số tiền trả chậm hoặc trả thiếu. Nghị định không ấn định một mức lãi cố định cho mọi trường hợp; mức lãi được xác định tại thời điểm cơ quan có thẩm quyền xử phạt.
Song song với nghị định xử phạt, Điều 97 khoản 4 Bộ luật Lao động 2019 quy định rõ giới hạn trả lương chậm. Chỉ khi có lý do bất khả kháng, người sử dụng lao động đã tìm mọi biện pháp khắc phục mà vẫn không thể trả lương đúng hạn thì mới được chậm, nhưng không quá 30 ngày. Nếu trả chậm từ 15 ngày trở lên, người sử dụng lao động phải đền bù cho người lao động một khoản tiền ít nhất bằng số tiền lãi của số tiền trả chậm, tính theo lãi suất huy động tiền gửi có kỳ hạn 01 tháng do ngân hàng nơi người sử dụng lao động mở tài khoản trả lương công bố tại thời điểm trả lương. Điều kiện bất khả kháng là điều kiện chặt: việc thiếu dòng tiền hay chậm quyết toán của khách hàng không được xem là bất khả kháng.
Để giảm rủi ro, bộ phận nhân sự nên áp dụng ba việc. Một là chốt bảng công ngày lễ trước kỳ chốt lương để khoản tiền làm ngày lễ có mặt ngay trong kỳ lương gần nhất. Hai là lưu đầy đủ bằng chứng đi làm ngày lễ: bản đăng ký, phê duyệt, dữ liệu chấm công, và sự đồng ý của người lao động khi làm thêm giờ. Ba là khi phát hiện trả thiếu, chủ động trả bù cùng khoản lãi và ghi nhận bằng văn bản, thay vì chờ người lao động khiếu nại hoặc cơ quan thanh tra phát hiện.
7. Giải pháp nhân sự LV SureHCS hỗ trợ tính lương ngày lễ tết chính xác, nhanh chóng
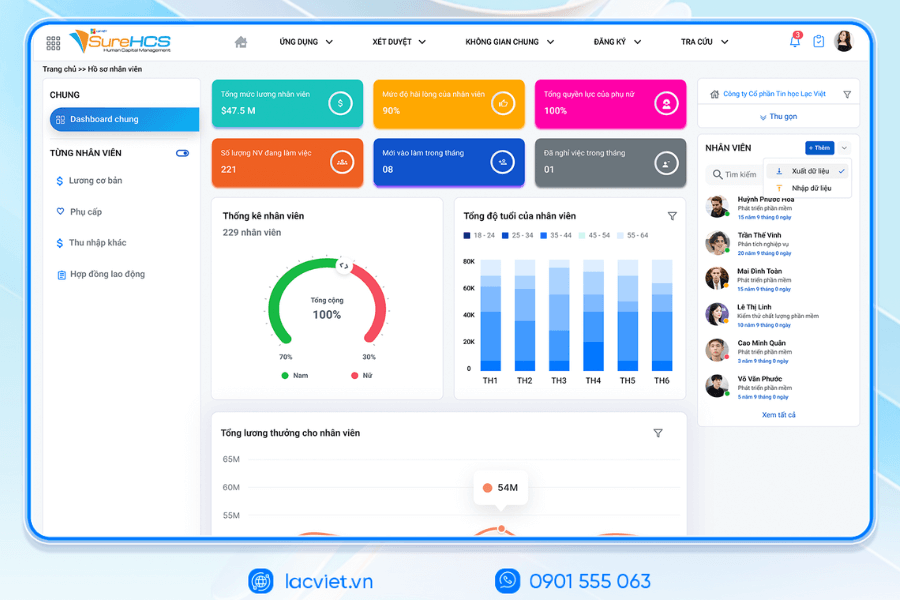
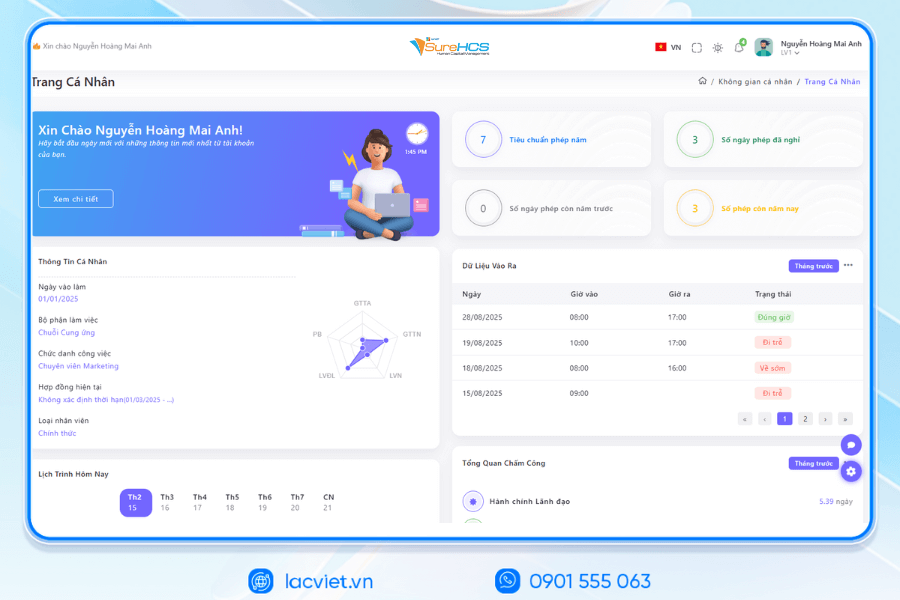
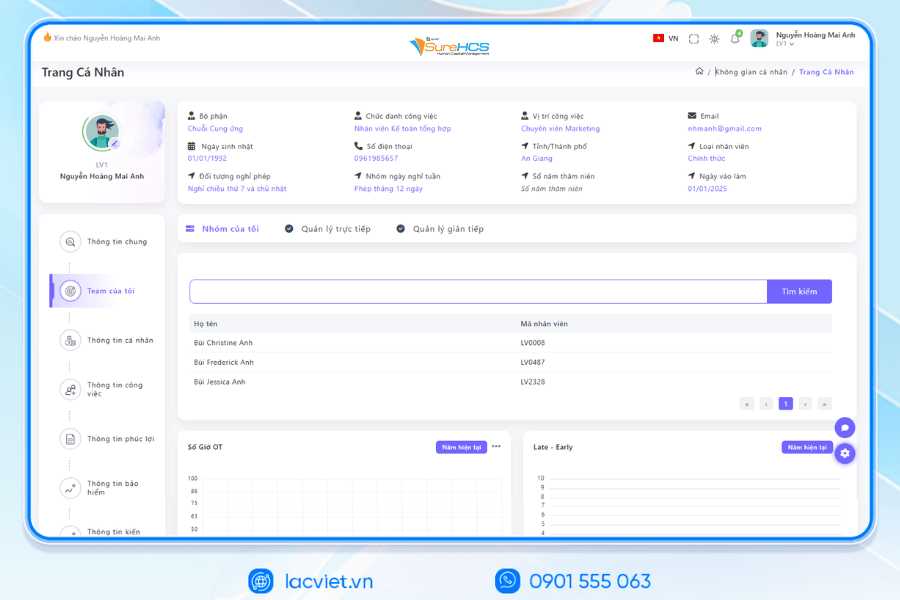
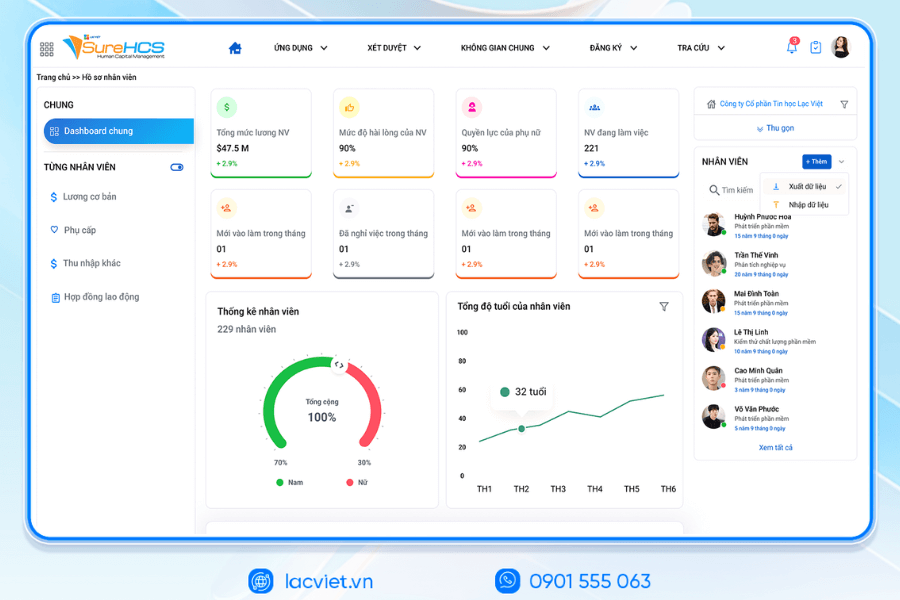
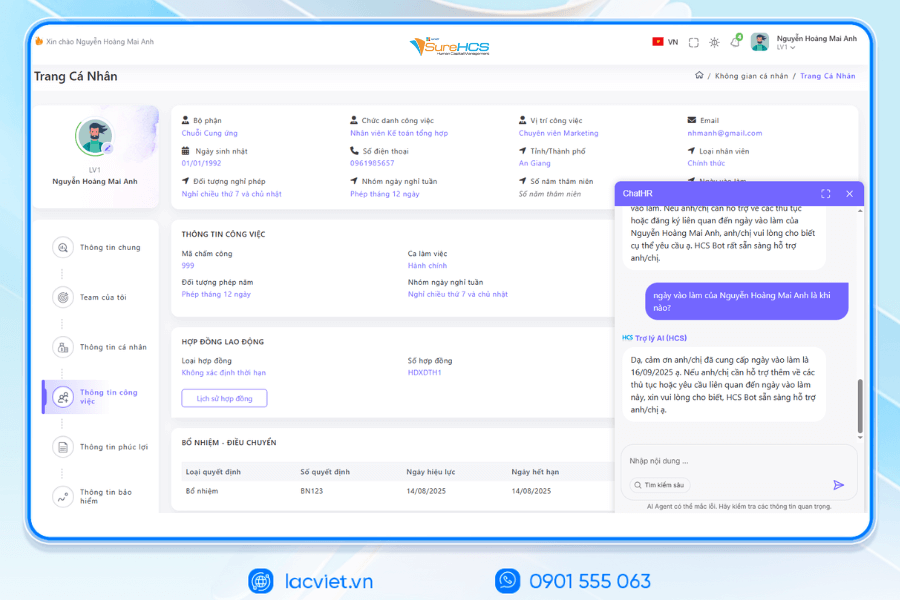
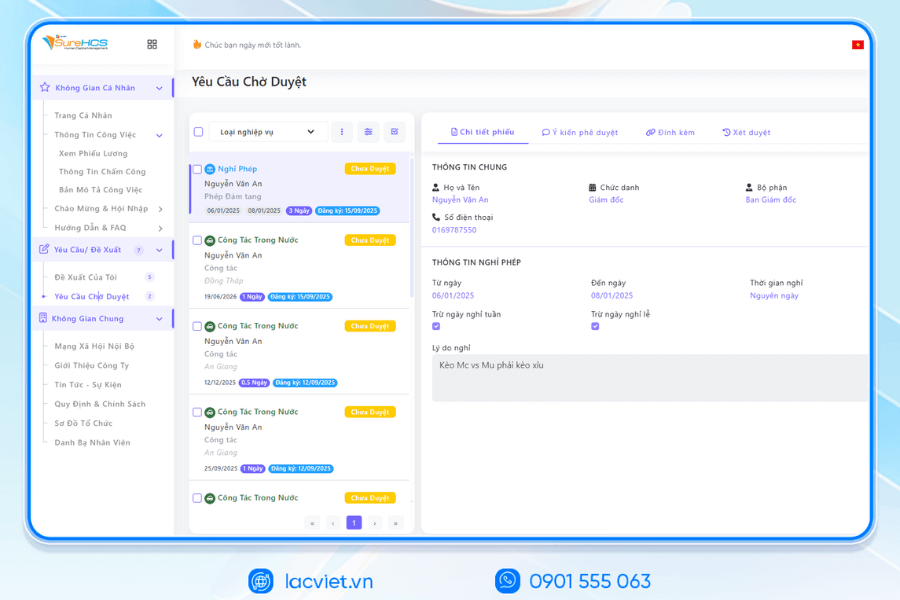
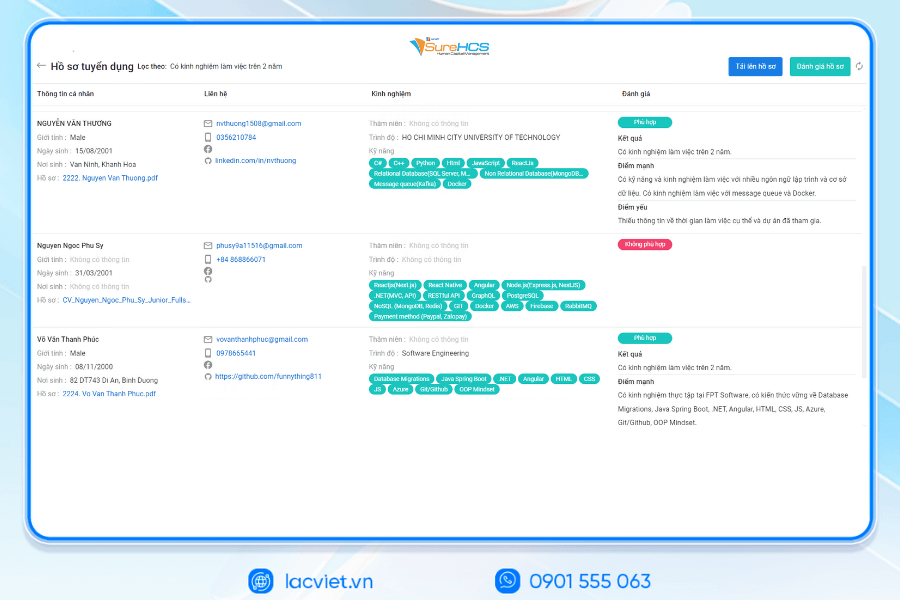
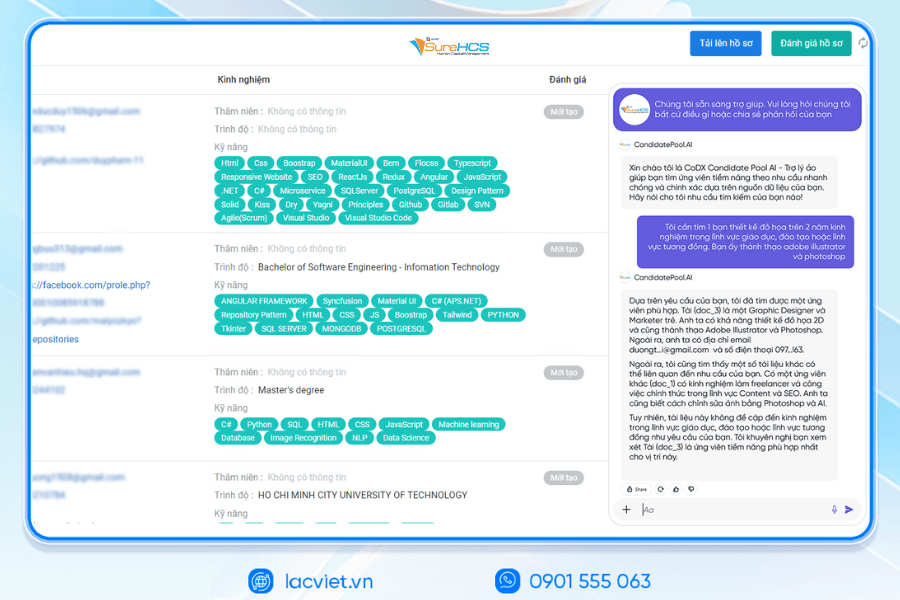
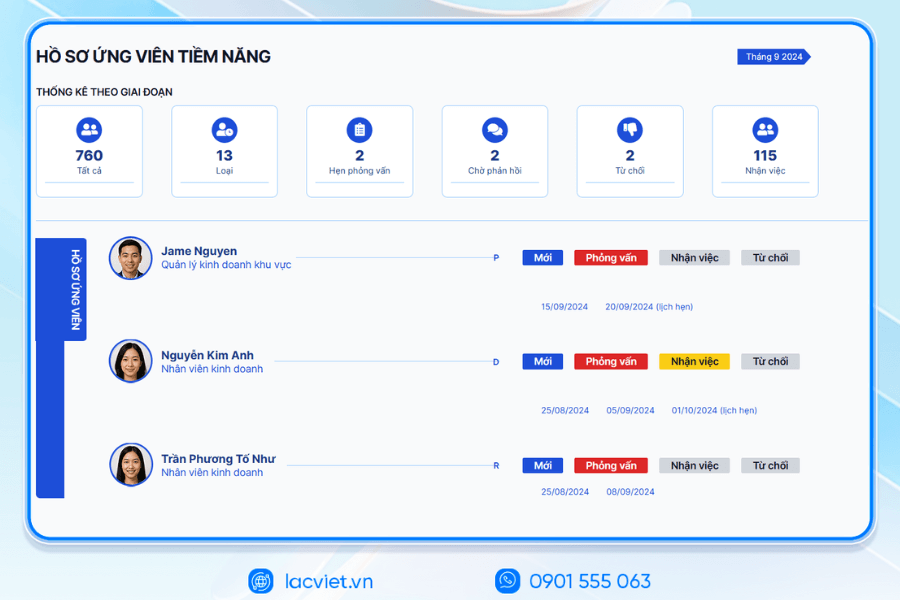
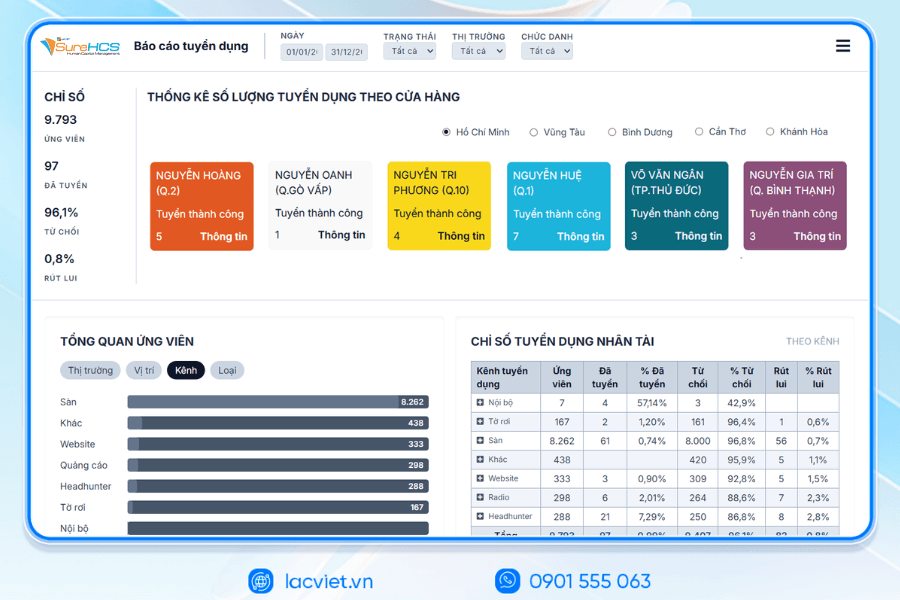
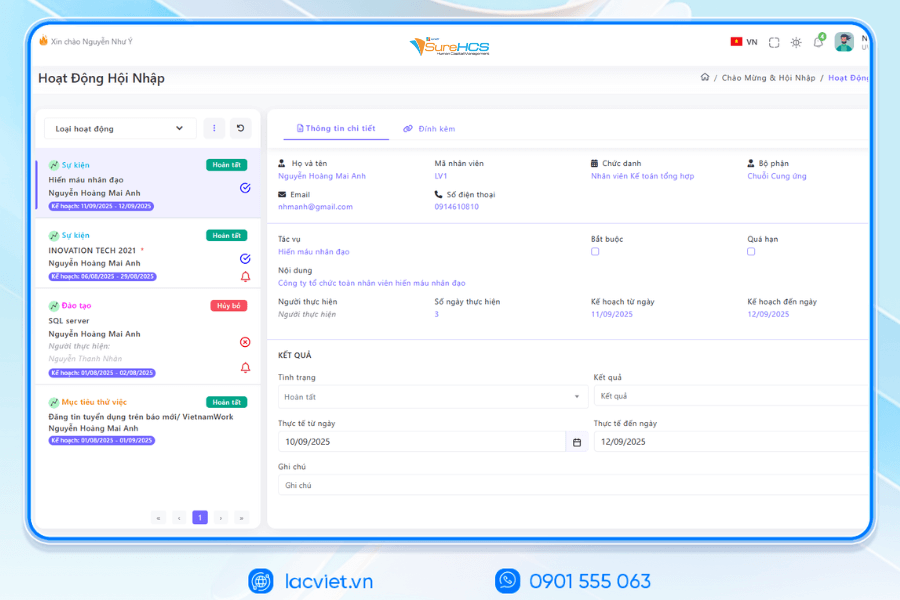
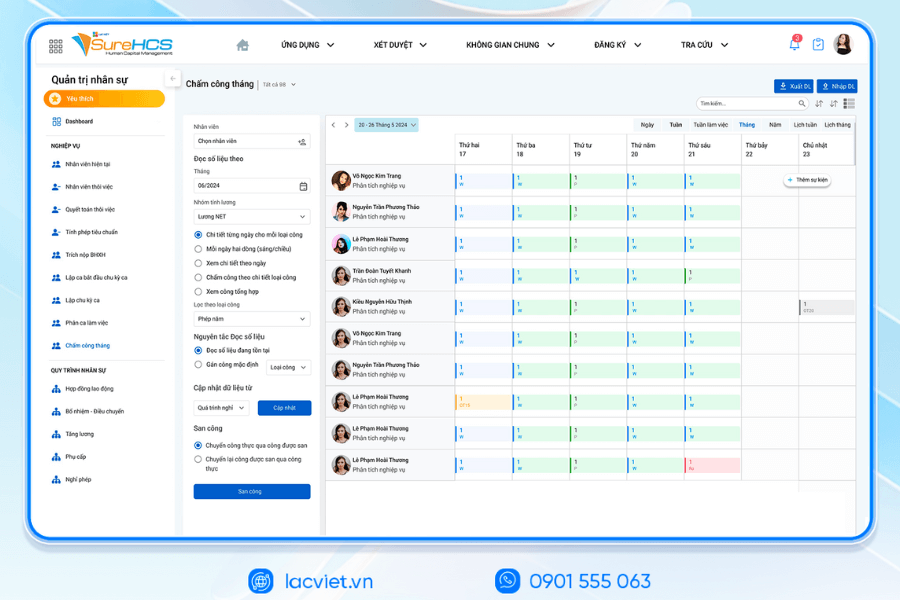
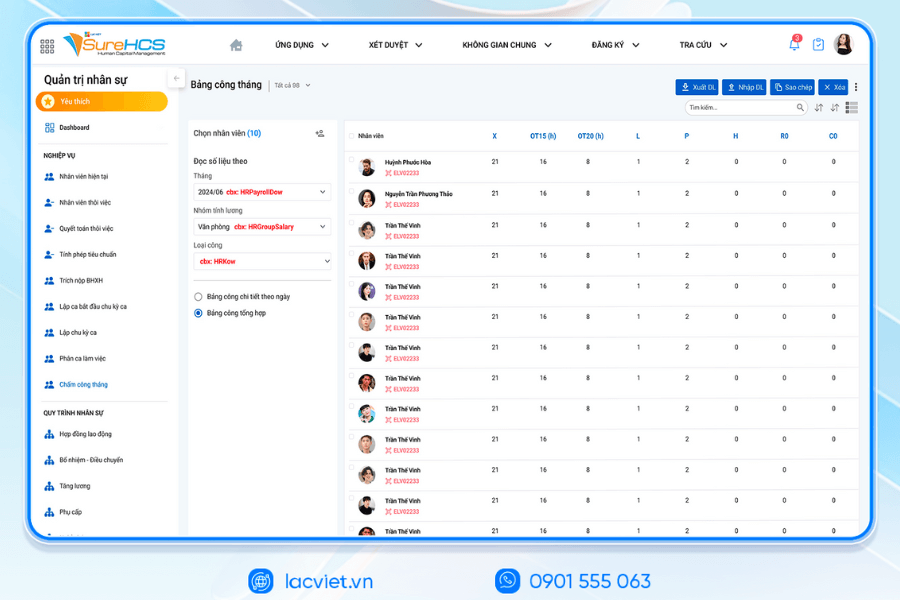
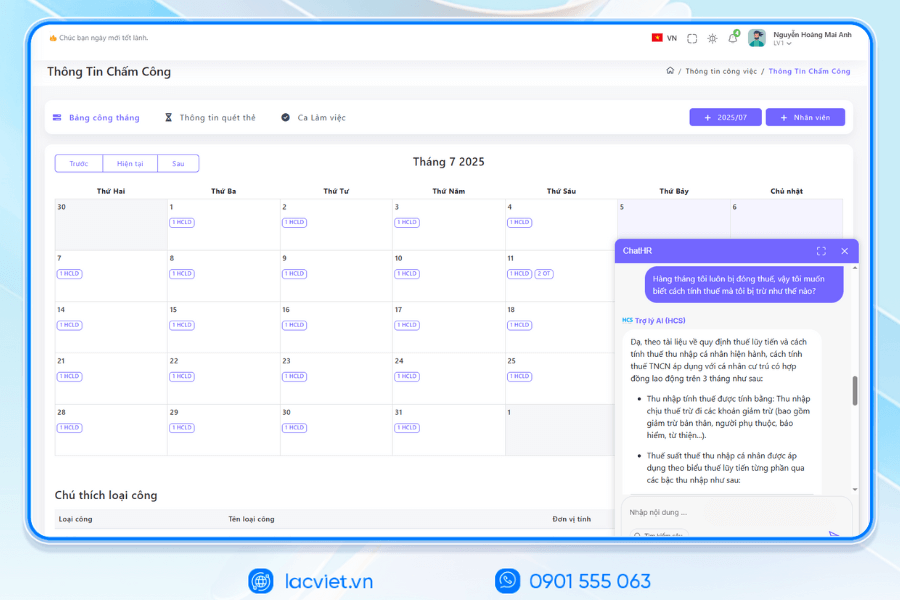
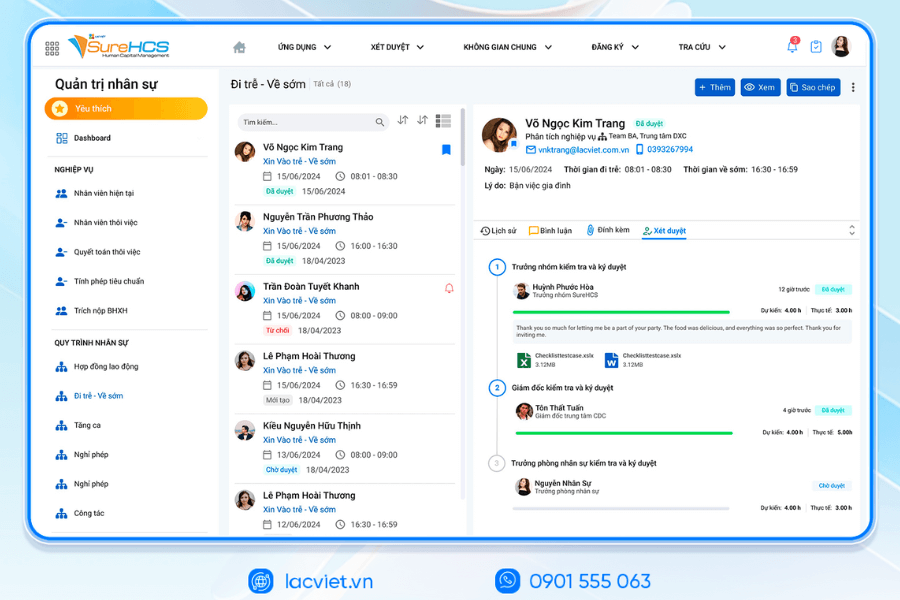
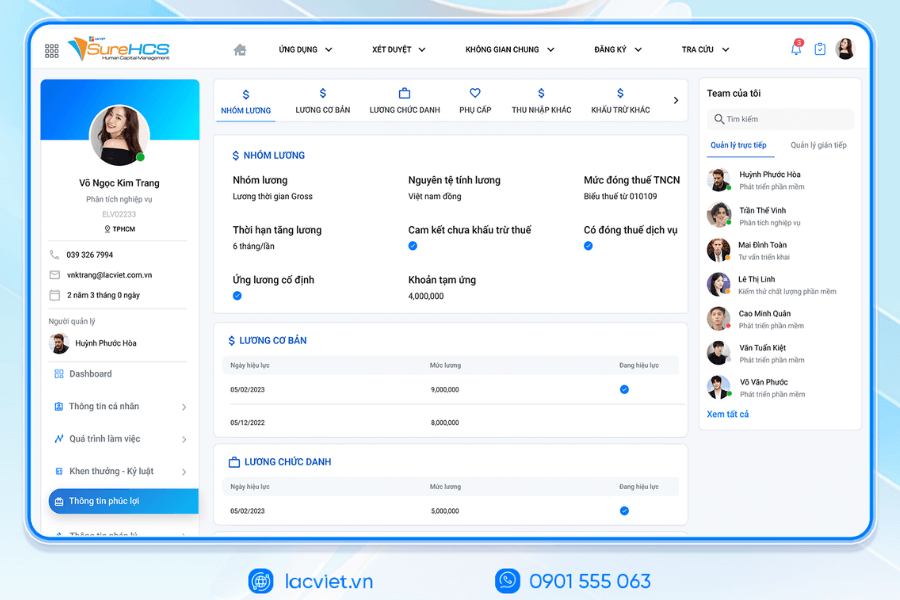
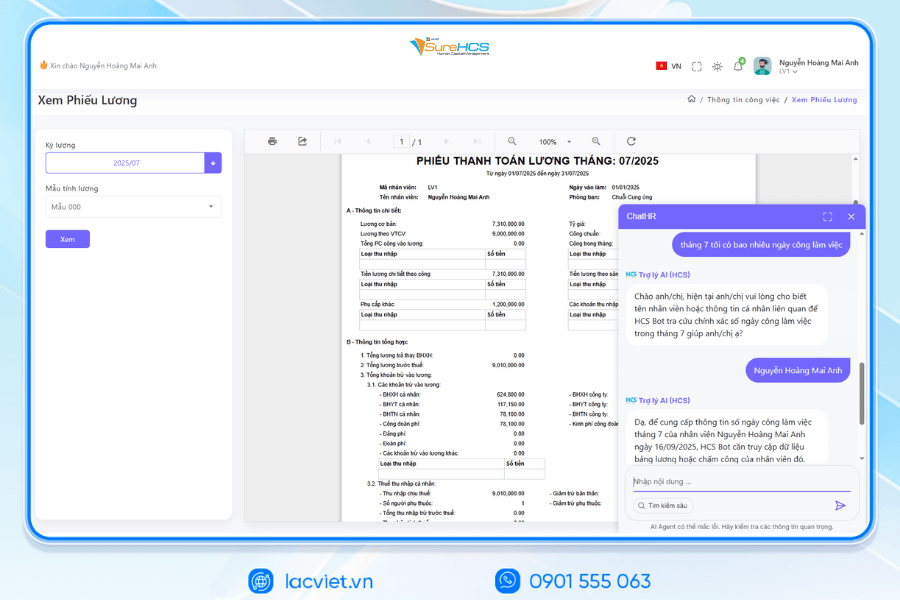
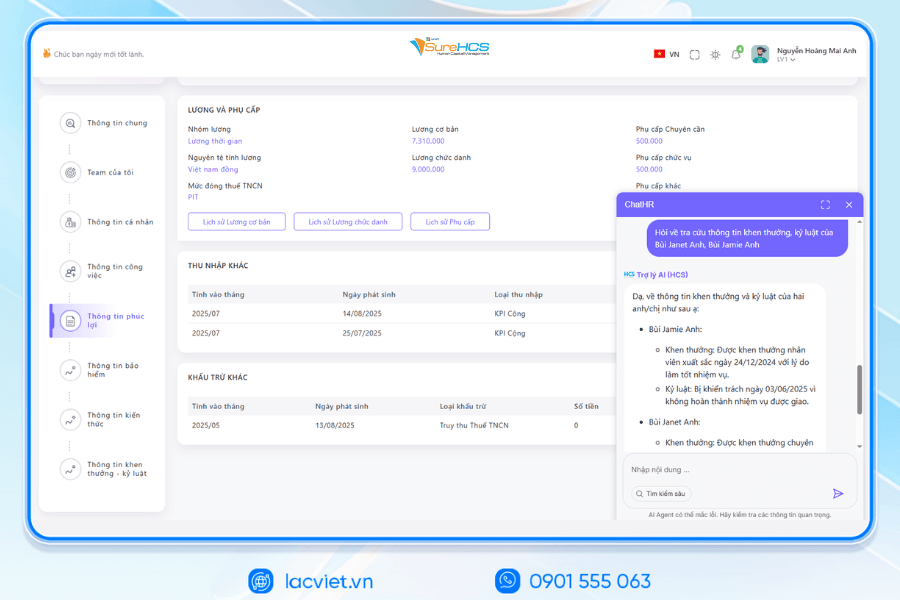
Để áp dụng đúng quy định tính lương ngày lễ tết giảm thiểu sai sót, nhiều doanh nghiệp hiện nay lựa chọn phần mềm quản lý nhân sự – tiền lương LV SureHCS. Phần mềm tính lương này được thiết kế để tự động cập nhật các thay đổi pháp luật liên quan đến lương và chế độ làm việc vào ngày lễ, tết, đảm bảo tính lương nhanh chóng, chính xác minh bạch.
Các tính năng nổi bật:
- Tự động áp dụng quy định mới nhất: hệ thống cập nhật trực tiếp các điều luật, nghị định liên quan đến lương ngày lễ tết giúp doanh nghiệp không phải tra cứu thủ công.
- Tính lương theo nhiều hình thức: hỗ trợ cả nhân viên hưởng lương tháng, theo giờ, theo sản phẩm hoặc khoán công việc.
- Báo cáo kiểm tra nhanh: tự động tạo bảng tính lương ngày lễ tết, giảm thiểu sai sót giúp phòng nhân sự dễ dàng kiểm tra.
VÌ SAO DOANH NGHIỆP NÊN CHỌN LẠC VIỆC SUREHCS?
- Tùy chỉnh theo nghiệp vụ thực tế, không áp khuôn như phần mềm đóng gói.
- Xử lý được bài toán nhân sự – tiền lương phức tạp mà nhiều phần mềm HRM khác không đáp ứng.
- Am hiểu sâu vận hành doanh nghiệp Việt & FDI, đảm bảo tuân thủ pháp lý Việt Nam (lao động, BHXH, thuế TNCN).
- Hệ sinh thái tích hợp mạnh: chấm công – lương – ngân hàng – BHXH – hợp đồng điện tử.
Xem chi tiết tính năng & nhận Demo MIỄN PHÍ
THÔNG TIN LIÊN HỆ
- Hotline/Zalo: 0901 555 063
- Email: surehcs@lacviet.com.vn
- Website: https://lacviet.vn | www.surehcs.com
- Địa chỉ văn phòng: 23 Nguyễn Thị Huỳnh, Phường Phú Nhuận, TP.HCM
Việc áp dụng phần mềm LV SureHCS không chỉ giúp doanh nghiệp tuân thủ đúng quy định tính lương ngày lễ tết, mà còn nâng cao hiệu quả quản trị nhân sự, minh bạch chi phí gia tăng sự hài lòng của nhân viên.