
Phụ cấp ăn trưa là khoản hỗ trợ doanh nghiệp dành cho người lao động nhằm bù đắp chi phí bữa ăn giữa ca hoặc ăn trưa. Doanh nghiệp được quyền chủ động quy định mức phụ cấp trong quy chế tiền lương hoặc hợp đồng lao động.
Trong bối cảnh chi phí sinh hoạt ngày càng tăng, phụ cấp ăn trưa đã trở thành một trong những chính sách phúc lợi được nhiều doanh nghiệp áp dụng nhằm hỗ trợ người lao động và nâng cao trải nghiệm làm việc. Tuy nhiên, không ít chuyên viên HR và bộ phận C&B vẫn băn khoăn về các vấn đề như:
- Doanh nghiệp có bắt buộc phải chi phụ cấp ăn trưa hay không?
- Tiền phụ cấp ăn trưa tối đa được miễn thuế là bao nhiêu?
- Phụ cấp ăn trưa có tính thuế TNCN không?
- Hay người lao động thử việc có được phụ cấp ăn trưa không?
Việc hiểu chưa đầy đủ các quy định có thể dẫn đến sai sót trong tính lương, kê khai thuế hoặc xây dựng chính sách phúc lợi. Bài viết này Lạc Việt sẽ tổng hợp những quy định mới nhất về phụ cấp ăn trưa, đồng thời phân tích các lưu ý quan trọng trong quản lý thuế, bảo hiểm và xây dựng chính sách đãi ngộ.
1. Phụ cấp ăn trưa là gì? Doanh nghiệp có bắt buộc phải chi trả không?
1.1. Phụ cấp ăn trưa là gì?
Phụ cấp ăn trưa là cách gọi phổ biến của khoản hỗ trợ mà doanh nghiệp dành cho người lao động để chi trả bữa ăn trong thời gian làm việc. Trong các văn bản pháp luật, khoản này thường được thể hiện dưới các cách gọi như tiền ăn giữa ca, tiền ăn trưa hoặc chế độ ăn giữa ca.
Về bản chất, đây là một khoản phúc lợi dành cho người lao động, không mặc nhiên được xem là tiền lương hay phụ cấp lương. Thông tư 10/2020/TT-BLĐTBXH quy định tiền ăn giữa ca cùng một số chế độ, phúc lợi khác được ghi thành mục riêng trong hợp đồng lao động.
Đối với HR, việc xác định đúng bản chất của khoản tiền này khá quan trọng vì cách doanh nghiệp tổ chức và chi trả có thể ảnh hưởng đến thuế TNCN, BHXH và cách xây dựng chính sách phúc lợi.
Hiện doanh nghiệp thường áp dụng một trong các hình thức sau:
| Hình thức | Cách thực hiện | HR cần quản lý |
| Tổ chức bữa ăn | Doanh nghiệp tự nấu hoặc thuê đơn vị cung cấp suất ăn tại nơi làm việc. Đây là hình thức phổ biến tại nhà máy, khu công nghiệp và doanh nghiệp có số lượng lao động lớn.
Ưu điểm là doanh nghiệp dễ kiểm soát định lượng và chất lượng suất ăn. Đồng thời, theo quy định thuế hiện hành, trường hợp doanh nghiệp trực tiếp tổ chức bữa ăn giữa ca, mua suất ăn hoặc cấp phiếu ăn thì không tính khoản này vào thu nhập chịu thuế TNCN của người lao động. |
Số người sử dụng, số suất ăn, chi phí |
| Mua suất ăn | Doanh nghiệp ký hợp đồng với đơn vị cung cấp suất ăn và thanh toán dựa trên số lượng suất thực tế.
HR cần có cơ chế đối chiếu giữa danh sách nhân viên đủ điều kiện – ngày công – số suất ăn – chi phí thực tế. Nếu quản lý thủ công, đặc biệt với doanh nghiệp có nhiều ca làm việc, việc sai lệch số lượng suất ăn có thể khó phát hiện. |
Danh sách, số suất phát sinh |
| Cấp phiếu ăn | Nhân viên được cấp phiếu ăn để sử dụng tại nhà ăn hoặc đơn vị cung cấp đã được doanh nghiệp lựa chọn. Hình thức này giúp doanh nghiệp kiểm soát đối tượng và định mức hưởng. | Đối tượng, định mức, thời gian sử dụng |
| Chi bằng tiền | Doanh nghiệp trả một khoản tiền ăn cố định hoặc tính theo ngày làm việc. Đây là hình thức tương đối dễ triển khai nhưng HR cần chú ý hơn đến việc xác định thu nhập chịu thuế TNCN.
Từ 01/07/2026, nếu doanh nghiệp chi tiền ăn giữa ca, ăn trưa bằng tiền thì phần vượt 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế TNCN. |
Mức hưởng, ngày công, xử lý thuế |
Đáng chú ý, cách chi trả có thể tạo ra khác biệt về thuế TNCN. Theo Nghị định 253/2026/NĐ-CP, nếu doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn thì khoản này không tính vào thu nhập chịu thuế TNCN của người lao động. Ngược lại, với khoản tiền ăn giữa ca, ăn trưa chi bằng tiền, phần vượt mức 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế từ ngày 01/07/2026.
1.2. Phụ cấp ăn trưa có bắt buộc không?
Không có một mức phụ cấp ăn trưa bắt buộc chung áp dụng cho mọi doanh nghiệp.
Doanh nghiệp có thể xây dựng chính sách hỗ trợ ăn trưa dựa trên thỏa thuận với người lao động, quy chế tiền lương – phúc lợi và điều kiện thực tế của doanh nghiệp.
Thông tư 10/2020/TT-BLĐTBXH hiện vẫn còn hiệu lực và xác định tiền ăn giữa ca thuộc nhóm chế độ, phúc lợi khác được ghi thành mục riêng trong hợp đồng lao động.
Do đó, HR có thể thiết kế chính sách theo đặc thù của doanh nghiệp, chẳng hạn:
- Văn phòng: hỗ trợ cố định theo ngày làm việc.
- Nhà máy: tổ chức suất ăn giữa ca tại nhà ăn.
- Doanh nghiệp có nhiều chi nhánh: áp dụng mức hỗ trợ khác nhau theo địa điểm.
- Nhân viên làm ca: tính tiền ăn theo số ca hoặc ngày làm việc thực tế.
- Nhân viên đi công tác: quy định riêng về trường hợp đã được hưởng chế độ công tác phí.
Một điểm HR cần đặc biệt lưu ý là khi khoản hỗ trợ đã được cam kết trong hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế áp dụng tại doanh nghiệp thì phải thực hiện theo chính sách đã ban hành. Vì vậy, trước khi thay đổi mức phụ cấp, HR nên rà soát các văn bản nội bộ và thỏa thuận đang áp dụng để tránh phát sinh tranh chấp về quyền lợi.
Ngoài ra, không nên hiểu rằng 1,2 triệu đồng/tháng là mức phụ cấp ăn trưa tối đa mà doanh nghiệp được phép trả. Đây là ngưỡng được sử dụng để xác định phần tiền ăn giữa ca, ăn trưa bằng tiền có tính vào thu nhập chịu thuế TNCN từ 01/07/2026; không phải mức trần chung của chính sách phúc lợi.
2. Quy định về phụ cấp ăn trưa mới nhất 2026
Đối với chuyên viên HR và bộ phận C&B, việc nắm rõ các quy định hiện hành sẽ giúp xây dựng chính sách phụ cấp phù hợp với ngân sách doanh nghiệp, đồng thời đảm bảo quyền lợi của người lao động và hạn chế các sai sót trong quá trình quản lý.
2.1. Văn bản pháp luật quy định về phụ cấp ăn trưa
Để xây dựng chính sách phụ cấp ăn trưa đúng quy định, HR nên theo dõi đồng thời quy định về lao động, thuế TNCN và BHXH, thay vì chỉ căn cứ vào một văn bản duy nhất.
| Văn bản | Nội dung HR cần quan tâm |
| Bộ luật Lao động 2019 | Cơ sở về hợp đồng lao động, tiền lương và các thỏa thuận giữa doanh nghiệp với người lao động |
| Thông tư 10/2020/TT-BLĐTBXH | Xác định tiền ăn giữa ca thuộc nhóm chế độ, phúc lợi khác được ghi thành mục riêng trong HĐLĐ |
| Luật Thuế TNCN số 109/2025/QH15 và văn bản hướng dẫn | Cơ sở xác định thu nhập chịu thuế TNCN |
| Nghị định 253/2026/NĐ-CP | Quy định cụ thể về tiền ăn giữa ca, ăn trưa từ 01/07/2026 |
| Luật BHXH 2024 và Nghị định 158/2025/NĐ-CP | Xác định các khoản tiền thuộc tiền lương làm căn cứ đóng BHXH |
Trong đó, Nghị định 253/2026/NĐ-CP là điểm HR cần đặc biệt lưu ý trong năm 2026. Nghị định được ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026.
Theo quy định mới, khoản tiền ăn giữa ca, ăn trưa do người sử dụng lao động chi bằng tiền vượt 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế TNCN. Nếu doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn thì không tính vào thu nhập chịu thuế của người lao động.
Đối với BHXH, Bộ Tài chính dẫn quy định tại Luật BHXH 2024, Nghị định 158/2025/NĐ-CP và Thông tư 10/2020/TT-BLĐTBXH cho biết tiền ăn giữa ca, nếu được ghi thành mục riêng trong hợp đồng lao động, không phải là mức lương, phụ cấp lương hoặc khoản bổ sung khác và không thuộc tiền lương làm căn cứ đóng BHXH bắt buộc.
2.2. Mức phụ cấp ăn trưa tối đa là bao nhiêu?
Pháp luật không quy định một mức phụ cấp ăn trưa tối đa chung áp dụng cho tất cả doanh nghiệp.
Doanh nghiệp có thể xây dựng mức hỗ trợ phù hợp với chính sách phúc lợi, khả năng tài chính và đặc thù lao động. Tuy nhiên, khi doanh nghiệp chi tiền ăn giữa ca, ăn trưa bằng tiền, cần lưu ý ngưỡng 1,2 triệu đồng/người/tháng để xử lý thuế TNCN từ 01/07/2026.
Có thể hiểu đơn giản như sau:
Mức doanh nghiệp chi trả và mức không tính vào thu nhập chịu thuế là hai vấn đề khác nhau.
Ví dụ:
- Doanh nghiệp quy định hỗ trợ 800.000 đồng/tháng: khoản tiền ăn bằng tiền này nằm dưới ngưỡng 1,2 triệu đồng.
- Doanh nghiệp quy định 1,2 triệu đồng/tháng: nằm đúng ngưỡng.
- Doanh nghiệp quy định 1,5 triệu đồng/tháng: không có nghĩa doanh nghiệp không được chi 1,5 triệu đồng; phần 300.000 đồng vượt ngưỡng phải được tính vào thu nhập chịu thuế TNCN theo quy định hiện hành.
Đặc biệt, không nên lấy 1,2 triệu đồng làm “mức phụ cấp ăn trưa bắt buộc” trong quy chế công ty. HR cần ghi rõ đây là ngưỡng xử lý thuế TNCN, tránh khiến người lao động hiểu rằng pháp luật bắt buộc mọi doanh nghiệp phải trả đúng 1,2 triệu đồng.
2.3. Phụ cấp ăn trưa năm 2026 có thay đổi gì?
Điểm đáng chú ý nhất trong năm 2026 là quy định về thuế TNCN đối với tiền ăn giữa ca, ăn trưa được quy định cụ thể hơn.
| Thời điểm | Nội dung HR cần lưu ý |
| Trước 15/06/2025 | Từng có quy định cũ về mức tiền ăn giữa ca 730.000 đồng/người/tháng |
| Từ 15/06/2025 | Thông tư 26/2016/TT-BLĐTBXH bị bãi bỏ, nên không nên tiếp tục mặc định dùng 730.000 đồng làm ngưỡng chung |
| Từ 01/07/2026 | Theo Nghị định 253/2026/NĐ-CP, tiền ăn giữa ca, ăn trưa chi bằng tiền vượt 1,2 triệu đồng/người/tháng được tính vào thu nhập chịu thuế TNCN |
| Từ 01/07/2026 | Nếu doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn thì khoản này không tính vào thu nhập chịu thuế TNCN |
Quy định mới đặc biệt đáng chú ý đối với những doanh nghiệp vẫn đang sử dụng các mẫu quy chế hoặc công thức tính lương được xây dựng từ trước năm 2026. Nghị định 253/2026/NĐ-CP xác định rõ mức 1,2 triệu đồng/người/tháng đối với khoản tiền ăn giữa ca, ăn trưa bằng tiền và đồng thời loại trừ trường hợp doanh nghiệp trực tiếp tổ chức bữa ăn, mua suất ăn hoặc cấp phiếu ăn khỏi thu nhập chịu thuế.
2.4 Tiền phụ cấp ăn trưa tối đa được miễn thuế là bao nhiêu?
Đây là nội dung được rất nhiều HR quan tâm bởi liên quan trực tiếp đến việc tính thuế thu nhập cá nhân cho người lao động.
Theo quy định hiện hành, cách xác định khoản tiền ăn giữa ca được miễn thuế đã có sự thay đổi. Trước đây, khi doanh nghiệp chi tiền ăn giữa ca bằng tiền, mức 730.000 đồng/người/tháng được sử dụng làm căn cứ miễn thuế TNCN. Tuy nhiên, từ ngày 15/6/2025, quy định về mức giới hạn này đã được bãi bỏ khi Thông tư 26/2016/TT-BLĐTBXH hết hiệu lực. Cơ quan thuế đã có hướng dẫn bổ sung để doanh nghiệp xác định nghĩa vụ thuế đối với khoản chi ăn giữa ca theo quy định mới. Cụ thể TIỀN PHỤ CẤP ĂN TRƯA, ĂN GIỮA CA ĐƯỢC MIỄN THUẾ TNCN tối đa là 1.200.000đ/người/tháng theo Nghị định 253/2026/NĐ-CP hướng dẫn Luật Thuế thu nhập cá nhân.
Do đó, khi xây dựng chính sách phụ cấp ăn trưa, HR không nên áp dụng máy móc mức 730.000 đồng như trước đây mà cần theo dõi hướng dẫn mới của cơ quan quản lý thuế và các văn bản pháp luật đang có hiệu lực tại thời điểm thực hiện.
Trong mọi trường hợp, doanh nghiệp cũng cần xác định rõ hình thức hỗ trợ đang áp dụng là:
- Tổ chức bữa ăn giữa ca.
- Mua suất ăn.
- Cấp phiếu ăn.
- Chi trực tiếp bằng tiền.
Mỗi hình thức sẽ có căn cứ áp dụng thuế khác nhau theo hướng dẫn của Thông tư 111/2013/TT-BTC và văn bản hướng dẫn của cơ quan thuế.
2.5 Phụ cấp ăn trưa có tính thuế TNCN không?
Câu trả lời là tùy thuộc vào hình thức doanh nghiệp chi trả.
Theo Thông tư 111/2013/TT-BTC, khoản tiền ăn giữa ca hoặc ăn trưa không tính vào thu nhập chịu thuế TNCN nếu doanh nghiệp tổ chức bữa ăn giữa ca cho người lao động dưới các hình thức như trực tiếp nấu ăn, mua suất ăn hoặc cấp phiếu ăn. Đây là quy định nhằm khuyến khích doanh nghiệp quan tâm đến điều kiện làm việc và sức khỏe của người lao động.
Đối với trường hợp doanh nghiệp không tổ chức bữa ăn mà chi tiền trực tiếp, việc xác định có phải tính thuế hay không sẽ căn cứ theo hướng dẫn của cơ quan quản lý tại từng thời kỳ. Vì quy định về mức giới hạn miễn thuế đã có thay đổi từ năm 2025, HR cần thường xuyên cập nhật văn bản hướng dẫn mới để tránh áp dụng theo quy định đã hết hiệu lực.
Ví dụ, doanh nghiệp trả lương 18 triệu đồng/tháng và hỗ trợ tiền ăn trưa bằng tiền mặt. Bộ phận C&B cần kiểm tra quy định hiện hành tại thời điểm chi trả để xác định phần nào được miễn thuế và phần nào phải cộng vào thu nhập chịu thuế, thay vì mặc định áp dụng mức miễn như trước đây.
Việc cập nhật đúng quy định không chỉ giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế mà còn bảo đảm quyền lợi của người lao động khi quyết toán thuế TNCN.
2.6 Phụ cấp ăn trưa có phải đóng BHXH không?
Một vấn đề khác mà HR thường gặp là xác định phụ cấp ăn trưa có phải đóng bảo hiểm xã hội hay không.
Theo quy định về tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc, tiền ăn giữa ca hoặc khoản hỗ trợ ăn trưa không thuộc khoản tiền lương làm căn cứ đóng BHXH. Đây được xem là khoản hỗ trợ mang tính phúc lợi, không phải khoản trả cho công việc hoặc chức danh của người lao động. Vì vậy, nếu doanh nghiệp xây dựng chính sách đúng bản chất và thể hiện rõ trong quy chế nội bộ thì khoản chi này thông thường không phải tính đóng BHXH.
Trong thực tế, sai sót thường phát sinh khi doanh nghiệp gộp phụ cấp ăn trưa vào các khoản phụ cấp lương hoặc thể hiện không nhất quán giữa hợp đồng lao động, bảng lương, quy chế tiền lương. Điều này có thể dẫn đến việc xác định sai căn cứ đóng bảo hiểm hoặc phát sinh vướng mắc khi cơ quan quản lý kiểm tra.
Để hạn chế rủi ro, HR nên chuẩn hóa cơ cấu thu nhập ngay từ đầu, tách biệt rõ các khoản lương, phụ cấp lương và khoản hỗ trợ phúc lợi. Đồng thời, doanh nghiệp nên ứng dụng phần mềm quản trị nhân sự để tự động phân loại các khoản thu nhập, hỗ trợ tính lương, thuế TNCN và bảo hiểm theo đúng quy định.
3. Người lao động thử việc có được hưởng phụ cấp ăn trưa không?
Đây là một trong những câu hỏi HR thường gặp khi xây dựng chính sách phúc lợi hoặc xử lý chế độ cho nhân viên mới. Trên thực tế, nhiều doanh nghiệp lựa chọn hỗ trợ phụ cấp ăn trưa ngay từ giai đoạn thử việc để tạo trải nghiệm tích cực cho người lao động. Tuy nhiên, không ít đơn vị vẫn băn khoăn liệu khoản hỗ trợ này có bắt buộc theo quy định pháp luật hay hoàn toàn do doanh nghiệp quyết định.
3.1 Pháp luật quy định như thế nào?
Hiện nay, Bộ luật Lao động 2019 không có quy định bắt buộc doanh nghiệp phải chi trả phụ cấp ăn trưa cho người lao động trong thời gian thử việc. Đồng thời, pháp luật cũng không quy định nhân viên thử việc đương nhiên được hưởng hoặc không được hưởng khoản hỗ trợ này.
Điều đó có nghĩa, việc người lao động thử việc có được nhận phụ cấp ăn trưa hay không sẽ phụ thuộc vào thỏa thuận giữa hai bên và chính sách nội bộ của doanh nghiệp. Nếu doanh nghiệp đã quy định rõ trong hợp đồng thử việc, hợp đồng lao động, quy chế tiền lương hoặc quy chế phúc lợi thì khoản phụ cấp này sẽ được thực hiện theo đúng cam kết.
Ví dụ, một doanh nghiệp sản xuất quy định toàn bộ người lao động làm việc từ đủ 8 giờ/ngày đều được hỗ trợ suất ăn giữa ca trị giá 35.000 đồng, không phân biệt đang thử việc hay đã ký hợp đồng chính thức. Trong trường hợp này, nhân viên thử việc vẫn được hưởng chế độ ăn trưa như những nhân viên khác.
Ngược lại, nếu quy chế doanh nghiệp chỉ áp dụng phụ cấp ăn trưa cho nhân viên chính thức thì người lao động thử việc sẽ không thuộc đối tượng được hưởng. Vì vậy, HR cần xây dựng chính sách rõ ràng ngay từ đầu để tránh phát sinh thắc mắc hoặc khiếu nại trong quá trình tuyển dụng.
3.2 Những trường hợp doanh nghiệp vẫn nên áp dụng
Mặc dù không bắt buộc, ngày càng nhiều doanh nghiệp chủ động áp dụng phụ cấp ăn trưa cho nhân viên thử việc như một phần trong chiến lược xây dựng trải nghiệm nhân viên (Employee Experience). Đây là khoản chi không quá lớn nhưng có thể tạo ra tác động tích cực ngay từ những ngày đầu người lao động gia nhập tổ chức.
Đối với ứng viên mới, việc được hưởng các chế độ tương tự nhân viên chính thức giúp họ cảm nhận được sự quan tâm của doanh nghiệp, từ đó nhanh chóng hòa nhập với môi trường làm việc. Điều này đặc biệt quan trọng trong bối cảnh cạnh tranh nhân lực ngày càng gay gắt.
Đối với doanh nghiệp, việc hỗ trợ phụ cấp ăn trưa cho nhân viên thử việc còn mang lại nhiều lợi ích thực tế:
- Tăng trải nghiệm tích cực ngay từ giai đoạn hội nhập.
- Gia tăng tỷ lệ ứng viên nhận việc sau khi nhận offer.
- Giảm nguy cơ nghỉ việc trong thời gian thử việc.
- Thể hiện sự công bằng giữa các nhóm lao động có cùng điều kiện làm việc.
- Góp phần xây dựng văn hóa doanh nghiệp hướng đến người lao động.
Tuy nhiên, để đảm bảo tính minh bạch, HR nên quy định rõ điều kiện hưởng, mức hưởng và thời gian áp dụng trong quy chế hoặc hợp đồng thử việc thay vì xử lý theo từng trường hợp riêng lẻ.
3.3 Mẫu quy định phụ cấp ăn trưa cho nhân viên thử việc
Khi xây dựng chính sách phụ cấp ăn trưa, doanh nghiệp không nhất thiết phải ban hành quy định quá phức tạp. Điều quan trọng là nội dung cần rõ ràng, thống nhất và dễ áp dụng trong thực tế.
Một quy định nội bộ có thể bao gồm các nội dung cơ bản như sau:
- Đối tượng áp dụng: Người lao động đang trong thời gian thử việc làm việc toàn thời gian tại doanh nghiệp.
- Điều kiện hưởng: Làm việc đủ số giờ theo quy định trong ngày và có phát sinh ngày công thực tế.
- Mức hỗ trợ: Theo chính sách phúc lợi hiện hành của doanh nghiệp hoặc theo từng chức danh, bộ phận.
- Hình thức chi trả: Chi bằng tiền cùng kỳ lương hoặc cung cấp suất ăn giữa ca.
- Trường hợp không được hưởng: Nghỉ không lương, nghỉ việc riêng không hưởng lương hoặc không phát sinh ngày công theo quy định của doanh nghiệp.
Việc chuẩn hóa quy định ngay từ đầu sẽ giúp HR giảm đáng kể thời gian giải đáp thắc mắc, đồng thời tạo sự nhất quán trong quá trình quản lý chế độ cho người lao động.
4. Hướng dẫn doanh nghiệp xây dựng chính sách phụ cấp ăn trưa đúng quy định
Một chính sách phụ cấp ăn trưa hiệu quả không chỉ đáp ứng quy định pháp luật mà còn cần phù hợp với ngân sách, đặc thù hoạt động và chiến lược giữ chân nhân sự của doanh nghiệp. Nếu xây dựng thiếu rõ ràng, doanh nghiệp có thể gặp nhiều rủi ro trong quá trình tính lương, quyết toán thuế hoặc giải quyết tranh chấp lao động.
4.1 Những nguyên tắc HR cần tuân thủ
Khi xây dựng chính sách phụ cấp ăn trưa, HR nên đặt mục tiêu vừa đảm bảo quyền lợi người lao động, vừa giúp doanh nghiệp kiểm soát chi phí hiệu quả.
- Trước hết, chính sách cần đảm bảo tính công bằng giữa những nhóm lao động có điều kiện làm việc tương đồng. Chẳng hạn, các nhân viên cùng ca làm việc hoặc cùng địa điểm làm việc nên được áp dụng mức hỗ trợ thống nhất, tránh phát sinh cảm giác thiếu công bằng.
- Bên cạnh đó, mọi điều kiện hưởng, mức hưởng và hình thức chi trả cần được quy định minh bạch trong quy chế tiền lương hoặc quy chế phúc lợi. Điều này giúp người lao động dễ dàng tra cứu, đồng thời tạo cơ sở pháp lý khi doanh nghiệp thực hiện chi trả.
- Một nguyên tắc quan trọng khác là chính sách phải phù hợp với khả năng tài chính và định hướng phát triển lâu dài của doanh nghiệp. Việc đưa ra mức phụ cấp quá cao nhưng không duy trì được sẽ ảnh hưởng đến ngân sách cũng như tâm lý người lao động nếu phải điều chỉnh sau này.
- Cuối cùng, doanh nghiệp nên rà soát định kỳ chính sách phụ cấp ăn trưa để cập nhật theo quy định pháp luật và biến động của thị trường lao động, giúp chính sách luôn đảm bảo tính cạnh tranh.
4.2 Các lỗi doanh nghiệp thường gặp khi chi phụ cấp ăn trưa
Trong thực tế, nhiều sai sót không xuất phát từ việc chi trả khoản phụ cấp mà đến từ cách doanh nghiệp xây dựng và quản lý chính sách.
- Một lỗi phổ biến là doanh nghiệp thực hiện chi trả thường xuyên nhưng không ban hành quy chế hoặc quyết định nội bộ. Khi quyết toán thuế, khoản chi này có thể gặp khó khăn trong việc chứng minh tính hợp lý.
- Bên cạnh đó, một số đơn vị chưa lưu trữ đầy đủ hồ sơ như danh sách người hưởng, bảng lương hoặc chứng từ thanh toán. Điều này làm tăng rủi ro khi cơ quan quản lý kiểm tra.
- Ngoài ra, HR cũng dễ nhầm lẫn giữa phụ cấp ăn trưa với các khoản phải tính đóng bảo hiểm xã hội hoặc tính thuế thu nhập cá nhân. Việc xác định sai bản chất khoản chi có thể dẫn đến kê khai chưa đúng quy định, phát sinh truy thu sau này.
Để hạn chế các rủi ro trên, doanh nghiệp nên chuẩn hóa quy trình quản lý phụ cấp ngay từ khi xây dựng chính sách, đồng thời thường xuyên cập nhật các quy định pháp luật mới liên quan đến thuế và tiền lương.
4.3 Checklist để khoản phụ cấp ăn trưa được chấp nhận khi quyết toán thuế
Để khoản chi phụ cấp ăn trưa có đầy đủ căn cứ khi quyết toán thuế, doanh nghiệp nên chuẩn bị đầy đủ hồ sơ, chứng từ liên quan. Cụ thể gồm:
- Quy chế tiền lương hoặc quy chế phúc lợi có quy định về phụ cấp ăn trưa.
- Hợp đồng lao động hoặc hợp đồng thử việc (nếu có thỏa thuận).
- Quyết định ban hành chính sách phụ cấp.
- Danh sách người lao động được hưởng.
- Bảng lương hoặc chứng từ chi trả.
- Hồ sơ kế toán và chứng từ thanh toán theo quy định.
Việc chuẩn bị đầy đủ hồ sơ không chỉ giúp doanh nghiệp giảm rủi ro về thuế mà còn nâng cao tính minh bạch trong công tác quản trị nhân sự.
5. Quản lý phụ cấp ăn trưa tự động bằng phần mềm HRM SureHCS giúp HR giảm sai sót
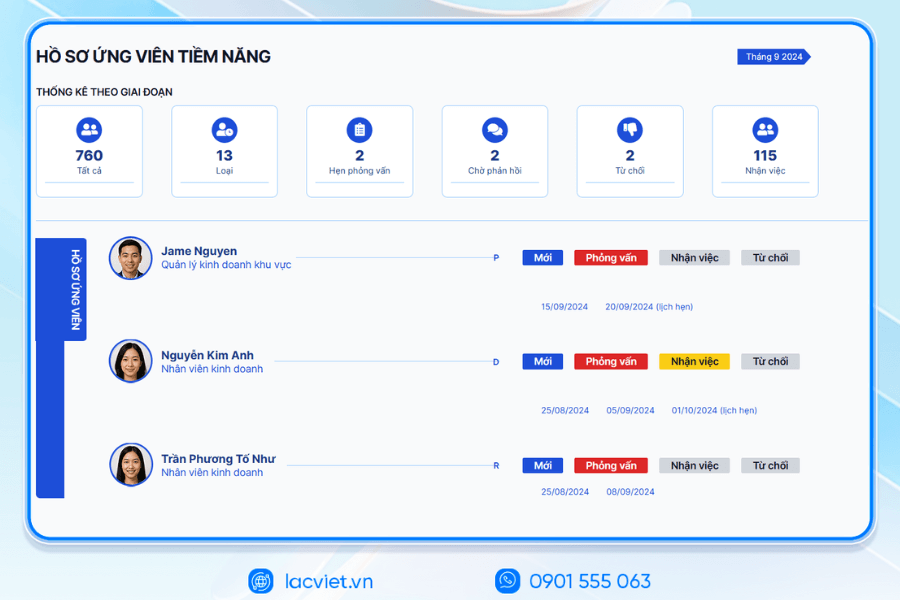
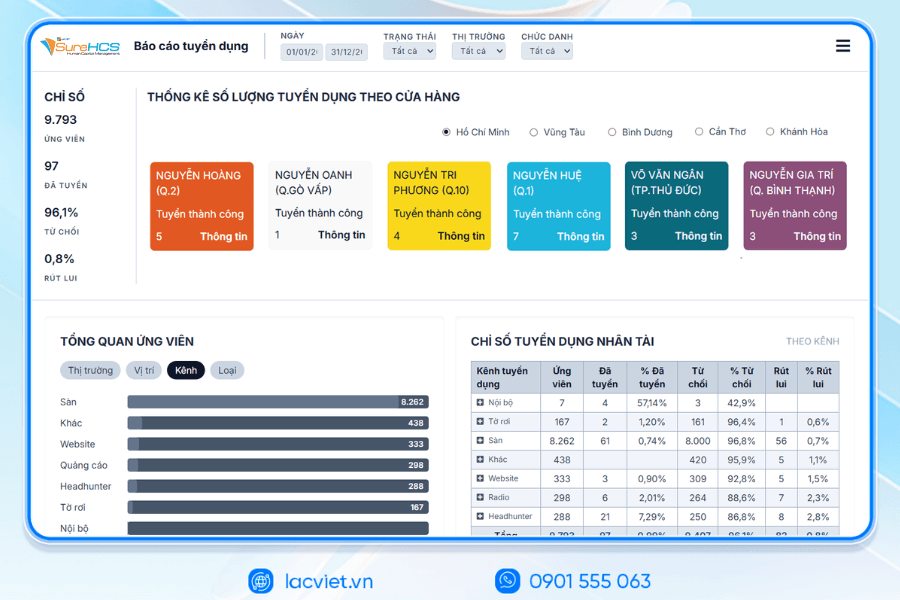
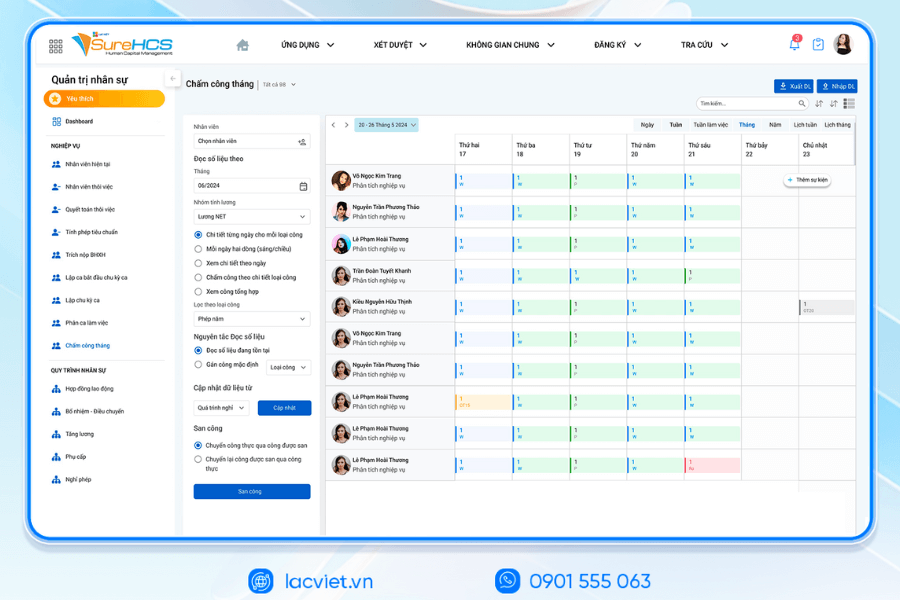
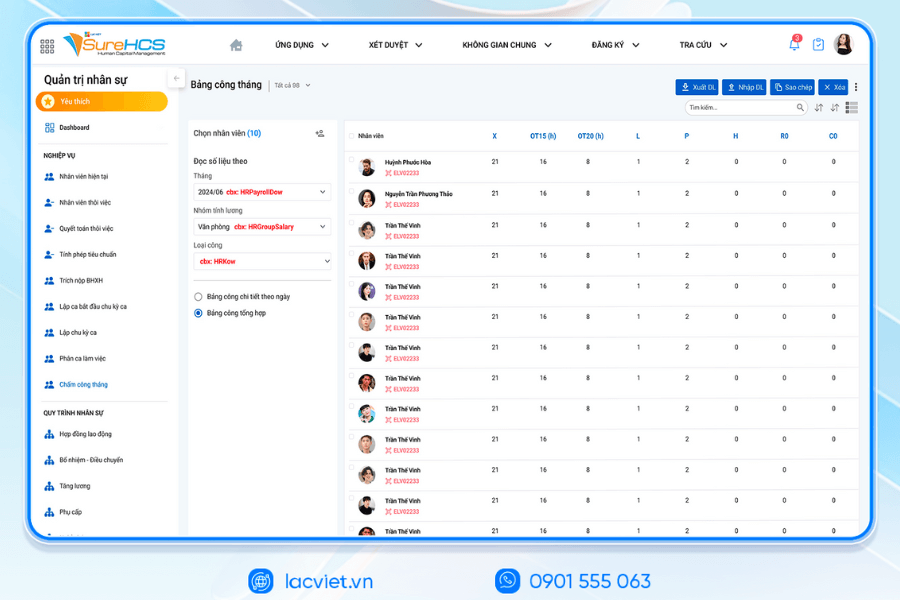
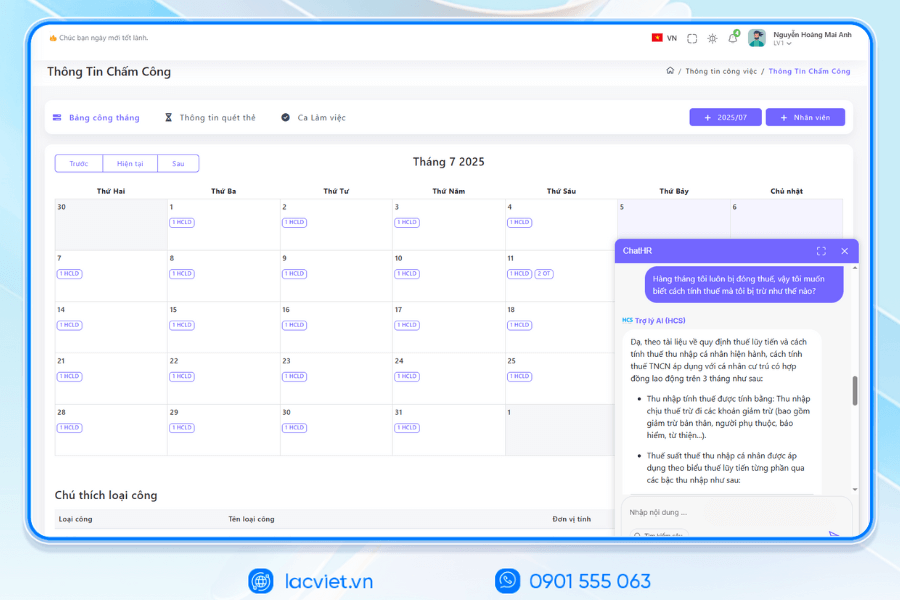
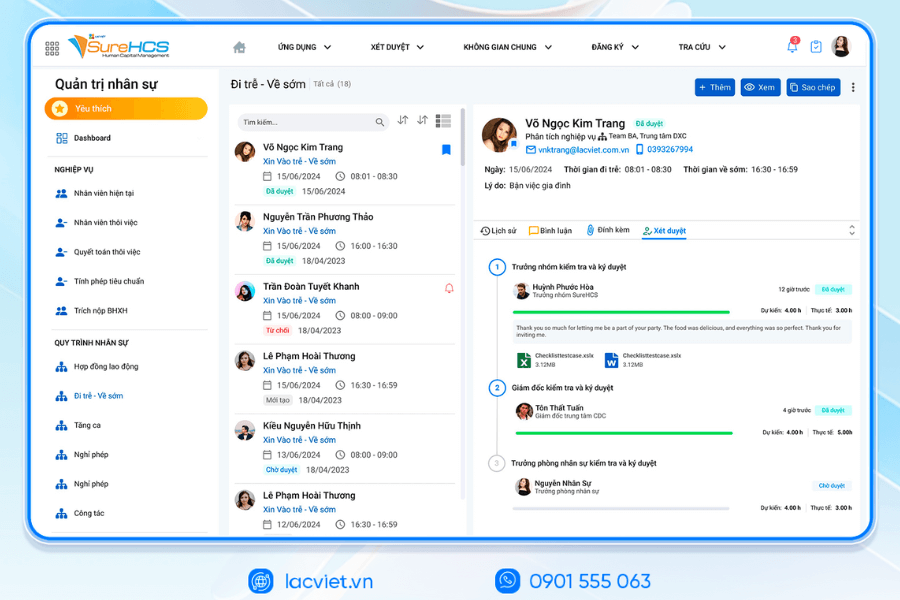
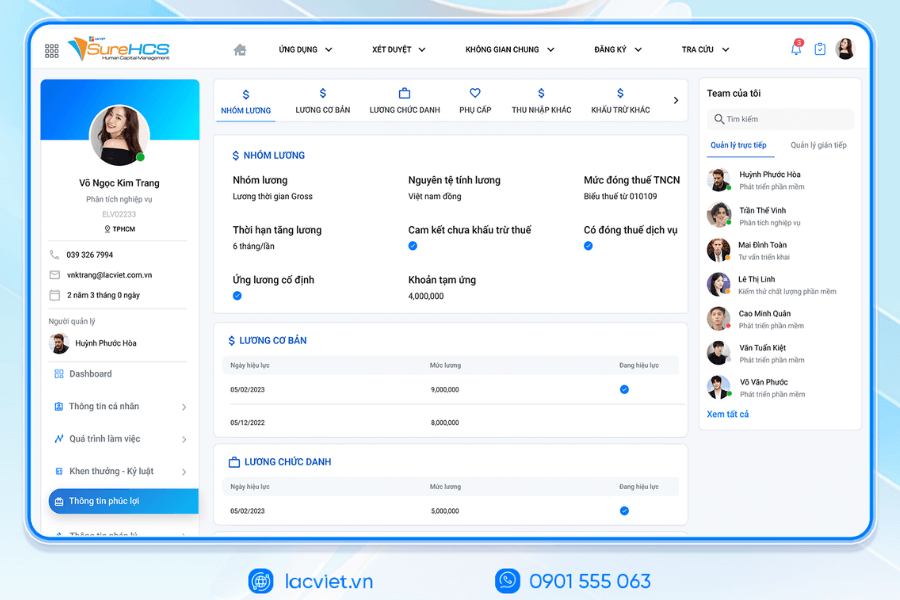
Khi quy mô nhân sự ngày càng mở rộng, việc quản lý phụ cấp ăn trưa bằng bảng tính Excel hoặc các quy trình thủ công không chỉ tốn nhiều thời gian mà còn tiềm ẩn nguy cơ sai sót trong tính lương, thuế TNCN, các khoản phúc lợi. Đặc biệt với doanh nghiệp có nhiều chi nhánh, nhiều ca làm việc hoặc áp dụng các mức phụ cấp khác nhau theo vị trí, việc theo dõi và đối soát dữ liệu trở nên phức tạp hơn.
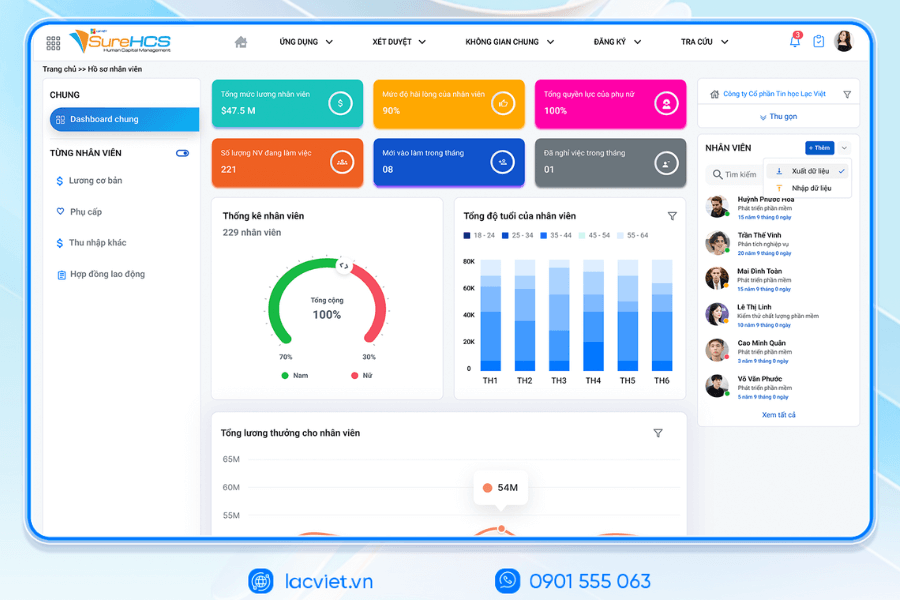
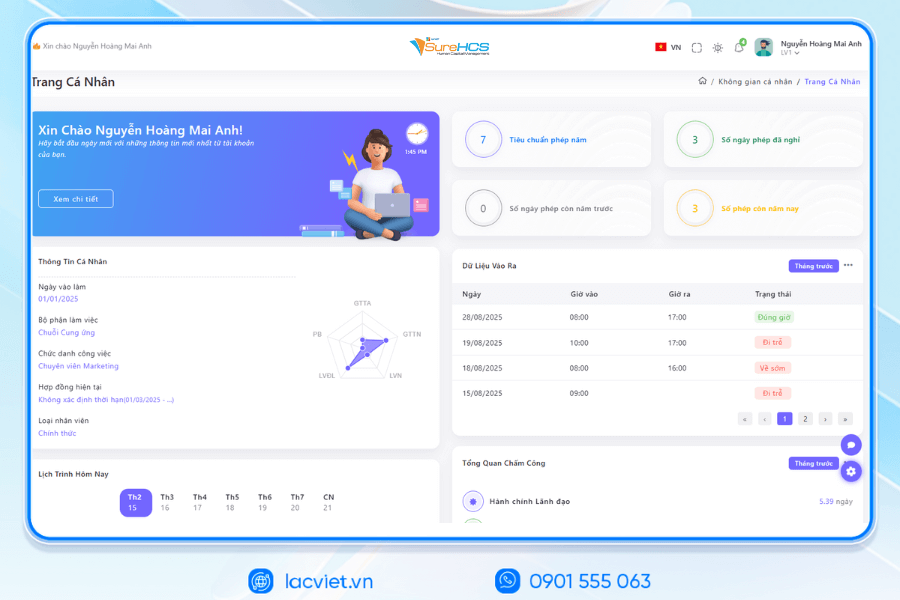
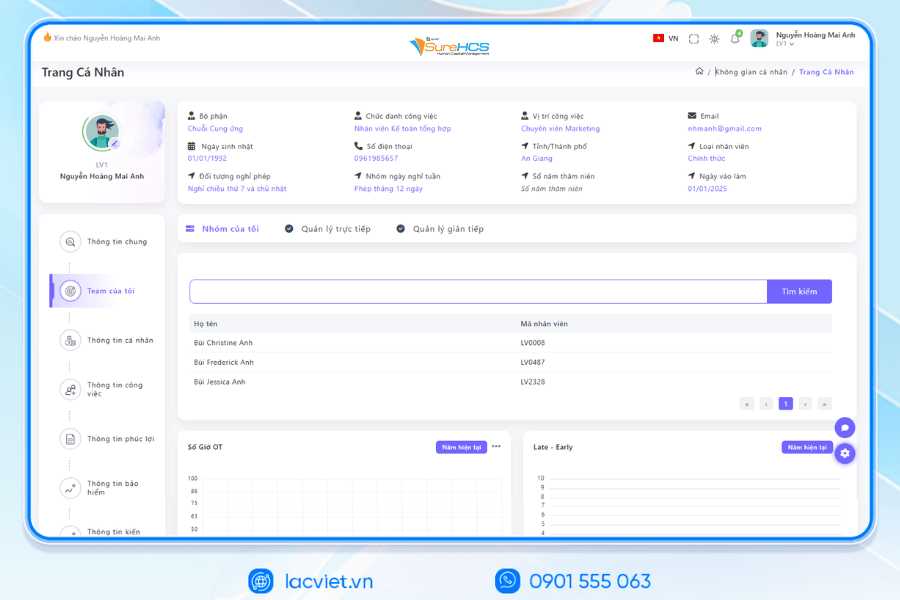
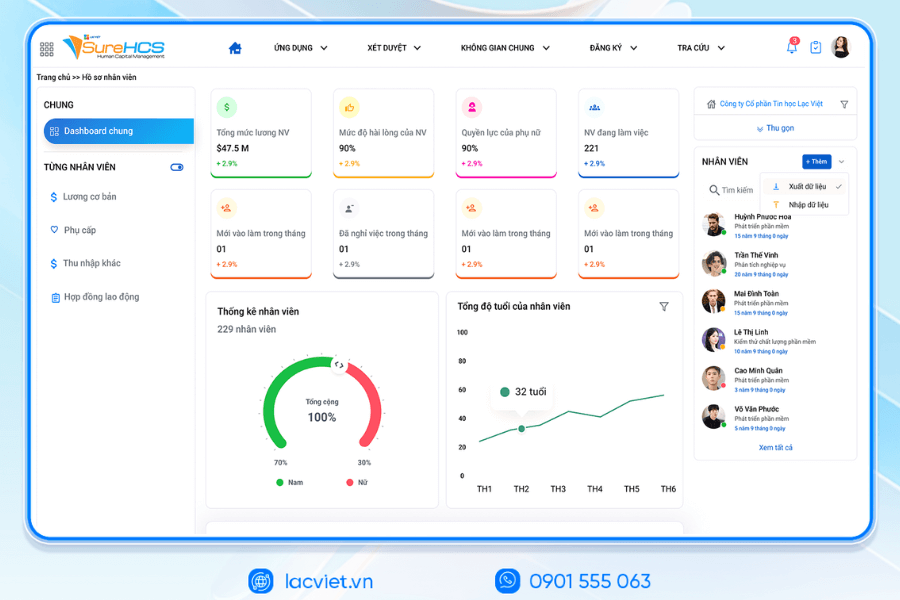
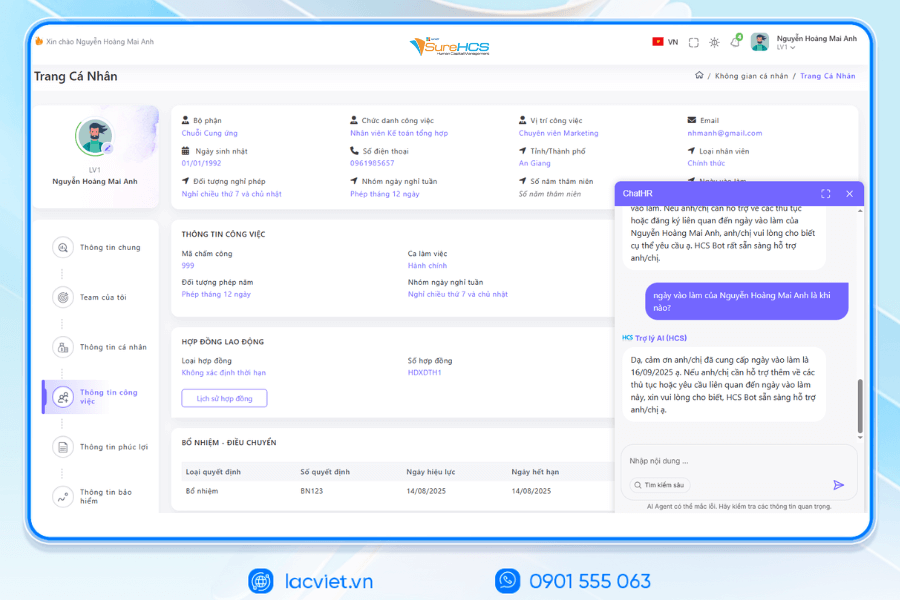
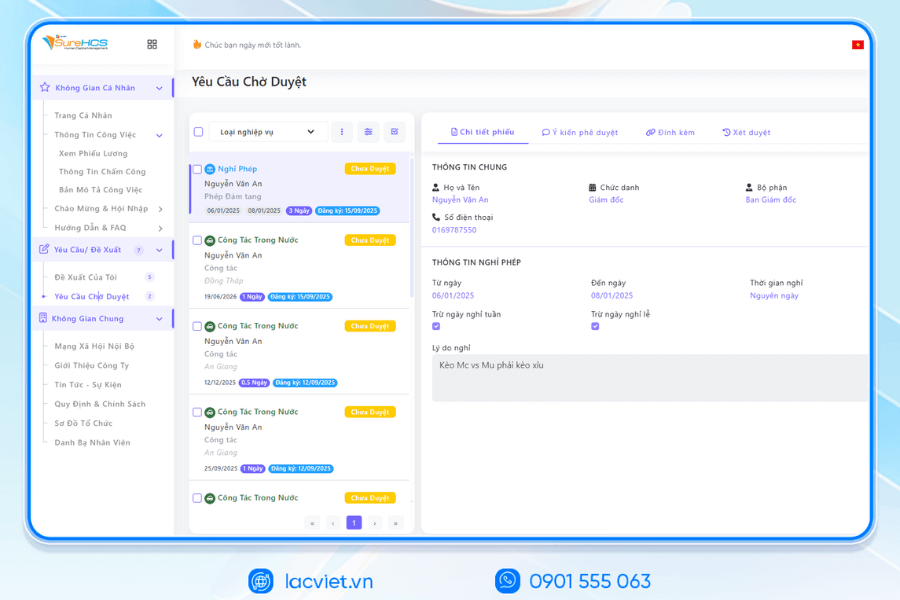
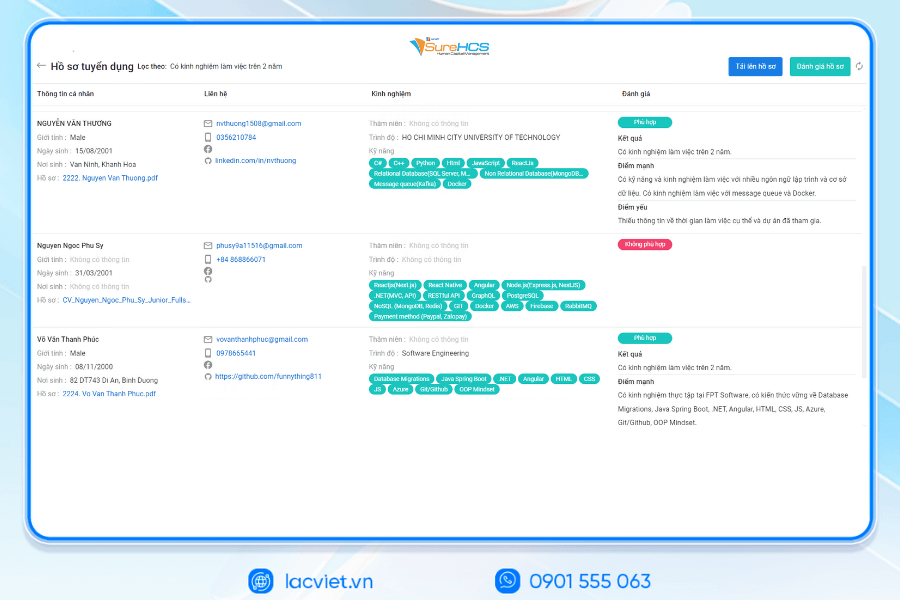
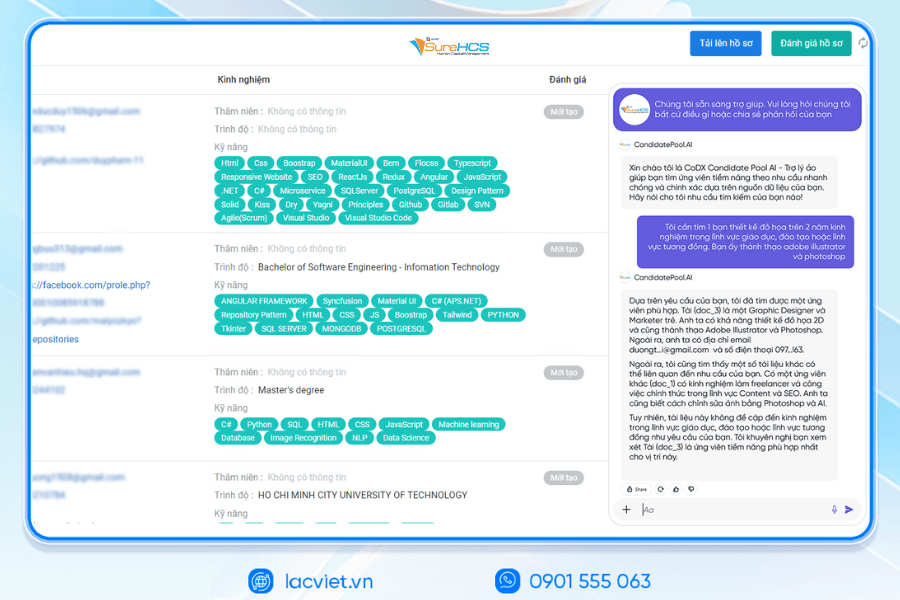
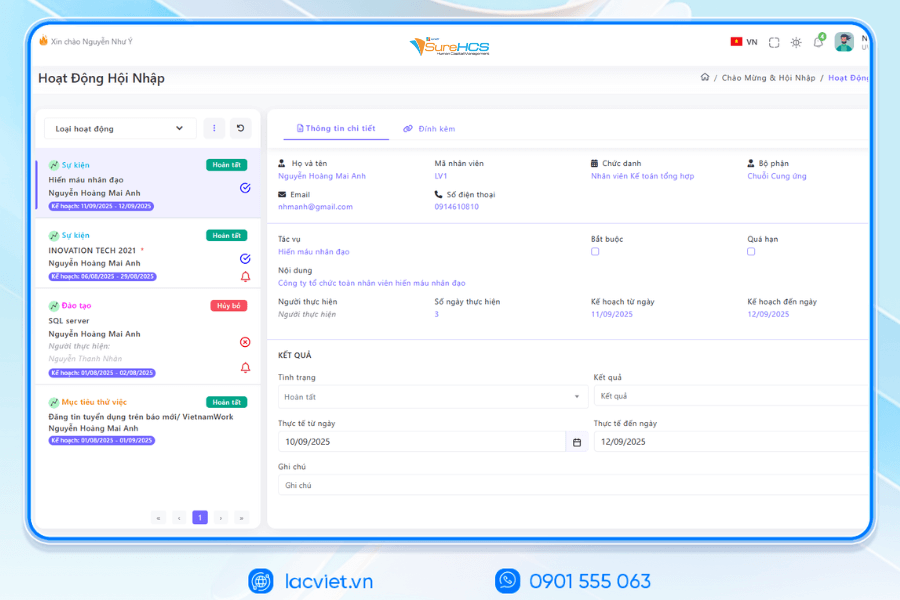
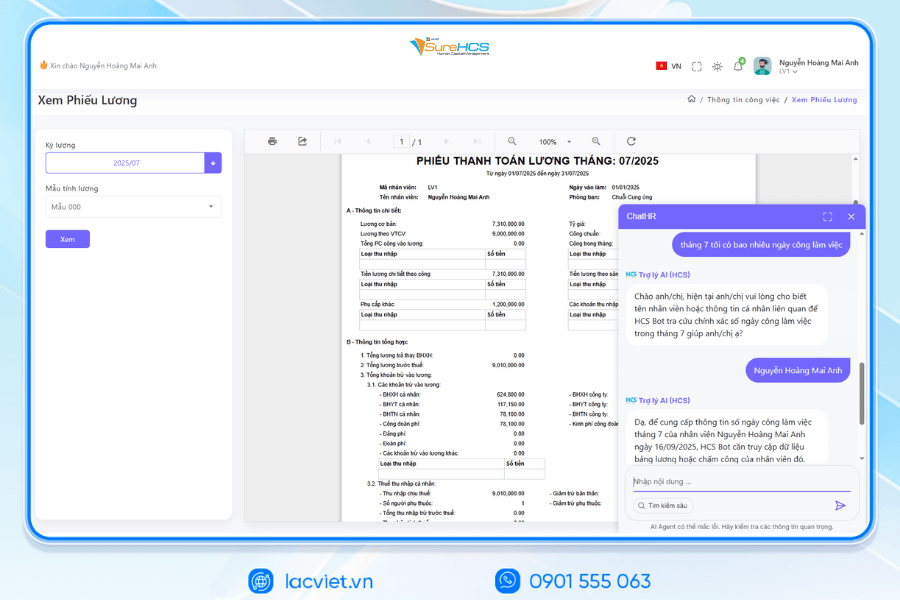
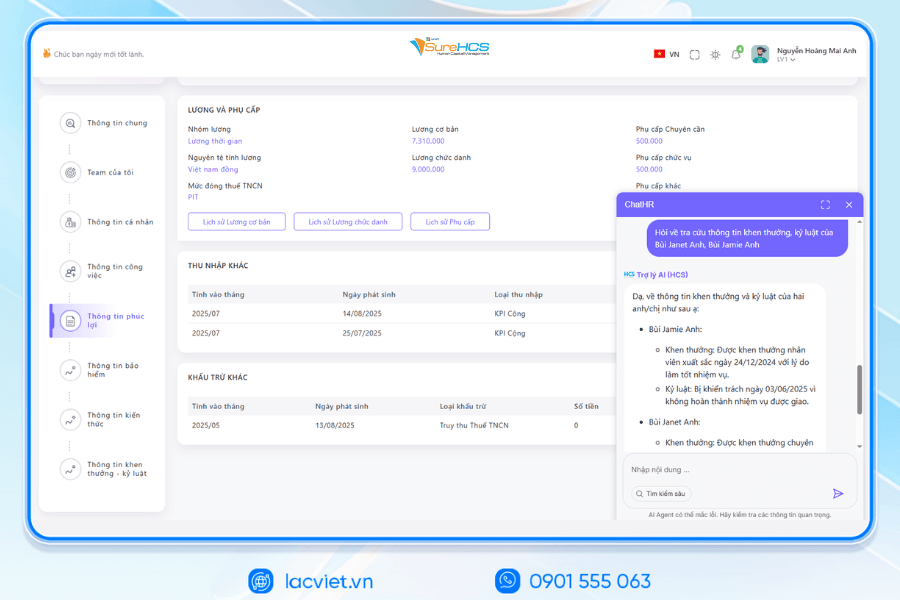
Để giải quyết bài toán này, nhiều doanh nghiệp đang chuyển sang sử dụng phần mềm quản trị nhân sự nhằm tự động hóa toàn bộ quy trình quản lý lương và phụ cấp. Trong đó, Lạc Việt SureHCS là giải pháp quản trị nguồn nhân lực toàn diện, cho phép doanh nghiệp
- Thiết lập linh hoạt các chính sách phụ cấp theo từng chức danh, phòng ban hoặc nhóm nhân viên;
- Tự động đồng bộ dữ liệu chấm công, tính lương, thuế TNCN, bảo hiểm trên cùng một nền tảng giúp HR giảm đáng kể khối lượng công việc thủ công, hạn chế sai sót trong quá trình tính toán đảm bảo việc chi trả phụ cấp luôn nhất quán, đúng quy định.
- Hỗ trợ quản lý hồ sơ lương – phụ cấp tập trung đáp ứng các nghiệp vụ tính lương, thuế TNCN, bảo hiểm cho doanh nghiệp ở nhiều quy mô.
VÌ SAO DOANH NGHIỆP NÊN CHỌN LẠC VIỆC SUREHCS?
- Tùy chỉnh theo nghiệp vụ thực tế, không áp khuôn như phần mềm đóng gói.
- Xử lý được bài toán nhân sự – tiền lương phức tạp mà nhiều phần mềm HRM khác không đáp ứng.
- Am hiểu sâu vận hành doanh nghiệp Việt & FDI, đảm bảo tuân thủ pháp lý Việt Nam (lao động, BHXH, thuế TNCN).
- Hệ sinh thái tích hợp mạnh: chấm công – lương – ngân hàng – BHXH – hợp đồng điện tử.
Xem chi tiết tính năng & nhận Demo MIỄN PHÍ
THÔNG TIN LIÊN HỆ
- Hotline/Zalo: 0901 555 063
- Email: surehcs@lacviet.com.vn
- Website: https://lacviet.vn | www.surehcs.com
- Địa chỉ văn phòng: 23 Nguyễn Thị Huỳnh, Phường Phú Nhuận, TP.HCM
Tóm lại, phụ cấp ăn trưa không chỉ là khoản hỗ trợ giúp người lao động giảm bớt chi phí sinh hoạt mà còn là một phần quan trọng trong chiến lược phúc lợi, giữ chân nhân tài của doanh nghiệp. Để chính sách này phát huy hiệu quả, HR cần nắm rõ các quy định về mức chi, thuế TNCN, bảo hiểm xã hội cũng như điều kiện áp dụng đối với từng nhóm lao động, từ đó xây dựng quy chế minh bạch phù hợp với đặc thù hoạt động của doanh nghiệp.