
Các loại phụ cấp không đóng BHXH là những khoản tiền hỗ trợ người lao động bù đắp chi phí phát sinh trong quá trình làm việc mà không phải tính vào tiền lương đóng bảo hiểm bắt buộc. Các loại phụ cấp không đóng BHXH 2026 bao gồm phụ cấp ăn trưa, xăng xe, điện thoại, internet phục vụ công việc, cùng các khoản hỗ trợ thâm niên hoặc trách nhiệm đặc thù. Việc phân loại chính xác các khoản này giúp doanh nghiệp tối ưu hóa chi phí vận hành, tuân thủ đúng quy định pháp luật và nâng cao sự gắn kết của nhân viên.
Trong hoạt động quản trị nhân sự, phụ cấp là một phần quan trọng trong chính sách lương thưởng phúc lợi của doanh nghiệp. Phụ cấp không chỉ giúp khuyến khích nhân viên làm việc hiệu quả mà còn phản ánh sự quan tâm của doanh nghiệp tới các nhu cầu thực tế của người lao động, như chi phí đi lại, ăn trưa, điện thoại hay thâm niên công tác.
Tuy nhiên, không phải tất cả các loại phụ cấp đều bắt buộc phải đóng Bảo hiểm xã hội (BHXH). Việc phân loại chính xác các khoản phụ cấp giúp doanh nghiệp tối ưu chi phí và minh bạch trong quản lý nhân sự, đồng thời tránh các rủi ro pháp lý khi cơ quan BHXH kiểm tra.
Bài viết này Lạc Việt sẽ cung cấp danh sách các loại phụ cấp không đóng BHXH, giải thích chi tiết từng khoản, kèm ví dụ minh họa thực tế, lưu ý pháp lý quan trọng giúp các tổ chức doanh nghiệp có thể áp dụng hiệu quả trong năm 2026.
1. Phụ cấp không đóng BHXH là gì?
Phụ cấp không đóng BHXH là những khoản tiền doanh nghiệp trả thêm cho người lao động nhưng không phải tính vào tiền lương để đóng BHXH bắt buộc. Mục tiêu của các khoản phụ cấp này là hỗ trợ người lao động thực hiện công việc, bù đắp các chi phí phát sinh trong quá trình làm việc mà không ảnh hưởng tới quỹ BHXH.
Phân biệt với phụ cấp phải đóng BHXH
| Phụ cấp đóng BHXH | Phụ cấp không đóng BHXH |
| Bao gồm các khoản phụ cấp tính vào lương cơ bản hoặc các khoản thưởng có tính chất tiền lương, ví dụ: phụ cấp chức vụ, phụ cấp công việc, thưởng năng suất. Những khoản này sẽ được tính vào mức lương đóng BHXH bắt buộc. | Thường là các khoản hỗ trợ thực tế, ví dụ: phụ cấp ăn trưa, xăng xe, điện thoại phục vụ công việc, phụ cấp trách nhiệm đặc thù. Các khoản này không tính vào lương đóng BHXH, doanh nghiệp chỉ cần kê khai rõ ràng và tuân thủ mức quy định (nếu có). |
Ví dụ minh họa dễ hiểu
Doanh nghiệp A chi trả 1.500.000 VNĐ/tháng cho nhân viên làm phụ cấp ăn trưa và 1.000.000 VNĐ/tháng cho phụ cấp đi lại. Khoản tiền này không phải đóng BHXH, đồng nghĩa với việc doanh nghiệp không phải tính khoản đóng BHXH bắt buộc trên các khoản này, với điều kiện chúng được ghi thành mục riêng trong hợp đồng lao động, giúp tiết kiệm chi phí đáng kể mà vẫn đảm bảo quyền lợi cho nhân viên.
2. Danh sách các loại phụ cấp thường gặp trong quản lý phúc lợi
Các tổ chức, doanh nghiệp đang tìm hiểu thông tin về các loại phụ cấp không đóng BHXH thường quan tâm đến những khoản phụ cấp nào thực sự không phải đóng BHXH, vừa giúp tối ưu chi phí, vừa đảm bảo quyền lợi nhân viên. Dưới đây là các khoản phổ biến năm 2026 kèm hướng dẫn áp dụng:
2.1 Phụ cấp ăn trưa, ăn ca
Đây là khoản tiền doanh nghiệp chi trả để hỗ trợ nhân viên ăn uống trong giờ làm việc. Khoản phụ cấp này nhằm đảm bảo năng lượng làm việc, tăng hiệu suất giảm tình trạng nghỉ việc không phép do lý do cá nhân.
Lưu ý pháp lý: Theo mục 2 Công văn 1198/CTL&BHXH-BHXH, tiền ăn giữa ca là chế độ phúc lợi khác, không tính vào tiền lương đóng BHXH khi được ghi thành mục riêng trong hợp đồng lao động.
Ví dụ thực tế: Doanh nghiệp A chi trả 1.200.000 VNĐ/tháng/nhân viên cho phụ cấp ăn trưa. Nhờ vậy, nhân viên được hỗ trợ chi phí, ghi thành mục riêng trong hợp đồng, khoản 1.200.000 VNĐ/tháng này không bị tính vào tiền lương đóng BHXH.
Lợi ích: Giảm chi phí BHXH, cải thiện trải nghiệm nhân viên và tăng mức gắn kết với doanh nghiệp.
2.2 Phụ cấp xăng xe, đi lại
Khoản phụ cấp này nhằm hỗ trợ chi phí đi lại cho nhân viên khi làm việc tại công ty hoặc thực hiện công việc công tác ngoài văn phòng.
Điều kiện không đóng BHXH:
- Khoản phụ cấp này phải chi trả theo thỏa thuận trong hợp đồng lao động hoặc quy chế lương thưởng.
- Hợp đồng lao động ghi khoản này thành mục riêng (chế độ và phúc lợi khác), nêu rõ tên khoản, mức hỗ trợ và điều kiện hưởng.
Ví dụ minh họa: Nhân viên B được hỗ trợ 1.500.000 VNĐ/tháng cho chi phí đi lại. Khoản này không phải tính vào lương đóng BHXH, giúp doanh nghiệp giảm đáng kể chi phí phải nộp BHXH hàng tháng.
2.3 Phụ cấp điện thoại, internet phục vụ công việc
Giải thích: Khoản hỗ trợ này nhằm trang trải chi phí điện thoại hoặc internet dùng cho công việc, như gọi điện thoại khách hàng, trao đổi nội bộ hay truy cập phần mềm công việc từ xa.
Điều kiện áp dụng:
- Khoản phụ cấp chỉ áp dụng khi chứng minh phục vụ công việc.
- Không áp dụng cho chi phí cá nhân.
Lợi ích: Giúp nhân viên chủ động làm việc hiệu quả, đồng thời doanh nghiệp không phát sinh chi phí BHXH trên khoản phụ cấp này, tiết kiệm ngân sách.
Ví dụ: Nhân viên C được hỗ trợ 500.000 VNĐ/tháng cho chi phí điện thoại và internet. Khoản này không tính vào lương đóng BHXH.
2.4 Phụ cấp trách nhiệm, thâm niên
Đây là khoản phụ cấp dành cho vị trí đảm nhận trách nhiệm cao hơn hoặc dành cho nhân viên lâu năm nhằm ghi nhận đóng góp.
Điều kiện không đóng BHXH:
- Phụ cấp trách nhiệm, thâm niên thường là phụ cấp lương, phải tính vào tiền lương đóng BHXH khi được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định. Chỉ phần biến động theo năng suất, quá trình làm việc, chất lượng thực hiện công việc mới không tính.
- Doanh nghiệp cần quy định rõ ràng trong quy chế lương thưởng.
Ví dụ minh họa: Nhân viên D làm việc trên 10 năm được hưởng phụ cấp thâm niên 1.000.000 VNĐ/tháng. Do khoản này được trả cố định hằng tháng theo hợp đồng nên vẫn tính vào tiền lương đóng BHXH.
2.5 Các khoản phụ cấp khác không đóng BHXH
Giải thích: Bao gồm các khoản đặc thù ngành nghề hoặc thỏa thuận riêng, bao gồm các khoản hỗ trợ, trợ cấp khác được ghi thành mục riêng trong hợp đồng lao động theo khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH.
Lưu ý áp dụng 2025:
- Phải căn cứ vào hợp đồng lao động, quy chế lương thưởng của doanh nghiệp.
- Tuân thủ các Nghị định, Thông tư mới nhất để tránh rủi ro pháp lý.
Ví dụ: Phụ cấp độc hại, nguy hiểm thường vẫn tính vào tiền lương đóng BHXH nhưng không tính vào thu nhập chịu thuế TNCN theo điểm c khoản 2 Điều 3 Luật Thuế thu nhập cá nhân số 109/2025/QH15.
3. Các loại phụ cấp không phải đóng BHXH theo hướng dẫn của Bộ Nội vụ
Mục 2 đã giải thích từng nhóm phụ cấp thường gặp. Để biết chính xác khoản nào không phải đóng BHXH, doanh nghiệp cần dựa vào cách pháp luật xác định tiền lương làm căn cứ đóng BHXH và danh sách các khoản được hướng dẫn riêng. Mục này tóm tắt hai căn cứ đó, sau đó chỉ ra những loại phụ cấp thường vẫn phải đóng BHXH.
3.1. Căn cứ xác định tiền lương đóng BHXH từ ngày 01/7/2025
Theo Điều 31 Luật Bảo hiểm xã hội số 41/2024/QH15, với người lao động hưởng lương do người sử dụng lao động quyết định, tiền lương tháng làm căn cứ đóng BHXH bắt buộc gồm ba thành phần: mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác. Khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP hướng dẫn chi tiết từng thành phần này.
- Về phụ cấp lương, đó là khoản bù đắp yếu tố về điều kiện lao động, tính chất phức tạp của công việc, điều kiện sinh hoạt và mức độ thu hút lao động mà mức lương chưa tính đến hoặc tính chưa đầy đủ, được thỏa thuận trong hợp đồng lao động. Khoản phụ cấp lương phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc của người lao động không thuộc nhóm này.
- Về các khoản bổ sung khác, điểm c khoản 1 Điều 7 yêu cầu khoản đó xác định được mức tiền cụ thể cùng với mức lương, được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định trong mỗi kỳ trả lương. Khoản bổ sung phụ thuộc hoặc biến động theo năng suất lao động, quá trình làm việc và chất lượng thực hiện công việc cũng không tính vào tiền lương đóng BHXH.
Từ hai quy định trên, doanh nghiệp có thể kiểm tra một khoản tiền bằng ba câu hỏi. Khoản đó có bù đắp điều kiện lao động hoặc tính chất công việc gắn với vị trí của người lao động không? Khoản đó có mức tiền cố định và được trả đều trong mỗi kỳ lương không? Khoản đó có thay đổi theo kết quả làm việc trong kỳ không? Nếu khoản tiền gắn với công việc, cố định và trả đều, khoản đó thường thuộc tiền lương đóng BHXH. Nếu khoản tiền chỉ phát sinh theo kết quả làm việc, hoặc thuộc nhóm chế độ và phúc lợi được hướng dẫn riêng ở mục 3.2, khoản đó không bị tính vào mức đóng.
3.2. Danh sách các khoản không phải đóng BHXH khi ghi thành mục riêng trong hợp đồng lao động
Tại mục 2 Công văn 1198/CTL&BHXH-BHXH năm 2025, Cục Tiền lương và Bảo hiểm xã hội (Bộ Nội vụ) hướng dẫn rằng các chế độ và phúc lợi khác được ghi thành mục riêng trong hợp đồng lao động theo khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH không phải là tiền lương làm căn cứ đóng BHXH bắt buộc. Theo khoản 5 Điều 3 Thông tư 10/2020/TT-BLĐTBXH, nhóm này gồm 14 khoản cụ thể và các khoản hỗ trợ, trợ cấp khác:
| Nhóm | Các khoản không phải đóng BHXH |
|---|---|
| Thưởng | Tiền thưởng theo Điều 104 Bộ luật Lao động; tiền thưởng sáng kiến |
| Ăn uống, đi lại, liên lạc | Tiền ăn giữa ca; hỗ trợ xăng xe; hỗ trợ điện thoại; hỗ trợ đi lại |
| Nhà ở, gia đình | Tiền nhà ở; tiền giữ trẻ; hỗ trợ nuôi con nhỏ |
| Hiếu hỉ | Hỗ trợ khi người lao động có thân nhân chết; hỗ trợ khi người lao động có người thân kết hôn; hỗ trợ nhân dịp sinh nhật của người lao động |
| Trợ cấp khó khăn | Trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị tai nạn lao động; trợ cấp cho người lao động gặp hoàn cảnh khó khăn khi bị bệnh nghề nghiệp |
| Khác | Các khoản hỗ trợ, trợ cấp khác được ghi thành mục riêng trong hợp đồng lao động |
Điều kiện then chốt là ghi thành mục riêng. Hợp đồng lao động nên tách phần “Chế độ và phúc lợi khác” khỏi phần mức lương và phụ cấp lương, mỗi khoản ghi rõ tên, mức hỗ trợ và điều kiện được hưởng. Ví dụ minh họa: hợp đồng ghi riêng “Hỗ trợ tiền ăn giữa ca: 1.200.000 đồng/tháng” và “Hỗ trợ xăng xe: 500.000 đồng/tháng” tại mục chế độ và phúc lợi khác. Hai khoản này không cộng vào tiền lương đóng BHXH, nên mức đóng chỉ tính trên mức lương và phụ cấp lương của người lao động.
Nếu hợp đồng gộp các khoản đó vào mục lương, hoặc trả cố định như một phần của lương, cơ quan BHXH có thể xác định đó là tiền lương và yêu cầu đóng bổ sung (xem thêm mục 5.2). Khi hợp đồng của doanh nghiệp có tên khoản tiền không trùng với danh sách trên, doanh nghiệp cần xem bản chất khoản tiền theo ba câu hỏi ở mục 3.1 trước khi quyết định có tính đóng BHXH hay không.
3.3. Các loại phụ cấp thường vẫn phải đóng BHXH
Nhiều doanh nghiệp nhầm các khoản phụ cấp gắn với công việc là phúc lợi. Theo định nghĩa phụ cấp lương tại khoản 1 Điều 7 Nghị định 158/2025/NĐ-CP, những khoản bù đắp điều kiện lao động, tính chất phức tạp của công việc, điều kiện sinh hoạt hoặc mức độ thu hút lao động, nếu được thỏa thuận trong hợp đồng lao động và trả thường xuyên, ổn định, thuộc tiền lương đóng BHXH. Bảng dưới đây tóm tắt các loại phụ cấp thường gặp:
| Loại phụ cấp | Bản chất | Cách xử lý BHXH |
|---|---|---|
| Phụ cấp chức vụ, chức danh | Gắn với vị trí công việc | Thường tính đóng BHXH khi thỏa thuận trong hợp đồng và trả thường xuyên |
| Phụ cấp trách nhiệm | Gắn với mức độ trách nhiệm của công việc | Thường tính đóng BHXH |
| Phụ cấp độc hại, nguy hiểm | Bù đắp điều kiện lao động | Thường tính đóng BHXH |
| Phụ cấp thâm niên | Gắn với thời gian làm việc, thường trả cố định hằng tháng | Thường tính đóng BHXH nếu trả cố định, ổn định |
| Phụ cấp khu vực, lưu động, thu hút | Bù đắp điều kiện sinh hoạt, mức độ thu hút lao động | Thường tính đóng BHXH |
| Phụ cấp chuyên cần, thưởng hiệu quả thay đổi theo kết quả làm việc | Phụ thuộc quá trình làm việc, chất lượng thực hiện công việc | Không tính vào tiền lương đóng BHXH |
Cùng một tên gọi nhưng cách trả khác nhau có thể dẫn đến kết quả khác nhau. Ví dụ minh họa: doanh nghiệp A trả “phụ cấp trách nhiệm” 1.000.000 đồng/tháng cho trưởng nhóm, ghi trong mục phụ cấp lương của hợp đồng và trả đều mọi tháng, nên khoản này tính vào tiền lương đóng BHXH. Doanh nghiệp B chỉ trả khoản “phụ cấp trách nhiệm” theo kết quả đánh giá từng tháng và mức tiền thay đổi theo kết quả, nên khoản này thuộc nhóm phụ thuộc vào quá trình và chất lượng làm việc, không tính vào mức đóng.
Mỗi loại phụ cấp có những tình huống riêng. Bạn có thể xem hướng dẫn chi tiết về phụ cấp trách nhiệm có phải đóng bảo hiểm không, phụ cấp độc hại có đóng BHXH không và cách tính phụ cấp thâm niên. Phần tiếp theo trình bày các lưu ý pháp lý khi doanh nghiệp áp dụng những quy định này.
4. Các lưu ý pháp lý khi áp dụng các khoản phụ cấp không đóng BHXH
Khi áp dụng các khoản phụ cấp không đóng BHXH, các tổ chức, doanh nghiệp đang tìm hiểu thông tin về các loại phụ cấp không đóng BHXH cần lưu ý các quy định pháp lý để tránh rủi ro kiểm toán, tranh chấp với nhân viên đảm bảo minh bạch trong quản lý nhân sự.
4.1. Tham khảo văn bản pháp luật mới nhất
Các khoản phụ cấp không đóng BHXH cần được căn cứ vào các quy định hiện hành, bao gồm:
- Luật số 41/2024/QH15 quy định rõ các khoản tiền tính vào lương để đóng BHXH, các khoản hỗ trợ không tính. Có hiệu lực từ ngày 01 tháng 7 năm 2025.
- Nghị định 158/2025/NĐ-CP hướng dẫn chi tiết về BHXH.
- Nghị định 02/2025/NĐ-CP sửa đổi, bổ sung một số điều về BHYT.
- Công văn 1198/CTL&BHXH-BHXH năm 2025 của Cục Tiền lương và Bảo hiểm xã hội (Bộ Nội vụ) và Thông tư 10/2020/TT-BLĐTBXH về nội dung hợp đồng lao động.
Lưu ý 3 Nghị định hướng dẫn Luật Bảo hiểm xã hội hết hiệu lực từ 01/07/2025:
- Nghị định 115/2015/NĐ-CP: Hướng dẫn BHXH bắt buộc. Hiệu lực: 01/01/2016. Hết hiệu lực: 01/07/2025. Thay thế bằng: Nghị định 158/2025/NĐ-CP
- Nghị định 143/2018/NĐ-CP: Hướng dẫn BHXH bắt buộc cho người lao động nước ngoài tại Việt Nam. Hiệu lực: 01/12/2018. Hết hiệu lực: 01/07/2025. Thay thế bằng: Nghị định 158/2025/NĐ-CP
- Nghị định 33/2016/NĐ-CP: Hướng dẫn BHXH bắt buộc đối với quân nhân, công an và công tác cơ yếu hưởng lương như quân nhân. Hiệu lực: 26/06/2016. Hết hiệu lực: 01/07/2025. Thay thế bằng: Nghị định 157/2025/NĐ-CP
Cùng thời điểm, Luật Bảo hiểm xã hội 2014 hết hiệu lực được thay bằng Luật Bảo hiểm xã hội 2024, có hiệu lực từ 01/07/2025.
4.2. Tránh rủi ro kiểm toán và tranh chấp
Nếu phụ cấp được chi trả không đúng quy định hoặc không có chứng từ minh bạch, doanh nghiệp có thể gặp:
- Kiểm toán BHXH: cơ quan có thể yêu cầu đóng bổ sung các khoản BHXH nếu xác định khoản phụ cấp thực chất là lương.
- Tranh chấp với nhân viên: nhân viên có thể yêu cầu bổ sung BHXH hoặc bồi thường nếu quyền lợi bị ảnh hưởng.
5. So sánh các khoản phụ cấp không đóng BHXH và không đóng thuế TNCN
Nhiều doanh nghiệp nhầm lẫn giữa các khoản phụ cấp không đóng BHXH và không đóng thuế thu nhập cá nhân (TNCN). Việc phân biệt rõ ràng giúp tối ưu chi phí và quản lý chính sách lương thưởng minh bạch.
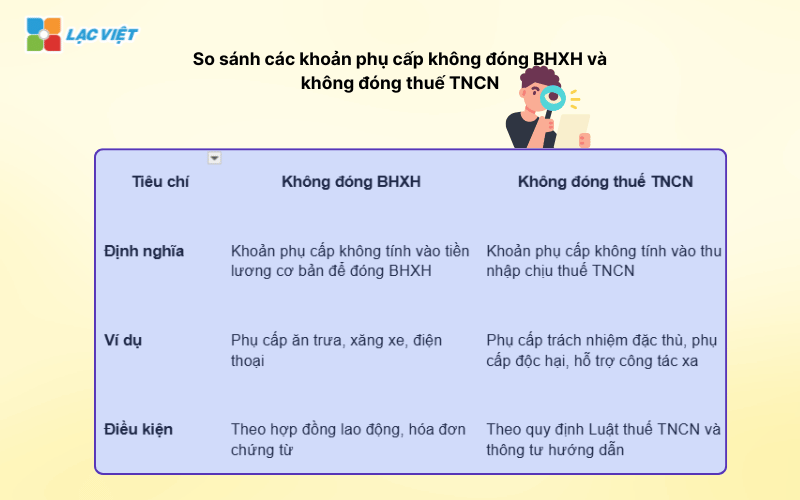
5.1 Phân biệt phụ cấp không đóng BHXH vs không đóng thuế TNCN
| Tiêu chí | Không đóng BHXH | Không đóng thuế TNCN |
| Định nghĩa | Khoản phụ cấp không tính vào tiền lương cơ bản để đóng BHXH | Khoản phụ cấp không tính vào thu nhập chịu thuế TNCN |
| Ví dụ | Phụ cấp ăn trưa, xăng xe, điện thoại | Phụ cấp trách nhiệm đặc thù, phụ cấp độc hại, hỗ trợ công tác xa |
| Điều kiện | Theo hợp đồng lao động, hóa đơn chứng từ | Theo quy định Luật thuế TNCN và thông tư hướng dẫn |
| Giá trị cho doanh nghiệp | Tiết kiệm chi phí đóng BHXH | Giảm nghĩa vụ thuế cho nhân viên, giữ nhân viên hài lòng |
5.2 Các khoản phụ cấp vừa không đóng BHXH, vừa không đóng thuế TNCN 2025
Một số khoản phụ cấp phổ biến năm 2025 vừa không đóng BHXH, vừa không đóng thuế TNCN, giúp doanh nghiệp tối ưu chi phí và cải thiện phúc lợi nhân viên:
- Phụ cấp đi lại, ăn trưa theo mức quy định và hóa đơn chứng minh thực tế.
- Phụ cấp điện thoại, internet phục vụ công việc.
- Phụ cấp công tác xa trong phạm vi chi phí thực tế.
Ví dụ minh họa: Doanh nghiệp B chi trả 1.000.000 VNĐ/tháng cho nhân viên phục vụ điện thoại và internet làm việc từ xa. Khoản này không tính vào tiền lương đóng BHXH khi ghi thành mục riêng trong hợp đồng; về thuế TNCN, chỉ phần không vượt mức khoán chi theo điểm đ khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP mới không tính vào thu nhập chịu thuế.
6. Quản lý phúc lợi toàn diện với Lạc Việt SureHCS HRM
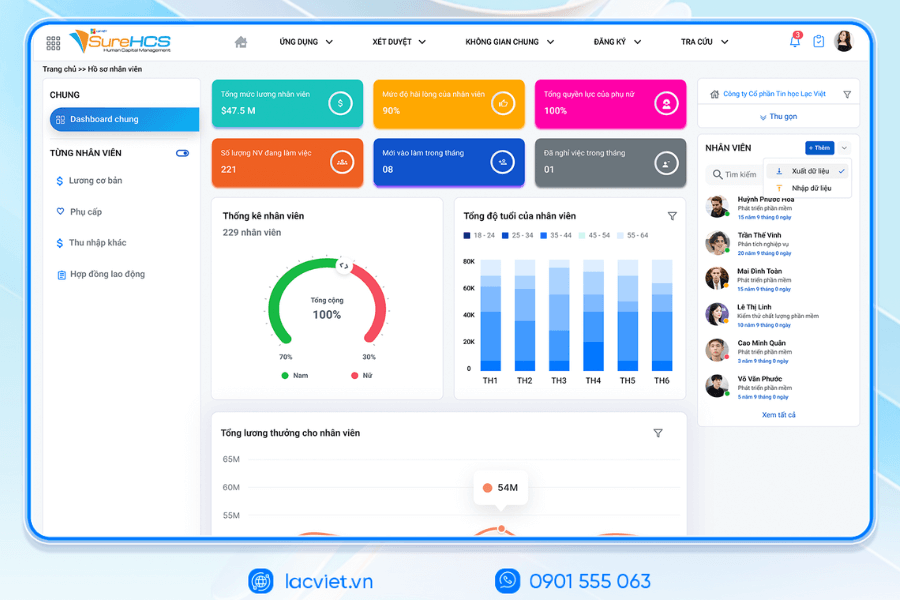
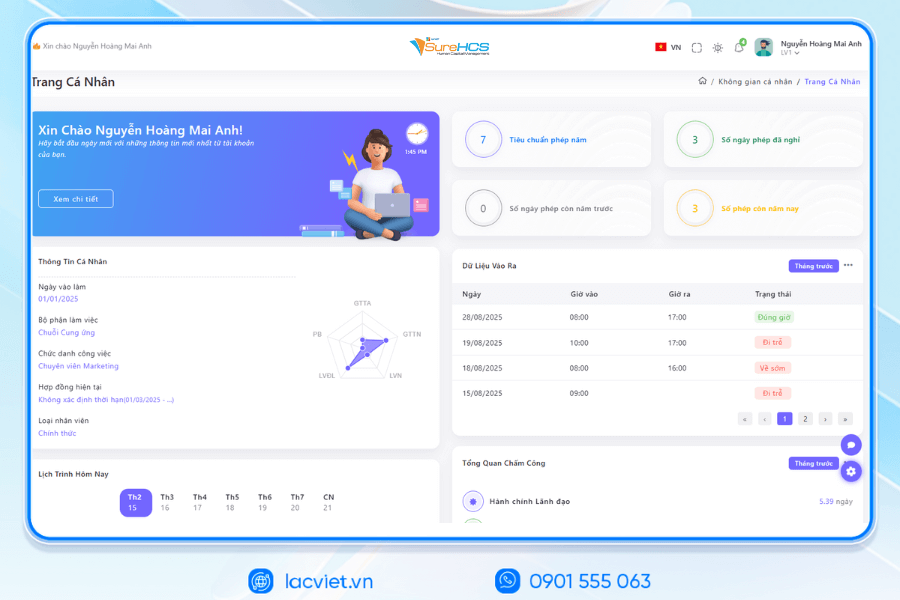
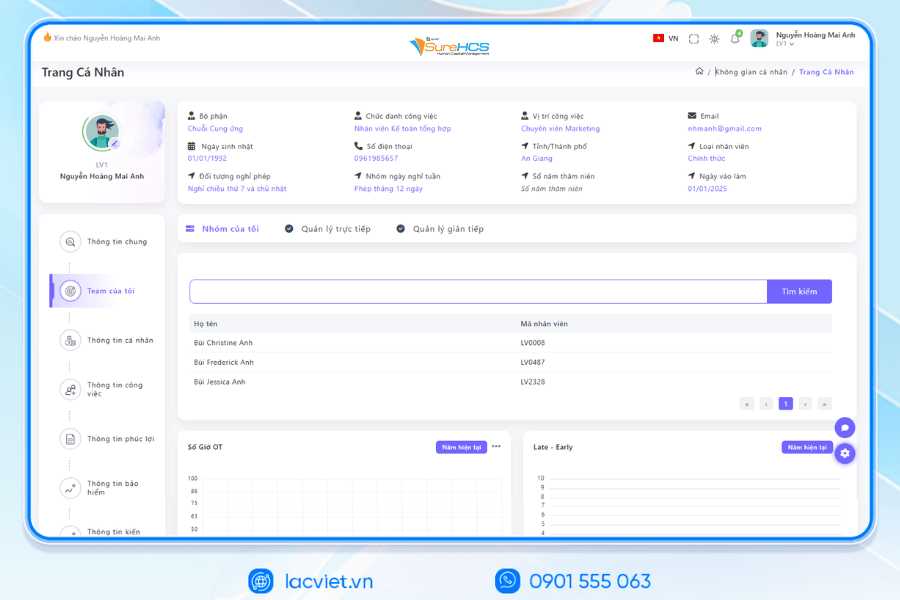
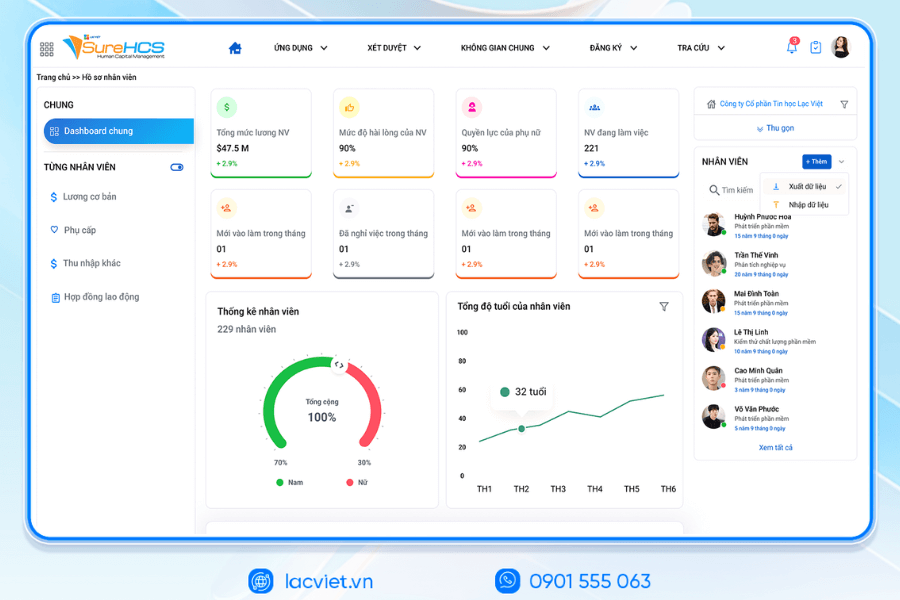
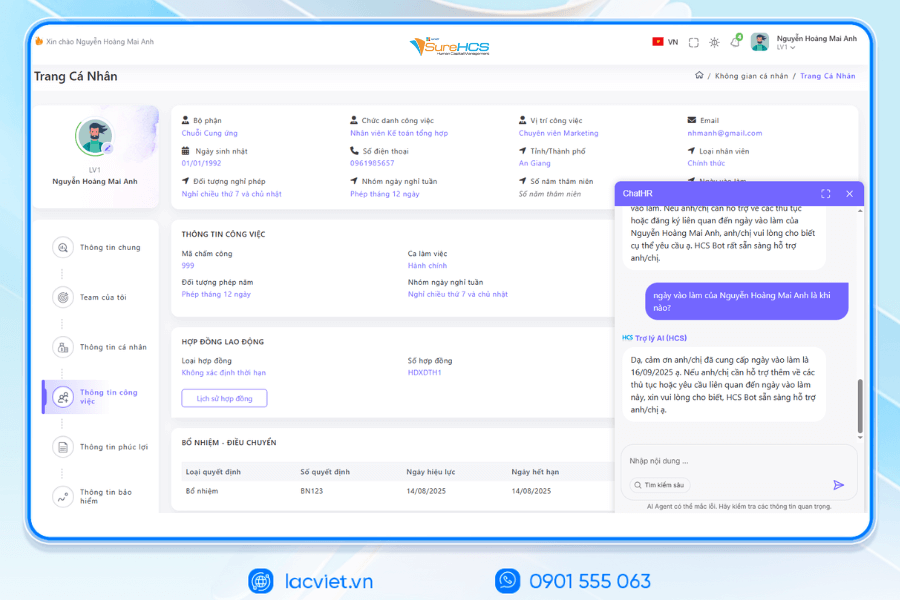
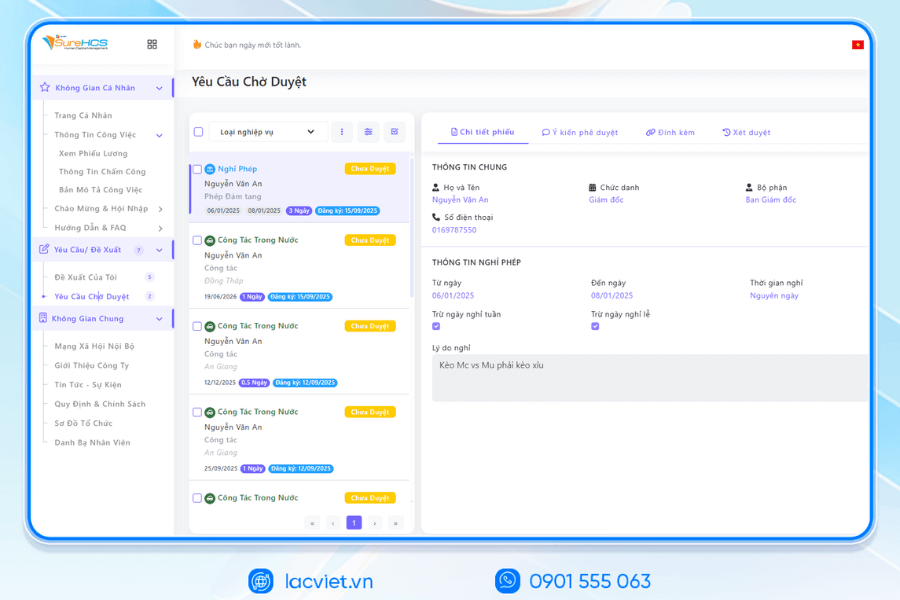
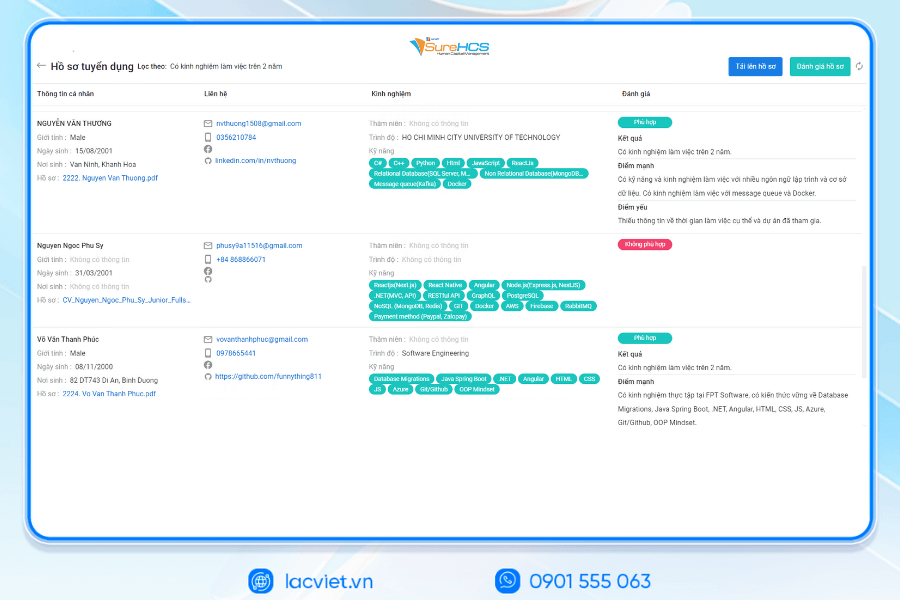
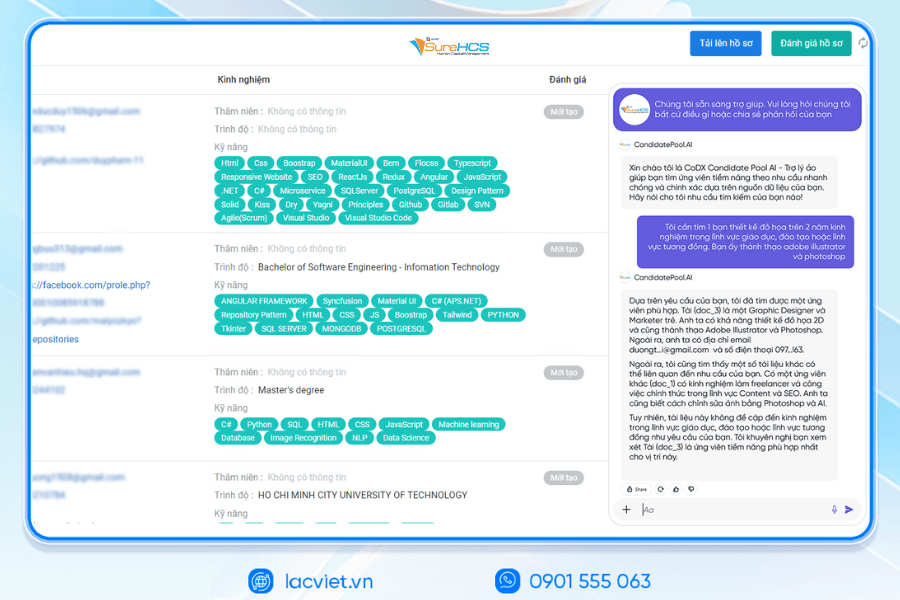
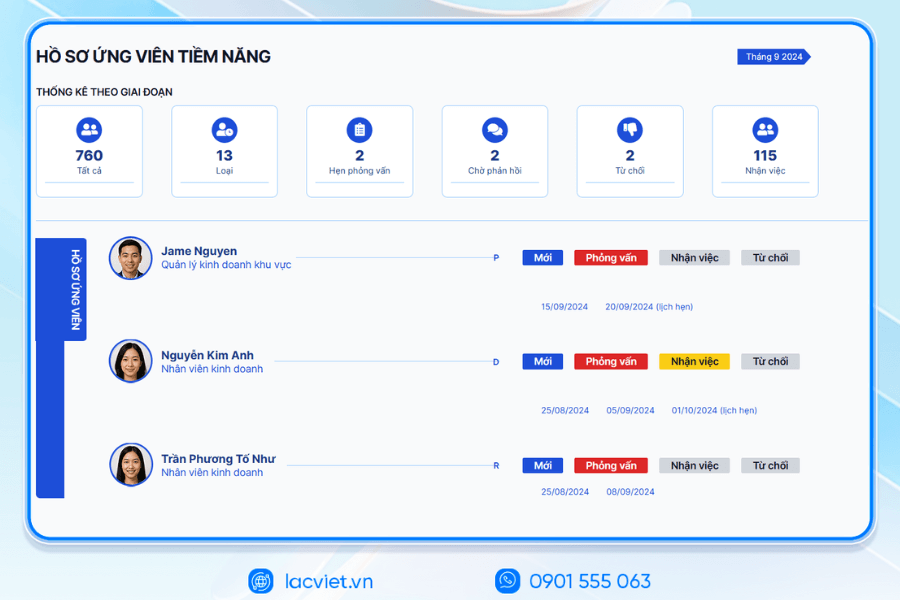
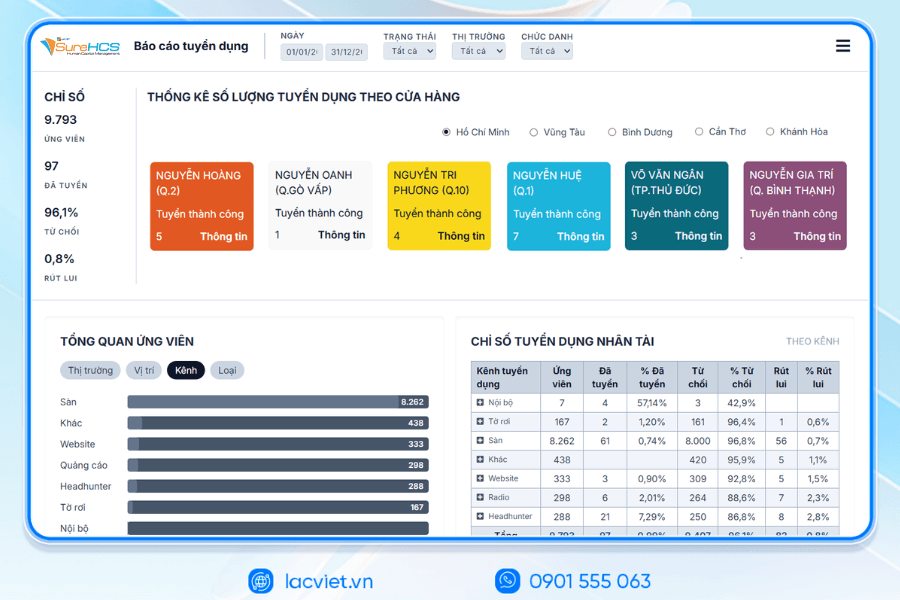
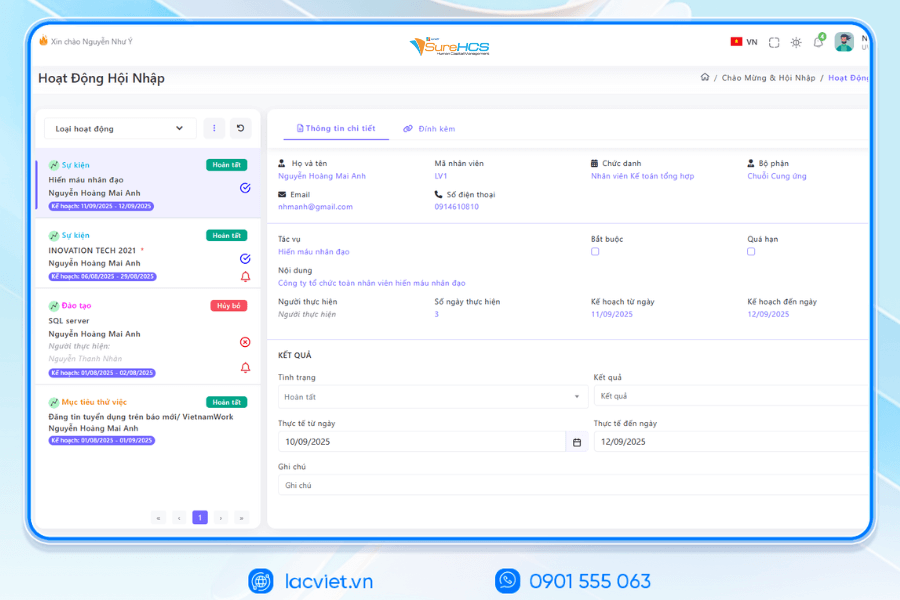
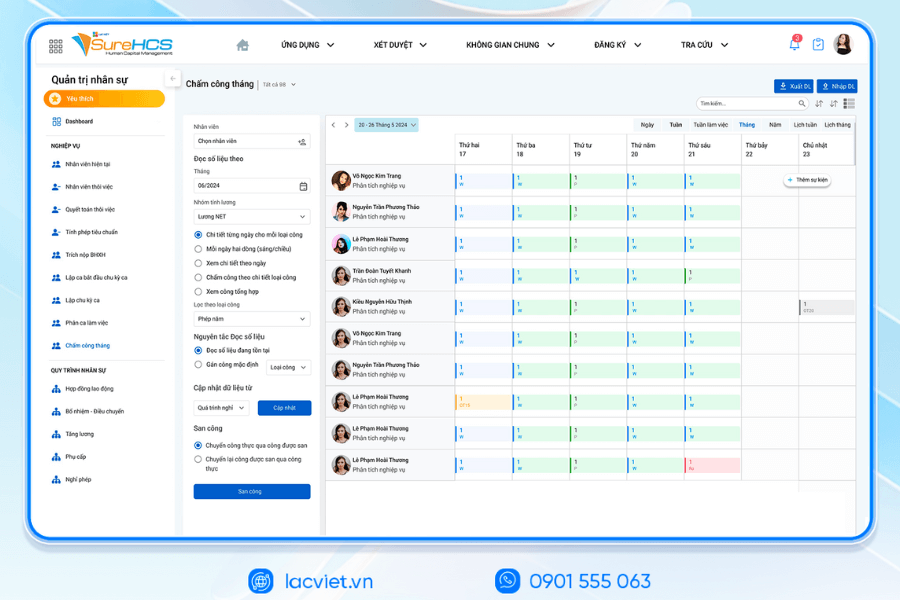
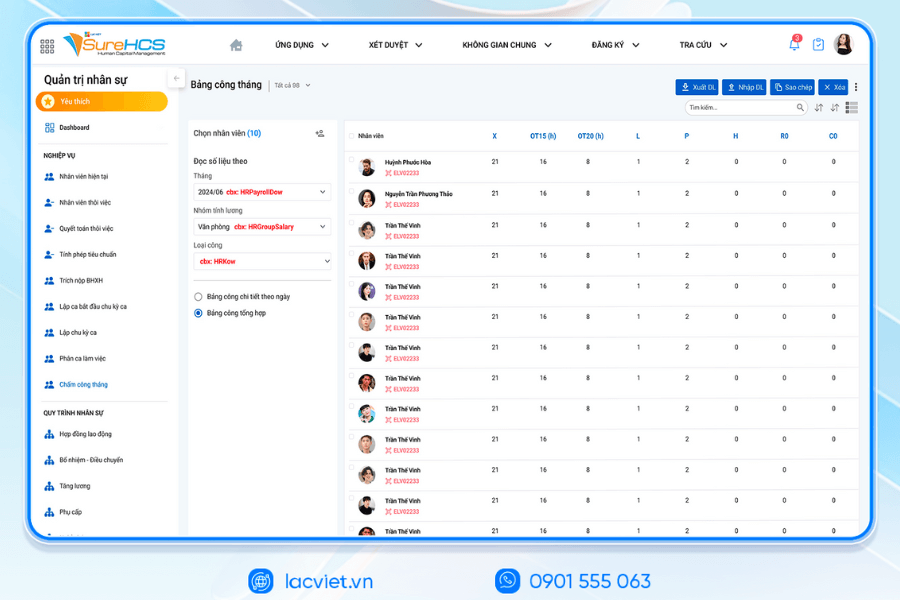
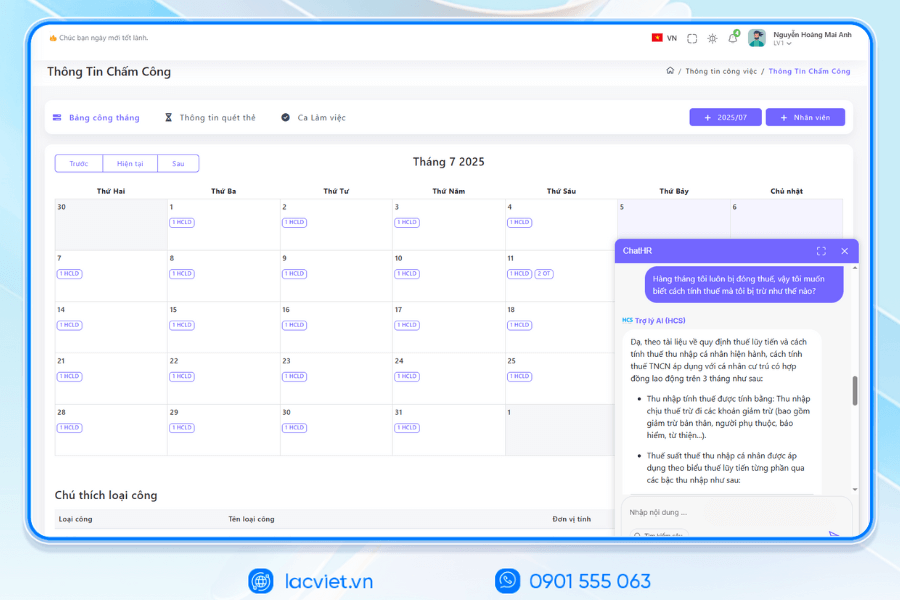
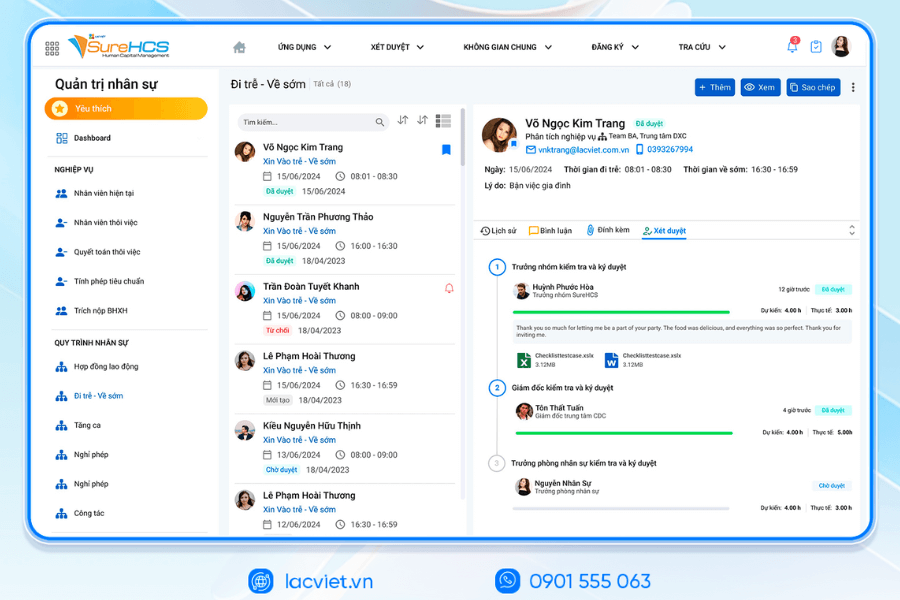
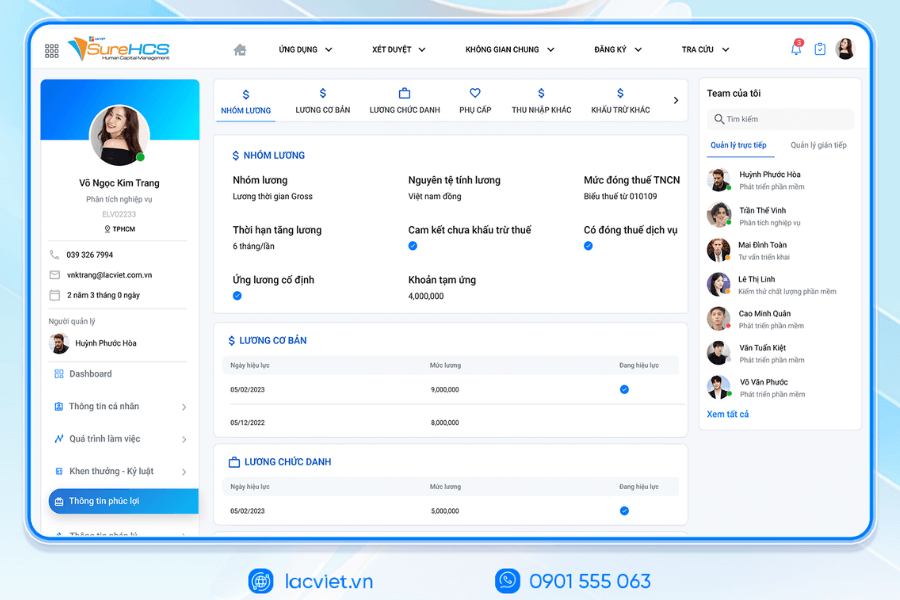
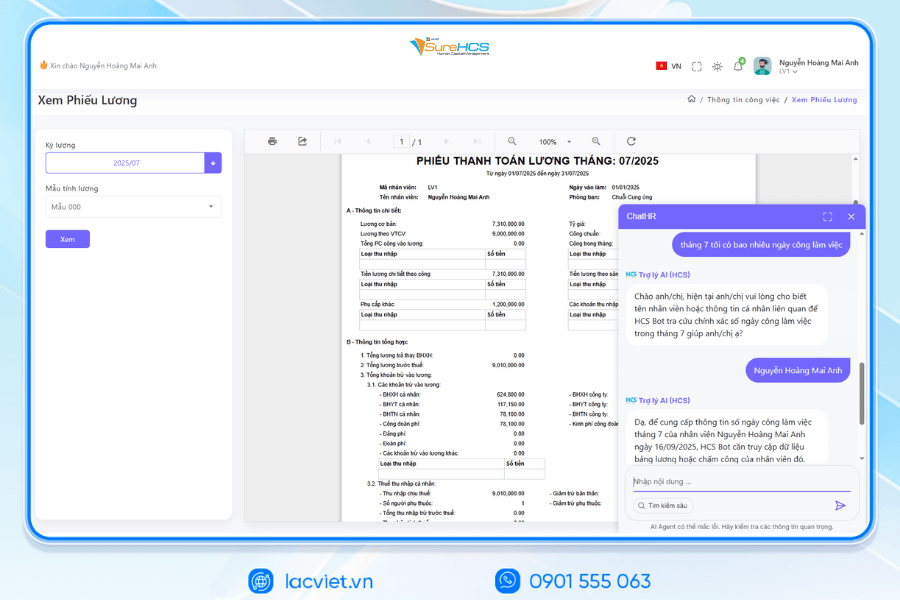
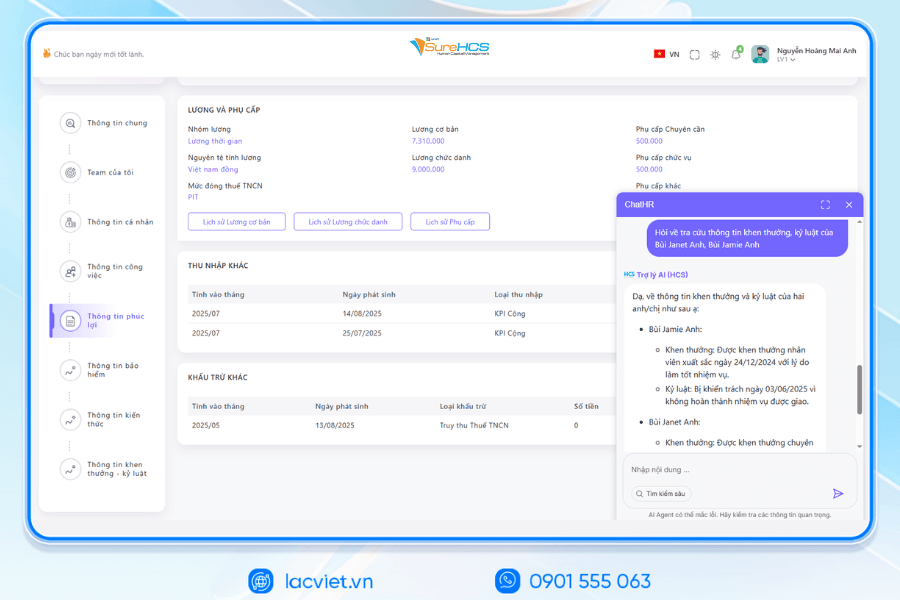
Lạc Việt SureHCS HRM là giải pháp quản lý nhân sự toàn diện giúp các doanh nghiệp tự động hóa quy trình chấm công, tính lương, quản lý phụ cấp phúc lợi, đồng thời đảm bảo tuân thủ pháp luật về lao động BHXH. Phần mềm quản lý nguồn nhân lực của Lạc Việt được thiết kế đặc biệt để đáp ứng nhu cầu của các tổ chức vừa và lớn khối lượng dữ liệu nhân sự nhiều, yêu cầu tính chính xác cao.
Với SureHCS HRM, doanh nghiệp có thể:
- Theo dõi quản lý các khoản phụ cấp, thưởng, trợ cấp một cách minh bạch bao gồm cả các khoản không đóng BHXH, không đóng thuế TNCN.
- Tự động tính lương chính xác theo nhiều cơ chế khác nhau (lương cơ bản, lương 3P, hình thức trả lương theo sản phẩm), giảm thiểu sai sót tiết kiệm thời gian.
- Quản lý quy trình chấm công và vắng mặt hiệu quả, hỗ trợ đánh giá năng suất, thưởng phạt kịp thời.
- Cập nhật liên tục các quy định pháp luật mới nhất về BHXH, thuế TNCN giúp doanh nghiệp tuân thủ chính sách mà không mất công theo dõi thủ công.
VÌ SAO DOANH NGHIỆP NÊN CHỌN LẠC VIỆC SUREHCS?
- Tùy chỉnh theo nghiệp vụ thực tế, không áp khuôn như phần mềm đóng gói.
- Xử lý được bài toán nhân sự – tiền lương phức tạp mà nhiều phần mềm HRM khác không đáp ứng.
- Am hiểu sâu vận hành doanh nghiệp Việt & FDI, đảm bảo tuân thủ pháp lý Việt Nam (lao động, BHXH, thuế TNCN).
- Hệ sinh thái tích hợp mạnh: chấm công – lương – ngân hàng – BHXH – hợp đồng điện tử.
Xem chi tiết tính năng & nhận Demo MIỄN PHÍ
THÔNG TIN LIÊN HỆ
- Hotline/Zalo: 0901 555 063
- Email: surehcs@lacviet.com.vn
- Website: https://lacviet.vn | www.surehcs.com
- Địa chỉ văn phòng: 23 Nguyễn Thị Huỳnh, Phường Phú Nhuận, TP.HCM
Việc nắm vững các loại phụ cấp không đóng BHXH giúp các doanh nghiệp quản lý chi phí nhân sự một cách hiệu quả, đồng thời đảm bảo quyền lợi hợp pháp cho nhân viên. Áp dụng đúng các khoản phụ cấp theo quy định không chỉ giúp tiết kiệm chi phí đóng BHXH mà còn nâng cao trải nghiệm làm việc, tạo động lực và gia tăng sự gắn kết của nhân viên với doanh nghiệp.
Để triển khai hiệu quả, doanh nghiệp nên xây dựng quy chế lương thưởng minh bạch, lưu trữ chứng từ đầy đủ cập nhật liên tục các quy định pháp luật mới nhất. Đồng thời, việc áp dụng phần mềm quản lý nhân sự tự động như Lạc Việt SureHCS HRM sẽ giúp theo dõi, tính toán quản lý các khoản phụ cấp một cách chính xác, giảm sai sót tiết kiệm thời gian.